
Üçüncü kişi yararına sözleşmede iki kişi bir sözleşme yapar ve borçlunun edimi sözleşmenin tarafı olmayan bir üçüncü kişiye ifa edilir. Hayat sigortasında lehtarın, bir hediyenin doğrudan alıcının adresine gönderilmesinde alıcının durumu buna örnektir. Sözleşmeyi yapan alacaklı (vaat alan), edimin üçüncü kişiye ifasını her zaman isteyebilir. Üçüncü kişinin kendisinin de ifayı isteyip isteyemeyeceği ise sözleşmenin türüne bağlıdır: Tam üçüncü kişi yararına sözleşmede bu hak vardır, eksik türde yoktur.
KISA CEVAP
- Kendi adına sözleşme yapan kişi, edimin üçüncü kişiye ifasını isteyebilir (6098 sayılı Türk Borçlar Kanunu (TBK) m. 129/1).
- Tarafların amacı ya da örf ve âdet uygun düşüyorsa üçüncü kişi de ifayı doğrudan isteyebilir; buna tam üçüncü kişi yararına sözleşme denir (TBK m. 129/2).
- Üçüncü kişi bu hakkını kullanmak istediğini borçluya bildirdikten sonra alacaklı borçluyu ibra edemez, borcun niteliğini ve kapsamını değiştiremez.
- Üçüncü kişi sözleşmenin tarafı olmaz; sözleşmeyi feshedemez, sözleşmeden dönemez.
- Borçlu, sözleşmeden doğan savunmaları üçüncü kişiye karşı da ileri sürebilir.
- İşverenin çalışanı için yaptırdığı sorumluluk sigortasından doğan haklar doğrudan çalışana aittir (TBK m. 130).
Kanun metni
6098 sayılı Türk Borçlar Kanunu m. 129
Kendi adına sözleşme yapan kişi, sözleşmeye üçüncü kişi yararına bir edim yükümlülüğü koydurmuşsa, edimin üçüncü kişiye ifa edilmesini isteyebilir. Üçüncü kişi veya üçüncü kişiye halef olanlar da, tarafların amacına veya örf ve âdete uygun düştüğü takdirde edimin ifasını isteyebilirler. Bu durumda, üçüncü kişi veya ona halef olanlar bu hakkı kullanmak istediklerini borçluya bildirdikten sonra, alacaklı borçluyu ibra edemeyeceği gibi, borcun nitelik ve kapsamını da değiştiremez.
Üç kişi, üç ilişki
- Karşılık ilişkisi: Alacaklı (vaat alan) ile borçlu (vaat eden) arasındaki sözleşmedir. Edimin içeriği, bedeli ve şartları burada belirlenir.
- Değer ilişkisi: Alacaklı ile üçüncü kişi arasındaki ilişkidir. Alacaklı neden üçüncü kişiye bir yarar sağlamak istemiştir: bağış, bir borcun ödenmesi ya da nafaka gibi.
- İfa ilişkisi: Borçlu ile üçüncü kişi arasındadır. Borçlu edimi üçüncü kişiye ifa eder; tam türde üçüncü kişi ifayı kendisi de dava edebilir.
Bu ilişkiler birbirinden bağımsızdır. Alacaklı ile üçüncü kişi arasındaki bağış geçersiz olsa bile borçlunun üçüncü kişiye yaptığı ifa geçerlidir; uyuşmazlık alacaklı ile üçüncü kişi arasında çözülür.
Tam ve eksik üçüncü kişi yararına sözleşme
Eksik tür
Üçüncü kişi edimi yalnızca alabilir; borçluya karşı dava açamaz. İfayı yalnızca alacaklı isteyebilir. Bir kişinin çiçekçiye sipariş verip çiçeğin bir arkadaşının evine gönderilmesini istemesi buna örnektir. Çiçek gelmezse arkadaş değil, siparişi veren kişi çiçekçiye başvurur.
Tam tür
Üçüncü kişi de borçludan ifayı doğrudan isteyebilir ve bunun için dava açabilir. Kanun, bu hakkın varlığını tarafların amacına ya da örf ve âdete bağlar. Sözleşmede açıkça yazmasa bile, sözleşmenin üçüncü kişiyi korumak için yapıldığı anlaşılıyorsa tam tür kabul edilir. Hayat sigortasında lehtar, sigortacıdan tazminatı kendisi ister. Bir şirketin çalışanları için özel sağlık sigortası yaptırması da çoğu zaman bu türdedir.
Ayrımın uygulamadaki önemi büyüktür. Sözleşmenin tam tür olduğu ispatlanamazsa, üçüncü kişinin borçluya karşı açtığı dava aktif husumet yokluğundan reddedilir. Bu nedenle sözleşmeye “lehtar, edimin ifasını doğrudan talep edebilir” gibi açık bir kayıt konulması, sonradan doğacak tartışmayı önler.
Bildirimden sonra ibra yasağı
Tam türde üçüncü kişi, hakkını kullanmak istediğini borçluya bildirdiği andan itibaren güvenceye kavuşur. Bu andan sonra alacaklı ile borçlu, üçüncü kişinin rızası olmadan borcu ortadan kaldıramaz ya da içeriğini değiştiremez (TBK m. 129/2). Bildirimden önce ise taraflar sözleşmeyi değiştirebilir, hatta üçüncü kişiyi değiştirebilir. Bildirimin ispatı için noter aracılığıyla ya da iadeli taahhütlü mektupla yapılması uygundur.
Borçlunun savunmaları
Üçüncü kişinin hakkı karşılık ilişkisinden doğar ve onun sınırları içinde kalır. Borçlu; sözleşmenin geçersizliğini, alacaklının kendi edimini ifa etmediğini ya da sözleşmenin zamanaşımına uğradığını üçüncü kişiye karşı da ileri sürebilir. Örneğin hayat sigortasında primler ödenmediği için sözleşme sona ermişse, sigortacı bunu lehtara karşı da ileri sürer. Buna karşılık borçlu, alacaklıya karşı sahip olduğu ve sözleşmeyle ilgisi olmayan bir alacağı üçüncü kişinin alacağıyla takas edemez.
Üçüncü kişi sözleşmenin tarafı olmadığı için sözleşmeden dönme, sözleşmeyi feshetme ya da iptal etme hakkı alacaklıya aittir. Borçlu edimi hiç ya da gereği gibi ifa etmezse, tam türde üçüncü kişi kendi uğradığı zararı borçludan isteyebilir.
Sorumluluk sigortaları
6098 sayılı Türk Borçlar Kanunu m. 130
Başkasını çalıştıran kişi, çalıştırdığı kişiye karşı hukuki sorumluluğunu güvence altına almak üzere sigorta yaptırmışsa, sigortadan doğan haklar doğrudan doğruya çalışana ait olur. Ancak, çalışana ödenecek sigorta tazminatı, genel hükümlere göre ödenecek tazminattan indirilir. Diğer hukuki sorumluluk sigortalarına ilişkin kanun hükümleri saklıdır.
Bu hükümle işverenin yaptırdığı mali sorumluluk sigortası kanunen tam üçüncü kişi yararına sözleşme hâline gelir. Trafik sigortasında da zarar görenin sigortacıya doğrudan başvurma hakkı, 2918 sayılı Karayolları Trafik Kanunu’nda ayrıca düzenlenmiştir.
Benzer kurumlardan farkı
- Üçüncü kişinin fiilini üstlenme (TBK m. 128): Burada borçlu, üçüncü kişinin bir şey yapacağını taahhüt eder; o kişi yapmazsa zararı öder. Üçüncü kişi yararına sözleşmede ise üçüncü kişi borçlu değil, yararlanan konumundadır.
- Alacağın temliki: Temlikte alacak bir kişiden başkasına geçer ve yeni alacaklı sözleşmenin yerine geçer. Üçüncü kişi yararına sözleşmede alacaklı taraf olarak kalır.
- Temsil: Temsilci başkası adına sözleşme yapar ve sözleşme doğrudan temsil olunanı bağlar. Üçüncü kişi yararına sözleşmede alacaklı kendi adına sözleşme yapar.
Uygulamada sık görülen örnekler
Üçüncü kişi yararına sözleşme, günlük hayatta adı konmadan çok sık kullanılır:
- Hayat ve ferdi kaza sigortaları: Sigorta ettiren, ölümü halinde tazminatın eşine veya çocuklarına ödenmesini kararlaştırır. Lehtar, sigortacıya karşı doğrudan talep hakkına sahiptir.
- Grup sağlık sigortaları: İşveren, çalışanları ve onların aile bireyleri için özel sağlık sigortası yaptırır. Sigortalı çalışan, poliçe kapsamındaki tedavi giderlerini sigortacıdan doğrudan isteyebilir.
- Eğitim ve bakım sözleşmeleri: Bir ebeveynin çocuğu için özel okul veya kurs sözleşmesi yapması, bir kişinin yaşlı annesi için bakım hizmeti satın alması bu türdendir. Hizmetin gerçekte kime sunulacağı ve sözleşmenin amacı, üçüncü kişinin doğrudan talep hakkı bulunup bulunmadığını belirler.
- Taşıma sözleşmeleri: Gönderen ile taşıyıcı arasında yapılan sözleşmede eşya alıcıya teslim edilir. Alıcının taşıyıcıya karşı hakları, ticari taşımalarda Türk Ticaret Kanunu’nun taşıma hükümlerinde ayrıca düzenlenmiştir.
- Borcun üçüncü kişiye ödenmesi: Bir satış sözleşmesinde alıcının bedeli satıcının alacaklısına ödemeyi üstlenmesi, satıcının alacaklısı lehine bir edim yükümlülüğü doğurabilir.
Üçüncü kişiyi koruyucu etkili sözleşmeden farkı
Öğretide ve uygulamada, bazı sözleşmelerin tarafı olmayan kişileri de koruma amacı taşıdığı kabul edilir. Örneğin bir kiracının ailesiyle birlikte oturduğu evde, kiraya verenin ayıplı tesisat nedeniyle kiracının çocuğunun yaralanmasında çocuk, sözleşmenin tarafı olmadığı halde koruma alanı içinde değerlendirilebilir. Buna üçüncü kişiyi koruyucu etkili sözleşme denir.
Bu kurum, üçüncü kişi yararına sözleşmeden farklıdır. Koruyucu etkili sözleşmede üçüncü kişinin edimin ifasını isteme hakkı yoktur; yalnızca sözleşmedeki koruma yükümlülüklerinin ihlali halinde zararının tazminini isteyebilir. Üçüncü kişi yararına sözleşmede ise asıl edim üçüncü kişiye yöneliktir ve tam türde üçüncü kişi bu edimin ifasını isteyebilir.
Zamanaşımı ve görevli mahkeme
Üçüncü kişinin talebi, karşılık ilişkisinden doğduğu için bu ilişkiye uygulanan zamanaşımı süresine tabidir. Hayat sigortasında lehtarın talebi sigorta sözleşmesine ilişkin zamanaşımı hükümlerine, bir hizmet sözleşmesinden doğan talep ise o sözleşmeye uygulanan süreye bağlıdır. Borçlu, zamanaşımı savunmasını üçüncü kişiye karşı da ileri sürebilir.
Görevli mahkeme de karşılık ilişkisinin niteliğine göre belirlenir. Sigorta sözleşmelerinden doğan davalar ticari dava niteliğindedir; ancak sigortalı veya lehtar tüketici konumundaysa tüketici mahkemesinin görevi gündeme gelir. Dava açmadan önce, uyuşmazlığın niteliğine göre zorunlu arabuluculuk veya sigorta tahkim komisyonuna başvuru seçenekleri de değerlendirilmelidir.
Değer ilişkisindeki uyuşmazlıklar
Üçüncü kişiye sağlanan yarar, alacaklı ile üçüncü kişi arasındaki değer ilişkisinde bir bağış niteliği taşıyabilir. Örneğin hayat sigortasında lehtar olarak gösterilen kişiye ödenen tazminat, sigorta ettirenin mirasçıları ile lehtar arasında uyuşmazlık konusu olabilir. Borçlu, değer ilişkisindeki bu uyuşmazlıkla ilgilenmez; sözleşmede gösterilen kişiye ifada bulunarak borcundan kurtulur. Mirasçıların lehtara karşı ileri sürebilecekleri talepler ise miras hukuku hükümlerine göre ayrıca değerlendirilir.
Örnek olay
Bir baba, kızının yurt dışında okuyacağı yüksek lisans programının bir yıllık konaklama bedelini, kızı adına bir öğrenci yurdu işletmesine peşin olarak öder. Sözleşmede yurt odasının kıza tahsis edileceği ve kızın yurt hizmetlerinden doğrudan yararlanacağı yazılıdır. Kız yurda geldiğinde odanın başka bir öğrenciye verildiği anlaşılır. Sözleşmenin amacı doğrudan kızın konaklamasını sağlamak olduğundan, kız da işletmeye karşı edimin ifasını veya uğradığı zararın tazminini isteyebilir. Baba da sözleşmenin tarafı olarak ödediği bedelin iadesini talep edebilir. İşletme ise babanın ödemeyi eksik yaptığı yönündeki sözleşmeden doğan savunmasını kıza karşı da ileri sürebilir.
Yargıtay uygulamasında öne çıkan ilkeler
- Üçüncü kişinin borçluya karşı dava açabilmesi için sözleşmenin tam üçüncü kişi yararına sözleşme olduğu tarafların amacından ya da örf ve âdetten anlaşılmalıdır; sözleşmede açık bir talep hakkı tanınmamış ve amaç da bunu göstermiyorsa dava husumet yokluğundan reddedilir.
- Sözleşmenin yorumunda sözleşmenin yapılış amacı, taraflar arasındaki yazışmalar ve uygulamadaki ifa biçimi birlikte değerlendirilir.
- Lehtarın hakkı, sigorta ettirenin sözleşmeye aykırılığından doğan savunmalarla sınırlıdır.
Süreç
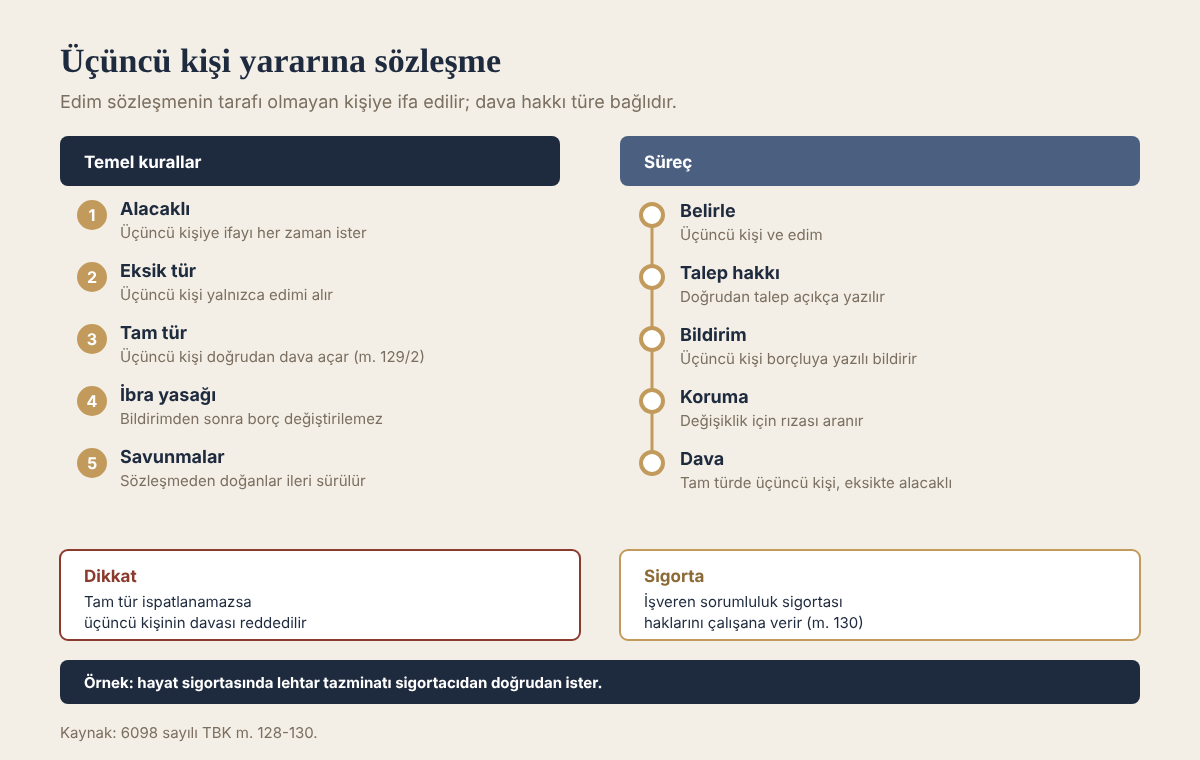
- Sözleşmede üçüncü kişi ve ona yapılacak edim açıkça belirlenir.
- Üçüncü kişinin doğrudan talep hakkı olup olmayacağı açıkça yazılır.
- Tam türde üçüncü kişi, hakkını kullanacağını borçluya yazılı olarak bildirir.
- Bildirimden sonra borcun değiştirilmesi ya da ibrası için üçüncü kişinin rızası aranır.
- Borçlu ifa etmezse tam türde üçüncü kişi, eksik türde alacaklı dava açar.
Sıkça sorulan sorular
Üçüncü kişi sözleşmenin tarafı olur mu?
Olmaz. Sözleşmenin tarafları alacaklı ile borçludur. Üçüncü kişi yalnızca edimden yararlanır; tam türde ayrıca ifayı isteme hakkı vardır.
Hayat sigortasında lehtar tazminatı kendisi isteyebilir mi?
Evet. Sigorta sözleşmesinin amacı lehtarı korumak olduğundan bu tam üçüncü kişi yararına sözleşmedir; lehtar sigortacıya doğrudan başvurur.
Alacaklı, üçüncü kişiye haber vermeden borçluyu ibra edebilir mi?
Üçüncü kişi hakkını kullanacağını borçluya bildirmeden önce edebilir. Bildirimden sonra edemez (TBK m. 129/2).
Borçlu, alacaklıya karşı savunmalarını üçüncü kişiye karşı da kullanabilir mi?
Sözleşmeden doğan savunmaları kullanabilir. Alacaklıyla ilgili, sözleşme dışındaki kişisel alacaklarını üçüncü kişinin alacağıyla takas edemez.
Sonuç
Üçüncü kişi yararına sözleşmede asıl tartışma, üçüncü kişinin dava açıp açamayacağıdır. Bu soru sözleşme metninde açıkça cevaplanmamışsa mahkeme tarafların amacını araştırır ve dava bu yorum üzerinden yürür. Sözleşmeye tek bir cümleyle doğrudan talep hakkı yazmak, bu belirsizliği ortadan kaldırır.
İlgili yazılar: “Alacağın Temliki”, “Borcun Üstlenilmesi”.
Mevzuat: 6098 sayılı Türk Borçlar Kanunu.
Bu yazı, 24 Ekim 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durumunuz için hukuki destek alınız.