 Av. Emrah Karatay
Gümrük idaresinin tebliğ ettiği ek tahakkuk, para cezası ya da diğer idari kararlara karşı doğrudan dava açılmaz. Önce tebliğden itibaren on beş gün içinde bir üst makama itiraz edilir. İdare itirazı otuz gün içinde karara bağlar. İtirazın reddi üzerine idari yargıda dava açılır. Ek tahakkuk ve ceza kararlarında ayrıca uzlaşma yolu da vardır. Eksik alınan gümrük vergileri, yükümlülüğün doğduğu tarihten itibaren üç yıl içinde tebliğ edilmelidir.
KISA CEVAP
- Gümrük vergileri, cezalar ve idari kararlara karşı tebliğden itibaren on beş gün içinde bir üst makama, üst makam yoksa aynı makama itiraz edilir (4458 sayılı Gümrük Kanunu m. 242/1).
- İdare itirazı otuz gün içinde karara bağlayıp tebliğ eder (m. 242/2).
- Süresi içinde yanlış makama verilen itiraz süresinde yapılmış sayılır (m. 242/3).
- İtirazın reddine karşı, işlemin yapıldığı yerdeki idari yargı merciinde dava açılır (m. 242/4).
- Ek tahakkuk ve ceza kararları için uzlaşma başvurusu yapılabilir (m. 244).
- Eksik alınan gümrük vergilerinin tebliği, gümrük yükümlülüğünün doğduğu tarihten itibaren üç yıl içinde yapılır (m. 197/2).
İtiraz zorunlu bir ön aşamadır
4458 sayılı Gümrük Kanunu m. 242 (5911 sayılı Kanunla değişik)
1. Yükümlüler kendilerine tebliğ edilen gümrük vergileri, cezalar ve idari kararlara karşı tebliğ tarihinden itibaren onbeş gün içinde bir üst makama, üst makam yoksa aynı makama verecekleri bir dilekçe ile itiraz edebilir. 2. İdareye intikal eden itirazlar otuz gün içinde karara bağlanarak ilgili kişiye tebliğ edilir. 3. İtiraz dilekçelerinin süresi içinde yanlış makama verilmesi halinde, itiraz süresinde yapılmış sayılır ve idarece yetkili makama ulaştırılır. 4. İtirazın reddi kararlarına karşı işlemin yapıldığı yerdeki idari yargı mercilerine başvurulabilir.
Vergi Usul Kanunu’ndaki ihbarnamelerin aksine, gümrük işlemlerinde dava yolu itiraz aşaması tamamlandıktan sonra açılır. Bu aşama zorunlu bir idari başvuru yoludur; itiraz yapılmadan doğrudan dava açılması usul sorunu doğurur. On beş günlük süre kaçırılırsa ek tahakkuk ya da ceza kesinleşir ve dava yolu da kapanır.
Danıştay, yükümlüye bu itiraz yolunun tanınmasını bir hak olarak görür. Dahilde işleme rejimine ilişkin bir uyuşmazlıkta idare, gümrük vergilerini tahakkuk ettirip tebliğ etmeden teminatı doğrudan gelir kaydetmişti. Danıştay 7. Daire bu uygulamayı şu gerekçeyle hukuka aykırı bulmuştur:
Danıştay 7. Daire, 20.01.2026 tarihli, E. 2025/974, K. 2026/59 sayılı kararı
…eşyaya ilişkin gümrük vergilerinin, Gümrük Kanunu’na göre tahakkuk ettirilerek, yükümlüsüne bildirilmesi suretiyle, yükümlülerin, bu bildirimlere karşı, anılan Kanun’un 242. maddesinde öngörülen idari itiraz yollarına başvurabilmelerine ve taleplerinin reddi üzerine de otuz gün içinde dava açabilmelerine olanak tanınması gerekmektedir.
Kararın sonucu şudur: gümrük idaresi bir vergi alacağını tahsil etmeden önce bunu usulüne göre tahakkuk ettirip tebliğ etmek zorundadır. Tebliğ yapılmadan teminatın paraya çevrilmesi, itiraz ve dava hakkını ortadan kaldırdığı için iptal sebebidir.
İtiraz dilekçesi
- Dilekçe, işlemi yapan gümrük müdürlüğünün bağlı olduğu bölge müdürlüğüne (üst makama) hitaben yazılır. Gümrük müdürlüğüne verilmesi de süreyi korur.
- Dilekçede itiraz edilen kararın tarih ve sayısı, beyanname numarası, tebliğ tarihi ve itiraz sebepleri yer alır.
- Kıymet, tarife pozisyonu ya da menşe gibi teknik konularda belgeler (fatura, ticari yazışma, analiz raporu, menşe şahadetnamesi) dilekçeye eklenir.
- İtiraz aşamasında sunulmayan bir belgenin davada sunulması mümkündür, ancak itirazda sunulması idarenin kararı düzeltme ihtimalini artırır.
Uzlaşma
4458 sayılı Gümrük Kanunu m. 244/1 (7190 sayılı Kanunla değişik)
Gümrük idarelerince düzenlenen ek tahakkuk ve ceza kararı muhteviyatı alacaklar için yükümlü veya ceza muhatabı tarafından uzlaşma başvurusu yapılabilir. Uzlaşmanın kapsamına; a) Beyan ile gümrük idaresi tarafından yapılan tespit sonucunda belirlenen farklılıklara ilişkin tebliğ edilen gümrük vergileri alacakları, b) Gümrük idaresi tarafından tespit edilmesinden önce beyan sahibi tarafından bildirilen farklılıklara ilişkin tebliğ edilen gümrük vergileri alacakları, c) Bu Kanun ve ilgili diğer kanunlar uyarınca gümrük idaresi tarafından düzenlenen idari para cezaları, girer.
Gümrük uzlaşmasında vergi aslı da uzlaşmaya konu olabilir; bu yönüyle VUK’taki uzlaşmadan ayrılır. Başvuru usulü, süresi ve komisyonların yetki sınırları kanun ve uzlaşma yönetmeliğinde ayrıca düzenlenmiştir. Uzlaşma ile itiraz arasındaki tercih, uyuşmazlığın konusuna göre yapılmalıdır: hukuki yorum farkında itiraz ve dava, tutar farkında uzlaşma daha elverişli olabilir.
Sık görülen gümrük cezaları
Beyan ile muayene sonucu arasındaki fark. Serbest dolaşıma giriş rejiminde tarife unsurlarında ya da sayı, ağırlık gibi ölçülerde aykırılık bulunur ve beyana göre hesaplanan vergi ile alınması gereken vergi arasındaki fark yüzde beşi aşarsa, vergiden ayrı olarak bu farkın üç katı para cezası alınır (Gümrük Kanunu m. 234/1-a).
Usulsüzlük cezası. Kanunda ayrı bir ceza öngörülmeyen aykırılıklarda, düzenlemede açıkça öngörülmüş olması şartıyla usulsüzlük cezası uygulanır. Tutar her yıl yeniden değerleme oranında artırılır (Gümrük Kanunu m. 241).
Kıymet beyanında eksiklik (örneğin royalti ya da navlunun kıymete eklenmemesi), yanlış tarife pozisyonu ve menşe ispatındaki eksiklikler, ek tahakkuk ve ceza kararlarının en sık nedenleridir. Gümrük kaçakçılığı suçu ise 5607 sayılı Kanun kapsamında ceza mahkemesinde ayrıca yargılanır.
Ek tahakkukların kaynağı: sonradan kontrol
Gümrük beyannamesi tescil edilip eşya çekildikten sonra da gümrük idaresinin denetim yetkisi sona ermez. İdare, beyanın doğruluğunu sonradan kontrol etmek için ticari belgeleri inceleyebilir, eşyayı ve şirket kayıtlarını denetleyebilir (Gümrük Kanunu m. 73). Ek tahakkuk ve ceza kararlarının çoğu, eşya yurda girdikten aylar sonra yapılan bu kontroller sonucunda düzenlenir. Bu nedenle ithalatçının ithalat dosyalarını, faturaları, ödeme kayıtlarını ve navlun belgelerini en az üç yıllık tebliğ süresi boyunca düzenli biçimde saklaması gerekir.
Kıymet uyuşmazlıkları
Gümrük vergisi, eşyanın gümrük kıymeti üzerinden hesaplanır. Gümrük kıymetinin esası işlem değeridir; yani eşya için fiilen ödenen ya da ödenecek fiyattır (Gümrük Kanunu m. 24). Bu fiyata, faturada yer almasa bile alıcı tarafından üstlenilen bazı giderler eklenir: satıcıya ödenen komisyon ve aracılık ücretleri, eşyanın kullanımına bağlı olarak ödenen royalti ve lisans bedelleri, eşyanın Türkiye gümrük bölgesine giriş yerine kadar olan taşıma ve sigorta giderleri bunların başında gelir (Gümrük Kanunu m. 27).
Uygulamada en sık görülen uyuşmazlıklar şunlardır:
- Yurt dışındaki ana şirkete ödenen lisans bedelinin kıymete eklenip eklenmeyeceği,
- Alıcı ile satıcı arasındaki ilişkinin fiyatı etkileyip etkilemediği,
- Faturadaki fiyatın emsal ithalat fiyatlarının belirgin biçimde altında kalması nedeniyle idarenin işlem değerini reddetmesi.
Bu uyuşmazlıklarda ithalatçı, fiyatın gerçek olduğunu sipariş yazışmaları, banka transferleri, satıcının fiyat listeleri ve indirim yazışmalarıyla ispatlamalıdır. İdarenin işlem değerini reddedip başka bir yöntemle kıymet belirlemesi, kanundaki yöntem sırasına uyulmasını gerektirir; bu sıraya uyulmadan yapılan tespit iptal sebebidir.
Bağlayıcı tarife bilgisi ile önleme
Tarife pozisyonu uyuşmazlıkları çoğu zaman önceden önlenebilir. İthalatçı, ithal edeceği eşyanın tarife sınıflandırması ya da menşei konusunda gümrük idaresinden bağlayıcı tarife bilgisi veya bağlayıcı menşe bilgisi isteyebilir (Gümrük Kanunu m. 8). Bu bilgi, belirli bir süre boyunca idareyi bağlar. Bağlayıcı bilgiye uygun beyanda bulunan ithalatçı hakkında, sonradan farklı bir sınıflandırma nedeniyle ceza uygulanması ciddi biçimde tartışmalı hâle gelir. Yüksek hacimli ya da düzenli ithalat yapan işletmeler için bu başvuru, ileride doğabilecek ek tahakkuk ve cezalara karşı en etkili önlemdir.
Üç yıllık tebliğ süresi
4458 sayılı Gümrük Kanunu m. 197/2
Yapılan denetlemeler sonucunda hiç alınmadığı veya noksan alındığı belirlenen veya 1 inci fıkrada belirtilen şekilde tebliğ edilemeyen gümrük vergilerine ilişkin tebliğat gümrük yükümlülüğünün doğduğu tarihten itibaren üç yıl içinde yapılır. Şu kadar ki, gümrük yükümlülüğünün doğduğu olayla ilgili olarak dava açılması zaman aşımını durdurur.
İthalatta gümrük yükümlülüğü kural olarak beyannamenin tescil tarihinde doğar. Teslimden sonra kontrol sonucu düzenlenen ek tahakkuk, bu tarihten itibaren üç yıl geçtikten sonra tebliğ edilmişse zamanaşımı itirazı ileri sürülmelidir.
Dava aşaması
- Gümrük vergileri ve gümrük idaresinin kestiği para cezalarına ilişkin davalar kural olarak vergi mahkemesinde görülür. Yetkili mahkeme, işlemin yapıldığı yerdeki mahkemedir (m. 242/4).
- Dava süresi, itirazın reddi kararının tebliğinden itibaren otuz gündür.
- Dava dilekçesinde yalnızca ret kararı değil, dayanağı olan ek tahakkuk ya da ceza kararı da dava konusu edilmelidir.
- Vergi mahkemesinin görev alanı ve dava süresinin hesabı sitemizdeki Vergi Mahkemesinin Görevi ve Vergi Davası Açma Süresi: Otuz Gün, Görevli Mahkeme ve Tahsilatın Durması yazılarında anlatılmıştır.
Süreç
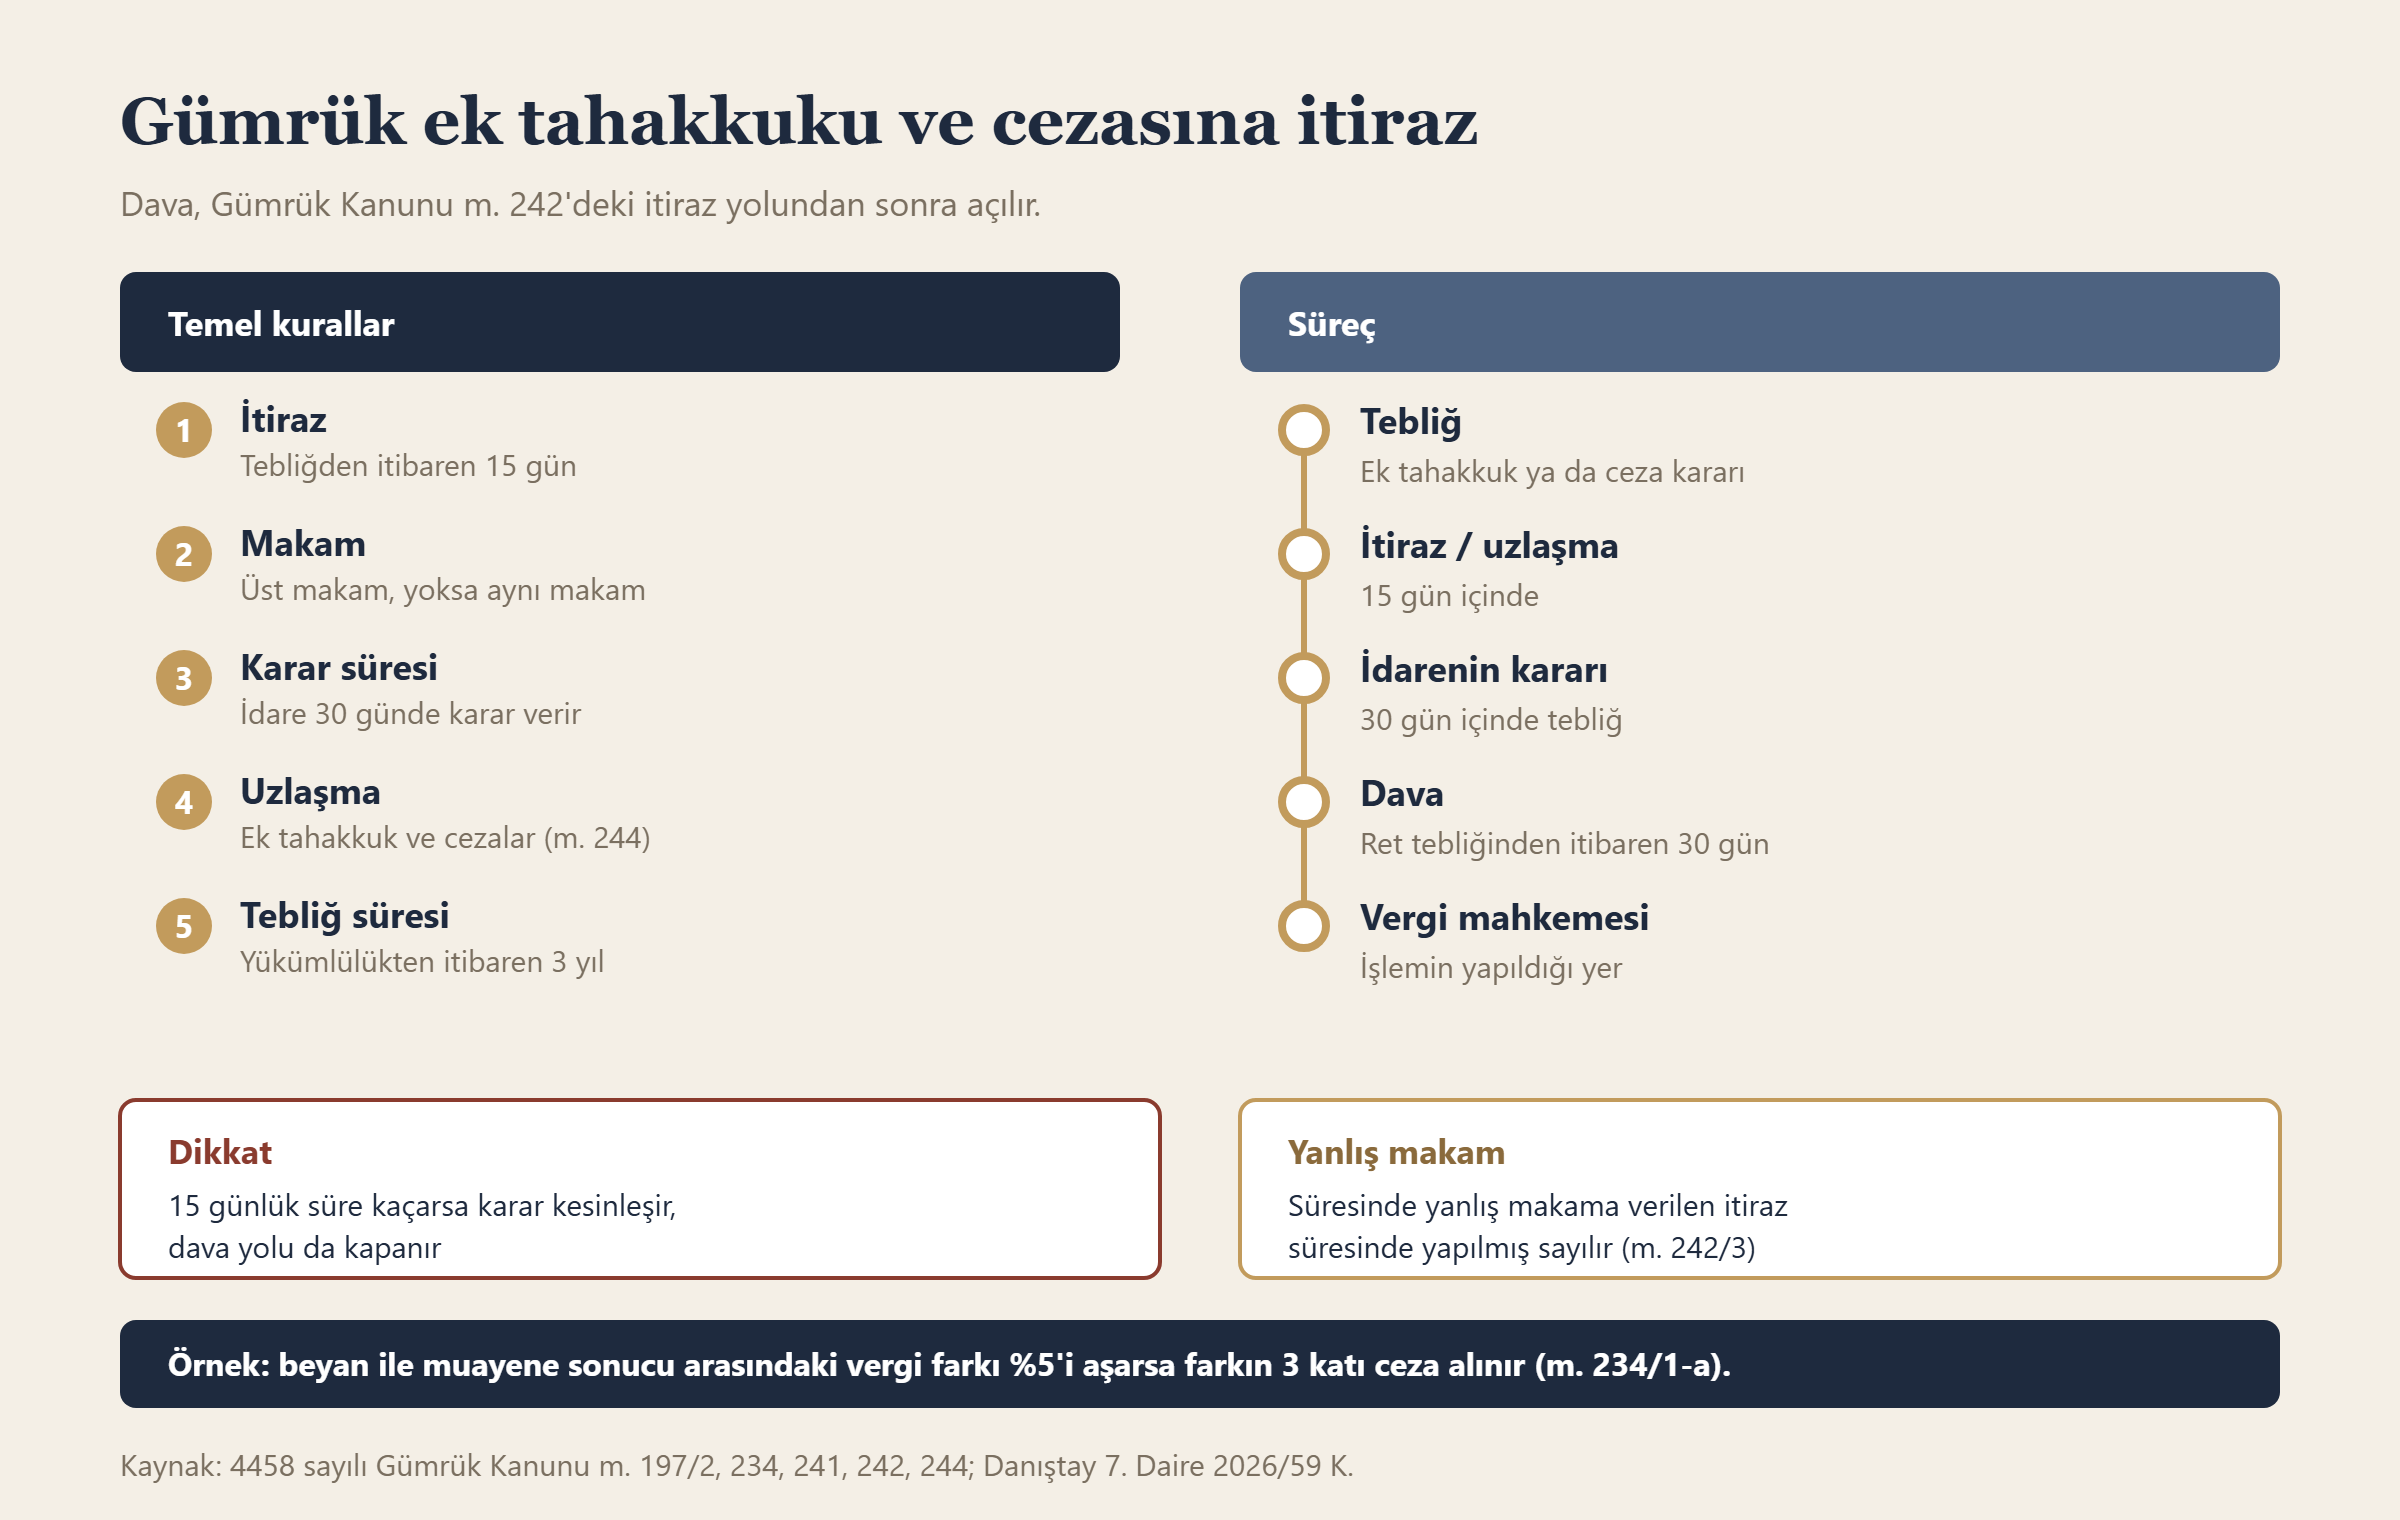
- Ek tahakkuk ya da ceza kararının tebliğ tarihi ve yükümlülüğün doğduğu tarih belirlenir.
- Tebliğden itibaren on beş gün içinde üst makama itiraz edilir ya da uzlaşma başvurusu yapılır.
- İdare itirazı otuz gün içinde karara bağlar ve tebliğ eder.
- Ret kararının tebliğinden itibaren otuz gün içinde vergi mahkemesinde dava açılır.
- Davada üç yıllık tebliğ süresi, kıymet, tarife ve menşe tespitleri tartışılır.
Danıştay kararlarında itiraz yolunun sonuçları
Doğrudan açılan dava: merciine tevdi veya hak kaybı
Danıştay 7. Dairesi, Gümrük Kanunu m. 242’deki itirazı yargı yoluna gitmeden önce tüketilmesi gereken zorunlu bir başvuru yolu olarak görmektedir. İtiraz yapılmadan dava açılmışsa sonuç, davanın açıldığı tarihe göre değişir.
Danıştay 7. Daire, E. 2019/3203, K. 2022/4339, T. 08.11.2022
Bu yol tüketilmeden dava açılması halinde, bu durumun idari yargı yerlerince kendiliklerinden nazara alınması; davanın, 15 günlük itiraz süresi içerisinde açılmış olması halinde dilekçenin merciine tevdii; anılan süre geçirilerek açılmış olması halinde ise merciine tevdiinin hukuki yararı kalmayacağı hususlarının gözetilmesi gerekmektedir.
Buna göre on beş gün içinde yanlışlıkla mahkemeye verilen dilekçe itiraz olarak gümrük idaresine gönderilir. On beş gün geçtikten sonra açılan dava ise itiraz hakkını kurtarmaz ve ek tahakkuk ya da ceza kesinleşmiş olur.
Kendi beyanına karşı itiraz: ihtirazi kayıt
Yükümlü, kendi verdiği beyannameye dayanan tahakkuka kural olarak itiraz edemez. Danıştay 7. Dairesi, itiraz yoluna başvurulabilmesi için ya idarece kendiliğinden yapılmış bir ek tahakkukun ya da ihtirazi kayıtla verilmiş bir beyannameye dayalı tahakkukun bulunması gerektiğini belirtmiştir (Danıştay 7. Daire, E. 2024/3370, K. 2025/1368, T. 25.03.2025). Danıştay Vergi Dava Daireleri Kurulu da bu iki durumda dava açılabilmesi için önce m. 242’deki itiraz yoluna başvurulması ve itirazın açıkça ya da zımnen reddedilmesi gerektiğini tekrar etmiştir (Danıştay Vergi Dava Daireleri Kurulu, E. 2025/15, K. 2025/16, T. 17.09.2025).
Bu nedenle tarife pozisyonu, kıymet veya istisna konusunda idarenin görüşüne katılmayan ithalatçı, beyannameyi ihtirazi kayıtla vermeli, ardından on beş gün içinde itiraz etmelidir. İhtirazi kayıt konulmadan verilen beyan, sonradan dava yoluyla tartışılamaz.
Uygulamada sık yapılan hatalar
- Ek tahakkuk veya ceza kararına karşı itiraz yapmadan doğrudan vergi mahkemesinde dava açmak.
- İtirazın reddinden sonra dava süresini kaçırmak. Ret kararının tebliğinden itibaren dava açma süresi takip edilmelidir.
- İdarenin otuz gün içinde cevap vermemesini beklemeye devam etmek. Süre sonunda zımnen ret oluşabileceği gözetilmelidir.
- Tartışmalı bir konuda beyannameyi ihtirazi kayıt koymadan vermek.
- Beyandaki farkı idareden önce bildirmenin cezayı azaltacağını bilmemek. Gümrük idaresinin tespitinden önce yapılan bildirimde m. 234 cezaları yüzde on oranında uygulanır.
- Bağlayıcı tarife bilgisi almadan tarife pozisyonu tartışmalı eşyayı ithal etmek.
Sıkça sorulan sorular
Gümrük cezasına itiraz süresi kaç gündür?
Tebliğ tarihinden itibaren on beş gündür. İtiraz bir üst makama, üst makam yoksa kararı veren makama yapılır.
Gümrük cezasına doğrudan dava açılabilir mi?
Gümrük Kanunu m. 242’deki itiraz yolu tüketilmeden dava açılmaz. Dava, itirazın reddi üzerine açılır.
İtiraza cevap verilmezse ne olur?
Kanun idareye otuz günlük karar süresi verir. Bu sürede cevap verilmemesi hâlinde dava açma süresinin nasıl hesaplanacağı somut olaya göre değerlendirilmelidir.
Gümrük vergisinde uzlaşma yapılabilir mi?
Yapılabilir. Ek tahakkuk ve ceza kararlarındaki gümrük vergileri ve idari para cezaları uzlaşma kapsamındadır.
Gümrük ek tahakkukunda zamanaşımı kaç yıldır?
Eksik alınan vergilerin tebliği, gümrük yükümlülüğünün doğduğu tarihten itibaren üç yıl içinde yapılmalıdır.
Gümrük müşaviri hatasından doğan ceza kime aittir?
Gümrük idaresi karşısında yükümlü, kural olarak beyan sahibi ithalatçıdır ve ek tahakkuk ile ceza onun adına düzenlenir. Gümrük müşavirinin dolaylı temsilci olarak işlem yaptığı hâllerde sorumluluğu da gündeme gelebilir. İthalatçı, müşavirin hatalı beyanından doğan zararını aralarındaki sözleşmeye göre ayrıca müşavirden isteyebilir.
Sonradan kontrolde hangi belgeler istenir?
Ticari fatura, sipariş ve satış sözleşmesi, ödeme dekontları, navlun ve sigorta belgeleri, menşe belgeleri ve muhasebe kayıtları istenir. Belgelerin ibraz edilmemesi, idarenin kendi tespitine göre ek tahakkuk yapmasına yol açabilir.
Sonuç
Gümrük ek tahakkuku ya da ceza kararı tebliğ edildiğinde ilk iş, on beş günlük itiraz süresini hesaplamaktır. İtiraz ya da uzlaşma bu süre içinde yapılmazsa karar kesinleşir. İtirazın reddi üzerine dava süresi otuz gündür ve davada üç yıllık tebliğ süresinin geçip geçmediği ayrıca kontrol edilmelidir.
Bu konuyla bağlantılı yazı: Gümrükte El Konulan Malların ve Taşıtların İadesi: 5607 Sayılı Kanuna Göre Tasfiye, Teminat ve Başvuru Yolları.
İlgili yazılar: Emlak Vergisi 2026: Oranlar, Tek Konut Muafiyeti ve İtiraz Yolları, Pişmanlıkla Beyan (VUK 371): Şartları, 15 Günlük Süre ve Pişmanlık Zammı
Mevzuat: 4458 sayılı Gümrük Kanunu · 2577 sayılı İdari Yargılama Usulü Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.