
Vergi mahkemesi, vergi, resim, harç ve benzeri mali yükümlerden ve bunların zam ve cezalarından doğan uyuşmazlıklara bakan ilk derece idari yargı mercidir. Görev alanı 2576 sayılı Bölge İdare Mahkemeleri, İdare Mahkemeleri ve Vergi Mahkemelerinin Kuruluşu ve Görevleri Hakkında Kanun’un 6. maddesinde sayılmıştır. Bu alanın dışında kalan idari uyuşmazlıklar, örneğin imar para cezası ya da memurun disiplin cezası, idare mahkemesinde görülür. Dava açma süresi de mahkemeye göre değişir: vergi mahkemesinde kural otuz gün, idare mahkemesinde altmış gündür.
KISA CEVAP
- Vergi mahkemesi; genel bütçeye, il özel idarelerine, belediyelere ve köylere ait vergi, resim, harç ve benzeri mali yükümlerle bunların zam ve cezalarına ilişkin davalara bakar (2576 sayılı Kanun m. 6/a).
- Bu alacakların 6183 sayılı Kanun’a göre tahsiline ilişkin davalar (ödeme emri, haciz) da vergi mahkemesindedir (m. 6/b).
- Vergi niteliği taşımayan kamu alacakları ve diğer idari işlemler idare mahkemesinin görev alanındadır (m. 5).
- Vergi davasında yetkili mahkeme, kural olarak vergiyi tarh ve tahakkuk ettiren, cezayı kesen ya da ödeme emrini düzenleyen dairenin bulunduğu yerdeki vergi mahkemesidir (İYUK m. 37).
- Dava açma süresi, özel kanunda ayrı süre yoksa otuz gündür (İYUK m. 7).
Kanundaki görev tanımı
2576 sayılı Kanun m. 6
Vergi mahkemeleri: a) Genel bütçeye, il özel idareleri, belediye ve köylere ait vergi, resim ve harçlar ile benzeri mali yükümler ve bunların zam ve cezaları ile tarifelere ilişkin davaları, b) (a) bendindeki konularda 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanunun uygulanmasına ilişkin davaları, c) Diğer kanunlarla verilen işleri, Çözümler.
Madde üç grup sayar. Birincisi, vergi ve benzeri mali yükümlerin kendisidir: gelir vergisi, kurumlar vergisi, katma değer vergisi, damga vergisi, harçlar, emlak vergisi, ilan ve reklam vergisi gibi. İkincisi, bu alacakların zorla tahsiline ilişkin işlemlerdir. Üçüncüsü, özel kanunlarla vergi mahkemesine verilen işlerdir.
Vergi mahkemesinde görülen başlıca davalar
- Vergi/ceza ihbarnamesine karşı tarhiyat ve ceza davası (vergi ziyaı, usulsüzlük, özel usulsüzlük cezası)
- Ödeme emrine karşı dava (6183 sayılı Kanun m. 58; süre on beş gündür)
- Haciz, ihtiyati haciz ve ihtiyati tahakkuk işlemlerine karşı dava
- Düzeltme-şikâyet başvurusunun reddine karşı dava
- İhtirazi kayıtla verilen beyanname üzerine yapılan tahakkuka karşı dava
- KDV iade talebinin reddi, tecil talebinin reddi gibi işlemlere karşı dava
- Belediyelerin tahakkuk ettirdiği emlak vergisi, çevre temizlik vergisi, ilan ve reklam vergisi gibi yerel vergi ve harçlara karşı dava
- Gümrük vergilerine ve gümrük idari para cezalarına karşı, Gümrük Kanunu’ndaki itirazın reddinden sonra açılan dava
Vergi cezalarına karşı izlenecek yollar ve uzlaşma, sitemizdeki Vergi Cezasına İtiraz yazısında; ödeme emri ise Amme Alacağı Ödeme Emrine İtiraz yazısında ayrıca anlatılmıştır.
Vergi mahkemesinin görev alanı dışında kalanlar
Her kamu alacağı vergi değildir. 2576 sayılı Kanun’un 6. maddesinin (b) bendi, 6183 sayılı Kanun’a ilişkin davaları yalnızca “(a) bendindeki konularda” vergi mahkemesine verir. Bu nedenle vergi niteliği taşımayan bir kamu alacağının tahsili için düzenlenen işlemlere karşı dava, 2576 sayılı Kanun’un 5. maddesindeki genel görev kuralı uyarınca idare mahkemesinde açılır.
Uygulamada en çok karıştırılan örnekler şunlardır:
İmar para cezası. 3194 sayılı İmar Kanunu’nun 42. maddesine göre belediye encümeninin verdiği idari para cezası vergi değildir. Bu cezaya ve tahsili için düzenlenen tahakkuk fişine karşı dava idare mahkemesinde görülür. Danıştay İdari Dava Daireleri Kurulu, imar para cezası için düzenlenip ilgiliye tebliğ edilen tahakkuk fişinin ayrıca dava konusu yapılabileceğini kabul etmiştir:
Danıştay İdari Dava Daireleri Kurulu, 16.10.2025 tarihli, E. 2025/2702, K. 2025/1948 sayılı kararı
Bu durumda, dava konusu 06/07/2021 tarihli fiş ile, 6183 sayılı Kanun’un 37. maddesi uyarınca borcun bildirilip, ödenmesi için davacıya süre verildiği, bu süre içinde borcun ödenmemesi halinde, anılan Kanun kapsamında düzenlenecek ödeme emrine dayanak teşkil edeceği hususları dikkate alındığında, söz konusu işlemin davacının hukukunda etki ve sonuç doğuran, idari davaya konu olabilecek kesin ve yürütülmesi gereken bir işlem olduğu sonucuna varılmıştır.
Trafik ve diğer kabahat cezaları. 5326 sayılı Kabahatler Kanunu’na göre verilen idari para cezalarına karşı, özel kanunda aksi öngörülmedikçe sulh ceza hâkimliğine başvurulur. Bu cezalar vergi mahkemesinin görev alanına girmez.
Vergi suçları. Sahte fatura düzenleme ve kullanma gibi 213 sayılı Vergi Usul Kanunu’nun (VUK) 359. maddesindeki suçların ceza yargılaması asliye ceza mahkemesinde yapılır. Aynı olay nedeniyle yapılan tarhiyat ve kesilen vergi ziyaı cezasına karşı dava ise vergi mahkemesinde ayrıca görülür. İki yargılama birbirinden bağımsız yürür.
Yetkili vergi mahkemesi
Görevli mahkeme vergi mahkemesi olduğunda hangi şehirdeki vergi mahkemesine başvurulacağı İYUK’un 37. maddesine göre belirlenir:
2577 sayılı İdari Yargılama Usulü Kanunu m. 37/1
Bu Kanununa göre vergi uyuşmazlıklarında yetkili mahkeme: a) Uyuşmazlık konusu vergi, resim, harç ve benzeri mali yükümleri tarh ve tahakkuk ettiren, zam ve cezaları kesen, b) (Ek: 10/6/1994-4001/17 md.) Gümrük Kanununa göre alınması gereken vergilerle Vergi Usul Kanunu gereğince şikayet yoluyla vergi düzeltme taleplerinin reddine ilişkin işlemlerde; vergi, resim, harç ve benzeri mali yükümleri tarh ve tahakkuk ettiren, c) Amme Alacaklarının Tahsil Usulu Kanunun uygulanmasında, ödeme emrini düzenleyen, d) Diğer uyuşmazlıklarda dava konusu işlemi yapan, Dairenin bulunduğu yerdeki vergi mahkemesidir.
Örneğin İstanbul’daki bir vergi dairesinin kestiği cezaya karşı dava İstanbul vergi mahkemelerinde açılır. Mükellefin Ankara’da oturması yetkiyi değiştirmez. Ödeme emri başka bir şehirdeki vergi dairesince düzenlenmişse dava, ödeme emrini düzenleyen dairenin bulunduğu yerdeki vergi mahkemesinde açılır.
Görevsiz ya da yetkisiz mahkemede açılan dava
Dava dilekçesi yanlış mahkemeye verilirse dava hakkı kendiliğinden kaybolmaz. Danıştay, idare ve vergi mahkemeleri görev ve yetki konusunu kendiliğinden inceler; görevsiz ya da yetkisiz olduğuna karar veren mahkeme dosyayı görevli ve yetkili mahkemeye gönderir (İYUK m. 15). Süresi içinde görevsiz mahkemeye başvurulmuş olması, süre bakımından korunur (İYUK m. 9). Yine de gecikme yaşanır; ödeme emri gibi kısa süreli işlemlerde dilekçenin doğru mahkemeye verilmesi tahsilatın durdurulması bakımından önemlidir.
Tek hâkim ve kurul
Vergi mahkemesinde davalar kural olarak üç hâkimden oluşan kurulda görülür. Kanunda belirtilen parasal sınırın altındaki uyuşmazlıklar tek hâkimle çözülür (2576 sayılı Kanun m. 7). Bu sınır 16.07.2026 tarihli 7589 sayılı Kanunla yeniden düzenlenmiştir. Tek hâkim ya da kurul tarafından verilen karara karşı kanun yolları aynıdır: tutar sınırını aşan davalarda bölge idare mahkemesine istinaf, belirli tutarın üzerinde ayrıca Danıştay’a temyiz yolu açıktır. Ayrıntılar sitemizdeki İdari Yargıda İstinaf ve Temyiz yazısındadır.
Süreç
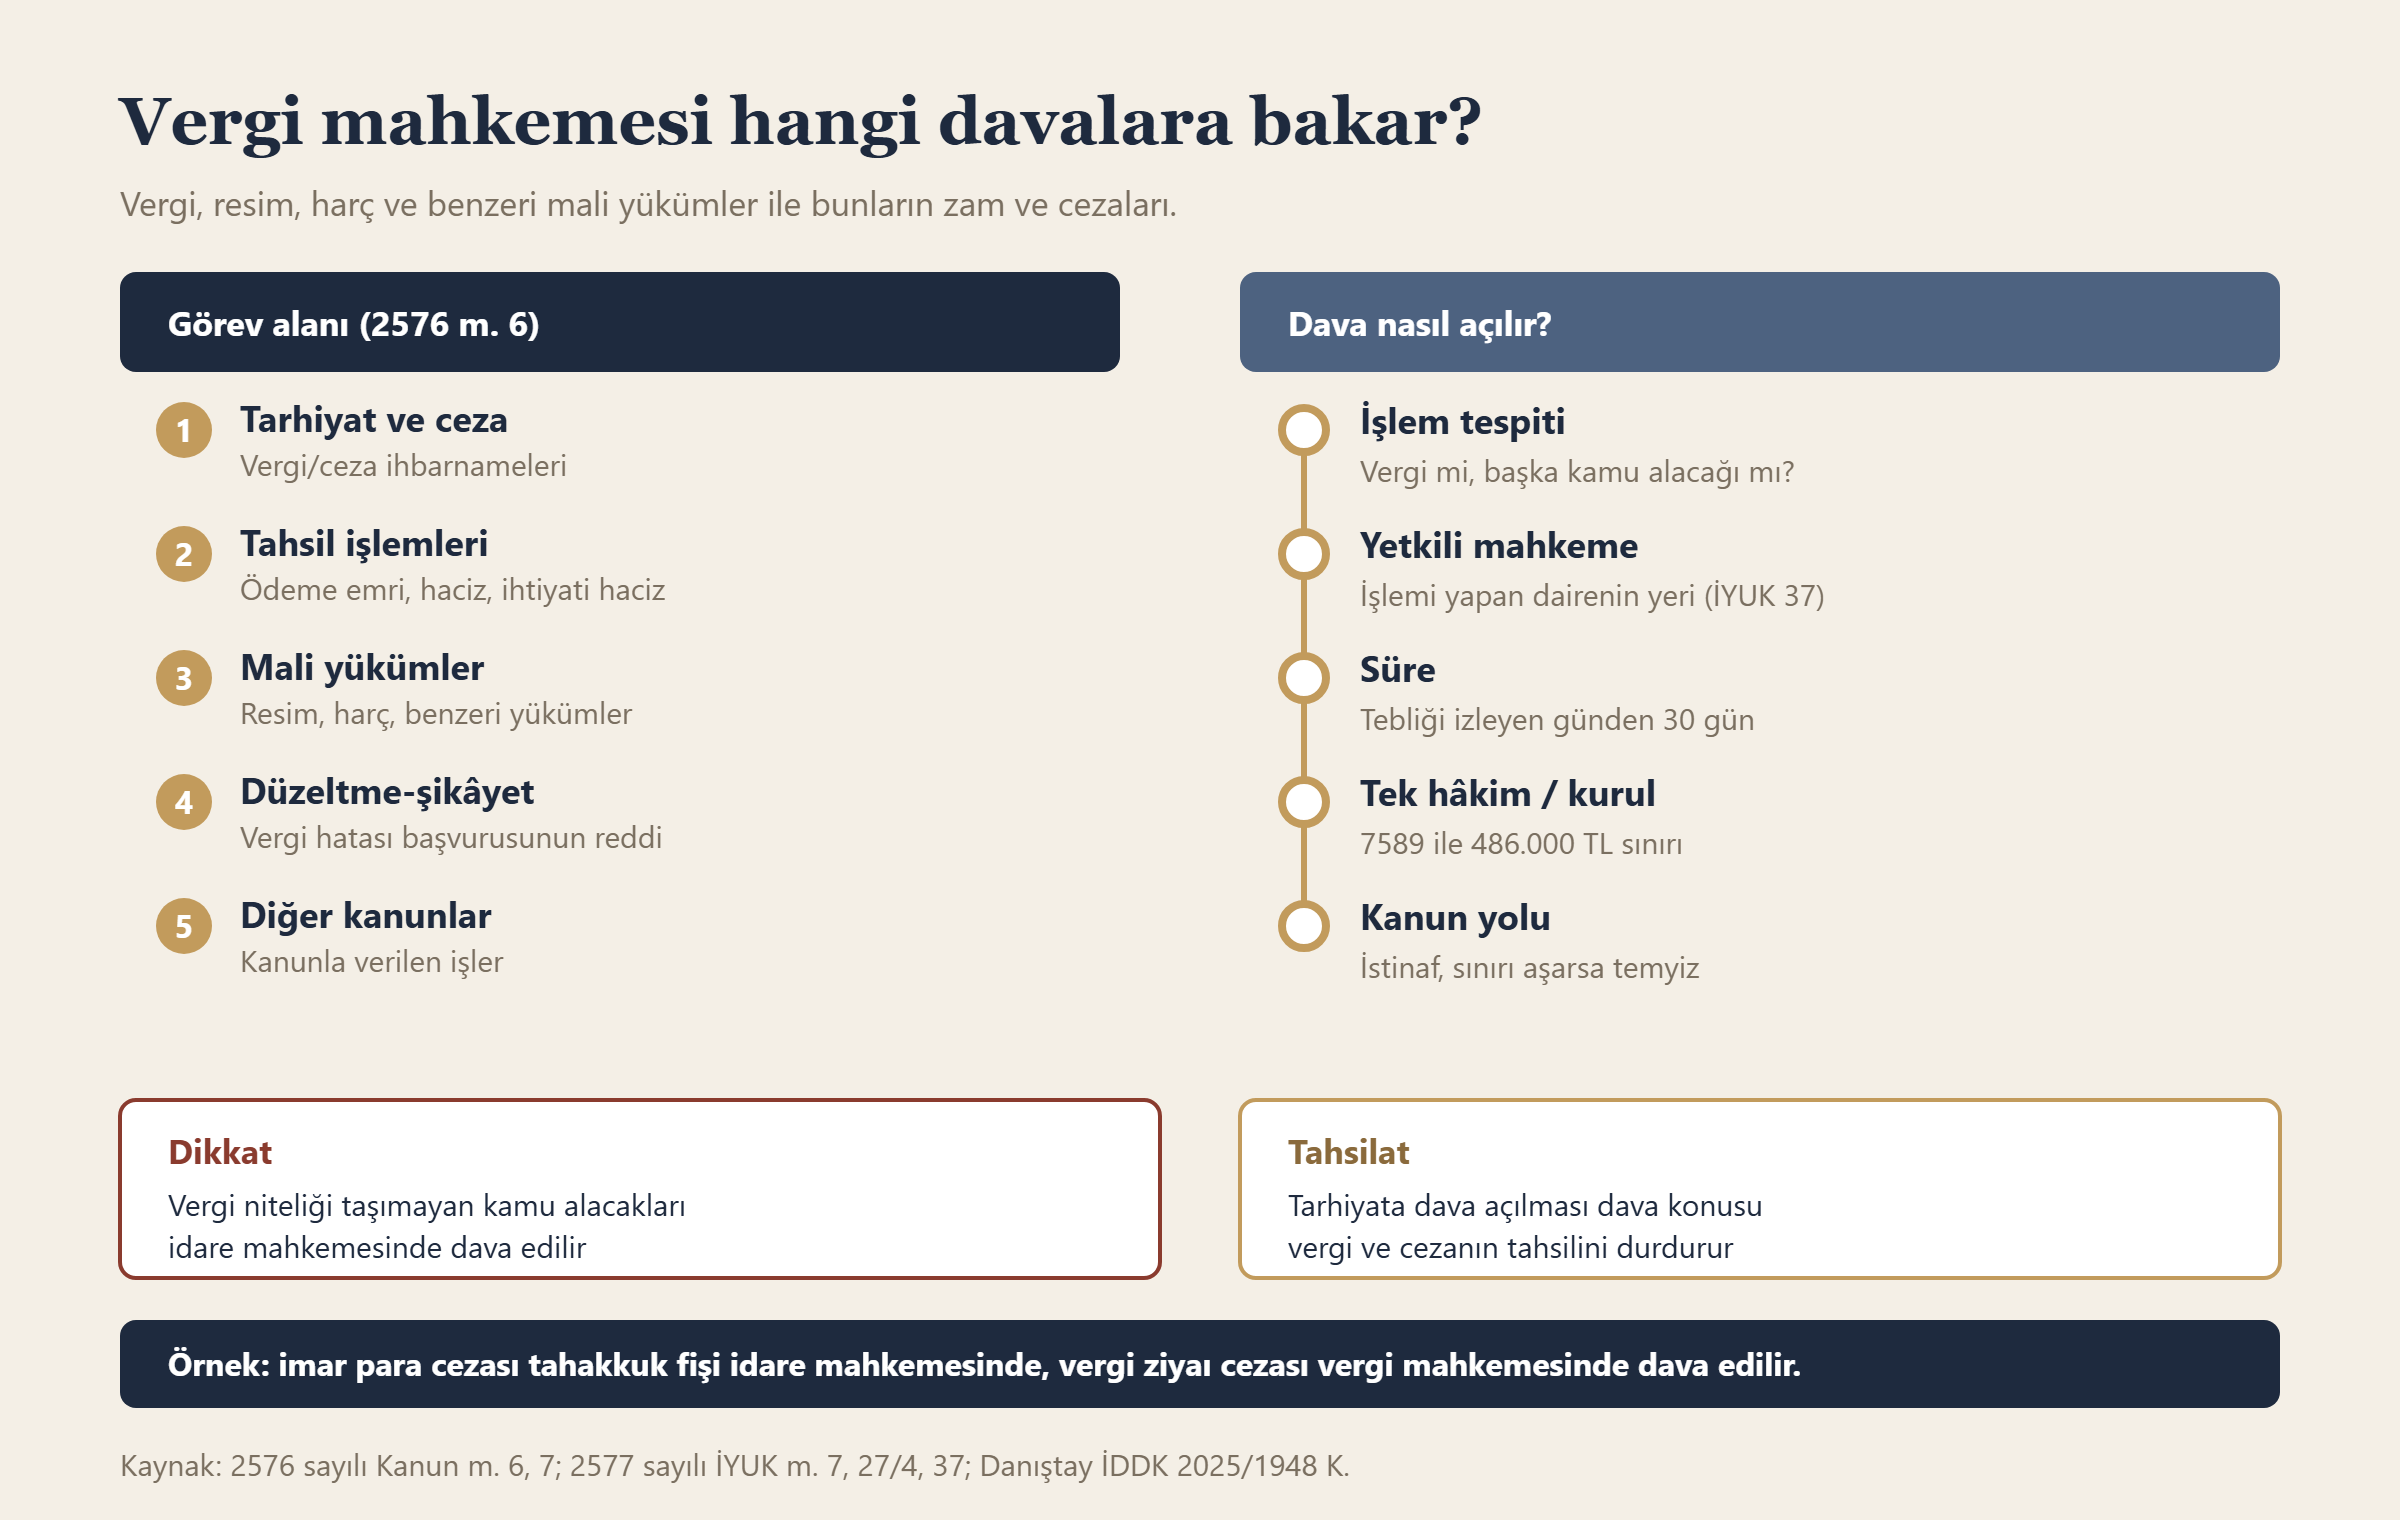
- Dava konusu işlemin türü belirlenir: vergi ve ceza ihbarnamesi, ödeme emri, haciz, düzeltme talebinin reddi.
- Alacağın vergi niteliği taşıyıp taşımadığına bakılır; vergi değilse dava idare mahkemesinde açılır.
- İşlemi yapan dairenin bulunduğu yerdeki vergi mahkemesi tespit edilir (İYUK m. 37).
- Süre hesaplanır: kural otuz gün, ödeme emrinde on beş gün.
- Dilekçe vergi mahkemesine ya da İYUK m. 4’te sayılan başka bir mahkemeye verilir.
Sıkça sorulan sorular
Vergi mahkemesi hangi davalara bakar?
Vergi, resim, harç ve benzeri mali yükümlerle bunların zam ve cezalarına ve bu alacakların 6183 sayılı Kanun’a göre tahsiline ilişkin davalara bakar (2576 sayılı Kanun m. 6).
Emlak vergisine itiraz hangi mahkemede yapılır?
Emlak vergisi belediyeye ait bir vergidir. Belediyenin tahakkukuna karşı dava vergi mahkemesinde açılır.
İmar para cezasına karşı vergi mahkemesinde dava açılabilir mi?
Hayır. İmar para cezası vergi değildir; dava idare mahkemesinde açılır.
Gümrük vergisine karşı doğrudan dava açılabilir mi?
Gümrük Kanunu’na göre önce idari itiraz yoluna gidilir. İtirazın reddi üzerine vergi mahkemesinde dava açılır.
Dilekçe yanlış mahkemeye verilirse ne olur?
Mahkeme görevsizlik ya da yetkisizlik kararı vererek dosyayı görevli ve yetkili mahkemeye gönderir. Süresi içinde yapılan başvuru korunur.
Sonuç
Dava açmadan önce iki soru cevaplanmalıdır: işlemin konusu vergi mi, başka bir kamu alacağı mı; işlemi hangi daire yaptı. Vergi ise dava, işlemi yapan dairenin bulunduğu yerdeki vergi mahkemesinde otuz gün içinde, ödeme emrinde on beş gün içinde açılır.
Mevzuat: 2576 sayılı Kanun, 2577 sayılı İdari Yargılama Usulü Kanunu.
Bu yazı, 22 Ekim 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durumunuz için hukuki destek alınız.