

Vergi ziyaı cezası, verginin zamanında ya da tam olarak tahakkuk ettirilmemesi hâlinde kesilen vergi cezasıdır. Kural olarak ziyaa uğratılan verginin bir katı tutarındadır. Ziya sahte ya da muhteviyatı itibarıyla yanıltıcı belge gibi 359. maddedeki fiillerle doğmuşsa ceza üç kat uygulanır. Beyannamenin inceleme başlamadan, süresinden sonra verilmesi hâlinde ceza yarı oranda kesilir. Ceza, verginin doğduğu yılı izleyen yılın başından itibaren beş yıl içinde kesilmelidir.
KISA CEVAP
- Vergi ziyaı, verginin zamanında tahakkuk ettirilmemesi ya da eksik tahakkuk ettirilmesidir (VUK m. 341).
- Ceza ziyaa uğratılan verginin bir katıdır; VUK m. 359’daki fiillerle ziyaa sebebiyet verilmişse üç katıdır (VUK m. 344).
- Kanuni süresinden sonra, inceleme başlamadan ve takdire sevk edilmeden verilen beyannamelerde ceza yüzde elli oranında uygulanır.
- Mükellefiyet tesis ettirilmeden, vergi dairesinin bilgisi dışında faaliyette bulunulmuşsa ceza yüzde elli artırılır (7524 sayılı Kanunla eklenen fıkra).
- Ceza kesme zamanaşımı beş yıldır; ihbarnamenin bu süre içinde tebliği zamanaşımını keser (VUK m. 374).
- Yetkili makamın yazılı yanlış izahatı, içtihat değişikliği, mücbir sebep ve ölüm hâllerinde ceza kesilmez (VUK m. 369, 372, 373).
Vergi ziyaı nedir?
213 sayılı Vergi Usul Kanunu m. 341/1
Vergi ziyaı, mükellefin veya sorumlunun vergilendirme ile ilgili ödevlerini zamanında yerine getirmemesi veya eksik yerine getirmesi yüzünden, verginin zamanında tahakkuk ettirilmemesini veya eksik tahakkuk ettirilmesini ifade eder.
Beyannamenin hiç verilmemesi, matrahın eksik beyan edilmesi, gider olarak kabul edilmeyecek bir harcamanın indirilmesi ya da haksız yere vergi iadesi alınması vergi ziyaı doğurur. Verginin sonradan tahakkuk ettirilmesi ya da haksız iadenin geri alınması cezayı ortadan kaldırmaz (VUK m. 341/3).
Vergi ziyaı cezası için mükellefin kastı aranmaz. Ödevin zamanında ya da tam yerine getirilmemesi ve bu yüzden verginin eksik tahakkuk etmesi yeterlidir. Kastın önemi, 359. maddedeki fiillerde ortaya çıkar: bu fiiller hem cezayı üç katına çıkarır hem de ayrıca vergi kaçakçılığı suçu olarak ceza mahkemesinde yargılanmayı gerektirir.
Ceza ne kadar kesilir?
213 sayılı VUK m. 344/1-3
341 inci maddede yazılı hallerde vergi ziyaına sebebiyet verildiği takdirde, mükellef veya sorumlu hakkında ziyaa uğratılan verginin bir katı tutarında vergi ziyaı cezası kesilir. Vergi ziyaına 359 uncu maddede yazılı fiillerle sebebiyet verilmesi halinde bu ceza üç kat, bu fiillere iştirak edenlere ise bir kat olarak uygulanır. Vergi incelemesine başlanılmasından veya takdir komisyonuna sevk edilmesinden sonra verilenler hariç olmak üzere, kanuni süresi geçtikten sonra verilen vergi beyannameleri için bu madde uyarınca kesilecek ceza yüzde elli oranında uygulanır.
Oranlar şöyle özetlenebilir:
| Durum | Ceza |
|---|---|
| Genel kural | Ziyaa uğratılan verginin 1 katı |
| VUK m. 359’daki fiillerle ziya (sahte belge, defter ve kayıtlarda hile gibi) | 3 kat; fiile iştirak eden için 1 kat |
| Süresinden sonra, inceleme ve takdire sevkten önce verilen beyanname | Hesaplanan cezanın yüzde ellisi |
| Kayıt dışı faaliyet (mükellefiyet tesis ettirilmeden) | Yukarıdaki cezalar yüzde elli artırılır |
Son satırdaki artırım 28.07.2024 tarihli 7524 sayılı Kanunla eklenmiştir:
213 sayılı VUK m. 344 (7524 sayılı Kanunla eklenen fıkra)
Vergi kanunlarına göre mükellefiyet tesis ettirilmesi gerektiği halde bu zorunluluğa uyulmaksızın vergi dairesinin ıttılaı dışında ticari, zirai veya mesleki faaliyette bulunmak suretiyle vergi ziyaına sebebiyet verilmesi durumunda, birinci, ikinci ve üçüncü fıkralara göre kesilecek vergi ziyaı cezası yüzde elli artırılarak uygulanır. Aynı vergi türü ve dönemine ilişkin daha sonra yapılacak tarhiyatlar nedeniyle kesilecek vergi ziyaı cezalarına da aynı artırım hükmü tatbik edilir.
Vergi ziyaı cezasının yanında ayrıca gecikme faizi de hesaplanır. Her vergi için 300 TL’ye ulaşmayan cezalar kesilmez; damga vergisinde her kâğıt için ceza 150 TL’den az olamaz (VUK m. 343, 2026 tutarları).
Tekerrür: cezanın artırılması
Ceza kesilen ve cezası kesinleşen mükellefe belirli süre içinde yeniden ceza kesilirse ceza artırılır:
213 sayılı VUK m. 339/1 (7338 sayılı Kanunla değişik)
Vergi ziyaına sebebiyet vermekten veya usulsüzlükten dolayı ceza kesilen ve cezası kesinleşenlere, vergi ziyaı cezasında cezanın kesinleştiği tarihi izleyen günden itibaren beşinci yılın isabet ettiği takvim yılının sonuna kadar, usulsüzlükte cezanın kesinleştiği tarihi izleyen günden itibaren ikinci yılın isabet ettiği takvim yılının sonuna kadar tekrar ceza kesilmesi durumunda, vergi ziyaı cezası yüzde elli, usulsüzlük cezası yüzde yirmibeş oranında artırılmak suretiyle uygulanır. Şu kadar ki, artırım tutarı kesinleşen cezadan (kesinleşen birden fazla ceza olması durumunda bunlardan tutar itibarıyla en yükseğinden) fazla olamaz.
Tekerrür için önceki cezanın kesinleşmiş olması gerekir. Dava sürerken kesinleşmemiş bir ceza tekerrüre esas alınamaz. Artırım tutarı da önceki kesinleşmiş cezayı aşamaz.
Aynı fiil hem ziya hem usulsüzlük doğurursa
Tek bir fiille hem vergi ziyaı hem usulsüzlük işlenmişse yalnızca tutarca ağır olan ceza kesilir (VUK m. 336/1). Örneğin fatura düzenlenmeyerek hasılat gizlenmişse aynı olay için hem vergi ziyaı hem özel usulsüzlük cezası çıkabilir. Bu durumda fiilin tek mi, ayrı mı olduğu ayrıca incelenmelidir. Usulsüzlük cezası kesildikten sonra aynı fiilin vergi ziyaına da yol açtığı anlaşılırsa, eksik kalan tutar tamamlanır (VUK m. 336/2). Usulsüzlük ve özel usulsüzlük cezaları sitemizdeki Usulsüzlük ve Özel Usulsüzlük Cezası yazısında anlatılmıştır.
Ceza kesilmeyen hâller
213 sayılı VUK m. 369/1
Yetkili makamların mükellefin kendisine yazı ile yanlış izahat vermiş olmaları veya bir hükmün uygulanma tarzına ilişkin bir içtihadın değişmiş olması halinde vergi cezası kesilmez ve gecikme faizi hesaplanmaz.
Bu hükmün uygulanması için izahatın mükellefin kendisine yazıyla verilmiş olması gerekir. Bir başka mükellefe verilen özelge ya da vergi dairesi görevlisinin sözlü bilgisi yeterli değildir.
Kanun ayrıca şu hâllerde ceza kesilmeyeceğini düzenler:
- Mücbir sebep: ağır kaza, ağır hastalık, yangın, deprem gibi olaylar bilinir ya da ispat edilirse vergi cezası kesilmez (VUK m. 373).
- Ölüm: ölüm hâlinde vergi cezası düşer (VUK m. 372). Vergi aslı mirasçılara geçer, ceza geçmez.
- Pişmanlık: mükellef, inceleme başlamadan ve ihbarda bulunulmadan eksikliği kendiliğinden bildirirse vergi ziyaı cezası kesilmez. Şartlar sitemizdeki Pişmanlıkla Beyan yazısında anlatılmıştır.
Zamanaşımı
213 sayılı VUK m. 374/1-1
Aşağıda yazılı süreler geçtikten sonra vergi cezası kesilmez: 1. (Değişik: 23/6/1982-2686/42 md.) vergi ziyaı cezasında cezanın bağlı olduğu vergi alacağının doğduğu takvim yılını takip eden yılın birinci gününden; 353 ve mükerrer 355 inci maddeler uyarınca kesilecek usulsüzlük cezalarında, usulsüzlüğün yapıldığı yılı takip eden yılın birinci gününden başlayarak beş yıl (114 üncü maddenin ikinci fıkrası hükmü ceza zamanaşımı için de geçerlidir.);
Örneğin 2021 yılına ait bir vergi alacağı için süre 01.01.2022’de başlar ve 31.12.2026’da dolar. Ceza ihbarnamesi bu süre içinde tebliğ edilmişse zamanaşımı kesilir. Tebliğin usulsüz olduğu iddiası bu nedenle sonucu doğrudan etkiler. Zamanaşımına uğramış bir ceza için açılan davada mahkeme işlemi iptal eder.
Somut tespit olmadan ceza kesilemez
Vergi ziyaı cezası, tarhiyatın hukuka uygun olmasına bağlıdır. Tarhiyat varsayıma dayanıyorsa ceza da ayakta kalmaz. Danıştay Vergi Dava Daireleri Kurulu’nun incelediği bir uyuşmazlıkta vergi mahkemesi, ortakların banka hesaplarındaki paraların kayıt dışı hasılat sayılarak tarhiyat yapılmasını şu gerekçeyle hukuka aykırı bulmuştur:
Danıştay Vergi Dava Daireleri Kurulu, 28.01.2026 tarihli, E. 2024/437, K. 2026/22 sayılı kararında yer alan vergi mahkemesi gerekçesi
Tarhiyatın dayandığı olgular somut bir şekilde ortaya konulmadan, ortakların ifadesine başvurulmadan, hesaptaki paraların gerçek mahiyeti araştırılmadan varsayım ve kanaate dayalı olarak tarhiyat yapılmıştır.
Kurul bu yöndeki kararı onamıştır. Vergi inceleme raporunda paranın kaynağı araştırılmamış, ilgililerin açıklaması alınmamışsa bu eksiklik davada ileri sürülmelidir.
İhbarname tebliğ edilince
Vergi ziyaı cezası ihbarnamesine karşı üç yol vardır ve hepsinin süresi tebliğden itibaren otuz gündür:
- Cezada indirim: vergi ve cezanın yarısı vadesinde ödenecekse cezanın yarısı indirilir. Dava açılırsa indirim kaybedilir (VUK m. 376).
- Uzlaşma: vergi ziyaı cezaları uzlaşmaya konu edilebilir. 359. maddedeki fiillerle ziyaa sebebiyet verilmesi hâlinde kesilen ceza bu kapsamda değildir (VUK Ek m. 1).
- Dava: vergi mahkemesinde dava açılır; dava, dava konusu vergi ve cezanın tahsilini durdurur (İYUK m. 27/4).
Bu yolların karşılaştırması sitemizdeki Vergi Cezasına İtiraz yazısında, süre hesabı Vergi Davası Açma Süresi yazısında yer alır.
Süreç
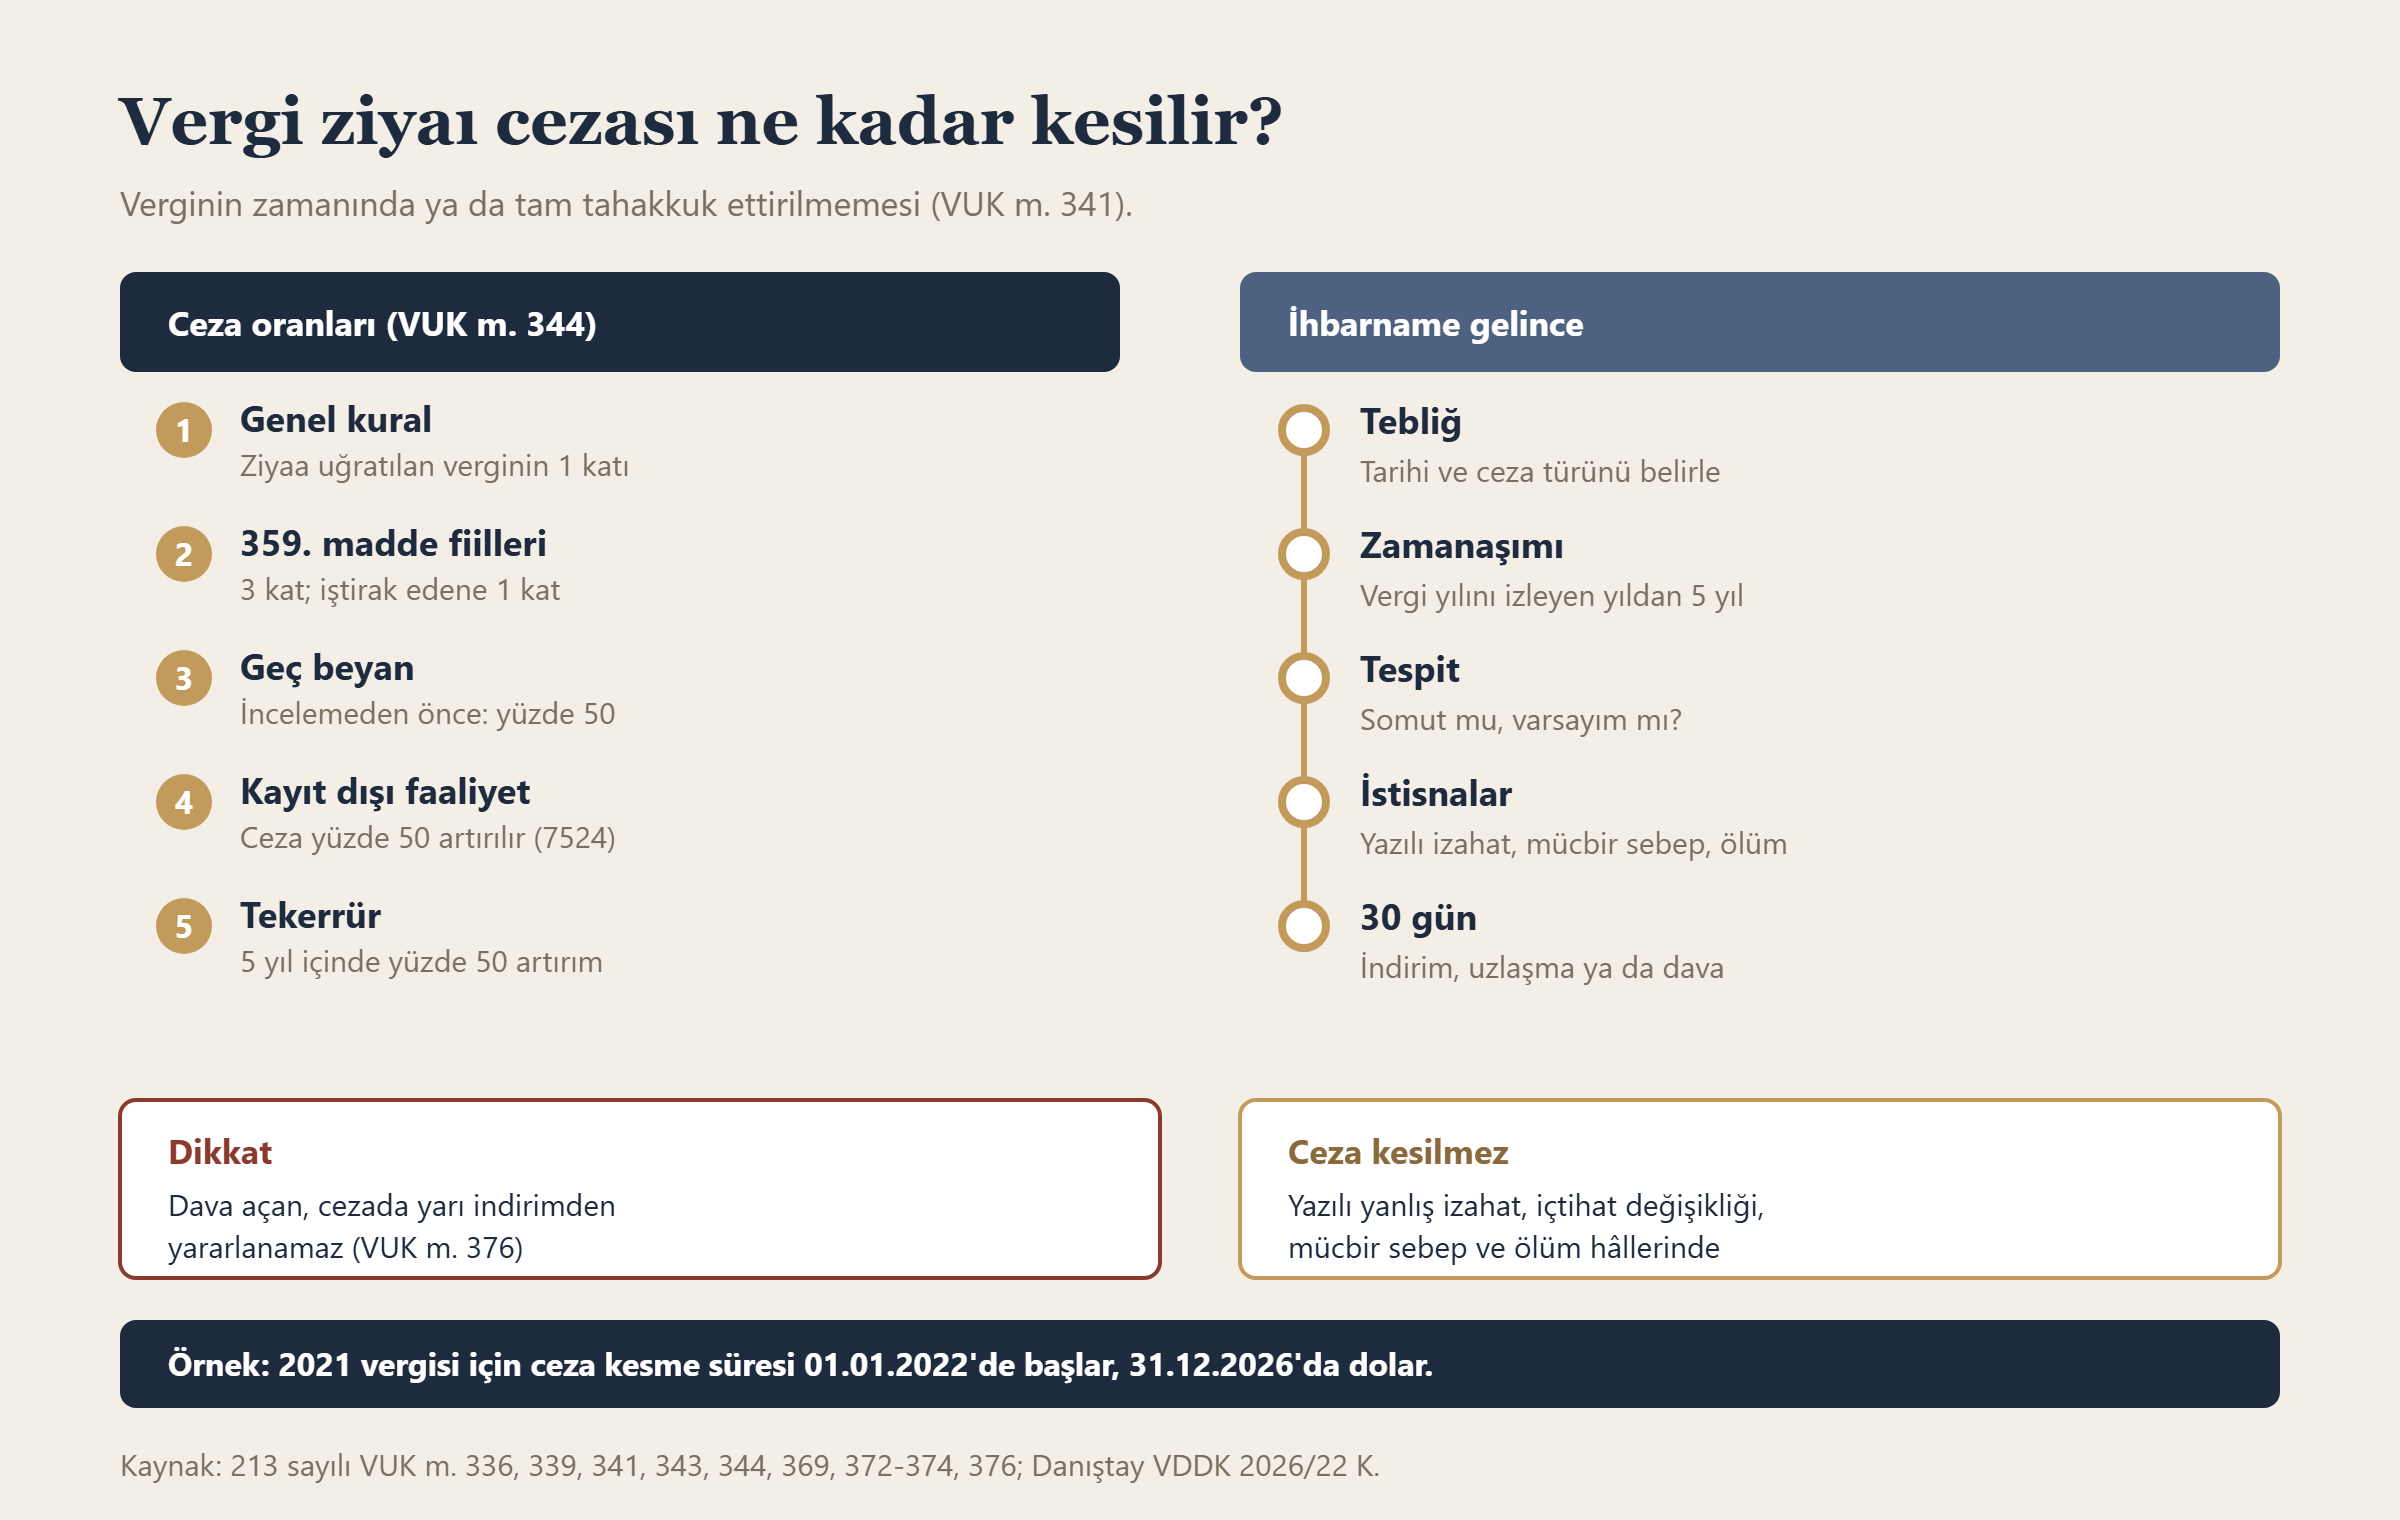
- İhbarnamenin tebliğ tarihi ve cezanın türü (bir kat, üç kat, yarı oran, artırımlı) belirlenir.
- Zamanaşımı, verginin doğduğu yılı izleyen yılın başından itibaren beş yıl olarak hesaplanır.
- Tarhiyatın dayandığı tespitlerin somut olup olmadığı inceleme raporu üzerinden kontrol edilir.
- Cezanın kesilmeyeceği bir hâl (yazılı yanlış izahat, mücbir sebep, pişmanlık) olup olmadığı araştırılır.
- Otuz gün içinde indirim, uzlaşma ya da dava yollarından biri seçilir.
Sıkça sorulan sorular
Vergi ziyaı cezası kaç kat kesilir?
Kural olarak ziyaa uğratılan verginin bir katı kesilir. Sahte ya da yanıltıcı belge gibi 359. maddedeki fiillerde ceza üç kattır.
Geç verilen beyanname için vergi ziyaı cezası kesilir mi?
Kesilir, ancak beyanname inceleme başlamadan ve takdire sevkten önce verilmişse ceza yüzde elli oranında uygulanır. Pişmanlık şartları sağlanmışsa ceza kesilmez.
Vergi ziyaı cezası ne zaman zamanaşımına uğrar?
Verginin doğduğu yılı izleyen yılın ilk gününden başlayarak beş yıl içinde ceza ihbarnamesi tebliğ edilmezse ceza kesilemez.
Mükellef ölürse ceza mirasçılardan istenir mi?
Hayır. Ölüm hâlinde vergi cezası düşer. Vergi aslı ise mirasçılardan istenebilir.
Vergi ziyaı cezası uzlaşmaya konu olabilir mi?
Olabilir. 359. maddedeki fiillerle ziyaa sebebiyet verilmesi hâlinde kesilen cezalar ise uzlaşma kapsamı dışındadır.
Sonuç
Vergi ziyaı cezasında ilk kontrol edilecek iki nokta, zamanaşımı ve tarhiyatın somut tespite dayanıp dayanmadığıdır. Oran, tekerrür ve kayıt dışı faaliyet artırımı cezanın tutarını belirler. İhbarnamenin tebliğinden itibaren otuz gün içinde indirim, uzlaşma ya da dava yollarından biri seçilmezse vergi ve ceza kesinleşir.
Mevzuat: 213 sayılı Vergi Usul Kanunu, 2577 sayılı İdari Yargılama Usulü Kanunu.
Bu yazı, 22 Ekim 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durumunuz için hukuki destek alınız.