
 Av. Emrah Karatay
KISA CEVAP
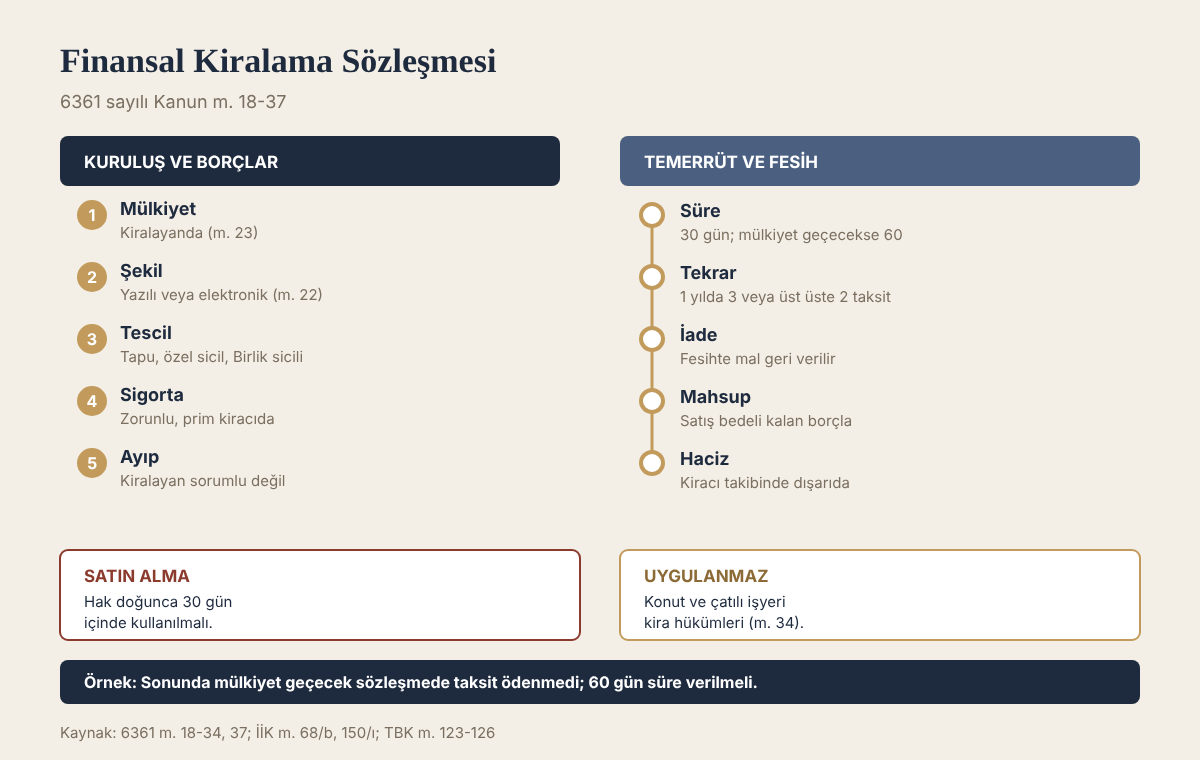
- Finansal kiralama, kiralayanın kiracının seçtiği malı satın alıp zilyetliğini kira bedeli karşılığında kiracıya bıraktığı sözleşmedir; mülkiyet sözleşme süresince kiralayandadır (6361 sayılı Kanun m. 18, 23).
- Sözleşme yazılı veya Kurulun kabul ettiği elektronik yöntemlerle kurulur; taşınmazlarda tapuya, özel sicile kayıtlı taşınırlarda o sicile şerh verilir, diğer taşınırlar Birlik siciline tescil edilir (m. 22).
- Kira bedelini ödemeyen kiracıya otuz günlük süre verilir; süre sonunda mülkiyetin kiracıya geçeceği kararlaştırılmışsa bu süre altmış günden az olamaz (m. 31/1).
- Bir yıl içinde üç kira bedelini veya üst üste ikisini zamanında ödemediği için ihtar alan kiracıyla yapılan sözleşme de feshedilebilir (m. 31/1).
- Feshe rağmen malın satış bedeli vadesi gelmemiş kira bedelleri ve zarardan düşükse farkı kiracı öder; yüksekse farkı kiralayan kiracıya öder (m. 33/1).
- Kiracı aleyhine icra takibinde veya kiracının iflasında finansal kiralama konusu mallar takip ve masa dışında tutulur (m. 28).
İş makinesi, araç, üretim hattı, tıbbi cihaz ve hatta taşınmaz edinmek isteyen işletmeler için finansal kiralama (leasing), banka kredisine yaygın bir alternatiftir. Kiracı malı hemen kullanmaya başlar, kira bedellerini öder ve sözleşme sonunda genellikle sembolik bir bedelle malın mülkiyetini edinir. Ancak ödemelerin aksaması hâlinde fesih, malın iadesi ve kalan borcun hesaplanması gibi sorunlar ortaya çıkar. Bu yazıda 6361 sayılı Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu çerçevesinde finansal kiralama sözleşmesinin kuruluşu, tarafların hak ve borçları, temerrüt, fesih ve sonuçları ele alınmaktadır.
Kanun metni
6361 sayılı Kanun m. 18/1
Finansal kiralama sözleşmesi; kiralayanın, kiracının talebi ve seçimi üzerine üçüncü bir kişiden veya bizzat kiracıdan satın aldığı veya başka suretle temin ettiği veya daha önce mülkiyetine geçirmiş bulunduğu bir malın zilyetliğini, her türlü faydayı sağlamak üzere kira bedeli karşılığında, kiracıya bırakmasını öngören sözleşmedir.
Sözleşmenin nitelikleri
Taraflar ve konu
Sözleşmenin iki tarafı vardır: kiralayan ve kiracı. Kiralayan, BDDK’dan faaliyet izni almış bir finansal kiralama şirketi veya kanunen bu işlemi yapmaya yetkili bir kuruluştur. Malın satıcısı sözleşmenin tarafı değildir; kiralayan malı satıcıdan kiracının seçimi doğrultusunda satın alır.
Sözleşmeye taşınır ve taşınmaz mallar konu olabilir. Patent gibi fikrî ve sınai haklar sözleşme konusu olamaz; ancak bilgisayar yazılımlarının çoğaltılmış nüshaları bu yasağın dışındadır (m. 19/1). Bütünleyici parça veya eklenti niteliğine bakılmaksızın asli niteliğini koruyan her mal tek başına sözleşme konusu olabilir (m. 19/2).
Satıp geri kiralama
Kiralayan, malı bizzat kiracıdan da satın alabilir. Uygulamada “sat ve geri kirala” olarak bilinen bu yöntemde işletme, kendi malını finansal kiralama şirketine satar ve aynı malı kiracı olarak kullanmaya devam eder. Böylece işletme, mülkiyetindeki maldan finansman sağlamış olur. Sözleşme sonunda taşınmazın kiracı adına tapuya tescili tapu harcından müstesnadır (m. 37/2).
Kira bedeli
Finansal kiralama bedeli ve ödeme dönemleri taraflarca belirlenir. Sözleşmede açıkça belirtilmek şartıyla, mal henüz imal veya teslim edilmemiş olsa bile kira bedelleri sözleşme tarihinden itibaren tahsil edilebilir. Sözleşmede aksi belirtilmedikçe malın sözleşme tarihinden itibaren iki yıl içinde kiracıya teslim edilmesi zorunludur (m. 20).
Şekil ve tescil
Finansal kiralama sözleşmesi yazılı olarak veya Kurulun yazılı şeklin yerine geçebileceğini kabul ettiği, müşteri kimliğinin doğrulanmasına imkân veren elektronik yöntemlerle kurulur (m. 22/1). 7247 sayılı Kanunla yapılan değişiklikle uzaktan kurulan sözleşmelere imkân tanınmıştır.
Tescil kuralları malın türüne göre değişir:
- Taşınmazlara ilişkin sözleşmeler tapu kütüğünün şerhler hanesine şerh edilir.
- Araç, gemi veya hava aracı gibi özel sicile kayıtlı taşınırlara ilişkin sözleşmeler o sicile tescil ve şerh edilir.
- Özel sicile kayıtlı olmayan taşınırlara ilişkin sözleşmeler Finansal Kurumlar Birliğinin tuttuğu özel sicile tescil edilir.
Birliğin sicili herkese açıktır ve kimse sicildeki kaydı bilmediğini ileri süremez (m. 22/3). Tescil veya şerhten sonra üçüncü kişilerin mal üzerinde kazandıkları ayni haklar kiralayana karşı ileri sürülemez (m. 22/5). Bu nedenle finansal kiralamaya konu bir makineyi kiracıdan satın alan kişi, iyiniyetli olduğunu ileri sürerek mülkiyeti kiralayana karşı koruyamaz.
Tarafların hak ve borçları
Mülkiyet ve satın alma hakkı
Malın mülkiyeti kiralayana aittir. Taraflar, sözleşme süresi sonunda kiracının malın mülkiyetini satın alma hakkına sahip olacağını kararlaştırabilir (m. 23/1). Tescile tabi taşınırlarda kiracı satın alma hakkını otuz gün içinde kullanmaz ve malı iade etmezse, sözleşmede bu konuda hüküm bulunması ve kiracıya tebligat yapılması şartıyla kiralayan devir işlemlerini tek taraflı olarak yapabilir (m. 23/2).
Kiracının borçları
Kiracı malın zilyedidir ve malı sözleşmenin amacına uygun olarak kullanma hakkına sahiptir (m. 24/1). Bununla birlikte:
- Malı sözleşmeye uygun şekilde ve itinayla kullanmak zorundadır.
- Sözleşmede aksine hüküm yoksa malın bakım, koruma ve onarım masrafları kiracıya aittir.
- Malın sigorta ettirilmesi zorunludur; primleri kiracı öder.
- Sözleşme süresince malın hasar ve ziyaından kiracı sorumludur. Sigortanın karşılamadığı kısmı kiracı öder (m. 24/5).
Ayıptan sorumluluk
Kiracının seçimi ve talebi üzerine üçüncü kişiden sağlanan malın ayıplı olmasından kiralayan sorumlu tutulamaz (m. 24/6). Bu kural sözleşmenin en önemli özelliklerinden biridir: malı kiracı seçtiği için ayıp riskini de kiracı taşır. Uygulamada kiralayanlar, satıcıya karşı ayıptan doğan haklarını kiracıya devrederek kiracının doğrudan satıcıya başvurmasını sağlar.
Buna karşılık mal, kiralayanın satıcıyla zamanında sözleşme yapmaması, ödemeyi zamanında yapmaması veya kendi kusuru nedeniyle kiracıya teslim edilmezse borçlunun temerrüdüne ilişkin TBK m. 123, 125 ve 126 uygulanır (m. 25).
Devir
Kiracı, kiracılık sıfatını veya sözleşmeden doğan hak ve borçlarını ancak kiralayanın yazılı izniyle devredebilir; devir sicile tescil veya şerh edilir (m. 26/1). Kiralayan ise sözleşmede yetki verilmemişse malın mülkiyetini üçüncü kişiye devredemez. Yetki varsa devir yalnızca başka bir kiralayana yapılabilir ve kiracıya bildirilmesi gerekir (m. 27).
Sözleşmenin sona ermesi
Sözleşmede aksi kararlaştırılmadıkça sözleşme, süresinin dolması, kiracının iflası, ölümü veya fiil ehliyetini kaybetmesi hâllerinde kendiliğinden sona erer (m. 30/1). Kiracı tasfiyeye girerse veya malın tahsis edildiği işletmesini tasfiye ederse, sözleşmede aksine hüküm yoksa sözleşmeyi süresinden önce feshedebilir (m. 30/2). Taraflardan her biri, sürenin bitiminden en az üç ay önce bildirerek sözleşmenin uzatılmasını isteyebilir; uzatma tarafların anlaşmasına bağlıdır (m. 30/3).
Sözleşme sona erdiğinde satın alma hakkını kullanmayan veya bu hakkı bulunmayan kiracı malı derhâl geri vermek zorundadır (m. 32).
Temerrüt ve fesih
Ödeme temerrüdü
Kiralayan, kira bedelini ödemede temerrüde düşen kiracıya otuz gün süre verir; bu süre içinde de ödeme yapılmazsa sözleşmeyi feshedebilir. Sözleşmede süre sonunda mülkiyetin kiracıya geçeceği kararlaştırılmışsa bu süre altmış günden az olamaz (m. 31/1). Bir yıl içinde üç kira bedelini veya üst üste ikisini zamanında ödemediği için ihtara muhatap olan kiracıyla yapılan sözleşme de feshedilebilir.
Kiralayanın noter aracılığıyla gönderdiği fesih ihtarnameleri bakımından İİK m. 68/b uygulanır (m. 33/4). Bu ihtarnameler, süresinde itiraz edilmemişse itirazın kaldırılmasında belge niteliği kazanabilir. Kiracının ihtarnameye ve hesap özetine süresinde itiraz etmesi bu nedenle önemlidir.
Diğer sözleşmeye aykırılıklar
Taraflardan birinin sözleşmeye aykırı davranması nedeniyle diğer taraftan sözleşmeyi sürdürmesinin beklenemeyeceği hâllerde de sözleşme feshedilebilir (m. 31/2). Malın izinsiz devri, sigortanın yaptırılmaması veya malın amaca aykırı kullanılması bu kapsamdadır.
Fesih hâlinde malın durumu ve tedbir
Uyuşmazlık sırasında mahkemece ihtiyati tedbirle malın kiralayana veya üçüncü kişiye bırakılmasına karar verilirse kiralayan, malın rayiç değeri kadar teminat yatırarak mal üzerinde tasarruf edebilir. Feshin haksız olduğu anlaşılırsa kiralayan kiracının zararını tazmin eder (m. 31/3).
Feshin mali sonuçları
Kiralayan sözleşmeyi feshederse kiracı malı iade etmekle yükümlüdür. İade edilen mal üçüncü kişiye satılırsa (m. 33/1):
- Satış bedeli, vadesi gelmemiş kira bedelleri ile kiralayanın bunu aşan zararı toplamından düşükse aradaki farkı kiracı öder.
- Satış bedeli bu toplamdan yüksekse aradaki farkı kiralayan kiracıya öder.
Sözleşmede aksi bir değer kararlaştırılabilir. Malın yeniden finansal kiralama yoluyla kiralanması hâlinde de aynı esaslar uygulanır. Bu hüküm, kiralayanın hem malı geri alıp hem de kalan kira bedellerinin tamamını talep etmesini, yani sebepsiz zenginleşmesini önler. Kiracı açısından en önemli husus, iade edilen malın gerçek değerinin altında satılmamasıdır; satış bedelinin düşük gösterildiği durumlarda bilirkişi incelemesi talep edilebilir.
Kiracı sözleşmeyi haklı olarak feshederse malı geri verir ve uğradığı zararın tazminini kiralayandan isteyebilir (m. 33/2).
İcra ve iflas
Kiracı aleyhine icra takibi yapılırsa icra memuru finansal kiralama konusu malların takip dışında tutulmasına karar verir. Kiracı iflas ederse iflas memuru bu malların masadan ayrılmasına karar verir. Bu kararlara karşı yedi gün içinde itiraz edilebilir ve icra mahkemesi itirazı en geç bir ay içinde karara bağlar (m. 28).
Kiralayan iflas ederse sözleşme kararlaştırılan sürenin sonuna kadar iflas masasına karşı geçerliliğini korur. Kiralayan aleyhine icra takibinde ise mallar sözleşme süresi içinde haczedilemez (m. 29). Böylece kiracı, kiralayanın mali sorunlarından korunur.
Sözleşmeden doğan borçlara teminat olarak alınan ipoteklerin paraya çevrilmesinde İİK m. 150/ı uygulanır (m. 33/3).
Uygulanmayan hükümler
Finansal kiralama sözleşmelerine TMK’nın mülkiyeti saklı tutma kaydına ilişkin m. 764-766 hükümleri, TBK’nın kısmi ödemeli satışlara ilişkin hükümleri ve konut ile çatılı işyeri kiralarına ilişkin hükümleri uygulanmaz (m. 34). Bu nedenle finansal kiralama konusu bir taşınmazda kiracı, konut kiracılarına tanınan koruyucu hükümlere dayanamaz.
Uygulamada dikkat edilmesi gerekenler
- Sözleşme imzalanmadan önce malın seçimi ve satıcıyla yapılacak teknik şartlar kiracı tarafından dikkatle belirlenmelidir; ayıp riski kiracıdadır.
- Sigorta poliçesinin kapsamı ve yenilenmesi takip edilmelidir; sigortanın karşılamadığı hasar kiracıya aittir.
- Ödeme güçlüğünde otuz ve altmış günlük süreler içinde kiralayanla yapılandırma görüşülmelidir.
- Noter ihtarnameleri ve hesap özetlerine süresinde itiraz edilmelidir.
- Fesih sonrasında malın satış bedeli ve kalan borç hesabı mutlaka denetlenmelidir.
- Sözleşme sonunda satın alma hakkı otuz gün içinde kullanılmalıdır.
Sonuç
Finansal kiralama, mülkiyetin kiralayanda kaldığı, kullanımın ve riskin ise kiracıya geçtiği özel bir finansman sözleşmesidir. Tescil sistemi kiralayanın mülkiyetini üçüncü kişilere karşı korur; ayıp, hasar ve sigorta riski kiracıdadır. Temerrüt hâlinde kiracıya otuz veya altmış günlük süre tanınması, fesihten sonra satış bedelinin kalan borçla mahsubu ve icra ile iflasta malların korunması, sözleşmenin dengesini sağlayan başlıca kurallardır.
Mevzuat: 6361 sayılı Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.