

Ödeme emrinin tebliğinden itibaren on beş gün içinde borç ödenmez ya da mal bildiriminde bulunulmazsa vergi dairesi, mahkeme kararına gerek olmadan borçlunun mallarına haciz uygular (6183 sayılı Kanun m. 62). Haciz banka hesabına, maaşa, araca, taşınmaza ve üçüncü kişilerdeki alacaklara konulabilir. Borçlu ve ailesinin zorunlu ihtiyaçları için gerekli bazı mallar haczedilemez. Ödeme güçlüğü olan borçlu tecil ve taksitlendirme isteyebilir. Hukuka aykırı hacze karşı vergi mahkemesinde dava açılır.
KISA CEVAP
- Haciz, ödeme emrinde verilen on beş günlük süre içinde borç ödenmez ya da mal bildirimi yapılmazsa uygulanır (6183 sayılı Kanun m. 55, 62).
- Vergi dairesi haczi kendisi uygular; icra dairesi ya da mahkeme kararı gerekmez.
- Banka hesapları, araçlar ve taşınmazlar çoğunlukla elektronik ortamda haczedilir.
- Kanunda sayılan bazı mallar haczedilemez; maaş ve ücretin tamamı haczedilemez (6183 sayılı Kanun m. 70, 71).
- Ödemesi borçluyu çok zor duruma düşürecek borçlar için 36 aya kadar tecil ve taksitlendirme istenebilir (6183 sayılı Kanun m. 48).
- Hacze karşı dava süresi otuz gündür (İYUK m. 7).
Haciz hangi aşamada uygulanır?
Vergi borcunun cebrî tahsilinde sıra şöyledir:
- Borç tarh edilir ve kesinleşir.
- Vade gelir, borç ödenmez.
- Ödeme emri tebliğ edilir; on beş gün içinde ödeme ya da mal bildirimi istenir.
- Süre içinde ödeme yapılmazsa haciz uygulanır.
- Haczedilen mallar paraya çevrilir.
Ödeme emrine karşı on beş gün içinde dava açılabilir; bu konu sitemizdeki Vergi Dairesi Ödeme Emrine İtiraz yazısında anlatılmıştır.
Neler haczedilebilir?
Banka hesapları: Vergi daireleri bankalara elektronik haciz bildirisi gönderir. Hesaptaki para, borç tutarı kadar bloke edilir.
Maaş ve ücret: İşverene haciz bildirisi gönderilir. Maaş ve ücretler, borçlunun ve ailesinin geçinmesi için gerekli kısım ayrıldıktan sonra haczedilir (6183 sayılı Kanun m. 71).
Araç: Trafik kaydına haciz şerhi konulur. Araç satılamaz; gerekirse yakalanarak satışa çıkarılır.
Taşınmaz: Tapu kaydına haciz şerhi işlenir.
Üçüncü kişilerdeki alacaklar: Borçlunun müşterilerinden alacakları, kira gelirleri, hak edişleri haczedilebilir. Üçüncü kişiye gönderilen haciz bildirisine on beş gün içinde itiraz edilmezse borç kabul edilmiş sayılabilir. Bu nedenle bildirim alan şirketler süreyi kaçırmamalıdır.
Haczedilemeyen mallar
6183 sayılı Kanun m. 70, borçlunun ve ailesinin hayatını sürdürmesi için zorunlu olan bazı malları haciz dışında tutar: zorunlu ev eşyası, mesleğin yürütülmesi için gerekli araç ve gereçler bunlardandır. Haczedilemeyecek bir malın haczedilmesi hâlinde haczin kaldırılması için vergi dairesine başvurulabilir; sonuç alınamazsa dava açılır.
Tecil ve taksitlendirme
Borç gerçekse ve tek sorun ödeme güçlüğüyse dava yerine tecil başvurusu uygun yoldur. 6183 sayılı Kanun m. 48’e göre kamu alacağının vadesinde ödenmesi ya da haczin uygulanması borçluyu çok zor duruma düşürecekse, alacak teminat alınarak ve tecil faizi uygulanarak 36 aya kadar taksitlendirilebilir. Belirli tutarın altındaki borçlarda teminat aranmayabilir; güncel tutar Gelir İdaresi Başkanlığı düzenlemelerinde belirlenir.
Tecil edilen borç için haciz uygulanmaz. Taksitler aksatılırsa tecil bozulur ve takip kaldığı yerden devam eder.
Yapılandırma ve haciz
Yapılandırma kanunlarından yararlanılması da takibi durdurur. Ancak şartlar ihlal edilirse durum değişir. Danıştay Vergi Dava Daireleri Kurulu, 6736 sayılı Kanun kapsamında yapılandırılan borcun taksitlerini aksatan borçlunun taşınmazına konulan haczi şöyle değerlendirmiştir:
Danıştay Vergi Dava Daireleri Kurulu, 05.02.2025 tarihli, E. 2024/320, K. 2025/26 sayılı kararı
6736 sayılı Kanun uyarınca kamu alacağının yapılandırılması vergi borcunun vadesini yeniden belirleyen bir durumdur. Cebren tahsil ve takip işlemleri kapsamında düzenlenip tebliğ edilen ödeme emrinden sonra, kamu alacağının 6736 sayılı Kanun uyarınca yapılandırılarak bir ödeme planına bağlanması durumunda, cebren tahsil ve takip süreci durdurulacak ve ödeme planına göre kamu alacağı tahsil edilecektir. Yapılandırılan borcun 6736 sayılı Kanun’un 10. maddesinin (6) numaralı fıkrasında belirtilen sürelerde ödenmemesi nedeniyle anılan Kanun hükümlerinden yararlanma hakkının kaybedilmesi halinde ise cebren tahsil ve takip işlemlerine devam edilecektir.
Olayda borçlu, bir takvim yılında ikiden fazla taksidi ödemediği için yapılandırma hakkını kaybetmiş, vergi dairesi ise yapılandırmayı birkaç ay sonra sistemde kaldırmıştır. Haciz bu ara dönemde uygulanmıştır. Kurul, hakkın kaybedildiği tarihten sonra yapılandırmanın geçerli sayılamayacağını ve haczin bu yönden hukuka aykırı olmadığını kabul etmiştir. Hakkın kaybedildiği tarihten itibaren vergi dairesi, sistemde kaldırma işlemini beklemeden haciz uygulayabilir.
Hacze karşı dava
Hukuka aykırı bir hacze karşı vergi mahkemesinde dava açılabilir. Dava süresi, haczin öğrenildiği ya da haciz yazısının tebliğ edildiği tarihten itibaren otuz gündür (İYUK m. 7). Davada şu iddialar ileri sürülebilir:
- Ödeme emri usulüne uygun tebliğ edilmeden haciz uygulandığı
- Borcun tecil edildiği ya da yapılandırıldığı hâlde haciz uygulandığı
- Haczedilemeyecek bir malın haczedildiği
- Borç tutarını açıkça aşan haciz uygulandığı
- Alacağın tahsil zamanaşımına uğradığı
Dava açılması haczi kendiliğinden kaldırmaz. Haczin kaldırılması ya da paraya çevirmenin durması için yürütmenin durdurulması istenmelidir. Danıştay Vergi Dava Daireleri Kurulu yukarıdaki kararında, yürütmenin durdurulması üzerine kaldırılan hacizden sonra taşınmazın satılmış olmasının, haczin hukuka uygunluğunun denetlenmesine engel olmadığını da belirtmiştir.
Süreç
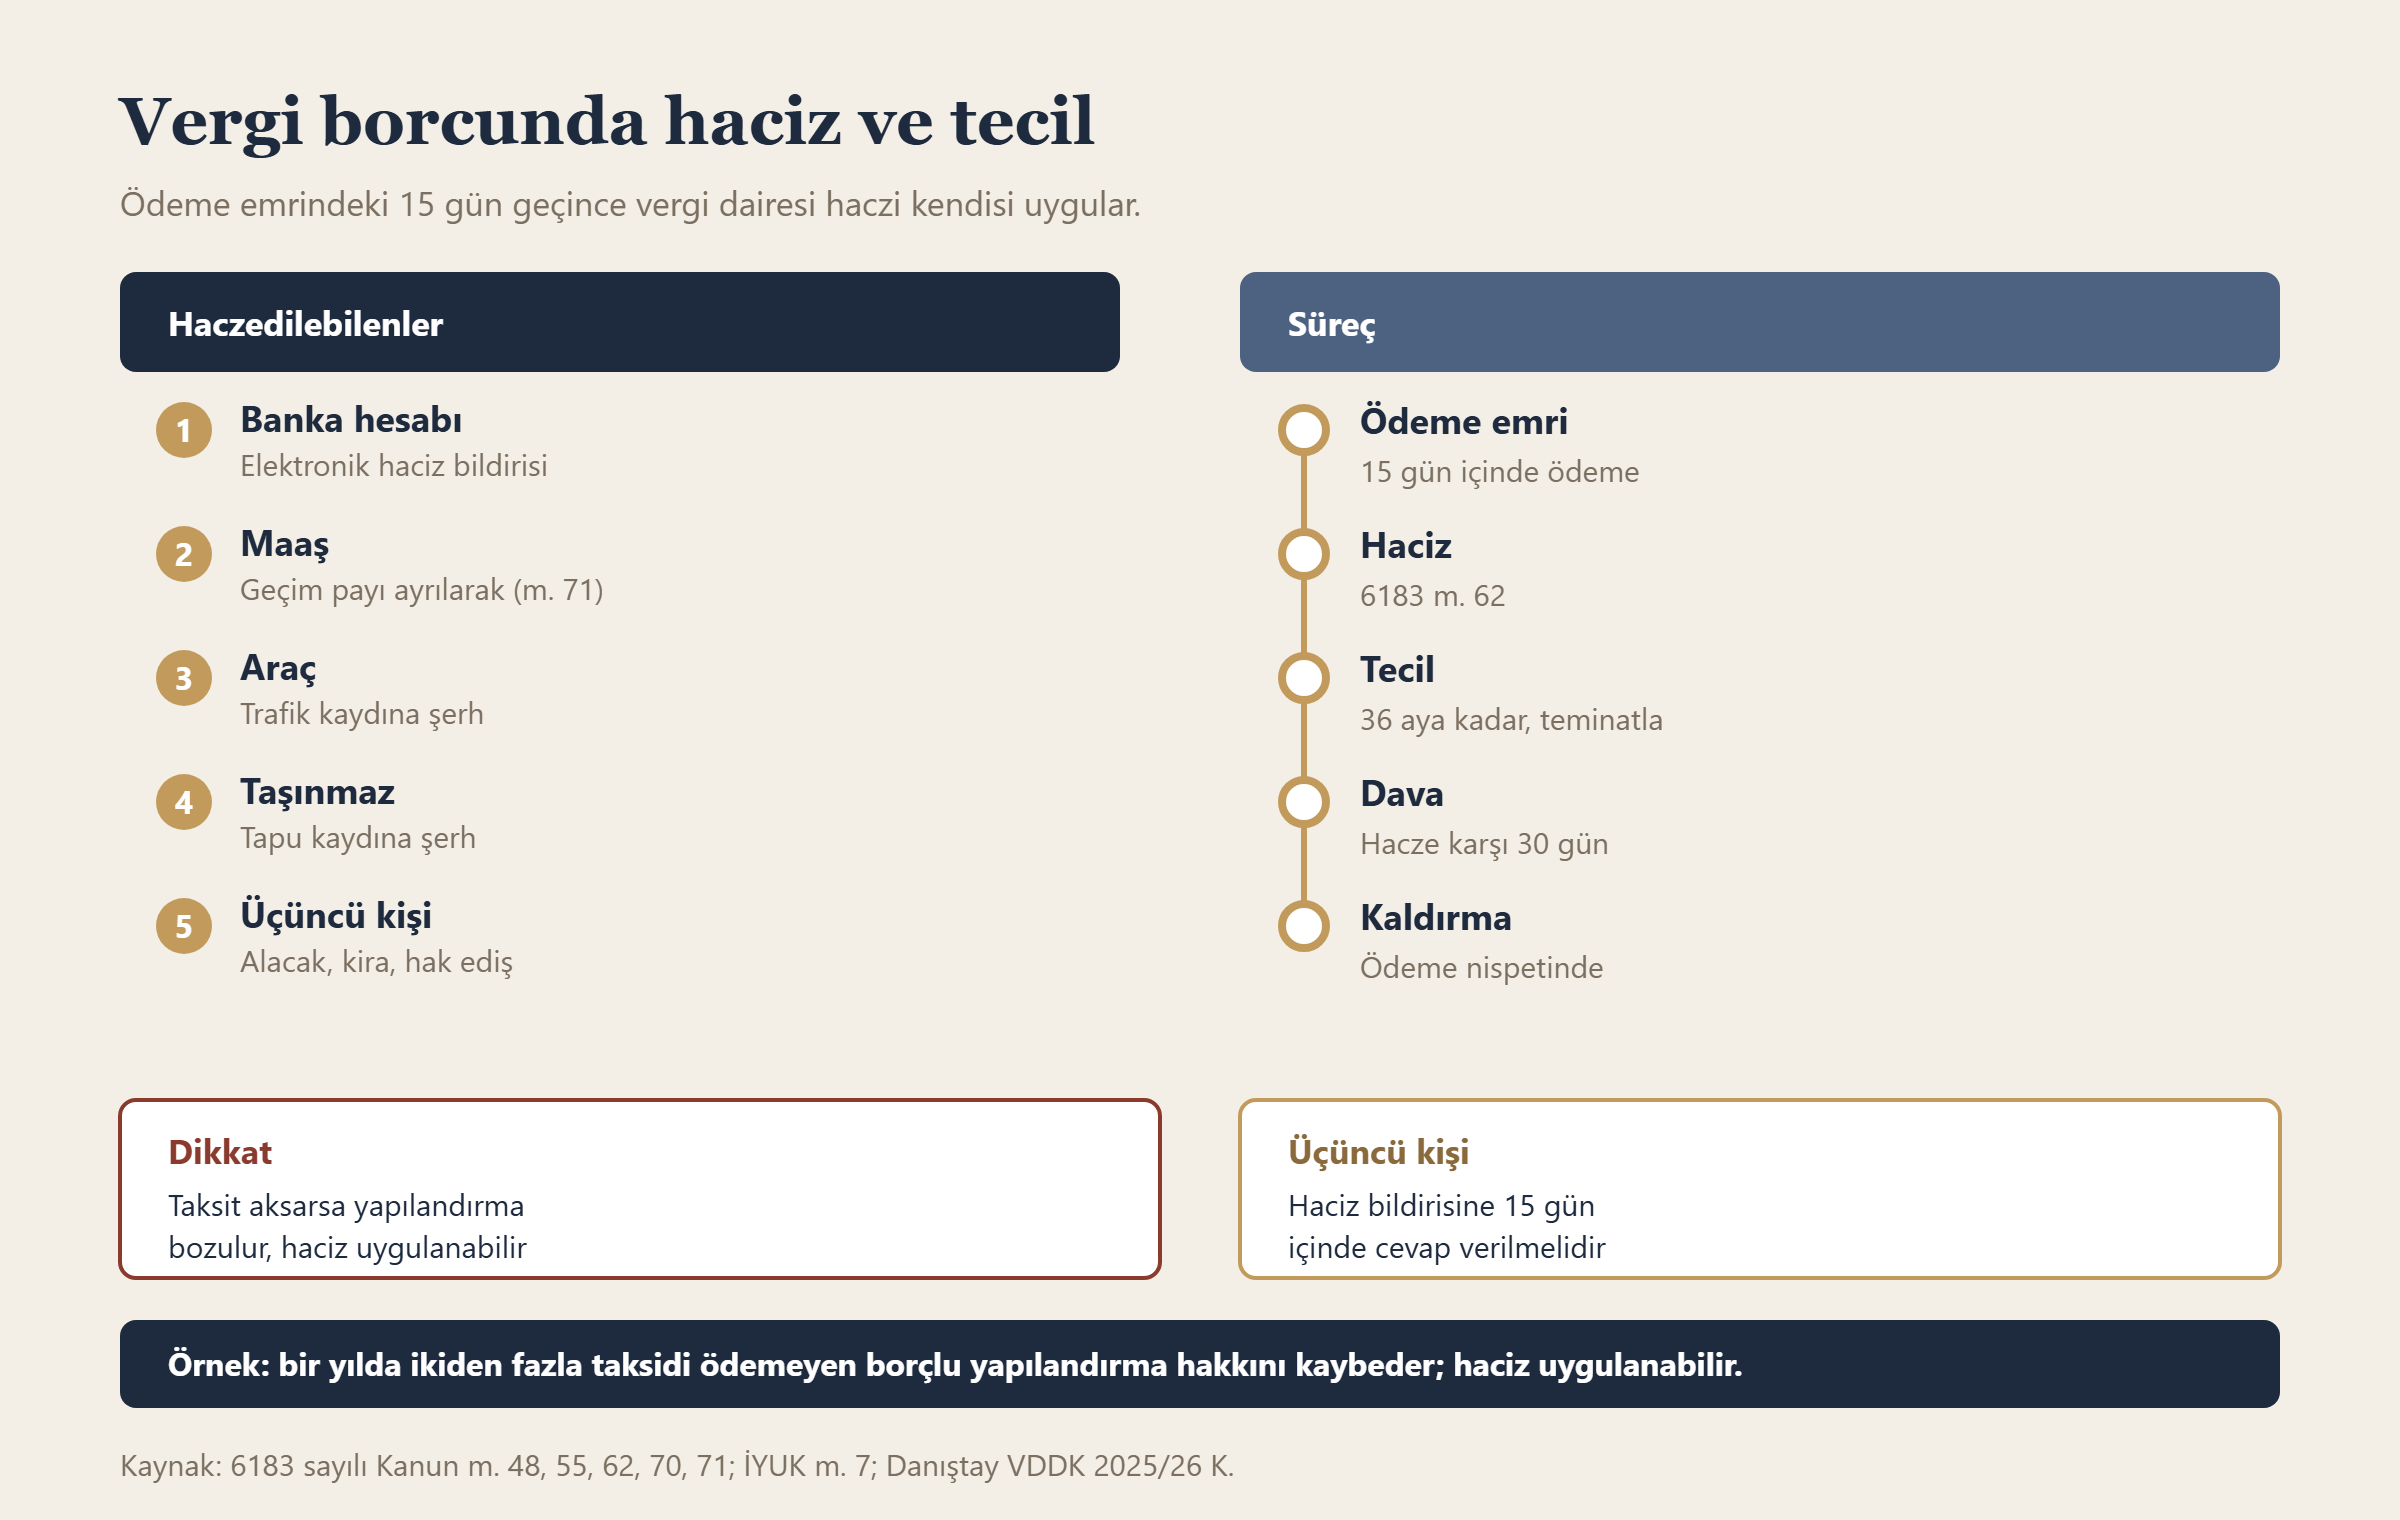
- Ödeme emri tebliğ edilir; on beş gün içinde ödeme ya da mal bildirimi
- Ödeme yoksa haciz bildirisi: banka, maaş, araç, taşınmaz
- Ödeme güçlüğü varsa tecil ve taksitlendirme başvurusu
- Hukuka aykırı hacze karşı otuz gün içinde dava ve yürütmenin durdurulması talebi
- Borç ödenince ya da tecil edilince haczin kaldırılması
Sıkça sorulan sorular
Vergi borcu nedeniyle banka hesabına haciz konulabilir mi?
Evet. Vergi daireleri bankalara elektronik haciz bildirisi göndererek hesaplardaki parayı borç tutarı kadar haczedebilir.
Maaşın tamamı haczedilebilir mi?
Hayır. Borçlu ve ailesinin geçinmesi için gerekli kısım ayrıldıktan sonra kalan kısım haczedilir.
Haciz nasıl kaldırılır?
Borç ödenirse, tecil ya da yapılandırma yapılırsa haciz ödeme nispetinde kaldırılır. Hukuka aykırı haciz için vergi mahkemesinde dava açılır.
Tecil başvurusu yapılırsa haciz uygulanır mı?
Tecil kabul edildikten sonra haciz uygulanmaz. Başvuru aşamasında vergi dairesinin uygulaması kontrol edilmelidir.
Üçüncü kişiye gelen haciz bildirisine ne yapılmalıdır?
Borçluya borç bulunmuyorsa bu durum on beş gün içinde vergi dairesine bildirilmelidir. Süre geçirilirse borç kabul edilmiş sayılabilir.
Sonuç
Ödeme emri tebliğ edildiğinde on beş günlük süre, hem dava hem de haciz bakımından başlangıç noktasıdır. Borç tartışmalı değilse bu sürede tecil başvurusu yapılması; haciz uygulanmışsa tebliğ ve yapılandırma kayıtlarının otuz gün içinde incelenmesi gerekir.
Mevzuat: 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun, 2577 sayılı İdari Yargılama Usulü Kanunu.
Bu yazı, 22 Ekim 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durumunuz için hukuki destek alınız.