
 Av. Emrah Karatay
Sahte fatura kullandığı veya defterlerini gizlediği tespit edilen bir mükellef, çoğu zaman aynı olay nedeniyle iki ayrı yargılamayla karşılaşır. Bir yanda vergi idaresinin tarh ettiği vergi ve kestiği vergi ziyaı cezası, diğer yanda Cumhuriyet başsavcılığının açtığı kamu davası bulunur. Türk hukukunda “vergi suçları mahkemesi” adıyla ayrı bir mahkeme türü yoktur. Vergi kaçakçılığı suçlarına ceza mahkemeleri, vergi ve vergi cezalarına ilişkin uyuşmazlıklara ise vergi mahkemeleri bakar.
KISA CEVAP
- 213 sayılı Vergi Usul Kanunu’nun 359. maddesinde yazılı vergi kaçakçılığı suçlarında görevli mahkeme kural olarak asliye ceza mahkemesidir.
- Vergi ziyaı cezası, usulsüzlük cezası ve tarhiyata karşı açılan davalar ise idari yargının bir kolu olan vergi mahkemelerinde görülür.
- Kamu davası açılabilmesi için rapor değerlendirme komisyonunun mütalaasıyla birlikte Cumhuriyet başsavcılığına bildirim yapılması gerekir (VUK 367).
- VUK 359’daki suçlardan dolayı cezaya hükmedilmesi, vergi ziyaı veya usulsüzlük cezalarının ayrıca uygulanmasına engel değildir.
- Ceza davası ile vergi davası ayrı yargı kollarında yürür. İki yargılamanın birbirini bağlamayacağını öngören VUK 367’nin son fıkrası Anayasa Mahkemesince iptal edildiğinden, bir yargılamadaki karar diğerinde somut olayın özelliğine göre etkili olabilir.
- Gümrük ve kaçakçılık suçları 5607 sayılı Kanun’a tabidir ve bu yazının konusu olan VUK suçlarından ayrıdır.
Kanun metni
213 sayılı Vergi Usul Kanunu m. 367 (birinci, ikinci, üçüncü ve son fıkralar)
Yaptıkları inceleme sırasında 359 uncu maddede yazılı suçların işlendiğini tespit eden Vergi Müfettişleri ve Vergi Müfettiş Yardımcıları tarafından ilgili rapor değerlendirme komisyonunun mütalaasıyla doğrudan doğruya ve vergi incelemesine yetkili olan diğer memurlar tarafından ilgili rapor değerlendirme komisyonunun mütalaasıyla vergi dairesi başkanlığı veya defterdarlık tarafından keyfiyetin Cumhuriyet başsavcılığına bildirilmesi mecburidir. 359 uncu maddede yazılı suçların işlendiğine sair suretlerle ıttıla hasıl eden Cumhuriyet başsavcılığı hemen ilgili vergi dairesini haberdar ederek inceleme yapılmasını talep eder. Kamu davasının açılması, inceleme neticesinin Cumhuriyet başsavcılığına bildirilmesine talik olunur. (…) 359 uncu maddede yazılı suçlardan dolayı cezaya hükmedilmesi, vergi ziyaı cezası veya usulsüzlük cezalarının ayrıca uygulanmasına engel teşkil etmez.
Ceza davasında görevli mahkeme
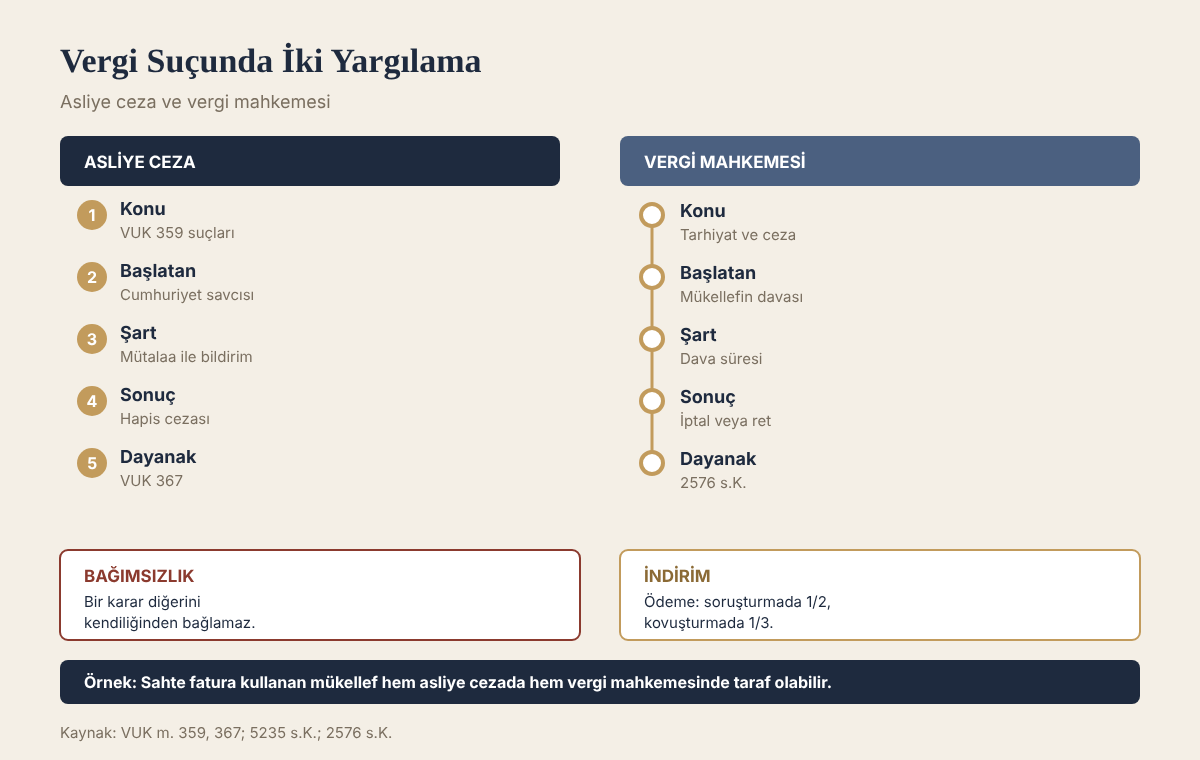
Asliye ceza mahkemesi. 5235 sayılı Kanun’a göre ağır ceza mahkemesi, kanunda üst sınırı on yıldan fazla hapis cezası öngörülen suçlara bakar; bunun dışındaki suçlar kural olarak asliye ceza mahkemesinin görevindedir. VUK 359’daki suçların cezası en fazla sekiz yıl hapis olduğundan, bu suçlarda görevli mahkeme asliye ceza mahkemesidir.
Hangi suçlar? VUK 359, üç ana grup suç düzenler. Defter ve kayıtlarda hile yapmak, belgeleri gizlemek veya muhteviyatı itibarıyla yanıltıcı belge düzenlemek ya da kullanmak on sekiz aydan beş yıla kadar; defter ve belgeleri yok etmek, sahte belge düzenlemek veya kullanmak üç yıldan sekiz yıla kadar; Bakanlıkla anlaşması olmadan belge basmak veya bunları bilerek kullanmak iki yıldan sekiz yıla kadar hapis cezası gerektirir. 7318 ve 7423 sayılı Kanunlarla ödeme kaydedici cihazlara ve ürün takip sistemlerine müdahale de bu maddeye eklenmiştir. Sahte fatura suçunun ayrıntıları için Sahte Fatura Suçu (VUK 359): Cezası, Düzenleme ve Kullanma, Etkin Pişmanlık yazımıza bakılabilir.
Yetkili yer. Yetki, ceza muhakemesinin genel kurallarına göre belirlenir; kural olarak suçun işlendiği yer mahkemesi yetkilidir. Sahte belgenin düzenlendiği veya kullanıldığı yer, somut olayda yetkinin tespitinde önem taşır.
Mütalaa şartı ve soruşturmanın başlaması
VUK 367, vergi kaçakçılığı suçlarında kamu davası açılmasını özel bir şarta bağlar. Vergi müfettişi inceleme sırasında suç tespit ederse rapor değerlendirme komisyonunun mütalaasıyla durumu Cumhuriyet başsavcılığına bildirir. Savcılık suçu başka bir yoldan öğrenirse ilgili vergi dairesinden inceleme yapılmasını ister ve kamu davası, inceleme sonucunun bildirilmesine kadar açılamaz.
2021 ve 2022 yıllarındaki değişikliklerle bu kurala istisnalar getirilmiştir. Ödeme kaydedici cihazlara ve ürün takip sistemine müdahale suçlarında inceleme tamamlanmadan rapor düzenlenebilir. Ayrıca yürütülen bir soruşturmada fiilin başka bir kişiyle birlikte işlendiği ortaya çıkarsa, o kişi bakımından yeni bir rapor ve mütalaa aranmaz.
Vergi mahkemesinin rolü
Vergi idaresi, aynı inceleme sonucunda ziyaa uğratılan vergiyi tarh eder ve vergi ziyaı cezası keser. Mükellefin bu işlemlere karşı açacağı dava, 2576 sayılı Kanun uyarınca vergi mahkemesinde görülür. Vergi mahkemesi, mükellefin ceza sorumluluğunu değil, tarhiyatın ve vergi cezasının hukuka uygun olup olmadığını inceler. Vergi mahkemesinin görev alanı için Vergi Mahkemesinin Görevi: Hangi Davalar Vergi Mahkemesinde Açılır? yazımıza bakılabilir.
İki yargılamanın ilişkisi
VUK 367, ceza mahkûmiyetinin vergi cezalarının uygulanmasına engel olmadığını açıkça düzenler. Bu nedenle aynı fiil hem hapis cezasına hem de idari vergi cezasına konu olabilir. İki yargılama ayrı yargı kollarında yürür; ancak bunların birbirini bağlamayacağını öngören son fıkra Anayasa Mahkemesince iptal edilmiştir (aşağıda ayrıntılı olarak açıklanmıştır). Ceza mahkemesi suçun unsurlarını, özellikle kastı ve belgenin sahte olup olmadığını kendi delilleriyle değerlendirir. Vergi mahkemesindeki bir iptal kararı veya ceza davasındaki bir beraat kararı, diğer yargılamada delil olarak değerlendirilebilir; ancak diğer mahkemeyi kendiliğinden bağlamaz.
Vergi mahkemesinde dava süreci
Vergi inceleme raporuna dayanılarak düzenlenen vergi ve ceza ihbarnamesi mükellefe tebliğ edilir. Mükellefin önünde iki yol vardır: uzlaşma talep etmek veya doğrudan dava açmak.
Uzlaşma. VUK Ek Madde 1 uyarınca uzlaşma talebi ihbarnamenin tebliğinden itibaren otuz gün içinde yapılır. 7524 sayılı Kanunla yapılan değişiklikten sonra uzlaşmanın konusu yalnızca vergi ziyaı cezaları ile belirli tutarı aşan usulsüzlük cezalarıdır; vergi aslı uzlaşmaya konu edilemez. Daha önemlisi, VUK 359’da yazılı fiillerle vergi ziyaına sebebiyet verilmesi hâlinde kesilen cezalar ile bu fiillere iştirak edenlere kesilen cezalar uzlaşma kapsamı dışında tutulmuştur. Bu nedenle sahte veya yanıltıcı belge iddiasına dayanan bir tarhiyatta uzlaşma yolu fiilen kapalıdır ve mükellef doğrudan dava açmak zorunda kalır.
Dava. 2577 sayılı İdari Yargılama Usulü Kanunu uyarınca vergi davalarında dava açma süresi, ihbarnamenin tebliğinden itibaren otuz gündür. Bu süre hak düşürücüdür ve kaçırıldığında tarhiyat kesinleşir. Vergi mahkemesinde dava açılması, kural olarak dava konusu vergi ve cezanın tahsilini durdurur (İYUK m. 27/4). Bu etki ceza davasında görülmez; ceza yargılaması ile tahsil süreci birbirinden ayrıdır.
Vergi mahkemesinin kararına karşı bölge idare mahkemesine istinaf, kanunda öngörülen hâllerde Danıştaya temyiz yoluna gidilebilir. Ceza davasında ise asliye ceza mahkemesinin hükmüne karşı bölge adliye mahkemesine istinaf, ardından koşulları varsa Yargıtaya temyiz başvurusu yapılır. Aynı olay bu nedenle dört ayrı yüksek mahkeme dairesinin önüne gidebilir.
İki yargılamanın birbirine etkisi
Kanunda iki yargılama arasındaki bağlayıcılık için açık bir kural bulunmamakla birlikte, uygulamada birbirlerinin delillerinden ve kararlarından yararlanırlar.
- Vergi mahkemesi, sahte fatura iddiasını incelerken ceza dosyasındaki tanık beyanlarını ve bilirkişi raporlarını isteyebilir.
- Ceza mahkemesi, vergi mahkemesinin belgeyi gerçek bir işleme dayalı bulan kararını, sanığın kastı yönünden önemli bir delil olarak değerlendirebilir.
- Ceza mahkemesi, sonucunu etkileyecek bir vergi davasının kararını CMK 218 çerçevesinde bekleyebilir; ancak bu bir zorunluluk değildir.
Mükellef açısından en riskli durum, iki yargılamada farklı savunmalar yapılmasıdır. Vergi davasında “mal gerçekten alındı” denilip ceza davasında “faturaları muhasebeci kaydetti, haberim yoktu” savunması yapılması, her iki dosyada da inandırıcılığı zayıflatır. Savunmaların baştan tutarlı biçimde kurgulanması gerekir.
VUK 367 son fıkrasının iptali ve güncel içtihat
Uzun yıllar boyunca uygulama, VUK 367’nin son fıkrasına dayanıyordu. Bu fıkraya göre ceza mahkemesi kararları vergi cezalarını uygulayan makamların işlemlerine etkili değildi; vergi idaresi ve vergi mahkemesi kararları da ceza hâkimini bağlamıyordu. Anayasa Mahkemesi bu fıkrayı iptal etmiş, karar 9 Mart 2022 tarihli Resmî Gazete’de yayımlanarak yürürlüğe girmiştir.
İptal kararının künyesi Anayasa Mahkemesi, E. 2019/4, K. 2021/78, T. 04.11.2021’dir. Yargıtay 12. Ceza Dairesi 2026 tarihli bir kararında iptal edilen fıkranın metnini ve iptal kararının yürürlüğünü şöyle aktarmıştır:
Yargıtay 12. Ceza Dairesi, E. 2025/4550, K. 2026/910, T. 03.02.2026
Ceza mahkemesi kararları, bu Kanunun dördüncü kitabının ikinci kısmında yazılı vergi cezalarını uygulayacak makam ve mercilerin işlem ve kararlarına etkili olmadığı gibi, bu makam ve mercilerce verilecek kararlar da ceza hâkimini bağlamaz.
Danıştay’ın yeni yaklaşımı
İptalden sonra Danıştay 7. Daire, iki yargı kolundaki kararların ilişkisini ayrıntılı biçimde ele almıştır. Daireye göre kararların birbirini her hâlde bağladığı da, hiçbir şekilde bağlamadığı da söylenemez. Değerlendirmede failin aynı kişi olup olmadığı, fiillerin aynı veya bağlantılı olup olmadığı, ceza kararının gerekçesi ve kanun yolu sonucu birlikte gözetilir. Ceza mahkemesinin mahkûmiyet kararı, vergi ziyaının varlığını ve miktarını kendiliğinden ispatlamaz; idare bunları ayrıca ortaya koymalıdır. Beraat kararı da her durumda vergi davasını sonuçlandırmaz: örneğin suçun sanık tarafından işlendiğinin sabit olmaması gerekçesiyle verilen beraatte, mükellefin en azından taksirle vergi ziyaına yol açıp açmadığı ayrıca incelenir.
Danıştay 7. Daire, E. 2023/885, K. 2024/3124, T. 07.06.2024
Bu nedenle vergi mahkemesi kararları ile ceza mahkemesi kararlarının birbirini her hal ve şartta bağlayacağından söz edilemeyeceği gibi hiçbir suretle birbirini bağlamaması gerektiğinden de bahsedilemeyeceği açıktır.
Danıştay Vergi Dava Daireleri Kurulu da, ceza mahkemesinin mahkûmiyet kararı bulunmadan üç kat vergi ziyaı cezası kesilmesinin tek başına kanunsuz suç ve ceza olmaz ilkesini ihlal etmediğine karar vermiştir. Üç kat ceza için idarenin VUK 359’daki fiili kendi tespitleriyle ortaya koyması yeterlidir; ceza davasının sonucunu beklemek zorunlu değildir.
Danıştay Vergi Dava Daireleri Kurulu, E. 2023/354, K. 2023/1088, T. 11.10.2023
ceza mahkemesince verilmiş bir mahkumiyet kararı bulunmadığı halde vergi ziyaına Vergi Usul Kanunu’nun 359. maddesinde düzenlenen eylemlerle sebebiyet verildiğinden bahisle vergi ziyaı cezasının üç kat olarak kesilmesinin tek başına kanunsuz suç ve ceza olmaz ilkesini ihlal eder nitelikte olduğundan da söz edilemeyeceği açıktır.
Vergi mahkemesi kararı ve yargılamanın yenilenmesi
Yargıtay 11. Ceza Dairesi, sahte fatura kullanma suçundan verilen mahkûmiyetin dayanağı olan vergi suçu raporuna göre kesilen cezaların vergi mahkemesince iptal edildiği ve bu iptal kararlarının istinafta kesinleştiği olayda, bu kararların ceza hükmü kesinleştikten sonra dosyaya sunulmasını CMK 311 ve devamı maddeleri uyarınca yargılamanın yenilenmesi nedeni olarak kabul etmiştir.
Yargıtay 11. Ceza Dairesi, E. 2023/352, K. 2024/1831, T. 19.02.2024
hüküm tarihinde bilinmeyen ve sonradan ortaya çıkan bu durumun 5271 sayılı Ceza Muhakemesi Kanunu’nun 311 ve devamı maddeleri uyarınca yargılamanın yenilenmesi nedeni olarak kabul edilmesi gerektiği
Bu karar, iki dosyanın birlikte takip edilmesinin neden zorunlu olduğunu gösterir. Vergi davasında elde edilen olumlu bir karar, ceza mahkemesine hüküm verilmeden önce sunulmalı; geç kalınırsa ancak olağanüstü bir yol olan yargılamanın yenilenmesiyle sonuç alınabilir.
Uygulamada sık yapılan hatalar
- İki yargılamanın tamamen bağımsız olduğunu varsaymak: VUK 367’nin son fıkrası 2022’den beri yürürlükte değildir; kararların etkisi somut olaya göre değerlendirilir.
- Vergi davasındaki olumlu kararı ceza dosyasına sunmamak: kesinleşmiş ya da istinaftan geçmiş bir iptal kararı, ceza mahkemesinde hüküm kurulmadan önce dosyaya konmalıdır.
- Mütalaa şartını gözden kaçırmak: VUK 367 uyarınca rapor değerlendirme komisyonunun mütalaası olmadan açılan dava, kanundaki istisnalar dışında kovuşturma şartı eksikliği taşır.
- Ödemeye bağlı indirimi değerlendirmemek: VUK 359’daki fiillerle ziyaa uğratılan vergi, gecikme faizi ve zammın tamamı ile cezaların yarısı soruşturma evresinde ödenirse ceza yarı, kovuşturmada hüküm verilinceye kadar ödenirse üçte bir oranında indirilir. Tarh edilen vergi ve vergi aslına bağlı ceza yoksa ceza doğrudan yarı oranında indirilir.
- Zincirleme suç kuralını unutmak: aynı suç işleme kararıyla birden fazla takvim yılında işlenen 359 suçlarında 7394 sayılı Kanun’dan sonra TCK 43 uygulanır; her yıl için ayrı ceza verilmesi hatalıdır.
Zamanaşımı
Vergi alacağı ile ceza davası farklı zamanaşımı sürelerine tabidir. VUK 114 uyarınca vergi alacağının doğduğu takvim yılını izleyen yıldan başlayarak beş yıl içinde tarh ve tebliğ edilmeyen vergiler zamanaşımına uğrar. Ceza davasında ise TCK 66’ya göre üst sınırı beş yıla kadar olan suçlarda (VUK 359/a) sekiz yıllık, sekiz yıla kadar olan suçlarda (VUK 359/b ve c) on beş yıllık dava zamanaşımı uygulanır. Bu fark nedeniyle vergi tarhiyatı zamanaşımına uğradığı hâlde ceza davası açılabilir. Ceza davasında zamanaşımı suçun işlendiği tarihten, sahte fatura kullanmada genellikle belgenin kayıtlara alınıp beyannamede kullanıldığı tarihten başlar.
Örnek olay
Bir inşaat şirketi, 2023 yılında gerçek bir alım olmaksızın on iki adet fatura kullanır. 2025’te başlayan vergi incelemesi sonunda müfettiş hem vergi inceleme raporu hem de vergi tekniği raporu düzenler, rapor değerlendirme komisyonu mütalaa verir. Vergi dairesi katma değer vergisi ve kurumlar vergisi tarh eder, üç kat vergi ziyaı cezası keser. Şirket otuz gün içinde vergi mahkemesinde dava açar. Aynı dönemde savcılık, şirketin yetkilisi hakkında VUK 359/b’den iddianame düzenler ve dava asliye ceza mahkemesinde açılır. Şirket yetkilisi soruşturma evresinde tarh edilen vergiyi ve cezaların yarısını öderse, VUK 359’daki indirimden yararlanarak cezasının yarı oranında indirilmesini sağlayabilir. Ödeme, vergi davasından feragat anlamına gelmez; ancak dava sonucunda iade doğacaksa bunun takibi ayrıca yapılmalıdır.
Sıkça sorulan sorular
Türkiye’de vergi suçlarına bakan özel bir mahkeme var mıdır?
Kanunda “vergi suçları mahkemesi” adıyla ayrı bir mahkeme türü yoktur. Vergi kaçakçılığı suçlarına asliye ceza mahkemeleri bakar. Bazı büyük adliyelerde iş bölümü kararlarıyla belirli mahkemelerin bu tür dosyalara yoğunlaştığı görülebilir; bu durum adliyeden adliyeye değişir.
Vergi mahkemesinde dava kazanılırsa ceza davası düşer mi?
Kendiliğinden düşmez. Ancak vergi mahkemesinin, faturaların gerçek bir işleme dayandığını kabul eden kararı ceza davasında güçlü bir delildir. Ceza hükmü kesinleştikten sonra ortaya çıkan böyle bir karar, Yargıtay uygulamasına göre yargılamanın yenilenmesi nedeni olabilir.
Mütalaa olmadan açılan kamu davasında ne olur?
VUK 367, kamu davasının açılmasını inceleme sonucunun bildirilmesine bağlamıştır. Kanundaki istisnalar dışında bu şart gerçekleşmeden açılan bir davada, yargılama şartının eksikliği ileri sürülebilir.
Vergi suçunda etkin pişmanlık mümkün müdür?
VUK 359’a göre VUK 371’deki pişmanlık şartlarına uygun olarak durumu ilgili makamlara bildirenler hakkında madde hükmü uygulanmaz. Ayrıca tarh edilen vergi, gecikme faizi ve gecikme zammının tamamı ile kesilen cezaların yarısı ve buna isabet eden gecikme zammı soruşturma evresinde ödenirse verilecek ceza yarı oranında, kovuşturma evresinde hüküm verilinceye kadar ödenirse üçte bir oranında indirilir.
Şirketin vergi suçundan kim yargılanır?
Ceza sorumluluğu kişiseldir. Tüzel kişi adına hareket eden kanuni temsilci, fiilen işleri yürüten yönetici veya belgeyi bilerek düzenleyen ya da kullanan kişi yargılanır. Şirketin kâğıt üzerindeki yöneticisi işlere hiç karışmadığını ispat ederse, sorumluluk fiilen yöneten kişiye yönelebilir.
Vergi suçu soruşturmasında tutuklama olur mu?
Tutuklama, CMK 100’deki kuvvetli suç şüphesi ve kaçma veya delil karartma tehlikesi şartlarına bağlıdır. Vergi suçlarında genellikle adli kontrol tercih edilir. Organize sahte fatura yapılanmalarında ise örgüt suçlarıyla birlikte tutuklama kararları da verilebilmektedir.
Vergi mahkemesinde hangi deliller sunulmalıdır?
Mal veya hizmetin fiilen alındığını gösteren sevk irsaliyesi, taşıma belgesi, banka ödemeleri, stok kayıtları ve işin yapıldığını gösteren fotoğraf ve tutanaklar sunulmalıdır. Satıcının sahte belge düzenleyicisi olarak raporlanmış olması, alıcının iyiniyetini tek başına ortadan kaldırmaz.
Sonuç
Vergi kaçakçılığı suçlarında ceza davası asliye ceza mahkemesinde, vergi ve vergi cezalarına ilişkin uyuşmazlıklar ise vergi mahkemesinde görülür. Kamu davası, kural olarak rapor değerlendirme komisyonunun mütalaasıyla yapılan bildirime bağlıdır. Aynı fiil hem hapis cezasına hem de vergi cezasına konu olabileceğinden, iki yargılamanın birlikte takip edilmesi önem taşır.
İlgili yazılar: Muhteviyatı İtibarıyla Yanıltıcı Belge Suçu (VUK 359/a-2), Defter, Kayıt ve Belgeleri Gizleme Suçu (VUK 359/a-2)
Mevzuat: 213 sayılı Vergi Usul Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.