
 Av. Emrah Karatay
Nissan’ın Qashqai ve X-Trail modellerinde kullandığı e-Power teknolojisi, son yıllarda vergi hukukunun en çok tartışılan konularından biri hâline gelmiştir. Bu sistemde araçta benzinli bir motor bulunmakla birlikte, tekerlekleri doğrudan elektrik motoru döndürür; benzinli motor yalnızca bataryayı şarj eden bir jeneratör işlevi görür. Bu teknik özellik nedeniyle bazı araç sahipleri, araçlarının özel tüketim vergisi (ÖTV) bakımından elektrikli araçlara uygulanan daha düşük orana tabi olması gerektiğini, buna rağmen içten yanmalı motorlu veya hibrit araçlara uygulanan yüksek oranla vergilendirildiğini ileri sürmüş ve fazla ödenen ÖTV ile buna bağlı KDV’nin iadesini talep etmiştir. Bu yazıda uyuşmazlığın teknik ve hukuki arka planı, başvurulan iade yolları, Danıştay Vergi Dava Daireleri Kurulunun 2025 tarihli kararının etkisi ve bu tür taleplerde dikkat edilmesi gereken usul kuralları ele alınmaktadır.
KISA CEVAP
- Motorlu taşıtlarda ÖTV, 4760 sayılı Kanun’a ekli (II) sayılı listedeki tarife pozisyonuna (GTİP), motor türüne, motor gücüne veya silindir hacmine ve matraha göre belirlenir.
- e-Power araçlarda uyuşmazlık, aracın “yalnızca elektrik motorlu” mı yoksa “içten yanmalı motor ve elektrik motoru birlikte bulunan” araç mı sayılacağı noktasındadır.
- Araç sahiplerinin önemli bir kısmı, VUK m.116 vd. vergi hatası düzeltme ve şikâyet yoluna başvurmuştur.
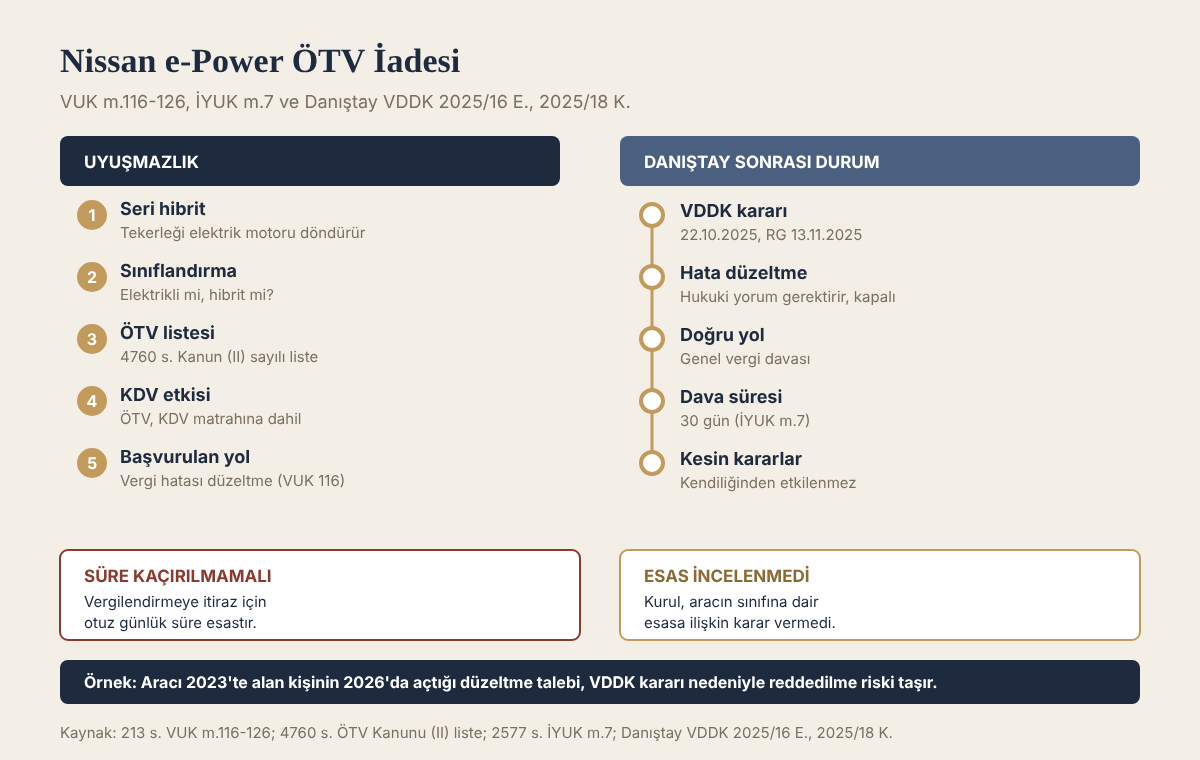
- Danıştay Vergi Dava Daireleri Kurulu 22.10.2025 tarihli, 2025/16 E., 2025/18 K. sayılı kararıyla bu uyuşmazlığın vergi hatası düzeltme yoluyla incelenemeyeceğine hükmetmiştir; karar 13.11.2025 tarihli Resmî Gazete’de yayımlanmıştır.
- Bu karara göre uyuşmazlık hukuki yorum gerektirdiğinden, ÖTV’ye karşı genel dava yoluyla ve süresi içinde vergi mahkemesine başvurulması gerekir.
- Vergi davalarında dava açma süresi kural olarak otuz gündür (İYUK m.7).
Kanun metni
213 sayılı Vergi Usul Kanunu m. 116
Vergi hatası, vergiye müteallik hesaplarda veya vergilendirmede yapılan hatalar yüzünden haksız yere fazla veya eksik vergi istenmesi veya alınmasıdır.
Uyuşmazlığın teknik arka planı
e-Power sistemi, “seri hibrit” olarak adlandırılan bir yapıdır. Klasik hibrit araçlarda hem benzinli motor hem de elektrik motoru tekerlekleri tahrik edebilirken, e-Power sisteminde tekerlekleri yalnızca elektrik motoru döndürür. Benzinli motor, tekerleklere mekanik olarak bağlı değildir; yalnızca elektrik üreterek bataryayı ve elektrik motorunu besler. Araç dışarıdan şarj edilemez; enerji ihtiyacını benzinli motorun ürettiği elektrikten karşılar.
ÖTV bakımından bu ayrım önemlidir. 4760 sayılı Özel Tüketim Vergisi Kanunu’na ekli (II) sayılı liste, binek otomobillerini gümrük tarife istatistik pozisyonlarına göre sınıflandırır. Bu sınıflandırmada yalnızca elektrik motorlu araçlar ile hem içten yanmalı motor hem de elektrik motoru bulunan araçlar farklı pozisyonlarda yer alır ve farklı vergi oranlarına tabidir. Oranlar ayrıca matrah dilimleri, motor gücü ve silindir hacmine göre değişir ve Cumhurbaşkanı kararlarıyla sık sık güncellenir. Araç sahipleri, e-Power araçlarda tahrikin yalnızca elektrik motoruyla sağlandığını, bu nedenle aracın elektrikli araç pozisyonunda vergilendirilmesi gerektiğini savunmuştur. İdare ise araçta içten yanmalı bir motor bulunduğunu ve aracın bu nedenle hibrit pozisyonunda değerlendirilmesi gerektiğini kabul etmiştir.
ÖTV kimden, nasıl tahsil edilir?
Kayıt ve tescile tabi motorlu taşıtlarda ÖTV, aracın ilk iktisabında doğar. Yeni aracı satan bayi veya ithalatçı, vergiyi beyan eder ve öder; vergi, satış bedeline dahil edilerek fiilen alıcıya yansıtılır. ÖTV’nin de KDV matrahına dahil olması nedeniyle, fazla ÖTV hesaplanması aynı zamanda fazla KDV ödenmesi sonucunu doğurur. Bu nedenle e-Power iade taleplerinde genellikle hem ÖTV farkı hem de bu farka isabet eden KDV birlikte talep edilmektedir.
Vergiyi beyan eden bayinin mükellef sıfatı taşıması, vergiyi fiilen yüklenen araç sahibinin dava açma ehliyeti bakımından da tartışma yaratmıştır. Uygulamada araç sahipleri, kendi adlarına düzenlenen fatura ve ÖTV ödeme belgelerine dayanarak vergi dairesine başvurmuş ve vergi mahkemelerinde dava açmıştır.
Başvurulan yol: Vergi hatası düzeltme ve şikâyet
Araç sahiplerinin çoğu, aracın tescilinden aylar veya yıllar sonra uyuşmazlıktan haberdar olduğundan, dava açma süresini geçirmiş durumdaydı. Bu nedenle VUK m.116 vd. hükümlerinde düzenlenen vergi hatalarının düzeltilmesi yoluna başvuruldu. Bu yolda mükellef, vergi dairesine düzeltme başvurusu yapar; talebin reddi hâlinde Hazine ve Maliye Bakanlığına şikâyet yoluyla başvurur (VUK m.124); şikâyetin de reddi üzerine vergi mahkemesinde dava açar. Düzeltme başvurusu, VUK m.114’te öngörülen ve vergi alacağının doğduğu takvim yılını izleyen yılın başından itibaren işleyen beş yıllık zamanaşımı süresi içinde yapılabilir; bu süre dolduktan sonra ortaya çıkarılan vergi hataları düzeltilemez (VUK m.126). Vergi hatası düzeltme yolunun genel esasları için Vergi Hatası Düzeltme ve Şikâyet yazısına bakılabilir.
Ancak vergi hatası düzeltme yolu, yalnızca açık ve hukuki yorum gerektirmeyen hesap ve vergilendirme hatalarında kullanılabilir. Danıştay içtihatlarında, bir uyuşmazlığın çözümü mevzuatın yorumlanmasını, teknik inceleme veya bilirkişi değerlendirmesini gerektiriyorsa, bunun vergi hatası değil hukuki uyuşmazlık olduğu ve ancak süresinde açılacak bir davayla çözülebileceği kabul edilmektedir.
Bölge idare mahkemeleri arasındaki farklı kararlar
Vergi hatası düzeltme yoluyla açılan davalarda ilk derece vergi mahkemeleri ve bölge idare mahkemeleri farklı sonuçlara ulaştı. Bazı mahkemeler e-Power araçların elektrikli araç pozisyonunda vergilendirilmesi gerektiğini, bunun açık bir vergilendirme hatası olduğunu kabul ederek fazla ödenen ÖTV ve KDV’nin iadesine karar verdi. Diğerleri ise aracın teknik niteliğinin tespitinin hukuki yorum ve teknik inceleme gerektirdiğini, bu nedenle düzeltme yolunun kullanılamayacağını belirterek davaları reddetti. Bölge idare mahkemelerinin vergi dava dairelerinin kesin nitelikteki kararları arasındaki bu aykırılık, Danıştay önüne taşındı.
Danıştay Vergi Dava Daireleri Kurulu kararı
Danıştay Vergi Dava Daireleri Kurulu, 22.10.2025 tarihli ve 2025/16 E., 2025/18 K. sayılı kararıyla, bölge idare mahkemeleri arasındaki aykırılığı gidermiş ve e-Power araçlara ilişkin ÖTV iade taleplerinin vergi hatalarının düzeltilmesine ilişkin hükümler kapsamında incelenemeyeceğine oyçokluğuyla karar vermiştir. Karar 13.11.2025 tarihli ve 33076 sayılı Resmî Gazete’de yayımlanmıştır.
Kurul kararının özü şudur: Aracın hangi gümrük tarife pozisyonunda yer aldığının ve buna bağlı olarak hangi ÖTV oranına tabi olacağının belirlenmesi, aracın teknik özelliklerinin incelenmesini ve mevzuatın yorumlanmasını gerektirir. Bu tür bir uyuşmazlık, açık ve yorum gerektirmeyen bir vergi hatası niteliğinde değildir. Dolayısıyla araç sahiplerinin talepleri, düzeltme ve şikâyet yoluyla değil, vergiyi doğuran işleme karşı süresi içinde açılacak dava yoluyla ileri sürülmelidir.
Bu karar, uyuşmazlığın esasına, yani e-Power araçların gerçekte hangi orana tabi olduğuna ilişkin bir tespit içermez. Kararın sonucu, iade için seçilen yolun usule ilişkindir. Bununla birlikte uygulamada en önemli etkisi, dava açma süresini kaçırmış araç sahipleri bakımından düzeltme yolunun kapanmasıdır. Kararın yayımlanmasından sonra derdest davalarda da ilk derece mahkemelerinin bu karar doğrultusunda hüküm kurması beklenmektedir.
Hangi yol açık kaldı?
Kurul kararına göre uyuşmazlığın çözüm yolu, vergilendirme işlemine karşı genel dava yoludur. 2577 sayılı İdari Yargılama Usulü Kanunu m.7 uyarınca vergi mahkemelerinde dava açma süresi, özel kanunlarda ayrı süre gösterilmeyen hâllerde otuz gündür. Bu süre, beyana dayalı vergilerde ve tescil öncesinde ödenen vergilerde ilgili işlemin yapıldığı veya öğrenildiği tarihten itibaren hesaplanır. e-Power araç satın alacak veya yakın zamanda satın almış kişiler bakımından şu adımlar önem taşır:
- Fatura, ÖTV ödeme belgesi ve tescil belgelerinin eksiksiz saklanması,
- Aracın teknik belgelerinin, özellikle uygunluk belgesi ve araç tip onay bilgilerinin temin edilmesi,
- Otuz günlük dava açma süresinin ilk iktisap veya ödeme tarihinden itibaren titizlikle takip edilmesi,
- Gerekirse ihtirazi kayıtla ödeme veya beyan yapılması ve aynı süre içinde vergi mahkemesinde dava açılması.
Vergi mahkemesi davasında araç sahibinin dava ehliyeti, vergiyi yükümlü sıfatıyla beyan eden bayi ile araç sahibi arasındaki ilişki ve aracın teknik niteliği ayrıca tartışılacaktır. Dava açılmadan önce bu hususların bir vergi avukatıyla birlikte değerlendirilmesi önerilir.
Daha önce açılmış davalar
Kurul kararından önce düzeltme yoluyla dava açmış ve lehine kesinleşmiş karar almış araç sahiplerinin durumu ayrıdır. Kesinleşmiş yargı kararları, sonradan verilen içtihat niteliğindeki kararlarla kendiliğinden ortadan kalkmaz. Henüz kesinleşmemiş davalarda ise Kurul kararının etkisi, kararın bağlayıcılık niteliği ve davanın aşamasına göre değerlendirilmelidir. Vergi davalarında kanun yolları ve süreler için İdari Yargıda İstinaf ve Temyiz yazısına bakılabilir.
Bayiye veya üreticiye karşı talep mümkün mü?
Bazı araç sahipleri, fazla vergi ödenmesine yol açan sınıflandırmanın bayi veya ithalatçı tarafından yapıldığını ileri sürerek tüketici mahkemesinde dava açmayı değerlendirmektedir. Ancak ÖTV oranı, idarenin uygulamasına ve mevzuata göre belirlendiğinden, satıcının vergiyi doğru uyguladığının kabul edilmesi hâlinde satıcıya karşı bir tazminat talebinin başarılı olması güçtür. Satıcı ile alıcı arasındaki sözleşmede vergiye ilişkin özel bir taahhüt bulunuyorsa durum farklı değerlendirilebilir. Sözleşme sonrası vergi artışlarının alıcıya yansıtılması gibi tüketici uyuşmazlıkları için Tesla ÖTV Farkı İadesi yazısına bakılabilir.
Kurul kararının gerekçesi ve karşı oy
Kurul, düzeltme ve şikâyet yolunu Vergi Usul Kanunu’nda öngörülen ayrı ve sınırlı bir başvuru yolu olarak nitelendirmiştir. Bu yolun işletilebilmesi için hatanın, idare veya mahkeme tarafından VUK m. 3’teki yorum tekniklerine başvurmadan ilk bakışta anlaşılabilmesi gerekir. e-Power araçlarda ise önce aracın teknik özelliklerinin tespit edilmesi, ardından (II) sayılı Listedeki pozisyonların yorumlanması gerekmektedir.
Danıştay Vergi Dava Daireleri Kurulu, E. 2025/16, K. 2025/18, T. 22.10.2025
Bu nedenle aykırılığa konu davalarda ileri sürülen hususlar, Vergi Usul Kanunu’nun aradığı anlamda açık bir vergilendirme hatası oluşturmamaktadır. Dolayısıyla, bu iddianın, ancak, süresi içinde tahakkuk eden vergiye karşı açılan davada ileri sürülmesi ve incelenmesi mümkündür.
Kararda yer alan karşı oy ise araç sahiplerinin görüşüne yakındır. Karşı oya göre aracı hareket ettiren motor elektrik motorudur; benzinli motor yalnızca elektrik üretir. Ruhsat, AT uygunluk belgesi ve bağlayıcı tarife bilgisi de bu durumu doğrulamaktadır. Karşı oy ayrıca, motor silindir hacmi 1600 cm³’ü geçmeyen aracın hibrit kabul edilse bile %80 oranına bağlanmasının vergilerin kanuniliği ilkesiyle bağdaşmadığını belirtmiştir. Karşı oy bağlayıcı değildir; ancak süresinde açılacak davalarda esasa ilişkin savunmanın çerçevesini göstermesi bakımından yol göstericidir.
Kurul aynı gün verdiği bir başka kararda da aynı sonuca ulaşmış ve düzeltme başvurusunun reddi üzerine yapılan şikâyet başvurusunun zımnen reddinde hukuka aykırılık görmemiştir (Danıştay Vergi Dava Daireleri Kurulu, E. 2025/20, K. 2025/19, T. 22.10.2025).
Araç sahibinin dava açma menfaati
ÖTV’nin mükellefi aracı satan bayi veya ithalatçıdır. Araç sahibi ise vergiyi fiilen yüklenen kişidir. Danıştay 7. Dairesi, başka bir dolaylı vergi olan özel iletişim vergisinde, mükellef olmayan ancak vergiyi nihai olarak üstlenen kişilerin oranları artıran düzenleyici işleme karşı dava açma menfaatini kabul etmiştir.
Danıştay 7. Daire, E. 2021/397, K. 2023/1759, T. 28.03.2023
Özel tüketim vergisi mükellefiyetleri bulunmasa da, dolaylı vergilerin niteliği gereği nihai olarak vergiyi üstlendiklerinden, vergi oranlarının artırılması yönünde tesis edilen düzenleyici işleme karşı dava açılmasında davacıların menfaatinin bulunduğu açık olup, davalı idarelerin ehliyete ilişkin iddiaları yerinde görülmemiştir.
Bu karar e-Power uyuşmazlığına doğrudan ilişkin değildir; ancak ÖTV’yi fiilen yüklenen araç sahibinin dava ehliyeti tartışmasında dayanak olarak kullanılabilir.
Uygulamada sık yapılan hatalar
- Kurul kararından sonra da düzeltme ve şikâyet yoluna başvurmaya devam etmek. Bu yol e-Power uyuşmazlıklarında artık sonuç vermez.
- Dava dilekçesine ruhsat, uygunluk belgesi ve tip onay bilgilerini eklememek. Esasa ilişkin incelemede teknik belgeler belirleyicidir.
- ÖTV farkıyla birlikte bu farka isabet eden KDV’nin iadesini talep etmemek.
Örnek olay
Mart 2024’te e-Power teknolojili bir araç satın alan kişi, aracın ÖTV’sinin hibrit araç oranı üzerinden hesaplandığını 2025 yılında öğrenmiş ve vergi dairesine düzeltme başvurusunda bulunmuştur. Başvurunun reddi üzerine Bakanlığa şikâyette bulunmuş, şikâyetin de reddi üzerine vergi mahkemesinde dava açmıştır. Danıştay Vergi Dava Daireleri Kurulunun 2025/16 E., 2025/18 K. sayılı kararından sonra bu davada, uyuşmazlığın vergi hatası niteliği taşımadığı gerekçesiyle davanın reddedilmesi beklenir. Aynı kişi aracı satın aldığı tarihte otuz gün içinde vergi mahkemesinde dava açmış olsaydı, mahkeme aracın teknik özelliklerini bilirkişi incelemesiyle değerlendirerek esas hakkında karar verebilirdi.
Sıkça sorulan sorular
e-Power araç sahipleri ÖTV iadesi alabilir mi?
Danıştay kararıyla vergi hatası düzeltme yolu kapanmıştır. İade talebi, ancak süresinde açılmış bir davayla ve esas hakkında verilecek kararla mümkün olabilir.
Danıştay e-Power araçların elektrikli olmadığına mı karar verdi?
Hayır. Karar, uyuşmazlığın esasına değil, hangi usul yoluyla incelenebileceğine ilişkindir.
Dava açma süresi geçtiyse ne yapılabilir?
Süre geçtikten sonra genel dava yolunun açılması kural olarak mümkün değildir. Somut olayda öğrenme tarihi ve tebliğ işlemleri ayrıca incelenmelidir.
KDV farkı da istenebilir mi?
ÖTV, KDV matrahına dahil olduğundan, ÖTV farkının iadesine karar verilmesi hâlinde bu farka isabet eden KDV de talep konusu yapılabilir.
Değerlendirme
Nissan e-Power uyuşmazlığı, teknik bir sınıflandırma sorununun vergi hukukunda usul kurallarıyla nasıl sonuçlandırılabileceğini gösteren tipik bir örnektir. Danıştay Vergi Dava Daireleri Kurulu, uyuşmazlığın hukuki yorum gerektirdiğini belirterek vergi hatası düzeltme yolunu kapatmıştır. Benzer uyuşmazlıklarda en önemli ders, vergilendirmeye itiraz edilecekse otuz günlük dava açma süresinin kaçırılmaması gerektiğidir.
Mevzuat: 213 sayılı Vergi Usul Kanunu m.116-126; 4760 sayılı Özel Tüketim Vergisi Kanunu ve ekli (II) sayılı liste; 2577 sayılı İdari Yargılama Usulü Kanunu m.7; Danıştay VDDK 22.10.2025, 2025/16 E., 2025/18 K. (RG 13.11.2025, 33076).
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata ve ulaşılabilen yargı kararlarına göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durumlar için hukuki destek alınması önerilir.