
 Av. Emrah Karatay
Vergi/ceza ihbarnamesi alan mükellef, dava açmak yerine idareyle uzlaşarak ödeyeceği ceza tutarını düşürmeye çalışabilir. Uzlaşma, özellikle tarhiyatın dayanağının tartışmalı olduğu, ancak uzun bir yargılamanın da göze alınmak istenmediği durumlarda tercih edilir. 2024 yılındaki değişiklikten sonra uzlaşmanın kapsamı daralmıştır: artık yalnızca cezalar uzlaşma konusu yapılabilir, vergi aslı görüşülmez. Bu değişiklik, uzlaşma talep edilirken vergi aslının dava süresinin ayrıca izlenmesini zorunlu hâle getirmiştir.
Bu yazıda tarhiyat sonrası uzlaşma talep dilekçesinin içeriği, süreler, uzlaşma gerekçeleri ve bir dilekçe örneği yer almaktadır. Vergi cezalarına karşı yolların karşılaştırması “Vergi Cezasına İtiraz” yazımızda anlatılmıştır.
KISA CEVAP
- Uzlaşma talebi, vergi/ceza ihbarnamesinin tebliğinden itibaren otuz gün içinde yapılır (VUK Ek m. 1).
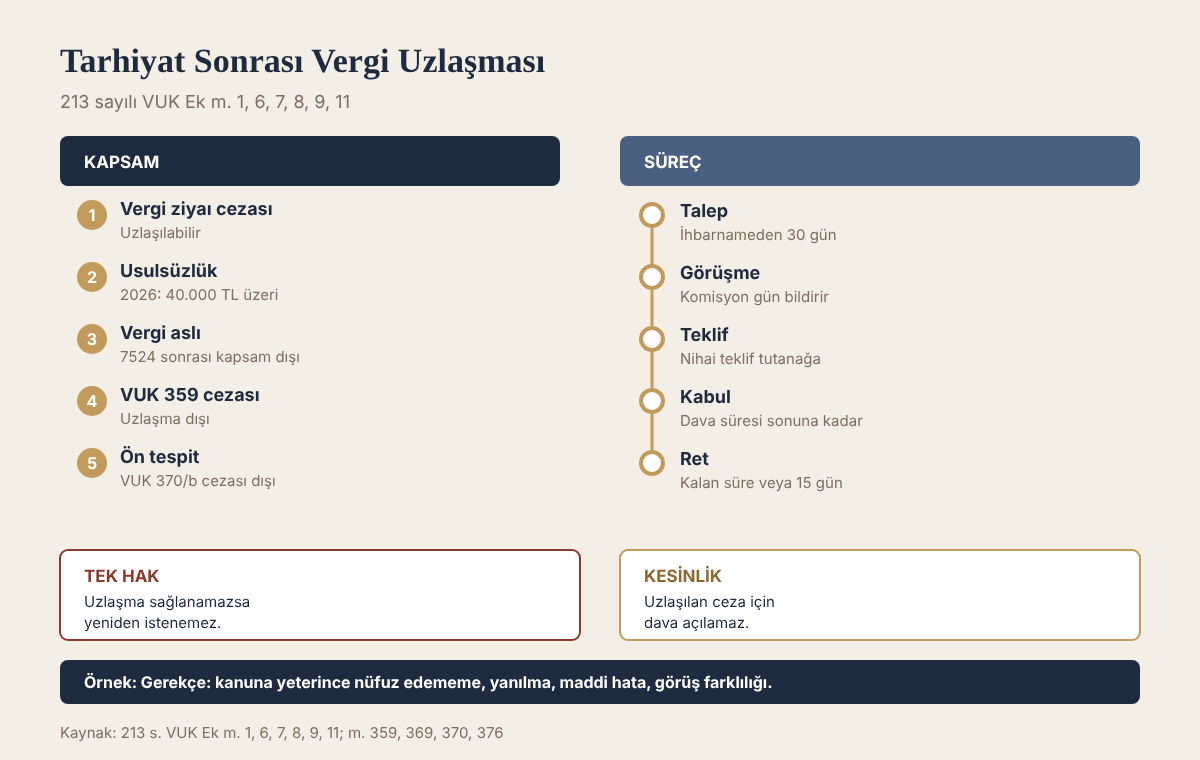
- 28.07.2024 tarihli 7524 sayılı Kanundan sonra uzlaşma konusu yalnızca cezalardır: vergi ziyaı cezaları ile 2026 yılı için 40.000 TL’yi aşan usulsüzlük ve özel usulsüzlük cezaları.
- VUK m. 359’daki fiillerle (sahte veya yanıltıcı belge gibi) vergi ziyaına sebebiyet verilmesi hâlinde kesilen ceza ve buna iştirak edenlere kesilen ceza uzlaşmaya konu olmaz.
- Vergi aslına itiraz edilecekse dava, uzlaşma talebinden bağımsız olarak otuz gün içinde açılmalıdır.
- Uzlaşma sağlanamazsa yeniden uzlaşma istenemez. Ceza için dava, kalan süre içinde, süre dolmuşsa veya on beş günden az kalmışsa tutanağın tebliğinden itibaren on beş gün içinde açılır (Ek m. 7).
- Uzlaşılan ceza için dava açılamaz ve başka bir indirim uygulanmaz.
Kanun metni
213 sayılı Vergi Usul Kanunu Ek m. 1/1 (ilgili cümleler)
“Uzlaşma talebi vergi ihbarnemesinin tebliğ tarihinden itibaren otuz gün içinde yapılır. Uzlaşmanın vaki olmaması veya temin edilememesi halinde yeniden uzlaşma talebinde bulunulamaz. Uzlaşmanın vaki olmadığına dair tutanağa idarenin nihai teklifi yazılır. Mükellef dava açma süresinin sonuna kadar teklif edilen cezayı kabul ettiğini yazılı olarak bildirirse bu takdirde uzlaşma sağlanmış sayılır.”
Uzlaşmanın kapsamı ve gerekçeleri
Hangi cezalar uzlaşmaya konu olur?
Uzlaşmaya konu edilebilecek cezalar ikmalen, re’sen veya idarece tarh edilen vergilere ilişkin vergi ziyaı cezaları ile 2026 yılı için 40.000 TL’yi aşan usulsüzlük ve özel usulsüzlük cezalarıdır. Usulsüzlük cezalarında eşik, cezayı gerektiren fiil bazında kesilen toplam ceza tutarına göre belirlenir. 40.000 TL ve altındaki usulsüzlük ve özel usulsüzlük cezalarında uzlaşma yoktur; ancak bu cezalarda VUK m. 376’daki indirim oranı yüzde elli artırımlı uygulanır.
Uzlaşma dışında kalan cezalar
VUK m. 359’daki fiillerle vergi ziyaına sebebiyet verilmesi hâlinde kesilen ceza, bu fiillere iştirak edenlere kesilen ceza ve VUK m. 370/b kapsamında ön tespit yazısı tebliğ edilen mükelleflere kesilen ceza uzlaşmaya konu olmaz. Sahte fatura iddiasına dayanan üç kat vergi ziyaı cezalarında mükellefin tek yolu dava açmaktır. Bu tür tarhiyatlara karşı dava dilekçesi “Vergi/Ceza İhbarnamesine Karşı Dava Dilekçesi” yazımızda yer almaktadır.
Kanunda sayılan uzlaşma gerekçeleri
VUK Ek m. 1, idarenin mükellefle uzlaşabilmesi için belirli gerekçelerden birinin ileri sürülmesini arar:
- Vergi ziyaına sebebiyet verilmesinin kanun hükümlerine yeterince nüfuz edememekten kaynaklanması,
- VUK m. 369’da yazılı yanılma (yetkili makamların yazılı açıklamalarına uyulması gibi),
- VUK m. 116, 117 ve 118’de yazılı vergi hataları ile her türlü maddi hata,
- Yargı kararları ile idarenin, ihtilaf konusu olayda görüş farklılığının bulunması.
Uzlaşma talep dilekçesinde bu gerekçelerden hangisine dayanıldığı açıkça yazılmalıdır. Örneğin bir giderin işletmeyle ilgili olup olmadığı konusunda Danıştay kararları ile idarenin uygulaması farklıysa, bu farklılık kararların künyeleriyle gösterilmelidir. Mükellefin ilk defa böyle bir tarhiyatla karşılaştığı, kayıtlarını düzenli tuttuğu ve iyi niyetli olduğu da görüşmede değerlendirilir.
Uzlaşma süreci
Talep, ihbarnameyi düzenleyen vergi dairesine yazılı olarak veya Gelir İdaresi Başkanlığının elektronik ortamı üzerinden yapılır. Uzlaşma komisyonu, ceza tutarına göre vergi dairesi, defterdarlık, vergi dairesi başkanlığı veya merkezi uzlaşma komisyonu olabilir. Komisyon, uzlaşma görüşmesinin yerini, gününü ve saatini mükellefe bildirir. Mükellef görüşmeye bizzat veya vekiliyle katılır; görüşmede bağlı olduğu meslek odasından bir temsilci ve bir meslek mensubu (mali müşavir) bulundurabilir.
Görüşmede komisyon bir ceza tutarı teklif eder. Mükellef teklifi kabul ederse uzlaşma tutanağı düzenlenir ve uzlaşılan ceza kesinleşir. Kabul etmezse uzlaşmanın vaki olmadığına dair tutanak düzenlenir ve bu tutanağa idarenin nihai teklifi yazılır. Mükellef, dava açma süresinin sonuna kadar bu teklifi yazılı olarak kabul ederse uzlaşma sağlanmış sayılır. Mükellef görüşmeye gelmezse de uzlaşma vaki olmamış sayılır.
Uzlaşılan cezalar, uzlaşma tutanağı ödeme zamanından önce tebliğ edilmişse kanuni ödeme zamanında; ödeme zamanı geçtikten sonra tebliğ edilmişse tutanağın tebliğinden itibaren bir ay içinde ödenir (VUK Ek m. 8). Uzlaşılan cezalara başka bir indirim uygulanmaz (Ek m. 9).
Vergi uzlaşma talep dilekçesi örneği
… VERGİ DAİRESİ MÜDÜRLÜĞÜNE
(Uzlaşma Komisyonuna iletilmek üzere)
MÜKELLEF: … Ticaret A.Ş. (Vergi No: …)
Adres: …
VEKİLİ: Av. Ad Soyad / Yeminli Mali Müşavir Ad Soyad, Adres: …
İHBARNAME: …/…/… tarihli ve … sayılı vergi/ceza ihbarnamesi
TEBLİĞ TARİHİ: …/…/…
KONU: 213 sayılı VUK Ek m. 1 uyarınca tarhiyat sonrası uzlaşma talebidir.
AÇIKLAMALAR
1. Şirketimiz adına 20… yılı … dönemi için … vergisi yönünden düzenlenen ve …/…/… tarihinde tebliğ edilen ihbarname ile … TL vergi tarh edilmiş ve … TL bir kat vergi ziyaı cezası kesilmiştir.
2. Uzlaşma talebimiz, ihbarnamenin tebliğinden itibaren otuz günlük süre içinde yapılmaktadır.
3. Tarhiyat, şirketimizin … giderlerinin işletmeyle ilgili olmadığı gerekçesiyle kabul edilmemesine dayanmaktadır. Söz konusu giderlerin işletmeyle ilgisi konusunda Danıştay … Dairesinin …/…/… tarihli ve E. …, K. … sayılı kararı ile idarenin uygulaması arasında görüş farklılığı bulunmaktadır. Ayrıca şirketimiz konuya ilişkin hükümlere yeterince nüfuz edemediğinden bu giderleri kayıtlarına almıştır.
4. Şirketimiz kayıtlarını düzenli tutmakta, beyannamelerini süresinde vermekte olup daha önce benzer bir tarhiyatla karşılaşmamıştır. Vergi ziyaına sebebiyet verilmesi kasıtlı bir davranıştan kaynaklanmamaktadır.
5. Uzlaşma talebimiz yalnızca dava konusu ihbarnamede kesilen vergi ziyaı cezasına ilişkindir. Vergi aslına ilişkin dava hakkımız saklıdır.
SONUÇ VE İSTEM: Yukarıda açıklanan nedenlerle, …/…/… tarihli ve … sayılı ihbarname ile kesilen … TL vergi ziyaı cezası hakkında uzlaşma görüşmesi yapılmasını, görüşme gün ve saatinin tarafımıza bildirilmesini saygıyla arz ve talep ederiz.
Tarih
Mükellef Vekili Ad Soyad, imza
EKLER: 1. Vekaletname ve yetki belgesi, 2. İhbarname örneği, 3. Danıştay kararı örneği
Uzlaşma ile cezada indirim arasındaki ilişki
VUK m. 376’daki indirim uygulanan cezalar için uzlaşma hükümleri uygulanmaz. Ancak mükellef, uzlaşma tutanağını imzalayıncaya kadar uzlaşma talebinden vazgeçtiğini bildirip indirimden yararlanmayı isteyebilir (VUK Ek m. 9). Bu imkân, görüşmede idarenin teklifinin indirimli tutardan daha yüksek çıktığı durumlarda önem taşır. İndirim yolunda vergi aslı ile cezanın yarısının vadesinde ödenmesi gerektiği ve indirim yolunu seçen mükellefin dava açamayacağı unutulmamalıdır.
Tarhiyat öncesi uzlaşma
Vergi incelemesine dayanılarak kesilecek cezalarda, ceza kesilmeden önce de uzlaşma yapılabilir (VUK Ek m. 11). Kapsamı tarhiyat sonrası uzlaşmayla aynıdır. Tarhiyat öncesi uzlaşma talep edilmiş ve uzlaşma sağlanamamışsa, ceza kesildikten sonra tarhiyat sonrası uzlaşma istenemez; ancak dava yolu açıktır. Bu nedenle tarhiyat öncesi uzlaşmaya hazırlıksız gitmek, tarhiyat sonrası uzlaşma imkânının da kaybedilmesine yol açabilir.
Görüşmeye hazırlık
Uzlaşma görüşmesi kısa sürer ve komisyon çoğu zaman ilk görüşmede teklifini açıklar. Bu nedenle görüşmeden önce mükellefin kabul edebileceği ceza oranı belirlenmeli, cezada indirim yoluyla ödenecek tutarla karşılaştırılmalıdır. Örneğin bir kat vergi ziyaı cezasında indirim yolu cezanın yarısının ödenmesi anlamına gelir; ancak bu yolda vergi aslı da vadesinde ödenmeli ve dava hakkından vazgeçilmelidir. Uzlaşmada ise vergi aslı için dava hakkı korunur. Hangi yolun daha avantajlı olduğu, vergi aslına karşı açılacak davanın kazanılma ihtimaline bağlıdır.
Görüşmede inceleme raporundaki tespitlerin zayıf yönleri, mükellefin iyi niyetini gösteren belgeler ve emsal yargı kararları komisyona sunulmalıdır. Komisyon, uyuşmazlığın yargıya taşınması hâlinde idarenin kaybetme riskini de değerlendirir. Bu nedenle tarhiyatın dayanağına ilişkin güçlü itirazların görüşmede açıkça dile getirilmesi, ceza teklifinin düşmesine katkı sağlar. Görüşme sonunda düzenlenen tutanak imzalanmadan önce dikkatle okunmalı, uzlaşılan tutarın hangi cezaya ilişkin olduğu kontrol edilmelidir.
Uzlaşma ile dava arasında karar verirken
Uzlaşma, cezanın bir kısmından vazgeçilmesi karşılığında uyuşmazlığın kısa sürede bitmesini sağlar. Dava ise vergi aslının ve cezanın tamamen kaldırılması ihtimalini korur, ancak yıllar sürebilir ve dava kaybedilirse gecikme faizi eklenir. Tarhiyatın dayanağı güçlü, mükellefin itirazları zayıfsa uzlaşma veya cezada indirim daha avantajlı olabilir. Tarhiyatın dayanağı zayıfsa ve belgeler mükellefi destekliyorsa vergi aslı için dava açılması, ceza için ise önce uzlaşmanın denenmesi uygun bir yol olabilir. Bu karar, inceleme raporu ve mükellefin belgeleri birlikte değerlendirilerek verilmelidir.
Sık yapılan hatalar
- Vergi aslı için de uzlaşma istenebileceğini düşünmek. 7524 sayılı Kanundan sonra vergi aslı uzlaşma konusu değildir.
- Uzlaşma talep ettikten sonra vergi aslının otuz günlük dava süresini kaçırmak.
- Sahte belge iddiasına dayanan cezalar için uzlaşma istemek.
- Dilekçede kanundaki uzlaşma gerekçelerinden hiçbirine dayanmamak.
- Uzlaşma görüşmesine mazeretsiz katılmamak; bu durumda uzlaşma vaki olmamış sayılır ve yeniden talep edilemez.
- İdarenin nihai teklifini yazılı kabul etme imkânını değerlendirmemek.
Sıkça sorulan sorular
Uzlaşma talebi tahsilatı durdurur mu?
Uzlaşma süreci devam ederken cezanın ödeme süresi işlemez. Uzlaşma sağlanırsa ödeme, Ek m. 8’deki sürelere göre yapılır. Vergi aslı ise uzlaşma kapsamında olmadığından, aslın tahsilinin durması için dava açılması gerekir.
Uzlaşma tutanağına itiraz edilebilir mi?
Hayır. Uzlaşılan ve tutanakla tespit edilen hususlar hakkında dava açılamaz ve hiçbir mercie şikâyette bulunulamaz (VUK Ek m. 6).
Uzlaşma görüşmesine kimler katılabilir?
Mükellef veya vekili katılır. Mükellef ayrıca bağlı olduğu meslek odasından bir temsilci ve bir mali müşavir bulundurabilir.
Uzlaşma talebi geri alınabilir mi?
Mükellef, uzlaşma tutanağını imzalayıncaya kadar uzlaşma talebinden vazgeçebilir. Bu durumda, şartları varsa VUK m. 376’daki indirimden yararlanmayı da isteyebilir (Ek m. 9).
Uzlaşma komisyonu hangi cezayı teklif eder?
Komisyon, olayın niteliğine, mükellefin geçmişine ve ileri sürülen gerekçelere göre bir oran belirler. Kanunda sabit bir indirim oranı yoktur; teklif her dosyada ayrı değerlendirilir.
Sonraki adım
İhbarnamenin tebliğ tarihi belirlenmeli, cezanın uzlaşma kapsamında olup olmadığı kontrol edilmeli ve kanundaki gerekçelerden hangisine dayanılacağı saptanmalıdır. Uzlaşma talebi otuz gün içinde yapılmalı, vergi aslına itiraz edilecekse dava da aynı süre içinde ayrıca açılmalıdır.
Mevzuat: 213 sayılı Vergi Usul Kanunu m. 359, 369, 370, 376, Ek m. 1, 6, 7, 8, 9, 11; 2577 sayılı İdari Yargılama Usulü Kanunu m. 7, 27.
Bu yazı genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.