
 Av. Emrah Karatay
Vergi idaresi, bir mükellefin beyanlarında vergi kaybına işaret eden bir durum gördüğünde doğrudan vergi incelemesi başlatmak yerine önce mükellefi açıklama yapmaya çağırabilir. Bu çağrının adı izaha davettir. İzaha davet yazısı, inceleme ve ağır cezalar başlamadan önce mükellefe tanınan bir fırsattır: Mükellef ya tespitin yanlış olduğunu açıklar ya da eksikliğini düşük bir cezayla düzeltir. Ancak yazının tebliğiyle birlikte mükellef, davet konusu tespit için pişmanlık hükümlerinden yararlanma imkânını kaybeder. Bu nedenle izaha davet yazısı geldiğinde otuz günlük süre içinde ne yapılacağına dikkatle karar verilmelidir.
KISA CEVAP
- İzaha davet, vergi incelemesine veya takdire sevkten önce, vergi ziyaına işaret eden ön tespitler hakkında mükellefin açıklama yapmaya çağrılmasıdır (VUK 370/a).
- Yazının tebliğinden itibaren otuz gün içinde izahta bulunulabilir.
- İzah yeterli bulunursa mükellef o tespit için incelemeye veya takdire sevk edilmez.
- İzah yeterli bulunmazsa değerlendirme yazısının tebliğinden itibaren otuz gün içinde beyanname verilip vergi zamlı ödenirse vergi ziyaı cezası yüzde 20 oranında kesilir.
- VUK 359’daki fiillere ilişkin ön tespitlerde kural olarak izaha davet yapılmaz. Sahte veya yanıltıcı belge kullanımında, 2026 yılı için yıllık 870.000 TL’yi veya alışların yüzde 5’ini aşmayan tutarlar için ön tespit yazısı tebliğ edilebilir (VUK 370/b).
- İzaha davet yazısı tebliğ edilen mükellef, davet konusu tespitle sınırlı olarak pişmanlıktan yararlanamaz.
Kanun metni
213 sayılı Vergi Usul Kanunu m. 370/a
a) Vergi incelemesine başlanılmadan veya takdir komisyonuna sevk edilmeden önce verginin ziyaa uğradığına delalet eden emareler bulunduğuna dair yetkili merciler tarafından yapılmış ön tespitler hakkında tespit tarihine kadar ihbarda bulunulmamış olması kaydıyla mükellefler izaha davet edilebilir. Kendisine izaha davet yazısı tebliğ edilen mükellefler, davet konusu tespitle sınırlı olarak, bu Kanunun 371 inci maddesinde yer alan pişmanlık hükümlerinden yararlanamaz. İzaha davet yazısının tebliğ tarihinden itibaren otuz günlük süre içerisinde izahta bulunulması durumunda, yapılan izah değerlendirilerek değerlendirme sonucunu içeren yazı mükellefe tebliğ edilir.
İzaha davetin şartları
VUK 370, 7194 sayılı Kanun’la 05.12.2019 tarihinde bugünkü şeklini almıştır. Maddeye göre izaha davet için şu şartlar aranır:
- Ön tespit bulunmalı. Yetkili mercilerin, verginin ziyaa uğradığına delalet eden emareler bulunduğuna dair bir tespit yapmış olması gerekir. Bu tespit genellikle Gelir İdaresi Başkanlığının risk analiz sistemleri, karşı taraf bildirimleri veya başka kurumlardan gelen bilgiler üzerine yapılır.
- İnceleme veya takdir başlamamış olmalı. Vergi incelemesine başlanmış veya mükellef takdir komisyonuna sevk edilmişse izaha davet yoluna gidilmez.
- İhbar bulunmamalı. Tespit tarihine kadar aynı konuda bir ihbarda bulunulmamış olması gerekir.
- Tespit VUK 359 kapsamında olmamalı. Sahte belge düzenleme, defter gizleme gibi kaçakçılık fiillerine ilişkin ön tespitlerde izaha davet yapılmaz. Bu kuralın tek istisnası, aşağıda anlatılan sınırlı tutardaki belge kullanımıdır.
İzaha davet idare için bir zorunluluk değildir. Kanun “izaha davet edilebilir” ifadesini kullanır. İdare, şartlar bulunsa da doğrudan vergi incelemesi başlatabilir.
İzaha davet süreci
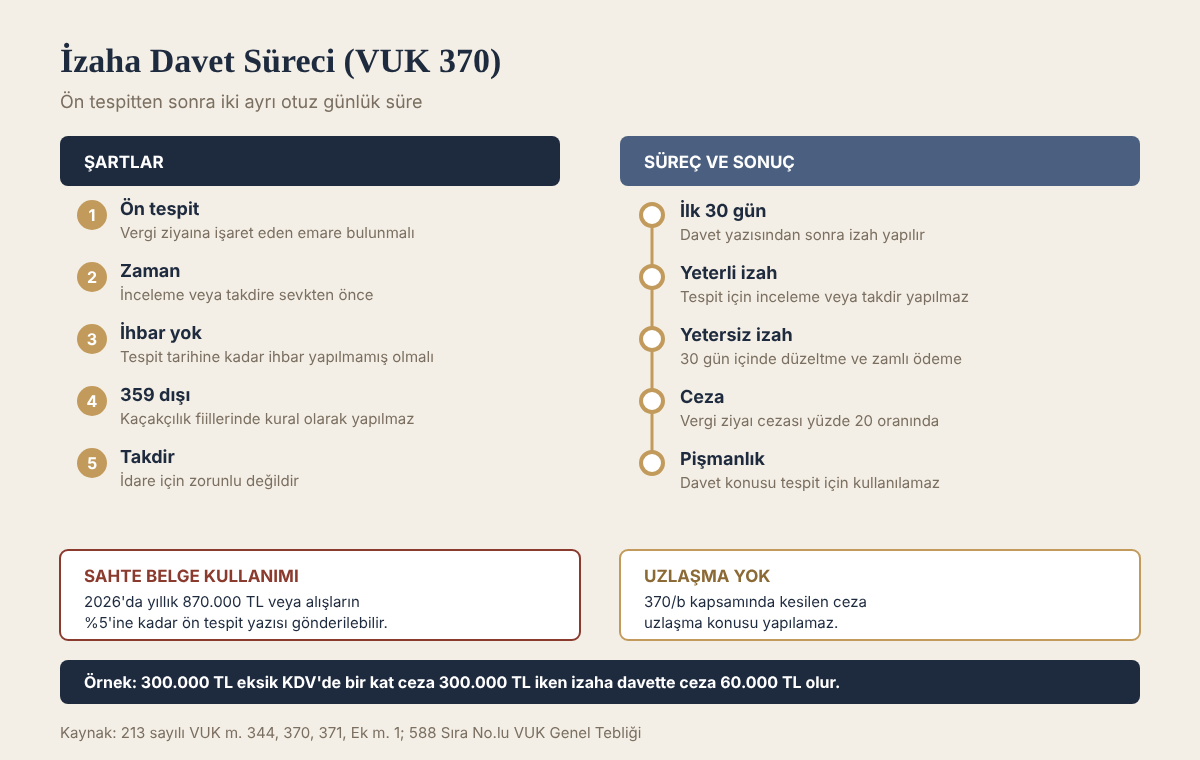
Süreç üç aşamada işler:
1. Davet yazısının tebliği. Vergi dairesi, ön tespiti ve bu tespitin hangi vergi türü ve dönemle ilgili olduğunu gösteren yazıyı mükellefe tebliğ eder. Yazı, çoğunlukla elektronik tebligat yoluyla gönderilir. Elektronik tebligat, belgenin muhatabın elektronik adresine iletildiği tarihi izleyen beşinci günün sonunda yapılmış sayılır.
2. Otuz gün içinde izah. Mükellef bu süre içinde yazılı açıklama yapar ve dayanak belgelerini sunar. İzah, tespitin neden yanlış olduğunu veya söz konusu işlemin neden vergi kaybına yol açmadığını ortaya koymalıdır.
3. Değerlendirme yazısı. İdare yapılan izahı değerlendirir ve sonucu bir yazıyla mükellefe bildirir. Sonuç iki şekilde olabilir:
- İzah yeterli bulunursa: VUK 370/a-1 uyarınca mükellef söz konusu tespitle ilgili olarak vergi incelemesine tabi tutulmaz veya takdir komisyonuna sevk edilmez.
- İzah yeterli bulunmazsa: VUK 370/a-2 uyarınca değerlendirme yazısının tebliğinden itibaren otuz gün içinde hiç verilmemiş beyannamelerin verilmesi, eksik veya yanlış beyanın tamamlanması veya düzeltilmesi ve vergilerin gecikme zammı oranında bir zamla ödenmesi hâlinde vergi ziyaı cezası ziyaa uğratılan vergi üzerinden yüzde 20 oranında kesilir.
İzah yeterli bulunmazsa ve mükellef ikinci otuz günlük süre içinde düzeltme yapmazsa idare vergi incelemesi başlatabilir veya takdire sevk edebilir. Bu durumda vergi ziyaı cezası VUK 344’teki genel oranla, yani bir kat kesilir.
Yüzde 20 ceza neden önemlidir?
VUK 344’e göre vergi ziyaı cezası kural olarak ziyaa uğratılan verginin bir katıdır. İzaha davet kapsamında düzeltme yapan mükellef ise yüzde 20 oranında cezayla karşılaşır. Örneğin 300.000 TL eksik beyan edilmiş katma değer vergisi için inceleme sonucunda 300.000 TL vergi ziyaı cezası kesilebilecekken, izaha davet sürecinde düzeltme yapılırsa ceza 60.000 TL olur. Mükellef ayrıca vergiyi, gecikme zammı oranında hesaplanan zamla birlikte öder.
Kanun, yüzde 20 cezayla düzeltme yapılmasının vergi incelemesi yapılmasına ve gerekirse tarhiyatın tamamlanmasına engel olmadığını da belirtir. Yani düzeltme, idarenin ileride aynı dönem için daha geniş bir inceleme yapma yetkisini ortadan kaldırmaz.
Sahte veya yanıltıcı belge kullanımında ön tespit yazısı (VUK 370/b)
VUK 370/b, kaçakçılık fiillerine ilişkin ön tespitlerde izaha davet yapılmayacağını kural olarak kabul eder. Ancak sahte veya muhteviyatı itibarıyla yanıltıcı belge kullanma fiili için sınırlı bir istisna öngörür. Bir takvim yılında kullanılan sahte veya yanıltıcı belge tutarı:
- 2026 yılı için 870.000 TL’yi geçmeyen veya
- bu tutarı geçse bile ilgili yıldaki toplam mal ve hizmet alışlarının yüzde 5’ini aşmayan
mükelleflere ön tespite ilişkin yazı tebliğ edilebilir. Kanunda 100.000 TL olarak belirlenen tutar her yıl yeniden değerleme oranında artırılır; 2026 için uygulanan tutar 870.000 TL’dir.
Bu yazının tebliğinden itibaren otuz gün içinde beyannamelerin verilmesi veya düzeltilmesi ve vergilerin zamla ödenmesi hâlinde vergi ziyaı cezası yine yüzde 20 oranında kesilir. Bu imkân, sahte belge kullanımında normalde uygulanacak üç kat vergi ziyaı cezasıyla karşılaştırıldığında önemli bir farktır.
Bu kapsamda kesilen ceza uzlaşmaya konu edilemez (VUK Ek Madde 1). Ön tespit yazısı tebliğ edilen mükellef, tespitle sınırlı olarak pişmanlık hükümlerinden de yararlanamaz. Ayrıca bu düzenleme vergisel sonuçlarla ilgilidir; belge kullanma fiilinin VUK 359 kapsamındaki ceza sorumluluğunu kendiliğinden ortadan kaldırdığı kanunda belirtilmemiştir. Ceza boyutu için “Sahte Fatura Suçu (VUK 359): Cezası, Düzenleme ve Kullanma, Etkin Pişmanlık” ve Muhteviyatı İtibarıyla Yanıltıcı Belge Suçu (VUK 359/a-2) yazılarımıza bakılabilir.
İzaha davet ile pişmanlık arasındaki fark
Pişmanlıkla beyan (VUK 371), mükellefin vergi kaybını idare fark etmeden kendiliğinden bildirmesidir. Pişmanlık şartları gerçekleşirse vergi ziyaı cezası hiç kesilmez; mükellef yalnızca vergiyi pişmanlık zammıyla öder. İzaha davette ise idare tespiti yapmıştır ve mükellefi açıklamaya çağırmıştır.
| Ölçüt | Pişmanlık (VUK 371) | İzaha davet (VUK 370) |
|---|---|---|
| Kim başlatır | Mükellef kendiliğinden | İdare ön tespitle |
| Vergi ziyaı cezası | Kesilmez | Yüzde 20 (izah yetersizse ve düzeltme yapılırsa) |
| Süre | Pişmanlık dilekçesinden sonra on beş gün | Davetten sonra otuz gün, değerlendirmeden sonra otuz gün |
| Engel | İnceleme başlamış veya ihbar yapılmışsa uygulanmaz | Davet konusu tespit için pişmanlık kapanır |
Bu tablo izaha davet yazısının tebliğ tarihinin önemini gösterir. Yazı tebliğ edilmeden önce mükellef aynı konuyu pişmanlıkla bildirirse cezasız düzeltme yapabilir. Yazı tebliğ edildikten sonra ise pişmanlık yolu o tespit bakımından kapanır. Pişmanlık şartları için Pişmanlıkla Beyan (VUK 371): Şartları, 15 Günlük Süre ve Pişmanlık Zammı yazımıza bakılabilir.
İzah yazılırken dikkat edilecek hususlar
- Tespitin konusu belirlenmeli. Davet yazısındaki dönem, vergi türü ve ön tespit konusu açıkça çıkarılmalıdır. İzah bu tespitle sınırlı tutulmalıdır.
- Belgeyle açıklama yapılmalı. Fatura, sevk irsaliyesi, banka ödeme kaydı, sözleşme ve ticari yazışmalar izaha eklenmelidir. Belge sunulmayan soyut açıklamalar çoğunlukla yeterli bulunmaz.
- Süre kaçırılmamalı. Otuz günlük süre kanunda öngörülmüştür. Süre geçtikten sonra yapılan açıklama izaha davet hükümlerinden yararlandırmaz.
- Kısmi kabul düşünülmeli. Tespitin bir kısmı doğru, bir kısmı yanlış olabilir. Bu durumda doğru kısım düzeltilir, diğer kısım için izah yapılır.
- Muhasebe kayıtlarıyla tutarlılık sağlanmalı. İzahta söylenenler ileride yapılacak bir incelemede de kayıtlarla karşılaştırılır.
Örnek olay
Bir inşaat malzemesi toptancısına, 2025 yılı katma değer vergisi beyannamelerinde yer alan bazı alış faturalarını düzenleyen firmaların vergi kayıtlarında risk bulunduğuna dair bir ön tespit yazısı tebliğ edilir. Yazıda söz konusu faturaların toplam tutarı 600.000 TL olarak gösterilmiştir. Bu tutar 2026 yılı için öngörülen 870.000 TL sınırının altında kaldığından mükellef VUK 370/b kapsamında değerlendirilir.
Mükellef otuz günlük süre içinde iki yoldan birini seçer. Faturaların gerçek bir alıma dayandığını gösteren sevk irsaliyeleri, banka havale kayıtları, depo giriş belgeleri ve tedarikçiyle yapılan yazışmalar elindeyse bunları sunarak açıklama yapabilir. Bu belgeler yoksa, faturalarda gösterilen katma değer vergisini indirim hesabından çıkararak düzeltme beyannamesi verir ve vergiyi gecikme zammı oranındaki zamla öder. İkinci yolda vergi ziyaı cezası, ziyaa uğratılan vergi üzerinden yüzde 20 oranında kesilir. Düzeltme yapılmazsa dosya vergi incelemesine gider ve sahte belge kullanımı sabit görülürse VUK 344/2 uyarınca üç kat vergi ziyaı cezası gündeme gelir.
İzah yeterli bulunmazsa dava açılabilir mi?
Değerlendirme sonucunu bildiren yazı, kendi başına bir tarhiyat değildir. Mükellef düzeltme yapmazsa idare inceleme veya takdir yoluna gider ve sonuçta bir vergi/ceza ihbarnamesi tebliğ eder. Dava, bu ihbarnameye karşı tebliğden itibaren otuz gün içinde açılır. İzah aşamasında sunulan belgeler ve açıklamalar davada da delil olarak kullanılır. Bu nedenle izahın ilk aşamadan itibaren dava dilekçesinin temelini oluşturacak şekilde hazırlanması yararlıdır. İhbarname sonrası yollar için Vergi ve Ceza İhbarnamesi: Tebliğden Sonra Ne Yapılmalı? yazımıza bakılabilir.
Danıştay kararlarında izaha davet ve ön tespit
Danıştay kararları, izaha davet ve ön tespit yazısının en çok pişmanlık hakkını kapatan etkisi üzerinden tartışıldığını gösteriyor. Mükellef pişmanlıkla beyanname verdikten sonra idare ceza kesmişse, mahkeme önce mükellefe pişmanlık talebinden önce bir ön tespit veya izaha davet yazısının tebliğ edilip edilmediğini araştırır. Böyle bir yazı tebliğ edilmemişse pişmanlık yolu açıktır ve vergi ziyaı cezası kesilemez.
Danıştay 3. Daire, E. 2022/105, K. 2023/422, T. 22.02.2023
davacıya ön tespitle ilgili herhangi bir yazının tebliğ edilmemesi ve pişmanlık hükümlerinden yararlanmasını engelleyen bir durumun varlığının da ortaya konulamaması karşısında kesilen dava konusu vergi ziyaı cezasında hukuka uyarlık görülmediği
Bu kararda ilk derece mahkemesi sahte fatura kullanımı iddiası bulunan bir şirketin pişmanlıkla verdiği düzeltme beyannameleri üzerine kesilen cezayı kaldırmış, bölge idare mahkemesi istinaf başvurusunu reddetmiş, Danıştay da kararı onamıştır. Uygulamadaki sonucu açıktır: pişmanlığı engelleyen şey idarenin kendi kayıtlarındaki risk tespiti değil, bu tespitin mükellefe tebliğ edilmiş olmasıdır. Tebliğ tarihinin ispatı idareye düşer.
Danıştay, VUK 370’teki iki aşamalı yapıyı da aynı şekilde okur: izah yeterli bulunursa mükellef o tespit nedeniyle incelemeye veya takdire sevk edilmez; yeterli bulunmazsa ikinci otuz günlük süre işlemeye başlar.
Danıştay 3. Daire, E. 2024/5940, K. 2025/5843, T. 23.12.2025
izah sonucu vergi ziyaına sebebiyet verilmediğinin idarece anlaşılması halinde mükelleflerin izah konusu tespitle ilgili olarak vergi incelemesine tabi tutulmayacağı veya takdir komisyonuna sevk edilmeyeceği
Sahte veya yanıltıcı belge kullanımında cezanın oranı da tartışma konusudur. Belgenin sahte olduğunu bilmeden kullandığı sonucuna varılan mükellef hakkında üç kat değil, bir kat vergi ziyaı cezası uygulanır. Danıştay, 306 Sıra No.lu VUK Genel Tebliği’nin bu yöndeki hükmünü hukuka uygun bulmuştur. Bu ayrım, izaha davet aşamasında yapılacak açıklamanın neden önemli olduğunu da gösterir: mal veya hizmetin gerçekten alındığını ve satıcının durumunun bilinmediğini gösteren belgeler, ileride kesilecek cezanın oranını doğrudan etkiler.
Danıştay 4. Daire, E. 2019/2252, K. 2021/4362, T. 23.09.2021
sahte veya muhteviyatı itibariyle yanıltıcı belge kullanıldığı hususunda gerekli dikkat ve özeni göstermeyip vergilendirme ile ilgili ödevlerini yerine getirmeyen mükelleflerin, ziyaa uğratılan verginin bir katı tutarında vergi ziyaı cezası ile cezalandırılmasında kanuna aykırılık bulunmadığından
Uygulamada sık yapılan hatalar
- Elektronik tebligat kutusunun izlenmemesi. Yazı e-tebligat adresine ulaştığı günü izleyen beşinci günün sonunda tebliğ edilmiş sayılır; mükellef yazıyı geç gördüğünü ileri sürerek süreyi uzatamaz.
- İzaha davetten sonra aynı konu için pişmanlık dilekçesi verilmesi. Davet konusu tespitle sınırlı olarak pişmanlık kapalıdır; bu durumda verilen beyanname pişmanlık sayılmaz ve ceza yüzde 20 değil, genel hükümlere göre hesaplanabilir.
- İzahın tespit dışına taşırılması. Yazıda yer almayan dönem veya işlemler hakkında kendiliğinden bilgi vermek, incelemenin kapsamını genişletebilir. Tespit dışındaki bir eksiklik fark edilmişse onun için ayrıca pişmanlık yolu değerlendirilmelidir; pişmanlık yalnız davet konusu tespit bakımından kapanır.
- Belgesiz izah. Satıcının adresinde bulunamadığı gibi tespitlere karşı yalnızca “mal fiilen alınmıştır” demek yeterli değildir; ödemenin banka kanalıyla yapıldığı, malın taşındığı ve stoğa girdiği belgelenmelidir.
- İkinci otuz günlük sürenin kaçırılması. Değerlendirme yazısından sonra beyanname verilse bile vergi ve zam aynı süre içinde ödenmezse yüzde 20 oranlı ceza imkânı kaybedilir.
- Uzlaşma beklentisi. VUK 370/b kapsamında kesilen ceza uzlaşmaya konu edilemez; 7524 sayılı Kanun’dan sonra uzlaşma da yalnız cezalar için yapılabildiğinden vergi aslının pazarlığı zaten mümkün değildir.
Süre ve sonuç özeti
- İzah süresi: davet yazısının tebliğinden itibaren otuz gün (VUK 370/a).
- Düzeltme süresi: izahın yetersiz bulunduğunu bildiren yazının tebliğinden itibaren otuz gün; beyanname verilir, vergi gecikme zammı oranındaki zamla aynı sürede ödenir.
- Ceza: süresinde düzeltmede ziyaa uğratılan verginin yüzde 20’si; incelemeye gidilirse VUK 344’e göre bir kat, VUK 359 fiillerinde üç kat. Mükellefiyet tesis ettirmeden faaliyette bulunulmuşsa 7524 sayılı Kanun’la eklenen VUK 344 son fıkrası uyarınca ceza yüzde elli artırılır.
- 370/b sınırı: 2026 için yıllık 870.000 TL veya toplam alışların yüzde 5’i (588 Sıra No.lu VUK Genel Tebliği).
- Dava: izah veya değerlendirme yazısına karşı değil, sonradan tebliğ edilen vergi/ceza ihbarnamesine karşı, tebliğden itibaren otuz gün içinde vergi mahkemesinde.
Sıkça sorulan sorular
İzaha davet yazısına cevap vermek zorunlu mu?
Kanun cevap vermeyi zorunlu tutmaz; ancak cevap verilmezse yüzde 20 ceza imkânı kullanılamaz ve idare inceleme veya takdir yoluna gidebilir. Bu durumda bir kat vergi ziyaı cezası gündeme gelir.
İzaha davet süresi uzatılabilir mi?
Otuz günlük süre kanunla belirlenmiştir. VUK 13‘teki mücbir sebeplerden biri bulunursa VUK 15 uyarınca süre, sebep ortadan kalkıncaya kadar işlemez.
İzah yeterli bulunursa sonradan inceleme yapılabilir mi?
Kanuna göre izah sonucu vergi ziyaına sebebiyet verilmediği anlaşılırsa mükellef söz konusu tespitle ilgili olarak incelemeye veya takdire sevk edilmez. Başka konular veya başka tespitler için inceleme yapılması mümkündür.
Sahte fatura kullandığı tespit edilen her mükellef izaha davet edilir mi?
Hayır. VUK 359 kapsamındaki fiillerde izaha davet yapılmaz. Yalnızca kullanılan sahte veya yanıltıcı belge tutarı 2026 için yıllık 870.000 TL’yi veya alışların yüzde 5’ini aşmayan mükelleflere ön tespit yazısı tebliğ edilebilir.
İzaha davet kapsamında kesilen ceza uzlaşmaya konu olur mu?
VUK 370/b kapsamında ön tespit yazısı tebliğ edilen mükelleflere kesilen ceza uzlaşma kapsamı dışındadır.
Sonuç
İzaha davet, ön tespit yapılmış ancak inceleme başlamamış durumlarda mükellefe açıklama ve düzeltme imkânı verir. Otuz gün içinde yapılan izah yeterli bulunursa inceleme yapılmaz; yetersiz bulunursa ikinci otuz günlük süre içinde düzeltme yapılarak vergi ziyaı cezası yüzde 20 ile sınırlandırılabilir. Yazının tebliğiyle birlikte o tespit için pişmanlık yolu kapandığından, izah belgeye dayanarak ve süre içinde hazırlanmalıdır.
Mevzuat: 213 sayılı Vergi Usul Kanunu.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.