
 Av. Emrah Karatay
Beyanname verme, defter tasdik ettirme, bildirim yapma veya bir yazıya cevap verme gibi vergi ödevlerinin her biri belirli bir süreye bağlıdır. Süre kaçırıldığında kural olarak usulsüzlük cezası, vergi ziyaı cezası ve gecikme faizi gündeme gelir. Ancak mükellef, kendi iradesi dışındaki ağır bir olay nedeniyle ödevini yerine getiremiyorsa kanun bu sonuçları uygulamaz. 213 sayılı Vergi Usul Kanunu (VUK) bu olaylara mücbir sebep adını verir. Mücbir sebep devam ettiği sürece vergi süreleri işlemez ve bu dönemle ilgili ceza kesilmez. Ancak bu korumadan yararlanmak için mücbir sebebin ya herkesçe bilinmesi ya da mükellef tarafından ispat edilmesi gerekir.
KISA CEVAP
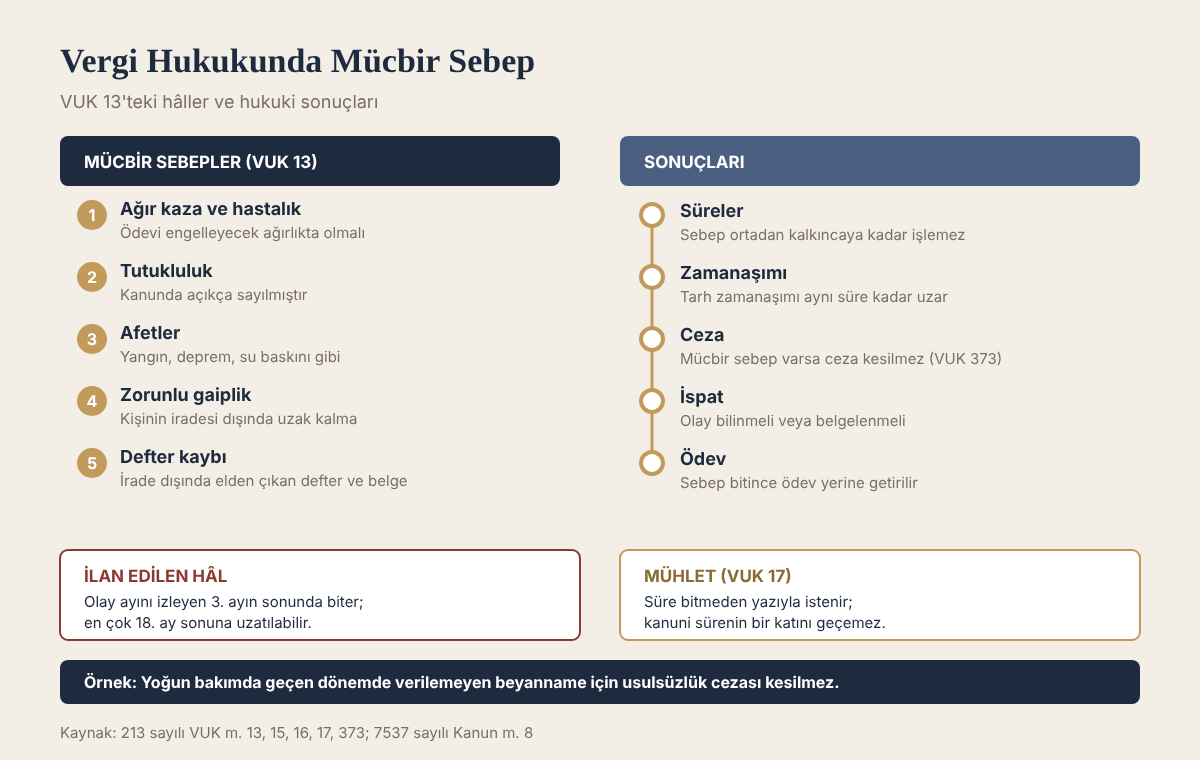
- VUK 13 dört mücbir sebep sayar: ağır kaza, ağır hastalık ve tutukluluk; yangın, deprem, su baskını gibi afetler; kişinin iradesi dışındaki zorunlu gaiplik; defter ve belgelerin sahibinin iradesi dışında elden çıkması.
- Sayım “gibi hallerdir” ifadesiyle bitirildiğinden örnek niteliğindedir; benzer ağırlıktaki olaylar da mücbir sebep sayılabilir.
- Mücbir sebep ortadan kalkıncaya kadar süreler işlemez; tarh zamanaşımı da işlemeyen süre kadar uzar (VUK 15).
- Mücbir sebebin bilinmesi veya ilgililerce ispat edilmesi gerekir.
- Mücbir sebep varsa vergi cezası kesilmez (VUK 373).
- Bakanlık afet gibi durumlarda bölge veya sektör bazında mücbir sebep hâli ilan edebilir. 7537 sayılı Kanun’a göre ilan edilen mücbir sebep, olay ayını izleyen üçüncü ayın sonunda biter; Bakanlık bu süreyi on sekizinci ay sonuna kadar uzatabilir.
Kanun metni
213 sayılı Vergi Usul Kanunu m. 13 ve 15/1-2
Madde 13 – Mücbir sebepler: 1. Vergi ödevlerinden her hangi birinin yerine getirilmesine engel olacak derecede ağır kaza, ağır hastalık ve tutukluluk; 2. Vergi ödevlerinin yerine getirilmesine engel olacak yangın, yer sarsıntısı ve su basması gibi afetler; 3. Kişinin iradesi dışında vukua gelen mecburi gaybubetler; 4. Sahibinin iradesi dışındaki sebepler dolayısiyle defter ve vesikalarının elinden çıkmış bulunması; gibi hallerdir.” “Madde 15 – 13 üncü maddede yazılı mücbir sebeplerden her hangi birinin bulunması halinde bu sebep ortadan kalkıncaya kadar süreler işlemez. Bu takdirde tarh zamanaşımı işlemiyen süreler kadar uzar. Bu hükmün uygulanması için mücbir sebebin malüm olması veya ilgililer tarafından ispat veya tevsik edilmesi lazımdır.
Mücbir sebep sayılan hâller
Ağır kaza, ağır hastalık ve tutukluluk
Kanun her üç durumu da “vergi ödevlerinden her hangi birinin yerine getirilmesine engel olacak derecede” olma şartına bağlar. Hafif bir rahatsızlık veya kısa süreli bir tedavi mücbir sebep sayılmaz. Hastalığın ödevin yerine getirilmesini fiilen engellediği, örneğin yoğun bakımda geçen bir dönem veya uzun süreli hastane yatışı gibi durumlarda bu şart gerçekleşir. Hastalık, hastane raporu, epikriz ve yatış-çıkış belgeleriyle ispat edilir.
Tutukluluk açıkça mücbir sebep olarak sayılmıştır. Tutuklu mükellefin beyanname vermesi, defter tasdik ettirmesi veya vergi dairesiyle yazışması fiilen güçleşir. Tutukluluk süresi, tutuklama ve tahliye kararlarıyla belgelenir. Kanun yalnızca tutukluluğu sayar; hükümlülük hâli ise “gibi hallerdir” ifadesi çerçevesinde, ödevin yerine getirilmesine engel olup olmadığına göre değerlendirilir.
Mükellefin temsilcisi bulunan durumlarda, örneğin şirket adına beyanname veren bir yönetici veya mali müşavir varsa, mücbir sebebin mükellef bakımından ödevi gerçekten engelleyip engellemediği ayrıca incelenir.
Afetler
Yangın, deprem ve su baskını örnek olarak sayılmıştır. Afetin ödevin yerine getirilmesini engellemesi gerekir. İşyerinin yanması, defterlerin su baskınında zarar görmesi veya deprem bölgesinde ulaşımın ve iletişimin kesilmesi bu niteliktedir. Afetler genellikle herkesçe bilinen olaylar olduğundan mükellefin ayrıca ispat yükü azalır; ancak mükellefin işyerinin veya ikametgâhının afetten etkilendiğinin gösterilmesi yine gerekebilir.
Zorunlu gaiplik
Kişinin iradesi dışında bulunduğu yerden uzak kalması, örneğin yurt dışında beklenmedik biçimde mahsur kalması veya kaçırılması bu kapsamda değerlendirilir. Mükellefin kendi isteğiyle yaptığı seyahatler mücbir sebep sayılmaz.
Defter ve belgelerin elden çıkması
Defter ve belgelerin hırsızlık, yangın veya başka bir sebeple sahibinin iradesi dışında elden çıkması mücbir sebeptir. Bu hâl, özellikle vergi incelemesinde defter ibraz edilemediğinde önem kazanır. Defter ibraz edilmemesi kural olarak re’sen tarh sebebidir ve usulsüzlük cezasını iki kat uygulatır. Mükellef defterlerinin iradesi dışında elden çıktığını ispat ederse bu sonuçlardan kurtulabilir. İspat için kaybın öğrenilmesinden hemen sonra emniyete başvurulması, tutanak tutulması ve vergi dairesine bildirim yapılması önemlidir. Kayıp belgesinin tek başına yeterli olup olmadığı somut olayın özelliklerine göre değerlendirilir. Defter ibrazının sonuçları için Defter ve Belge İbraz Etmemenin Sonuçları yazımıza bakılabilir.
Defterlerin elden çıkmasında ispat: güncel yargı kararları
Mücbir sebep iddiasının en sık ileri sürüldüğü durum, vergi incelemesinde defter ve belgelerin ibraz edilememesidir. Bu durumda VUK m.30/3 uyarınca re’sen takdir yoluna gidilir; katma değer vergisi indirimleri reddedilir ve özel usulsüzlük cezası kesilir. Mükellef ancak defterlerin iradesi dışında elden çıktığını kanıtlayabilirse bu sonuçlardan kurtulabilir. Yargı kararları, bu ispatın somut ve bağımsız delillerle yapılmasını aramaktadır.
Danıştay 3. Dairesinin E. 2023/8491, K. 2025/3757, T. 09.10.2025 sayılı kararına konu olayda mükellef, 2018 yılı defter ve belgelerinin çalındığını ve bu konuda Cumhuriyet başsavcılığına suç duyurusunda bulunduğunu ileri sürmüştür. Bölge idare mahkemesi, defter ve belgelerin zayi olduğuna ilişkin kesin hüküm niteliğinde bir karar veya bu iddiayı doğrulayan başka bir delil sunulmadığını, olağan dışı duruma ilişkin ispat yükünün yerine getirilmediğini belirterek mücbir sebebi kabul etmemiştir. Danıştay, cezalı vergi tarhiyatı yönünden bu kararı onamıştır. Buna göre yalnızca suç duyurusunda bulunulmuş olması, defterlerin çalındığını ispat için tek başına yeterli görülmemektedir.
Defterlerin yangında yandığı durumlarda ise mahkemeler, bilirkişi raporu veya asliye ticaret mahkemesinden alınan zayi belgesi gibi delillere dayanarak mücbir sebebi kabul edebilmektedir. Danıştay 4. Dairesinin E. 2019/3645, K. 2022/69, T. 11.01.2022 sayılı kararına konu dosyada vergi mahkemesi, iş yerinde çıkan yangında defterlerin zayi olduğuna ilişkin asliye ticaret mahkemesi kararı ve zayi belgesi bulunduğunu belirterek tarhiyatı kaldırmıştır. Danıştay 9. Dairesinin E. 2019/1967, K. 2022/129, T. 01.02.2022 sayılı kararına konu dosyada da vergi mahkemesi, defterlerin taşınması sırasında araçta çıkan yangında yandığının bilirkişi raporuyla sabit olduğunu belirterek VUK m.373 uyarınca cezaları kaldırmış; ancak indirime konu faturaların varlığını ispat yükünün mükellefte kalmaya devam ettiğini kabul ederek vergi aslına ilişkin davayı reddetmiştir.
Bu ikinci karar, mücbir sebebin vergi aslı ile ceza bakımından farklı sonuçlar doğurabileceğini göstermektedir. Mücbir sebep, VUK m.373 gereğince cezanın kesilmesini engeller; fakat indirim hakkı gibi mükellef lehine sonuç doğuran durumların ispatı, kural olarak yine mükellefe aittir. Bu nedenle defterleri zayi olan mükellefin, faturaların suretlerini karşı taraflardan veya elektronik sistemlerden temin ederek dosyaya sunması önem taşır.
Defterlerin vergi incelemesi veya ceza soruşturması kapsamında resmî makamlarca alıkonulduğu durumlar da ayrıca değerlendirilir. Danıştay 3. Dairesinin E. 2017/3967, K. 2021/1908, T. 12.04.2021 sayılı kararına konu dosyada vergi mahkemesi, defterlerin daha önceki bir inceleme sırasında alıkonularak vergi dairesine teslim edildiğini tespit etmiş ve mükellefin bunları incelemeye ibraz etmesine mücbir sebep nedeniyle imkân bulunmadığını kabul etmiştir. Mükellefin elinde bulunmayan defterleri ibraz edememesi, kendi iradesi dışında gerçekleşen bir durumdur.
Defterlerin dava aşamasında sunulması
Mücbir sebep bulunmadan defterlerini incelemeye ibraz etmeyen mükellef bakımından da dava yolu tamamen kapalı değildir. Danıştay İçtihatları Birleştirme Kurulu, 08.02.2019 tarihli, E. 2013/3, K. 2019/1 sayılı kararında şu sonuca ulaşmıştır:
Danıştay İçtihatları Birleştirme Kurulu, E. 2013/3, K. 2019/1, T. 08.02.2019
davacılar tarafından, vergilendirme dönemine ilişkin yasal defterler ve belgelerin mahkemeye sunulabileceğinin ileri sürülmesi halinde, bu defter ve belgeler davacıdan istenilip, defterlerdeki kayıtlar incelenip, bu kayıt ve belgeler hakkında davanın diğer tarafı olan vergi idaresinin görüşü ve saptamaları da alınarak yapılacak hukuki değerlendirmeye göre karar verilmesi gerektiği
Bu karar, katma değer vergisi indirimlerinin reddine dayanan cezalı tarhiyatlarda, defterlerin dava sırasında mahkemeye sunulmasına imkân tanımaktadır. Ancak bu imkân, ibraz etmeme fiili nedeniyle kesilen özel usulsüzlük cezası bakımından ayrıca değerlendirilir.
Vergi ziyaı cezası ile özel usulsüzlük cezasının birlikte kesilmesi
Defter ibraz etmeme hâlinde aynı fiil nedeniyle hem vergi ziyaı cezası hem de VUK mükerrer m.355 uyarınca özel usulsüzlük cezası kesilebilmektedir. Danıştay 3. Dairesi, yukarıda anılan 09.10.2025 tarihli kararında, VUK m.336’daki “usulsüzlük” ifadesinin özel usulsüzlük cezasını da kapsadığını, bu nedenle tek fiilden doğan vergi ziyaı cezası ile özel usulsüzlük cezasından yalnızca miktar itibarıyla ağır olanının kesilebileceğini kabul etmiş ve özel usulsüzlük cezasına ilişkin hükmü bozmuştur. Mücbir sebep ispat edilemese bile, iki cezanın birlikte kesildiği dosyalarda bu itiraz ayrıca ileri sürülmelidir.
Mücbir sebebin hukuki sonuçları
Süreler işlemez. VUK 15/1’e göre mücbir sebep ortadan kalkıncaya kadar vergi kanunlarındaki süreler işlemez. Beyanname verme, bildirim, defter tasdiki, izaha davete cevap verme gibi süreler bu kapsamdadır. Mücbir sebep sona erince süre işlemeye başlar.
Tarh zamanaşımı uzar. Aynı fıkraya göre tarh zamanaşımı işlemeyen süreler kadar uzar. Bu kural idare lehinedir: Mükellef mücbir sebep nedeniyle beyanname vermemişse, idare de bu süre kadar ek tarh imkânı kazanır.
Ceza kesilmez. VUK 373’e göre mücbir sebeplerden herhangi birinin gerçekleştiği biliniyorsa veya belgelenip ispat edilirse vergi cezası kesilmez. Bu hüküm hem vergi ziyaı cezasını hem usulsüzlük cezalarını kapsar.
Ödevin kendisi ortadan kalkmaz. Mücbir sebep ödevi erteler, ortadan kaldırmaz. Mücbir sebep sona erdikten sonra beyanname verilmeli, bildirimler yapılmalı ve vergi ödenmelidir.
İspat
VUK 15/2’ye göre mücbir sebebin “malum olması” veya ilgililer tarafından “ispat veya tevsik edilmesi” gerekir. Bilinen olaylar, örneğin geniş bir bölgeyi etkileyen deprem, ayrıca ispat edilmez. Kişiye özgü olaylarda ise ispat yükü mükellefe aittir.
Uygulamada mükellef, mücbir sebebi ve süresini gösteren belgelerle vergi dairesine dilekçe verir. Belgeler arasında hastane raporları, tutukluluk ve tahliye kararları, itfaiye raporu, sigorta ekspertiz raporu ve emniyet tutanakları sayılabilir. Dilekçenin mücbir sebep sona erdikten sonra makul bir sürede verilmesi, ödevlerin de aynı süre içinde yerine getirilmesi gerekir. Mücbir sebep talebi reddedilir ve ceza kesilirse, bu cezaya karşı açılacak davada mücbir sebep ayrıca ileri sürülür.
Bakanlığın ilan ettiği mücbir sebep hâli
VUK 15/3, 7537 sayılı Kanun’la 25.12.2024 tarihinde yeniden düzenlenmiştir. Bu fıkraya göre Hazine ve Maliye Bakanlığı mücbir sebep sayılan hâller nedeniyle bölge, il, ilçe, organize sanayi bölgesi gibi yerler veya afete maruz kalanlar itibarıyla mücbir sebep hâli ilan edebilir. Bakanlık bu ilanı mükellefiyet ve vergi türü, faaliyet konusu, sektör, aktif toplamı, satış hasılatı, çalışan sayısı gibi ölçütleri birlikte veya ayrı ayrı dikkate alarak sınırlandırabilir.
Yeni düzenlemenin en önemli yeniliği süreye ilişkindir. Mücbir sebep hâli ilan edilen yerlerde mücbir sebep, olayın gerçekleştiği tarihin rastladığı ayı izleyen üçüncü ayın son günü itibarıyla bitmiş sayılır. Bakanlık bu süreyi, olay ayını izleyen on sekizinci ayın sonunu geçmemek üzere uzatabilir. Örneğin Mart ayında meydana gelen bir afette mücbir sebep kural olarak Haziran ayının son günü sona erer; uzatma yapılırsa en geç olay ayını izleyen on sekizinci ayın sonuna kadar devam edebilir.
Bakanlık bu yetkisini beyannamelerin toplulaştırılması, yeni beyanname verme süreleri belirlenmesi veya beyanname verme zorunluluğunun kaldırılması şeklinde de kullanabilir. Bu nedenle ilan edilen mücbir sebep dönemi sona erdiğinde mükellefin hangi beyannameleri hangi tarihe kadar vereceği, Bakanlığın o afet için yayımladığı duyuruya göre belirlenir.
İlan edilen mücbir sebep, kapsamındaki mükellefler bakımından “malum” sayılır. Bu mükelleflerin ayrıca ispat yapması gerekmez. İlan kapsamı dışında kalan, ancak afetten etkilendiğini düşünen mükellefler ise VUK 13 ve 15’in genel hükümlerine göre bireysel başvuruda bulunabilir.
Mücbir sebep ile mühlet ve ölüm hâli arasındaki fark
VUK, mücbir sebep dışında iki ayrı kolaylık daha tanır:
- Mühlet (VUK 17): Zor durumda bulunduğu için ödevini süresinde yerine getiremeyecek olan mükellefe, kanuni sürenin bir katını, süre bir aydan azsa bir ayı geçmemek üzere mühlet verilebilir. Mühlet, süre bitmeden yazıyla istenmeli, mazeret kabul edilmeli ve verginin alınması tehlikeye girmemelidir.
- Ölüm hâli (VUK 16): Vergi kanunlarında hüküm bulunmayan hâllerde ölüm nedeniyle mirasçılara geçen ödevlerde bildirme ve beyanname verme sürelerine üç ay eklenir.
Mücbir sebep, olay devam ettiği sürece süreyi durdurur ve ceza kesilmesini engeller. Mühlet ise önceden istenen ve idarenin takdirine bağlı bir süre uzatımıdır. Mükellef mücbir sebep şartlarını taşımıyorsa ancak süreyi yetiştiremeyeceğini önceden biliyorsa mühlet talep etmelidir. Mirasçıların vergi ödevleri için Mirasçının Vergi Borcundan Sorumluluğu (VUK 12) yazımıza bakılabilir.
Mücbir sebep vergi borcunun ödenmesini etkiler mi?
VUK 15, vergi kanunlarındaki süreleri düzenler. Ödeme süresinin uzaması ve gecikme zammı bakımından ise ilan edilen mücbir sebep hâllerinde Bakanlığın duyurularında yer alan düzenlemelere ve 6183 sayılı Kanun hükümlerine bakılmalıdır. Kişiye özgü mücbir sebeplerde borcun ödenmesinde zorlanan mükellef, 6183 sayılı Kanun’un 48. maddesi uyarınca tecil ve taksitlendirme talebinde bulunabilir. Tecil konusunda Vergi Borcu Nedeniyle Haciz: Banka Hesabı, Maaş, Araç ve Taşınmaz; Tecil ve Dava Yolu yazımıza bakılabilir.
Örnek olay
Bir serbest meslek erbabı, Mart ayının ilk haftasında geçirdiği trafik kazası nedeniyle beş hafta hastanede yatar ve bu sürenin üç haftasını yoğun bakımda geçirir. Bu dönemde şubat ayına ait katma değer vergisi beyannamesi ile yıllık gelir vergisi beyannamesinin verilme süreleri geçer. Mükellef taburcu olduktan sonra epikriz raporu, yatış ve çıkış belgeleriyle vergi dairesine dilekçe verir ve beyannamelerini aynı gün sunar. Kaza ve tedavi süreci beyanname verilmesine engel olacak ağırlıkta olduğundan VUK 13/1 kapsamında mücbir sebep sayılır. VUK 15 uyarınca bu dönemde süreler işlemediği için beyannameler süresinde verilmiş kabul edilir ve VUK 373 uyarınca usulsüzlük cezası kesilmez.
Sıkça sorulan sorular
Ağır hastalık nedeniyle beyanname verilemezse ceza kesilir mi?
Hastalık ödevin yerine getirilmesine engel olacak derecede ağırsa ve belgelenirse mücbir sebep sayılır; VUK 373 uyarınca ceza kesilmez. Beyanname hastalık sona erdikten sonra verilmelidir.
Tutuklu mükellefin vergi süreleri işler mi?
Tutukluluk VUK 13’te açıkça mücbir sebep olarak sayılmıştır. Tutukluluk ödevin yerine getirilmesini engellediği sürece süreler işlemez. Tutuklama ve tahliye tarihleri belgeyle vergi dairesine bildirilmelidir.
Mali müşavirin hastalanması mükellef için mücbir sebep midir?
Kanun mücbir sebebi mükellef bakımından düzenler. Mali müşavirin hastalığı veya ölümü, mükellefin ödevini başka yolla yerine getirme imkânı bulunup bulunmadığına göre değerlendirilir. Bu durumda mühlet talebi daha güvenli bir yoldur.
Defterler çalınırsa ne yapılmalı?
Hırsızlık derhâl emniyete bildirilmeli, tutanak alınmalı ve vergi dairesine yazılı bildirim yapılmalıdır. Defterlerin iradesi dışında elden çıktığının ispatı, re’sen tarh ve iki kat usulsüzlük cezası riskini ortadan kaldırabilir.
İlan edilen mücbir sebep ne zaman biter?
7537 sayılı Kanun’dan sonra olay ayını izleyen üçüncü ayın son günü itibarıyla biter. Bakanlık süreyi olay ayını izleyen on sekizinci ayın sonunu geçmemek üzere uzatabilir.
Mücbir sebep hâlinde vergi cezası kesilir mi?
Kesilmez (VUK m. 373). Mücbir sebep ortadan kalkıncaya kadar vergi süreleri işlemez ve tarh zamanaşımı işlemeyen süre kadar uzar (VUK m. 15). Bu sonuçlardan yararlanmak için mücbir sebebin herkesçe bilinmesi veya mükellef tarafından rapor, tutanak ya da resmî belgeyle ispat edilmesi gerekir.
Sonuç
Vergi hukukunda mücbir sebep, ağır kaza, hastalık, tutukluluk, afet, zorunlu gaiplik ve defterlerin iradesi dışında elden çıkması gibi olaylarla ödevin yerine getirilememesidir. Mücbir sebep süresince vergi süreleri işlemez ve ceza kesilmez; ancak olayın bilinmesi veya belgelenerek ispat edilmesi gerekir. Mücbir sebep sona erince ertelenen ödevler gecikmeden yerine getirilmeli, ilan edilen afetlerde ise Bakanlığın o afet için belirlediği süreler takip edilmelidir.
Mevzuat: 213 sayılı Vergi Usul Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.