
 Av. Emrah Karatay
Vergi incelemesi bittikten veya vergi dairesi bir eksiklik tespit ettikten sonra mükellefe gönderilen belgenin adı vergi/ceza ihbarnamesidir. Bu belgeyle vergi dairesi, hesapladığı vergi farkını ve kestiği cezayı mükellefe resmen bildirir. İhbarnamenin tebliğiyle birlikte otuz günlük bir süre işlemeye başlar. Bu süre içinde mükellefin önünde dört yol vardır: uzlaşma istemek, cezada indirimden yararlanmak, vergi mahkemesinde dava açmak veya hiçbir şey yapmayıp tarhiyatın kesinleşmesine razı olmak. Hangi yolun seçileceği, ihbarnamede yazan vergi ve cezanın tutarına, tespitin dayanağına ve mükellefin elindeki delillere göre değişir.
KISA CEVAP
- İkmalen ve re’sen tarh edilen vergiler “ihbarname” ile, kesilen cezalar “ceza ihbarnamesi” ile tebliğ edilir (VUK 34, 366). Uygulamada ikisi çoğunlukla tek bir “vergi/ceza ihbarnamesi” formunda birleştirilir.
- Tebliğden itibaren otuz gün içinde uzlaşma talep edilebilir, cezada indirim istenebilir veya vergi mahkemesinde dava açılabilir.
- 7524 sayılı Kanun’dan sonra uzlaşma yalnızca cezalar için yapılabilir; vergi aslı uzlaşma konusu değildir.
- İndirim yolunda vergi aslı ile cezanın yarısı vadesinde ödenirse cezanın yarısı silinir (VUK 376).
- Süresinde açılan vergi davası, dava konusu vergi ve cezanın tahsilini kural olarak durdurur.
- Otuz gün hiçbir işlem yapılmadan geçerse vergi ve ceza kesinleşir ve ödeme süresi başlar.
Kanun metni
213 sayılı Vergi Usul Kanunu m. 34 ve 366
Madde 34 – İkmalen ve re’sen tarh edilen vergiler “İhbarname” ile ilgililere tebliğ olunur. Nev’i ve doğuşu ayrı olan vergiler için ayrı ihbarname kullanılır. Madde 366 – Kesilen vergi cezaları ilgililere (Ceza ihbarnamesi) ile tebliğ olunur. … Cezayı gerektiren olayın tesbitine dair tutanak sureti ile inceleme raporunun birer örneği ihbarnameye bağlanır.
İhbarname hangi durumlarda gelir?
İhbarname, mükellefin kendi beyanı dışında yapılan tarhiyatların bildirim aracıdır. 213 sayılı Vergi Usul Kanunu (VUK) üç tür tarhiyat sayar ve üçü de ihbarnameyle bildirilir:
- İkmalen tarh (VUK 29): Daha önce tarh edilmiş bir vergiye ilişkin olarak defter, kayıt, belge veya kanuni ölçülerle tespit edilen matrah farkı üzerinden yapılır. Örneğin inceleme sonunda bazı giderlerin kabul edilmemesi.
- Re’sen tarh (VUK 30): Matrahın defter ve belgelere dayanılarak tespit edilemediği hâllerde takdir komisyonunun takdiri veya vergi inceleme raporu üzerine yapılır. Beyannamenin hiç verilmemesi, defterlerin ibraz edilmemesi veya sahte belge kullanımı tipik örneklerdir.
- İdarece tarh (VUK mük. 30): Kanunen belli matrahlar üzerinden, mükellefin bildirim ödevini yerine getirmemesi nedeniyle zamanında tarh edilemeyen vergiler için yapılır.
Mükellefin kendi beyannamesi üzerine yapılan tarhiyatta ihbarname düzenlenmez; burada tahakkuk fişi kesilir (VUK 25). Bu nedenle bir mükellefe ihbarname gelmesi, vergi dairesinin mükellefin beyanından farklı bir sonuca ulaştığını gösterir. Re’sen tarhiyat bakımından Re’sen, İkmalen ve İdarece Vergi Tarhı (VUK 29-30) yazımıza bakılabilir.
İhbarnamede hangi bilgiler bulunmalı?
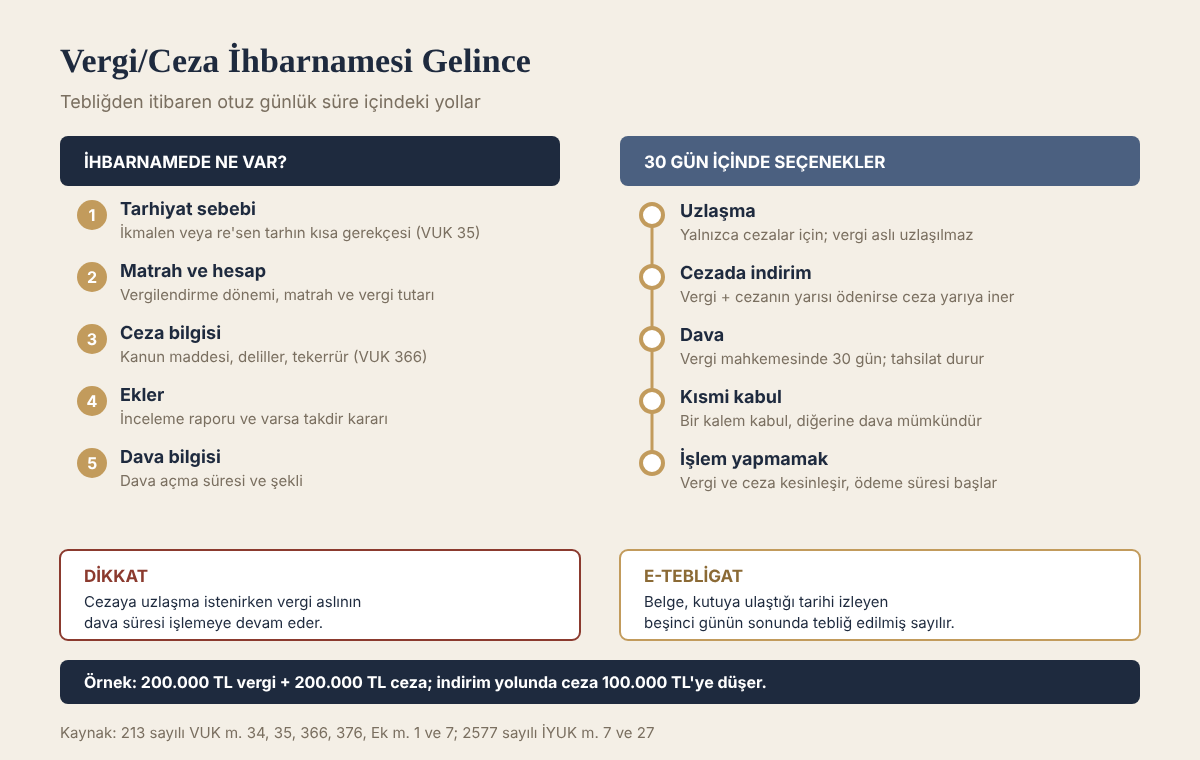
VUK 35, vergi ihbarnamesinin içeriğini on iki bent hâlinde sayar. Bunlar arasında ihbarnamenin sıra numarası ve tarihi, verginin türü, mükellefin adı ve açık adresi, vergilendirme dönemi, verginin matrahı, hesabı ve miktarı yer alır. Bu bilgilerin yanında üç bent uygulamada daha çok önem taşır:
- Tarhiyatın sebebi. İkmalen veya re’sen tarhı gerektiren sebepler kısa ve açık bir ifadeyle yazılmalıdır (VUK 35/10).
- Dava açma süresi. Vergi mahkemesinde dava açma süresi ihbarnamede gösterilir (VUK 35/11).
- Dava açma şekli. Davanın nasıl açılacağı da belirtilir (VUK 35/12).
Takdir komisyonu kararına dayanan tarhiyatlarda takdir kararının ve re’sen takdiri gerektiren inceleme raporunun birer sureti ihbarnameye eklenir. Ceza ihbarnamesinde ise VUK 366 uyarınca olayın izahı, kanunun madde ve fıkra numaraları, mevcut deliller, varsa tekerrür ve içtima durumu, cezanın hesabı ve dava açma süresi bulunur. Cezayı gerektiren olaya ilişkin tutanak ile inceleme raporunun birer örneği de ihbarnameye bağlanır.
Bu ekler yalnızca şekil meselesi değildir. Mükellef, tarhiyata neden itiraz edeceğini ancak inceleme raporunu okuyarak belirleyebilir. Ancak Danıştay Vergi Dava Daireleri Kurulu, raporun ihbarname ekinde tebliğ edilmemesini tek başına tarhiyatı ortadan kaldıran esasa etkili bir şekil hatası saymamaktadır (E. 2020/9, K. 2020/2, T. 19.02.2020). Bu nedenle rapor eklenmemişse, eksikliğe dayanmakla yetinilmemeli; rapor tebliğden hemen sonra vergi dairesinden istenmeli ve dava esas yönünden de hazırlanmalıdır. Raporun görülmediği bir dilekçe çoğu zaman genel itirazlarla sınırlı kalır.
Tebliğ ve sürenin başlangıcı
Otuz günlük süre ihbarnamenin tebliğiyle başlar. Tebliğ VUK 93 ve devamı maddelerine göre yapılır: elektronik tebligat adresi bulunan mükelleflere elektronik ortamda, diğerlerine posta yoluyla veya memur aracılığıyla. Elektronik tebligatta belge, muhatabın elektronik adresine ulaştığı tarihi izleyen beşinci günün sonunda tebliğ edilmiş sayılır. Bu nedenle e-tebligat kutusunun düzenli kontrol edilmemesi, sürenin farkına varılmadan geçmesine yol açabilir.
Usulsüz tebliğde süre, mükellefin ihbarnameyi gerçekten öğrendiği tarihten itibaren hesaplanır. Örneğin adreste bulunmayan mükellef yerine yetkisiz bir kişiye yapılan tebliğ geçerli sayılmaz. Bu konu Vergi Tebligatı ve Usulsüz Tebliğ: E-Tebligat, İlanen Tebliğ ve Dava Süresine Etkisi yazımızda ayrıntılı olarak ele alınmıştır.
Sürelerin hesaplanmasında VUK 18 uygulanır. Süre gün olarak belirlendiğinden başladığı gün hesaba katılmaz ve son günün tatil saatinde biter. Son gün resmî tatile denk gelirse süre izleyen ilk iş günü sona erer.
Birinci yol: uzlaşma
VUK Ek Madde 1 uyarınca mükellef, ihbarnamenin tebliğinden itibaren otuz gün içinde uzlaşma talep edebilir. 7524 sayılı Kanun’la 28.07.2024 tarihinde yapılan değişiklikten sonra uzlaşmanın konusu yalnızca cezalardır. Kanun metnindeki “tarh edilen vergi ve” ibaresi çıkarılmıştır; dolayısıyla vergi aslı uzlaşma görüşmesinde pazarlık konusu yapılamaz.
Uzlaşmaya konu edilebilecek cezalar şunlardır:
- İkmalen, re’sen veya idarece tarh edilen vergilere ilişkin vergi ziyaı cezaları,
- 2026 yılı için 40.000 TL’yi aşan usulsüzlük ve özel usulsüzlük cezaları.
Kanun bazı cezaları uzlaşma dışında tutar. VUK 359’daki fiillerle (sahte belge, defter gizleme gibi) vergi ziyaına sebebiyet verilmesi hâlinde kesilen ceza, bu fiillere iştirak edenlere kesilen ceza ve VUK 370/b kapsamında ön tespit yazısı tebliğ edilen mükelleflere kesilen ceza uzlaşmaya konu olmaz. 40.000 TL ve altındaki usulsüzlük cezaları için de uzlaşma yoktur; bu cezalarda VUK 376’daki indirim oranı yüzde elli artırımlı uygulanır.
Uzlaşma talebinin dava süresine etkisi yalnızca uzlaşma istenen cezayla sınırlıdır. VUK Ek Madde 7 uyarınca uzlaşma talep edilen ceza için dava, ancak uzlaşma vaki olmazsa açılabilir; tutanağın tebliğinde dava süresi bitmiş veya on beş günden az kalmışsa süre tutanağın tebliğinden itibaren on beş gün olarak uzar. Vergi aslı uzlaşma konusu olmadığından, vergi aslına karşı dava açılacaksa bu dava ihbarnamenin tebliğinden itibaren otuz gün içinde ayrıca açılmalıdır. Uygulamada en sık hak kaybı bu noktada yaşanır: Mükellef cezası için uzlaşma ister, vergi aslının dava süresini kaçırır. Uzlaşma sağlanamazsa tutanağa idarenin nihai teklifi yazılır. Mükellef dava açma süresinin sonuna kadar bu teklifi yazılı olarak kabul ederse uzlaşma sağlanmış sayılır. Uzlaşma vaki olmazsa yeniden uzlaşma istenemez; mükellef kalan süre içinde dava açabilir. Sağlanan uzlaşmaya karşı ise dava açılamaz.
Vergi incelemesine dayanan cezalarda Bakanlık tarhiyat öncesi uzlaşmaya da izin verebilir (VUK Ek Madde 1 son fıkra). Ancak ihbarname tebliğ edildikten sonra ilgili olan yol, tarhiyat sonrası uzlaşmadır. Uzlaşmanın genel işleyişi Vergi Cezasına İtiraz: Uzlaşma, Cezada İndirim ve Dava Süresi yazımızda da anlatılmıştır.
İkinci yol: cezada indirim
VUK 376’ya göre mükellef, ihbarnamenin tebliğinden itibaren otuz gün içinde vergi dairesine başvurup tarh edilen vergiyi ve cezanın yarısını vadesinde ödeyeceğini bildirirse kesilen cezanın yarısı indirilir. Ödeme, 6183 sayılı Kanun’da belirtilen türden teminat gösterilerek vadenin bitmesinden itibaren üç ay içinde de yapılabilir.
Bu yolun iki şartı vardır. Mükellef ödeyeceğini bildirdiği vergi ve cezayı süresinde ödemezse veya tarhiyatı dava konusu yaparsa indirimden yararlanamaz. Maddenin eski ikinci bendinde uzlaşılan vergiler için öngörülen ayrı indirim, 7524 sayılı Kanun’la yürürlükten kaldırılmıştır.
İndirim, tespitin büyük ölçüde doğru olduğu ve davada başarı ihtimalinin düşük göründüğü dosyalarda tercih edilir. Örneğin 200.000 TL vergi farkı ve aynı tutarda bir kat vergi ziyaı cezası içeren bir ihbarnamede, indirim yolu seçilirse ceza 100.000 TL’ye düşer. Mükellef 200.000 TL vergiyi, 100.000 TL cezayı ve vadeye kadar hesaplanan gecikme faizini öder.
Üçüncü yol: vergi mahkemesinde dava
İhbarnameye karşı dava, 2577 sayılı İdari Yargılama Usulü Kanunu (İYUK) m. 7 uyarınca tebliğden itibaren otuz gün içinde vergi mahkemesinde açılır. Uzlaşma talep edilen ceza bakımından dava, uzlaşmanın vaki olmadığına ilişkin tutanağın tebliğinden sonra kalan süre içinde, kalan süre on beş günden azsa on beş gün içinde açılabilir. Vergi aslı için bu uzama söz konusu değildir.
İYUK 27/4 uyarınca vergi mahkemesinde dava açılması, dava konusu edilen vergi ve cezaların tahsilini kural olarak durdurur. Bu, mükellefin dava süresince ödeme emri ve haciz riskiyle karşılaşmaması anlamına gelir. Ancak mahkeme kararı mükellef aleyhine çıkarsa, vergiye normal vadesinden karar tebliğine kadar gecikme faizi hesaplanır (VUK 112/3-b). Dava devam ederken vergi ve ceza kısmen veya tamamen ödenebilir; bu durumda ödenen kısma gecikme faizi işlemez.
Dava dilekçesinde tarhiyatın her bir kalemine karşı somut itiraz gösterilmelidir. Bu itirazlar başlıca şunlardır:
- İhbarnamenin veya tebliğin usule aykırı olması,
- Tarh zamanaşımının dolmuş olması (VUK 114),
- Re’sen takdir sebebinin bulunmaması veya takdir komisyonu kararının gerekçesiz olması,
- İnceleme raporundaki tespitlerin somut delile dayanmaması,
- Ceza oranının yanlış belirlenmesi; örneğin bir kat yerine üç kat ceza kesilmesi,
- Mücbir sebep veya yanılma (VUK 369) hâllerinin bulunması.
Vergi davalarında görevli mahkeme ve süreler bakımından Vergi Davası Açma Süresi: Otuz Gün, Görevli Mahkeme ve Tahsilatın Durması yazımıza bakılabilir.
Dördüncü yol: işlem yapmamak
Otuz gün içinde ne uzlaşma ne indirim ne de dava yoluna başvurulursa vergi tahakkuk eder ve ceza kesinleşir. VUK 112/1 uyarınca ikmalen, re’sen veya idarece tarh edilen vergilerin taksit süreleri geçmişse vergi, tahakkuk tarihinden başlayarak bir ay içinde ödenir. Vergi cezaları da VUK 368 uyarınca dava açma süresinin bittiği tarihten itibaren bir ay içinde ödenir.
Bu süre içinde ödenmeyen borç için vergi dairesi 6183 sayılı Kanun’a göre ödeme emri düzenler. Ödeme emrine karşı ise yalnızca borcun bulunmadığı, kısmen ödendiği veya zamanaşımına uğradığı ileri sürülebilir; tarhiyatın esasına ilişkin itirazlar bu aşamada dinlenmez. Bu nedenle ihbarnamenin geldiği otuz günlük süre, tarhiyatın esasına itiraz edilebilecek tek dönemdir. Ödeme emri aşaması için Vergi Dairesi Ödeme Emrine İtiraz: 15 Günlük Dava Süresi ve İtiraz Sebepleri yazımız incelenebilir.
Hangi yolun seçileceği
Seçim yapılırken üç soru belirleyicidir:
- Tespit doğru mu? Matrah farkı gerçekten varsa ve mükellef bunu çürütecek belgeye sahip değilse, indirim veya uzlaşma daha düşük maliyetle sonuç verir.
- Hangi ceza kesilmiş? Üç kat vergi ziyaı cezası VUK 359 fiillerine dayandığı için uzlaşmaya konu olmaz. Bu dosyalarda dava veya indirim seçenekleri kalır. Ayrıca aynı olay nedeniyle ceza soruşturması da başlayabilir.
- Belge ve delil durumu nedir? Fatura, sevk irsaliyesi, banka ödemesi, sözleşme ve yazışmalar tarhiyatı çürütmeye yetiyorsa dava yolu öne çıkar.
Uzlaşma talep edilip başarısız olunması dava hakkını ortadan kaldırmaz. Bu nedenle bazı mükellefler önce uzlaşmayı dener, sonuç alamazlarsa dava açar. Buna karşılık dava açılırsa VUK 376’daki indirimden yararlanılamaz.
Danıştay kararlarında ihbarname aşaması
Raporun eklenmemesi tek başına iptal sebebi değildir
Vergi mahkemeleri uzun süre, tarhiyatın dayanağı olan vergi inceleme raporunun veya vergi tekniği raporunun ihbarnameye eklenmemesini esasa etkili şekil hatası sayarak tarhiyatları kaldırdı. Bölge idare mahkemesi daireleri arasında çıkan aykırılık üzerine Danıştay Vergi Dava Daireleri Kurulu bu yaklaşımı benimsemedi; sonraki kararlarda da aynı ilke uygulandı.
Danıştay Vergi Dava Daireleri Kurulu, E. 2021/526, K. 2021/794, T. 26.05.2021
tarhiyata karşı açılan davalarda davacılar adına düzenlenen vergi inceleme raporunun/vergi tekniği raporunun ihbarname ekinde tebliğ edilmemesinin esasa etkili bir şekil hatası oluşturmadığına ve hakkaniyete uygun yargılanma hakkını ihlal etmediğine karar verilmiştir
Bu içtihadın pratik sonucu, ihbarnamede rapor yoksa beklemenin değil, raporu hemen istemenin gerektiğidir. Uzlaşma veya cezada indirim kararı otuz günlük süre içinde verilmek zorunda olduğundan, raporun içeriği öğrenilmeden bu yollardan birini seçmek ya da seçmemek ciddi bir risk taşır.
Tahsilatın durması yalnız süresinde açılan davada
İYUK 27/4’teki kural, dava konusu vergi ve cezalar için ödeme emri düzenlenmesini engeller. Davanın derdest olduğu dönemde düzenlenen ödeme emri, ortada kesinleşmiş bir amme alacağı bulunmadığı için iptal edilir. Danıştay bu yöndeki kararları onamaktadır.
Danıştay 4. Daire, E. 2018/387, K. 2022/1140, T. 24.02.2022
2577 sayılı Kanunun 27/4. maddesi gereğince yürütmesi kendiliğinden duran ve bu nedenle tahakkuk aşaması tamamlanmayan vergi ve cezalara ilişkin olarak tanzim edilen dava konusu ödeme emrinde hukuka uyarlık bulunmadığı
Ancak bu koruma, otuz günlük süre geçtikten sonra açılan davalar için geçerli değildir. Süresinde dava açılmayan tarhiyat tahakkuk ederek ödenmesi gereken aşamaya gelir; geç açılan dava tahsilatı durdurmaz.
Danıştay 3. Daire, E. 2024/2130, K. 2025/2346, T. 16.05.2025
tarhiyata karşı dava açılmasıyla birlikte tahsil işlemlerinin duracağı şeklindeki düzenlemesinin ancak süresinde açılan davalar için uygulanabilmesi mümkündür
Süre ve seçenek özeti
- Uzlaşma talebi: ihbarnamenin tebliğinden itibaren otuz gün (VUK Ek m. 1). Yalnız cezalar için; 2026’da 40.000 TL’yi aşan usulsüzlük ve özel usulsüzlük cezaları dahil.
- Cezada indirim: otuz gün içinde başvuru; vergi ve cezanın yarısı vadede veya teminat gösterilerek üç ay içinde ödenir (VUK 376). 40.000 TL ve altındaki usulsüzlük cezalarında indirim oranı yüzde elli artırımlı uygulanır.
- Dava: tebliğden itibaren otuz gün (İYUK 7). Uzlaşılamayan ceza için süre bitmiş veya on beş günden az kalmışsa tutanağın tebliğinden itibaren on beş güne uzar (VUK Ek m. 7); vergi aslı için uzama yoktur.
- Ödeme: dava açılmazsa vergi tahakkuktan itibaren bir ay içinde (VUK 112/1), ceza dava süresinin bitiminden itibaren bir ay içinde (VUK 368) ödenir.
- Ödeme emrine karşı dava: tebliğden itibaren on beş gün; bu aşamada tarhiyatın esası tartışılamaz.
Uygulamada sık yapılan hatalar
- Ödeme emrini beklemek. İhbarnamenin önemsenmemesi, itiraz hakkının yalnızca ödeme emrine karşı kısıtlı sebeplerle kullanılabilmesine yol açar.
- İnceleme raporunu okumadan karar vermek. Raporun eklenmediği ihbarnamede rapor vergi dairesinden istenmelidir.
- Uzlaşma talebini son güne bırakmak. Uzlaşma talebi otuz gün içinde dilekçeyle veya elektronik ortamda yapılmalıdır; süre geçtikten sonra yapılan talep işleme konmaz.
- Kısmi kabul seçeneğini görmemek. Mükellef ihbarnamedeki kalemlerden bir kısmını kabul edip diğerleri için dava açabilir. Kabul edilen kısım için VUK 376’dan yararlanma şartları ayrıca değerlendirilir.
Sıkça sorulan sorular
Vergi/ceza ihbarnamesine itiraz süresi kaç gündür?
Tebliğden itibaren otuz gündür. Uzlaşma talebi, VUK 376 kapsamındaki indirim başvurusu ve vergi mahkemesinde dava açma süresi aynı otuz gün içinde işler.
Uzlaşmada vergi aslı indirilebilir mi?
Hayır. 7524 sayılı Kanun’la yapılan değişiklikten sonra uzlaşmanın konusu yalnızca cezalardır. Vergi aslı ancak dava yoluyla veya vergi hatası düzeltme hükümleri çerçevesinde değiştirilebilir. Vergi aslına itiraz edilecekse dava, uzlaşma görüşmesi beklenmeden otuz gün içinde açılmalıdır.
Uzlaşma tutanağına karşı dava açılabilir mi?
Uzlaşma sağlanmışsa uzlaşılan vergi ve ceza kesinleşir ve dava konusu yapılamaz. Uzlaşma sağlanamazsa mükellef kalan süre içinde dava açabilir.
Dava açılınca vergi dairesi haciz yapabilir mi?
Süresinde açılan vergi davası, dava konusu vergi ve cezanın tahsilini durdurur. Bu süre içinde aynı alacak için ödeme emri veya haciz işlemi yapılamaz. Dava dışında kalan, kesinleşmiş başka borçlar için tahsilat devam eder.
E-tebligatla gelen ihbarname ne zaman tebliğ edilmiş sayılır?
Belge elektronik adrese ulaştığı tarihi izleyen beşinci günün sonunda tebliğ edilmiş sayılır. Otuz günlük süre bu tarihten itibaren hesaplanır.
Sahte fatura nedeniyle kesilen üç kat ceza için uzlaşma yapılabilir mi?
VUK 359’daki fiillerle vergi ziyaına sebebiyet verilmesi hâlinde kesilen ceza uzlaşma kapsamı dışındadır. Bu cezaya karşı dava açılabilir veya VUK 376’daki indirim şartları değerlendirilebilir.
Sonuç
Vergi/ceza ihbarnamesinin tebliği, tarhiyatın esasına itiraz edilebilecek otuz günlük dönemi başlatır. Bu süre içinde yalnızca cezalar için uzlaşma istenebilir, vergi ve cezanın yarısı ödenerek cezada yarı indirim sağlanabilir ya da vergi mahkemesinde dava açılarak tahsilat durdurulabilir. Hangi yolun seçileceğine, inceleme raporu ve ihbarnamenin ekleri okunduktan sonra karar verilmelidir.
Dilekçe örneği: Vergi/Ceza İhbarnamesine Karşı Dava Dilekçesi Örneği.
İlgili yazılar: Gümrük Vergisi ve Cezalarına İtiraz: 15 Günlük İdari İtiraz, Uzlaşma ve Dava
Mevzuat: 213 sayılı Vergi Usul Kanunu, 2577 sayılı İdari Yargılama Usulü Kanunu.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.