
 Av. Emrah Karatay
Vergi kayıp ve kaçağı, yalnızca kamu gelirlerini azaltmakla kalmaz, vergisini düzenli ödeyen mükellefler aleyhine haksız rekabet de yaratır. Fatura kesmeyen işletme, kayıt dışı çalıştırılan işçi, sahte veya muhteviyatı itibarıyla yanıltıcı belge kullanan şirket ya da gelirini beyan etmeyen kiraya veren, vergi idaresinin tek başına tespit etmekte zorlandığı durumlardır. Bu nedenle Türk vergi sisteminde vatandaşların vergi kaybına yol açan işlemleri idareye bildirmesi, yani vergi ihbarı, önemli bir denetim aracıdır. Somut bilgi ve belgeye dayanan ihbarlar sonucunda vergi tarh edilirse, ihbarda bulunan kişiye ikramiye de ödenebilir. Bu yazıda vergi ihbarının hukuki dayanağı, ihbarın nasıl ve nereye yapılacağı, ihbar ikramiyesinin şartları ve hesabı, muhbirin kimliğinin korunması ile asılsız ihbarın sonuçları ele alınmaktadır.
KISA CEVAP
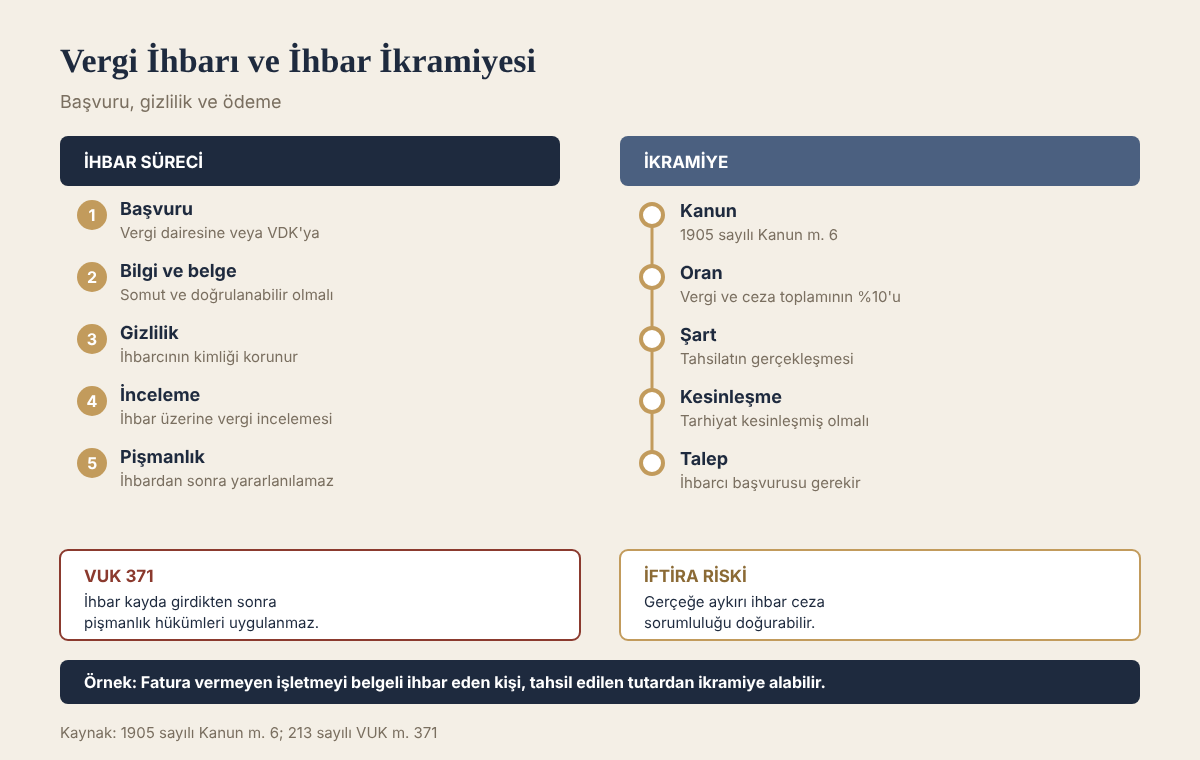
- Vergi kaybına yol açan işlemler; Gelir İdaresi Başkanlığının Dijital Vergi Dairesi, vergi daireleri veya vergi denetim birimleri aracılığıyla yazılı olarak ihbar edilebilir.
- İhbar ikramiyesinin dayanağı 1931 tarihli 1905 sayılı Kanunun 6. maddesidir.
- İkramiye, ihbar sonucunda kesinleşen vergi ve vergi ziyaı cezası toplamının yüzde onu üzerinden hesaplanır; gecikme zammı, faiz ve usulsüzlük cezaları hesaba katılmaz.
- İkramiye için ihbarın somut olay ve delile dayanması ve ihbar ile tarh edilen vergi arasında illiyet bağı bulunması gerekir.
- Vergilerin tahakkuk ve tahsilinde görevli kamu görevlileri ikramiye alamaz.
- Bilerek gerçeğe aykırı ihbar, iftira veya suç uydurma gibi suçlar yönünden ceza sorumluluğu doğurabilir.
Hukuki dayanak
Vergi ihbarına ikramiye ödenmesinin dayanağı, 31 Aralık 1931 tarihli Resmî Gazete’de yayımlanan 1905 sayılı Kanunun 6. maddesidir. Kanun uzun süredir yürürlüktedir; uygulama esasları ise Hazine ve Maliye Bakanlığının iç düzenlemeleri ve Gelir İdaresi Başkanlığının talimatlarıyla belirlenmektedir. Kanunun eski tarihli olması ve uygulamanın büyük ölçüde idari düzenlemelerle yürütülmesi, ikramiye hesabı ve ödeme zamanı konusunda zaman zaman tereddüt doğurmaktadır.
İhbarın konusu, 213 sayılı Vergi Usul Kanununa tabi vergilerde vergi kaybına neden olan işlemlerdir. Bunlar arasında belge düzenlememe (fatura, perakende satış fişi, serbest meslek makbuzu vermeme), hasılatı kayıt dışı bırakma, sahte veya muhteviyatı itibarıyla yanıltıcı belge düzenleme ve kullanma, defter ve belgeleri gizleme, kira gelirini beyan etmeme ve gerçek dışı gider gösterme sayılabilir. Bu fiillerin bir kısmı aynı zamanda VUK m. 359 kapsamında kaçakçılık suçu oluşturur. Kaçakçılık suçlarının ayrıntısı için “Sahte Fatura Suçu (VUK 359)” yazımıza bakılabilir.
İhbar nasıl ve nereye yapılır?
Vergi ihbarı için öngörülmüş tek bir zorunlu form bulunmamaktadır. Uygulamada başlıca başvuru yolları şunlardır:
- Dijital Vergi Dairesi: Gelir İdaresi Başkanlığının internet üzerinden sunduğu Dijital Vergi Dairesi uygulamasında, kimlik doğrulaması yapılarak ihbar başvurusu yapılabilir. Bu yol, başvurunun kayıt altına alınması ve takibi bakımından kolaylık sağlar.
- Vergi dairesine yazılı başvuru: İhbar edilen mükellefin bağlı olduğu veya ihbarcının bulunduğu yerdeki vergi dairesine dilekçe verilebilir.
- Vergi Denetim Kurulu ve vergi denetim birimleri: Özellikle büyük ölçekli ve belgeye dayalı ihbarlar doğrudan denetim birimlerine iletilebilir.
- Vergi İletişim Merkezi: Telefonla bilgi alınabilir ve yönlendirme yapılabilir; ancak ikramiye talepli ihbarlarda yazılı ve kimlikli başvuru tercih edilmelidir.
İkramiye talep edilecekse, ihbarın kimlik bilgileri açıkça yazılarak yapılması ve dilekçede ikramiye talep edildiğinin belirtilmesi gerekir. İsimsiz veya imzasız ihbarlar da idarece değerlendirilebilir, ancak bu ihbarlar için ikramiye ödenmesi mümkün değildir.
İhbar dilekçesinde bulunması gerekenler
Somut bir ihbar, idarenin incelemeye hızla başlamasını sağlar. Dilekçede şu bilgilerin bulunması önerilir:
- İhbar edilen kişi veya işletmenin unvanı, adresi, varsa vergi kimlik numarası,
- Vergi kaybına yol açtığı düşünülen işlemin açık tanımı: hangi tarihlerde, hangi yöntemle, yaklaşık hangi tutarda,
- Varsa belgeler: fatura verilmediğini gösteren alışveriş kayıtları, banka dekontları, yazışmalar, sözleşmeler, fotoğraf veya kayıtlar,
- İhbarcının kimlik ve iletişim bilgileri ile ikramiye talebi,
- İhbarın kişisel bir husumetten değil, somut bilgilere dayandığını gösteren açıklama.
Yalnızca “şu işletme vergi kaçırıyor” gibi genel ifadeler içeren ihbarlar, inceleme başlatılması için yeterli görülmeyebilir ve ikramiyeye esas alınmaz.
İhbardan sonra süreç
İhbar, Gelir İdaresi tarafından ön değerlendirmeye alınır. İhbar edilen mükellefin kayıtları, beyannameleri, e-fatura ve e-arşiv verileri, banka bildirimleri ve risk analiz sistemleri üzerinden ihbarın doğruluğu araştırılır. Gerekli görülürse yoklama yapılır veya mükellef hakkında vergi incelemesi başlatılır. İnceleme sonucunda vergi kaybı tespit edilirse, vergi tarh edilir ve vergi ziyaı cezası kesilir. Bu aşamadan sonra mükellefin uzlaşma, dava ve diğer kanun yollarına başvurma hakkı vardır. Vergi ve cezanın kesinleşmesi, bu nedenle uzun zaman alabilir.
İhbar ile vergi incelemesi arasında doğrudan bir zaman sınırı yoktur. Ancak vergiyi doğuran olayın zamanaşımına uğramaması gerekir. VUK m. 114 uyarınca vergi alacağı, doğduğu takvim yılını izleyen yılın başından itibaren beş yıl içinde tarh ve tebliğ edilmezse zamanaşımına uğrar. Bu nedenle beş yıldan eski işlemlere ilişkin ihbarlar, kural olarak vergi tarhına ve dolayısıyla ikramiyeye konu olamaz.
İhbar ikramiyesinin şartları
İhbar ikramiyesi ödenebilmesi için uygulamada aranan şartlar şunlardır:
Yazılı ve kimlikli başvuru: İkramiye talebi açıkça belirtilmiş ve ihbarcının kimliği tespit edilebilen bir ihbar bulunmalıdır.
Somut olay ve delil: İhbar, vergi kaybının nasıl gerçekleştiğini açıklayan somut bilgi ve belgelere dayanmalıdır.
İlliyet bağı: Tarh edilen vergi ile ihbar arasında nedensellik bağı olmalıdır. İdare, ihbardan bağımsız olarak zaten yürüttüğü bir inceleme sonucunda vergi tespit etmişse veya ihbarda belirtilmeyen başka bir sebeple vergi tarh edilmişse, bu kısım için ikramiye ödenmez.
Kesinleşme ve tahsil: İkramiye, ihbar sonucu tarh edilen verginin ve cezanın kesinleşmesine ve tahsiline bağlı olarak ödenir. 1905 sayılı Kanunun 6. maddesine göre ikramiyenin üçte biri verginin kesin olarak tahakkukunda, üçte ikisi ise verginin tahsilinden sonra ödenir.
İkramiye alamayacak kişiler: Vergilerin tarh, tahakkuk ve tahsilinde görevli olan, görevi gereği bilgi edinen kamu görevlileri ihbar ikramiyesi alamaz. Bu kural, kamu görevlisinin görevi sırasında edindiği bilgiyi kişisel kazanç aracına dönüştürmesini önlemeye yöneliktir.
İkramiyenin hesabı
İhbar ikramiyesi, ihbar sonucunda tarh edilip kesinleşen vergi aslı ile buna bağlı vergi ziyaı cezası toplamının yüzde onu üzerinden hesaplanır. Hesaba gecikme zammı, gecikme faizi, usulsüzlük ve özel usulsüzlük cezaları katılmaz. Örneğin ihbar sonucunda 400.000 TL vergi ve 400.000 TL vergi ziyaı cezası kesinleşmiş ve tahsil edilmişse, ikramiye 80.000 TL olarak hesaplanır. Mükellef uzlaşma yoluyla vergi ziyaı cezasında indirim sağlamışsa, ikramiye uzlaşılan tutar üzerinden hesaplanır.
Gelir İdaresi faaliyet raporlarına yansıyan rakamlar, ikramiye ödemelerinin her yıl yüzlerce kişiye yapıldığını göstermektedir. Ancak ihbarların büyük kısmı somut delil içermediği için ikramiyeye dönüşmemektedir.
Muhbirin kimliğinin korunması
İhbarcının kimliği, vergi idaresi bakımından gizli tutulur. VUK m. 5’te düzenlenen vergi mahremiyeti ilkesi ve kamu görevlilerinin sır saklama yükümlülüğü, muhbirin kimliğinin ihbar edilen mükellefe açıklanmasını engeller. Vergi incelemesi raporlarında ihbarcının kimliğine yer verilmez. Ancak ihbar, ileride bir ceza yargılamasına konu olursa ve ihbarcı tanık olarak dinlenirse, kimliği yargılama sırasında ortaya çıkabilir. Bu ihtimal, özellikle aynı iş yerinde çalışan veya ticari ilişki içinde bulunan ihbarcılar için değerlendirilmelidir. Vergi mahremiyetinin kapsamı için “Vergi Mahremiyeti (VUK 5)” yazımıza bakılabilir.
Asılsız ihbarın sonuçları
Vergi ihbarı bir hak olmakla birlikte, kötüye kullanılmamalıdır. Bir kişinin hukuka aykırı bir fiil işlediğini bildiği hâlde, hakkında soruşturma ve idari yaptırım uygulanmasını sağlamak amacıyla gerçeğe aykırı ihbarda bulunmak TCK m. 267 kapsamında iftira suçu oluşturabilir. İşlenmediğini bildiği bir suçu yetkili makamlara işlenmiş gibi bildirme ise suç uydurma suçu (TCK m. 271) kapsamında değerlendirilebilir. Ayrıca asılsız ihbar nedeniyle vergi incelemesine maruz kalan ve ticari itibarı zedelenen kişi, haksız fiil hükümlerine göre maddi ve manevi tazminat talep edebilir. İyi niyetle, elindeki somut bilgilere dayanarak yapılan ancak sonradan doğrulanmayan ihbarlar ise bu kapsamda değildir; ceza sorumluluğu için ihbarcının bildirdiği hususun gerçeğe aykırı olduğunu bilmesi gerekir. İftira suçu hakkında ayrıntılı bilgi için “İftira Suçu (TCK 267)” yazısı incelenebilir.
İhbar edilen mükellef açısından
Hakkında ihbar yapıldığını öğrenen mükellef, öncelikle kendi beyan ve kayıtlarını gözden geçirmelidir. VUK m. 371, kanuna aykırılığı kendiliğinden dilekçeyle haber veren mükellefe vergi ziyaı cezası kesilmemesini öngörür; ancak bunun ilk şartı, mükellefin haber verdiği tarihten önce bir muhbir tarafından aynı husus hakkında resmî bir makama dilekçeyle veya tutanakla ihbarda bulunulmamış olmasıdır. Vergi incelemesine başlanmamış olması da ayrıca aranır. Bu nedenle ihbar resmî kayıtlara geçtikten sonra aynı konuda pişmanlık hükümlerinden yararlanılamaz. Pişmanlık imkânı, ancak ihbar konusu dışında kalan hususlar için gündeme gelebilir. İhbar dilekçesinin mükellefe verilmemesi nedeniyle, mükellef çoğu zaman yalnızca yoklama veya inceleme yazısıyla süreçten haberdar olur. İnceleme sonucunda düzenlenen vergi ve ceza ihbarnamesine karşı uzlaşma veya vergi mahkemesinde dava yoluna gidilebilir. Pişmanlık hakkında “Pişmanlıkla Beyan (VUK 371)” yazımıza bakılabilir.
Örnek olay
Bir restoranda muhasebe işlerini yürüten kişi, işletmenin günlük hasılatın önemli bir kısmını kayıt dışı bıraktığını, POS cihazı yerine işletme sahibinin şahsi hesabına havale istediğini ve bu ödemelerin hiçbir şekilde faturaya bağlanmadığını tespit eder. Kişi, son iki yıla ait banka dekontu örneklerini, müşterilere gönderilen ödeme talimatı mesajlarını ve günlük kasa notlarını ekleyerek kimlikli ve ikramiye talepli ihbar dilekçesini Dijital Vergi Dairesi üzerinden gönderir. İnceleme sonucunda işletme hakkında kayıt dışı hasılat nedeniyle vergi tarh edilir ve vergi ziyaı cezası kesilir; ayrıca belge düzenlememe nedeniyle özel usulsüzlük cezası uygulanır. İkramiye yalnızca kesinleşen vergi ve vergi ziyaı cezası toplamı üzerinden hesaplanır; özel usulsüzlük cezası hesaba katılmaz.
Kanundaki oranlar ve Danıştay içtihadı
Kademeli oranlar ve uygulamadaki yüzde on
1905 sayılı Kanunun tam adı, Menkul ve Gayrimenkul Emval ile Bunların İntifa Haklarının ve Daimi Vergilerin Mektumlarını Haber Verenlere Verilecek İkramiyelere Dair Kanundur. Kanunun 6. maddesi, gizlenen vergileri haber verenlere “tahakkuk edecek vergi ve misil cezaları mecmuu” üzerinden ikramiye verileceğini öngörür. Bugünkü sistemde misil cezasının yerini vergi ziyaı cezası almıştır. Maddede oran tek değildir; 500 liraya kadar yüzde 15, 500 ile 5.000 lira arası yüzde 30, 5.000 ile 15.000 lira arası yüzde 20, 15.000 liranın üzerindeki kısım için yüzde 10 olmak üzere kademeli bir tarife bulunur. Bu sınırlar 1931 yılında belirlendiği ve hiç güncellenmediği için, bugünkü tutarlarda ikramiyenin hemen tamamı yüzde on dilimine girer. Bu nedenle uygulamada ikramiye yaklaşık yüzde on olarak ifade edilir. Danıştay da kanun hükmünü bu şekilde aktarmaktadır.
Danıştay 3. Daire, E. 2000/2817, K. 2001/2382, T. 13.06.2001
tahakkuk edecek vergi ve misil cezaları mecmuu üzerinden 15.000.-liradan yukarı olan kısım için yüzde 10 nispetinde ikramiye verileceği, bu nispete göre hesap olunacak ikramiyenin üçte biri verginin kati surette tahakkukunda ve üçte ikisinin verginin tahsili akabinde verileceği
Aynı kararda Danıştay’ın önündeki uyuşmazlık, ihbar edilen kişiyle birlikte vergi ziyaına karışmış olan muhbire ikramiye ödenip ödenmeyeceğiydi. İdare, ikramiye için ihbarın delillere dayanması ve bulunan matrah farkının ihbarla ilgili olması gerektiğini savunmuştur. Bu karar, illiyet bağının uyuşmazlıklarda ne kadar belirleyici olduğunu gösterir.
İkramiye hakkı tarhiyatla doğar
İhbar ile inceleme sonucu arasında çoğu zaman yıllar geçer. Danıştay, ikramiye talep hakkının ihbar tarihinde değil, incelemenin tamamlanıp vergi ve cezaların tarh ve tahakkuk ettiği tarihte doğduğunu kabul etmiştir. Muhbir, bu tarihten sonra idareye başvurup ikramiye isteyebilir; başvurunun reddi üzerine otuz gün içinde vergi mahkemesinde dava açabilir. Danıştay, ihbar dilekçesindeki ilk talebi esas alarak davayı süre aşımından reddeden vergi mahkemesi kararını bozmuştur.
Danıştay 3. Daire, E. 2009/837, K. 2011/521, T. 16.02.2011
Buna göre ihbar ikramiyesi, tahakkuk eden vergi ve cezaların toplamı üzerinden hesaplanacağından, ikramiye talep hakkı da incelemenin tamamlanıp vergi ve cezaların tarh ve tahakkuk ettiği tarihte doğacaktır.
Mesleki ilişkiyle öğrenilen bilgiler
Muhbirin ihbar ettiği bilgiyi mesleği gereği öğrenmiş olması da uyuşmazlık konusu olabilir. Danıştay’a gelen bir dosyada, serbest muhasebeci olan muhbirin ikramiye talebinin reddi vergi mahkemesince iptal edilmiş, ancak bölge idare mahkemesi istinaf başvurusunu kabul ederek davayı reddetmiştir. Danıştay, bu karara karşı yapılan temyiz başvurusunun kesin karar nedeniyle reddini onamıştır.
Danıştay 3. Daire, E. 2020/4419, K. 2021/582, T. 04.02.2021
Temyizen incelenen karar usul ve hukuka uygun olup, dilekçede ileri sürülen temyiz nedenleri kararın bozulmasını gerektirecek nitelikte görülmemiştir.
Bu dosya iki noktayı hatırlatır. Birincisi, muhasebeci, çalışan veya iş ortağı gibi bilgiye görevi nedeniyle ulaşan kişilerin ihbarı, idare tarafından daha sıkı değerlendirilebilir. İkincisi, ikramiye uyuşmazlıklarında tutara göre bölge idare mahkemesinin kararı kesin olabilir; bu nedenle dava ilk derecede eksiksiz hazırlanmalıdır.
İkramiyeye dahil edilmeyen tutarlar
Kanun yalnızca vergi ve misil cezasından, bugünkü karşılığıyla vergi ziyaı cezasından söz eder. Bu nedenle usulsüzlük ve özel usulsüzlük cezaları, gecikme faizi ve gecikme zammı ikramiye hesabına girmez. İhbar edilen mükellef pişmanlıkla beyanname vermişse vergi ziyaı cezası kesilmeyeceğinden ikramiye yalnızca vergi aslı üzerinden hesaplanır. Ancak ihbar resmî kayıtlara geçtikten sonra aynı konuda pişmanlık hükümlerinden yararlanılamayacağı için bu durum, genellikle ihbardan önce yapılmış pişmanlık başvurularında gündeme gelir. Aynı olayı birden fazla kişinin ihbar etmesi hâlinde ikramiyenin muhbirler arasında paylaştırılması da söz konusu olabilir.
Sıkça sorulan sorular
Vergi ihbarı isimsiz yapılabilir mi?
İsimsiz ihbarlar da değerlendirilebilir; ancak isimsiz ihbarda bulunan kişiye ikramiye ödenmez.
İhbar ikramiyesi ne kadardır?
İhbar sonucunda kesinleşen vergi aslı ile vergi ziyaı cezası toplamının yüzde onudur. Gecikme zammı, faiz ve usulsüzlük cezaları hesaba katılmaz.
İhbar eden kişinin kimliği açıklanır mı?
Vergi idaresi muhbirin kimliğini gizli tutar. Ancak ihbar konusu ayrıca bir ceza yargılamasına dönüşürse ve muhbir tanık olarak dinlenirse kimliği ortaya çıkabilir.
Fatura vermeyen işletme nasıl ihbar edilir?
Alışveriş tarihi, tutarı ve ödeme şekli gibi bilgilerle birlikte Dijital Vergi Dairesi veya vergi dairesi aracılığıyla yazılı ihbar yapılabilir.
İkramiye ne zaman ödenir?
İhbar sonucunda tarh edilen vergi ve cezanın kesinleşmesine ve tahsiline bağlıdır. Mükellefin dava açması hâlinde süreç uzayabilir.
Değerlendirme
Vergi ihbarı, vergi adaletinin sağlanmasına katkı sunan meşru bir yoldur. İhbarın sonuç vermesi ve ikramiyeye dönüşmesi, büyük ölçüde somut bilgi ve belgeye dayanmasına bağlıdır. İhbarcı, kişisel husumet içeren ve delilsiz bildirimlerden kaçınmalı, kimliğinin yargılama aşamasında ortaya çıkma ihtimalini de değerlendirmelidir. İhbar edilen mükellef bakımından ise pişmanlık, uzlaşma ve dava yolları, inceleme sürecinin her aşamasında ayrıca değerlendirilmelidir.
İlgili yazılar: Sahte Fatura Suçu (VUK 359), Vergi Mahremiyeti (VUK 5), Vergi ve Ceza İhbarnamesi, Pişmanlıkla Beyan (VUK 371), İftira Suçu (TCK 267)
Mevzuat: 213 sayılı Vergi Usul Kanunu
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükteki mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.