
 Av. Emrah Karatay
Türk vergi sisteminde beyan esası geçerlidir. Mükellefler vergiye tabi gelirlerini, işlemlerini ve matrahlarını kanunda belirtilen sürelerde vergi idaresine bildirir; vergi bu bildirime göre tarh edilir. Bu bildirimin bugün neredeyse tamamı elektronik ortamda, Gelir İdaresi Başkanlığının e-Beyanname sistemi üzerinden yapılmaktadır. Katma değer vergisi, muhtasar ve prim hizmet, geçici vergi, yıllık gelir vergisi ve kurumlar vergisi beyannameleri bu sistemle gönderilir. Ücret, kira veya menkul sermaye iradı gibi gelirleri olan bireyler ise çoğu zaman Hazır Beyan Sistemini kullanır. Elektronik beyan zorunluluğuna uyulmaması veya beyannamenin süresinde verilmemesi, usulsüzlük cezalarına ve re’sen vergi tarhına yol açabilir. Bu yazıda e-beyanname sistemi, sisteme giriş, başlıca beyan süreleri ve gecikmenin sonuçları ele alınmaktadır.
KISA CEVAP
- E-beyanname, vergi beyannamelerinin Gelir İdaresi Başkanlığının internet tabanlı sistemi üzerinden elektronik ortamda gönderilmesidir; yetki VUK mükerrer m. 257’ye dayanır.
- Sisteme giriş için vergi dairesinden kullanıcı kodu, parola ve şifre alınır; mükellefler beyannamelerini kendileri veya serbest muhasebeci mali müşavirler aracılığıyla gönderebilir.
- Ücret, kira ve menkul sermaye iradı gibi gelirleri olan gerçek kişiler, Dijital Vergi Dairesi üzerindeki Hazır Beyan Sistemini kullanabilir.
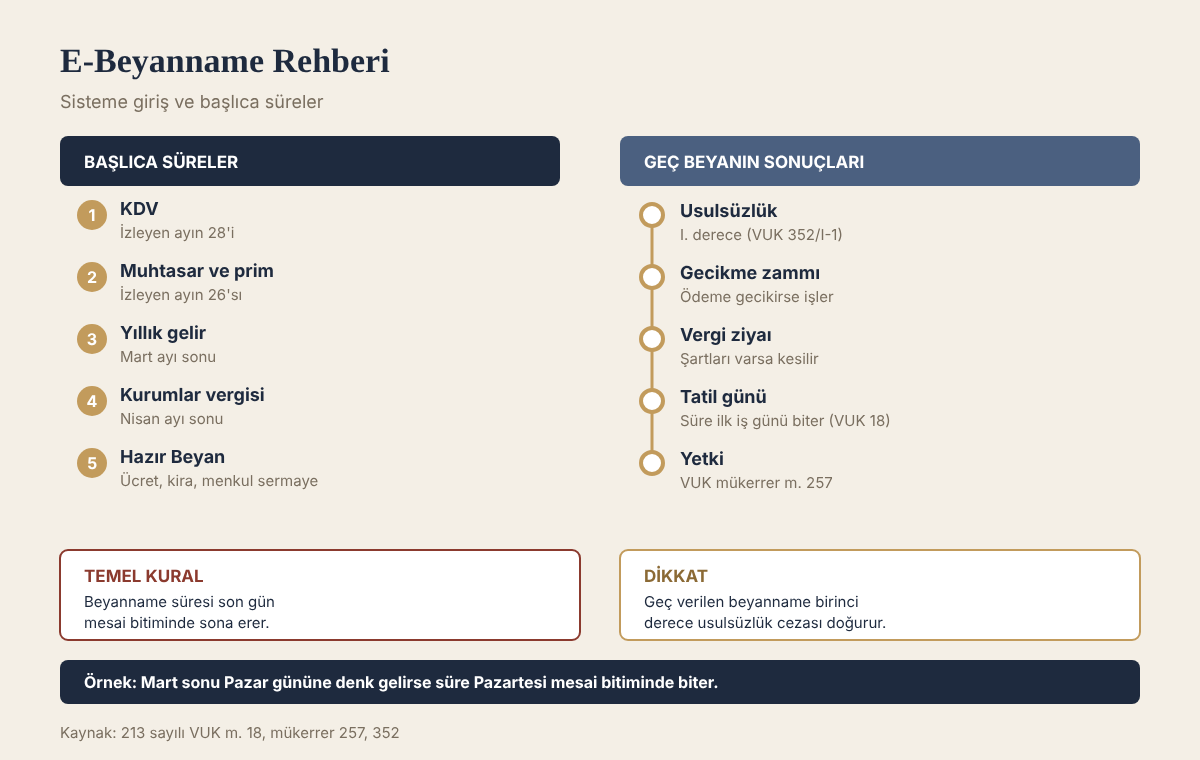
- Başlıca süreler: KDV beyannamesi izleyen ayın 28’i, muhtasar ve prim hizmet beyannamesi 26’sı, yıllık gelir vergisi beyannamesi mart ayı sonu, kurumlar vergisi beyannamesi nisan ayı sonudur.
- Vergi beyannamesinin süresinde verilmemesi birinci derece usulsüzlüktür (VUK m. 352/I-1); ayrıca gecikme zammı ve şartları varsa vergi ziyaı cezası gündeme gelir.
- Süre sonu tatil gününe denk gelirse, süre tatili izleyen ilk iş gününün mesai saati bitiminde sona erer (VUK m. 18).
Kanun metni
213 sayılı Vergi Usul Kanunu m. 18/4
Resmi tatil günleri süreye dahildir. Şu kadar ki, sürenin son günü resmi tatile rastlarsa tatili takibeden ilk iş gününün tatil saatinde biter.
E-beyanname sisteminin hukuki dayanağı
Vergi Usul Kanununun mükerrer 257. maddesi, Hazine ve Maliye Bakanlığına vergi beyannamelerinin elektronik ortamda gönderilmesini zorunlu tutma ve buna ilişkin usul ve esasları belirleme yetkisi vermektedir. Bu yetkiye dayanılarak çıkarılan genel tebliğlerle, ticari, zirai veya mesleki kazanç elde eden mükellefler ile kurumlar vergisi mükelleflerinin beyannamelerini elektronik ortamda vermeleri zorunlu hâle getirilmiştir. Bugün uygulamada kâğıt beyanname, yalnızca çok sınırlı durumlarda kabul edilmektedir.
Elektronik beyan zorunluluğu kapsamındaki bir beyannamenin kâğıt ortamında verilmesi veya hiç verilmemesi, vergi idaresi bakımından beyan yükümlülüğünün yerine getirilmemesi sonucunu doğurabilir. Bu nedenle mükelleflerin hangi beyannameyi hangi kanaldan vereceklerini bilmesi önemlidir.
Sisteme giriş ve yetkilendirme
E-beyanname sistemini kullanmak isteyen mükellef, bağlı olduğu vergi dairesine başvurarak kullanıcı kodu, parola ve şifre alır. Başvuru, Gelir İdaresinin internet sitesi üzerinden ön başvuru yapılarak da başlatılabilir; ancak çoğu durumda kimlik doğrulaması için vergi dairesine gidilmesi gerekir. Şirketlerde başvuru, şirketi temsile yetkili kişi tarafından yapılır.
Mükellefler, beyannamelerini kendileri gönderebileceği gibi, 3568 sayılı Kanun kapsamında faaliyet gösteren serbest muhasebeci mali müşavirler ve yeminli mali müşavirler aracılığıyla da gönderebilir. Uygulamada mükelleflerin büyük bölümü beyannamelerini meslek mensupları aracılığıyla verir. Bu durumda mükellef ile meslek mensubu arasında elektronik beyanname aracılık sözleşmesi yapılır ve sözleşme vergi dairesine bildirilir.
Meslek mensubu aracılığıyla verilen beyannamelerde, beyannamenin içeriğinden doğan vergi sorumluluğu kural olarak mükellefe aittir. Ancak meslek mensubunun beyannamenin gönderilmesinde kusurlu davranması, mükellefle aralarındaki sözleşme ilişkisi çerçevesinde tazminat sorumluluğu doğurabilir.
Hazır Beyan Sistemi
Ticari veya mesleki faaliyeti bulunmayan, yalnızca ücret, kira, menkul ve gayrimenkul sermaye iradı ya da diğer kazanç ve iratları olan gerçek kişiler, yıllık gelir vergisi beyannamelerini Gelir İdaresi Başkanlığının Dijital Vergi Dairesi üzerindeki Hazır Beyan Sistemi ile verebilir. Sistemde mükellefin bilgileri büyük ölçüde önceden doldurulmuş olarak gelir; mükellef bilgileri kontrol eder, gerekli düzeltmeleri yapar ve beyannamesini onaylar. Giriş, e-Devlet şifresi veya Gelir İdaresinden alınan şifreyle yapılabilir.
Kira geliri olan bireylerin beyan yükümlülüğü, Hazır Beyan Sisteminin en yaygın kullanım alanıdır. Konut kira gelirlerinde istisna tutarı ve beyan esasları için Kira Geliri Vergisi Beyanı yazısına bakılabilir.
Başlıca beyan süreleri
Beyan süreleri ilgili vergi kanunlarında ve Gelir İdaresinin genel tebliğlerinde belirlenmiştir. Uygulamada en sık karşılaşılan süreler şunlardır:
- Katma değer vergisi beyannamesi: Vergilendirme dönemini izleyen ayın 28. günü akşamına kadar verilir.
- Muhtasar ve prim hizmet beyannamesi: Aylık verenler için izleyen ayın 26. günü akşamına kadar verilir.
- Geçici vergi beyannamesi: İlgili üç aylık dönemi izleyen ikinci ayın 17. günü akşamına kadar verilir. Son dönem için geçici vergi beyannamesi verilmez.
- Yıllık gelir vergisi beyannamesi: İzleyen yılın mart ayının 1’inden 31’i akşamına kadar verilir.
- Kurumlar vergisi beyannamesi: Hesap döneminin kapandığı ayı izleyen dördüncü ayın 1’inden son günü akşamına kadar verilir; takvim yılı esasında bu, nisan ayıdır.
- Damga vergisi beyannamesi: Kural olarak izleyen ayın 26. günü akşamına kadar verilir.
Gelir İdaresi, sistem yoğunluğu, deprem gibi olağanüstü durumlar veya bayram tatilleri nedeniyle zaman zaman süre uzatımı ilan eder. Süre uzatımı duyuruları Gelir İdaresinin internet sitesinden takip edilmelidir. Süre uzatımı yapılmamışsa, son günün tatil gününe denk gelmesi hâlinde VUK m. 18 uyarınca süre ilk iş gününün mesai bitiminde sona erer.
Beyannamenin onaylanması ve tahakkuk
E-beyanname sistemi üzerinden gönderilen beyanname, sistem tarafından kontrol edilir ve onaylanarak tahakkuka bağlanır. Beyannamenin gönderilmiş sayılması için onay alınması ve tahakkuk fişinin oluşması gerekir. Sistemde hata veren veya onay bekleyen beyannameler, süre sona erdiğinde verilmemiş sayılabilir. Bu nedenle beyannamelerin son güne bırakılmaması, gönderildikten sonra onay ve tahakkuk durumunun kontrol edilmesi önerilir.
Tahakkuk eden verginin ödeme süresi, çoğu beyanname türünde beyan süresiyle aynıdır. Ödemenin süresinde yapılmaması hâlinde 6183 sayılı Kanun uyarınca gecikme zammı işler. Bu konuda Gecikme Faizi ve Gecikme Zammı yazısına bakılabilir.
Belgelerin saklanması
Gönderilen beyannameler ve tahakkuk fişleri, e-beyanname sisteminde arşivlenir; ancak mükelleflerin bu belgelerin bir örneğini kendi kayıtlarında da saklaması önerilir. VUK m. 253 uyarınca defterler ve kayıtların dayanağı olan belgeler, ilgili oldukları yılı izleyen takvim yılından başlayarak beş yıl süreyle saklanmalıdır. Vergi incelemesi veya uyuşmazlık hâlinde, beyannamenin hangi tarihte gönderildiğini ve onaylandığını gösteren sistem kayıtları önemli delil niteliği taşır. Meslek mensubu değişikliğinde, önceki dönemlere ait beyanname ve tahakkuk belgelerinin eksiksiz teslim alınması, ileride doğabilecek sorunları önler.
Süresinde verilmeyen beyannamenin sonuçları
Usulsüzlük cezası
VUK m. 352/I-1’e göre vergi ve harç beyannamelerinin süresinde verilmemesi birinci derece usulsüzlüktür. Beyanname bir gün gecikmeyle verilse bile bu fiil oluşur. Usulsüzlük cezaları mükellef grubuna göre farklı tutarlarda uygulanır ve tutarlar her yıl yeniden değerleme oranında artırılır. Elektronik beyan zorunluluğuna uyulmaması ise ayrıca özel usulsüzlük cezası gerektirebilir. Ayrıntılar için Usulsüzlük ve Özel Usulsüzlük Cezası yazısına bakılabilir.
Re’sen tarh ve vergi ziyaı cezası
Beyanname hiç verilmezse vergi idaresi, matrahı re’sen takdir ederek vergiyi tarh edebilir. Bu durumda tarh edilen vergiye ek olarak vergi ziyaı cezası ve gecikme faizi de söz konusu olur. Beyannamenin geç verilmesi nedeniyle verginin geç tahakkuk etmesi de vergi ziyaı kapsamında değerlendirilebilir. Re’sen tarh usulü için Re’sen, İkmalen ve İdarece Vergi Tarhı yazısına bakılabilir.
Pişmanlık ve mücbir sebep
Beyannamesini süresinde vermeyen mükellef, durum vergi idaresince tespit edilmeden önce VUK m. 371’deki pişmanlık ve ıslah hükümlerinden yararlanarak beyannamesini verebilir. Pişmanlıkla verilen beyanname üzerine vergi ziyaı cezası kesilmez; ancak pişmanlık zammı ödenir. Hastalık, doğal afet veya iradeyi aşan benzeri bir engel nedeniyle beyanname verilemediyse, VUK m. 13 kapsamında mücbir sebep hâli ileri sürülebilir. Bu konular Pişmanlıkla Beyan (VUK 371) ve Mücbir Sebep (VUK 13) yazılarında ele alınmıştır.
Teknik sorunlar
Son gün sistem yoğunluğu nedeniyle beyannamenin gönderilememesi, kural olarak mükellefi sorumluluktan kurtarmaz. Ancak Gelir İdaresinin sistemlerinden kaynaklanan genel bir arıza yaşanmışsa, idare bu durumu dikkate alarak süre uzatımı ilan edebilir. Mükellefin kendi bilgisayarı veya internet bağlantısından kaynaklanan sorunlar ise mücbir sebep sayılmaz. Bu nedenle beyannamelerin son günden önce hazırlanıp gönderilmesi en güvenli yoldur.
Düzeltme beyannamesi
Verilen beyannamede hata yapıldığı fark edilirse, e-beyanname sistemi üzerinden düzeltme beyannamesi verilebilir. Düzeltme beyannamesi, eksik beyan edilen matrahın tamamlanması veya hatalı bilgilerin düzeltilmesi için kullanılır. Süresi geçtikten sonra verilen düzeltme beyannamesi, pişmanlık hükümleri kapsamında değerlendirilir. Fazla ödenen vergilerin iadesi için ise VUK’un hata düzeltme hükümlerine başvurulabilir.
Örnek olay
L, kişisel şirketi olarak işlettiği bir kafenin KDV beyannamesini mali müşaviri aracılığıyla vermektedir. Mali müşavirin yoğunluğu nedeniyle mayıs ayına ait KDV beyannamesi 28 Haziran yerine 5 Temmuz’da gönderilir. Beyanname süresinde verilmediği için birinci derece usulsüzlük cezası uygulanır. Ayrıca geç ödenen vergi için gecikme zammı hesaplanır. L, ceza ihbarnamesinin tebliğinden itibaren otuz gün içinde vergi dairesine başvurarak cezayı ödeyeceğini bildirir ve süresinde öderse, VUK m. 376 uyarınca cezanın yarısı indirilir. Beyannamenin vergi idaresinin tespitinden önce kendiliğinden verilmiş olması, pişmanlık şartları gerçekleşirse vergi ziyaı cezası kesilmemesini sağlar; ancak pişmanlık, usulsüzlük cezasını ortadan kaldırmaz.
2026 yılı ceza tutarları ve indirim imkânları
Usulsüzlük cezasının tutarı
Beyannamenin süresinde verilmemesi birinci derece usulsüzlük olduğundan ceza, VUK m. 352’ye bağlı cetveldeki birinci derece tutarlara göre belirlenir. 588 Sıra No.lu VUK Genel Tebliği ile 2026 yılı için uygulanan tutarlar şöyledir:
- Sermaye şirketleri: 35.000 TL
- Birinci sınıf tüccarlar ve serbest meslek erbabı: 17.000 TL
- İkinci sınıf tüccarlar: 8.700 TL
- Yukarıdakiler dışında kalan ve beyanname usulüyle vergilendirilenler: 6.000 TL
- Kazancı basit usulde tespit edilenler: 4.000 TL
- Gelir vergisinden muaf esnaf: 2.600 TL
Vergi incelemesi sonucunda matrahın re’sen takdirini gerektiren hâllerde, birinci derece usulsüzlük cezası iki kat olarak uygulanır (VUK m. 352/I-1). Elektronik ortamda verilmesi zorunlu beyannamenin hiç verilmemesi veya süresinde verilmemesi ise ayrıca mükerrer m. 355 kapsamında özel usulsüzlük cezası gerektirir. Bu ceza 2026 yılında birinci sınıf tüccarlar ve serbest meslek erbabı için 35.000 TL, ikinci sınıf tüccarlar için 17.000 TL, bunların dışında kalanlar için 8.700 TL’dir.
Geç verilen beyannamede vergi ziyaı cezası
Beyannamenin geç verilmesi nedeniyle vergi zamanında tahakkuk etmemişse vergi ziyaı doğar. Ancak VUK m. 344/3 uyarınca, vergi incelemesine başlanmadan veya takdir komisyonuna sevk edilmeden önce kendiliğinden verilen beyannameler için vergi ziyaı cezası yüzde elli oranında uygulanır. Pişmanlık şartları yerine getirilirse bu ceza hiç kesilmez; şartlardan biri, örneğin pişmanlık zammı ile birlikte verginin on beş gün içinde ödenmesi, yerine getirilmezse indirimli vergi ziyaı cezası gündeme gelir.
Ceza ihbarnamesine karşı seçenekler
Ceza ihbarnamesini alan mükellef üç yoldan birini seçebilir. Tebliğden itibaren otuz gün içinde vergi dairesine başvurup vadesinde ödeyeceğini bildirirse VUK m. 376 uyarınca cezanın yarısı indirilir. Usulsüzlük cezalarında uzlaşma, ceza tutarının 40.000 TL’yi aşması hâlinde istenebilir; 40.000 TL ve altındaki usulsüzlük cezalarında ise m. 376’daki indirim yüzde elli artırımlı olarak uygulanır (VUK ek m. 1). Üçüncü yol, otuz günlük dava açma süresi içinde vergi mahkemesinde dava açmaktır. Hangi yolun seçileceği, cezanın dayanağına itiraz edilip edilmeyeceğine göre değerlendirilmelidir.
Danıştay kararlarında süresinde verilmeyen beyanname
Geriye dönük mükellefiyette özel usulsüzlük cezası
Vergi idaresi bir kişi adına geçmiş dönemlere yönelik mükellefiyet tesis ettiğinde, o dönemler için e-beyanname şifresi bulunmayan kişinin beyannameleri kanuni süresinde elektronik ortamda vermesi mümkün değildir. Danıştay, geriye dönük mükellefiyet üzerine idarenin verdiği süre içinde gönderilen KDV beyannameleri için kesilen özel usulsüzlük cezalarını kaldıran vergi mahkemesi kararını onamıştır.
Danıştay 4. Daire, E. 2021/4526, K. 2021/5956, T. 02.11.2021
davacının önceki dönemlere ilişkin beyannameleri yukarıda belirtilen mevzuat uyarınca kanuni süresinde elektronik ortamda verme imkanının bulunmaması, bu andan önce, mükellef olmaması sebebiyle ve bu sebeple kullanıcı kodu, parola, şifre vb. gibi araçları edinme olanağının da bulunmaması karşısında, hukuki güvenlik ilkesi uyarınca ilgili dönemlere ilişkin beyannamelerini kanuni süresinde elektronik ortamda vermesinin hayatın olağan akışına aykırı olduğu
Faaliyet olmasa da beyan yükümlülüğü sürer
Faaliyeti durmuş veya tasfiye hâlindeki şirketlerde beyanname ve bildirim verme yükümlülüğü kendiliğinden sona ermez. Danıştay, tasfiye memuru hakkında kesilen cezalara ilişkin bir kararında, ticari faaliyet bulunmasa bile boş beyanname ve bildirim verilmesi gerektiğini vurgulamıştır. Bu nedenle faaliyetini durduran mükellefin işi bırakma bildirimini zamanında yapması önemlidir.
Danıştay 4. Daire, E. 2021/1496, K. 2021/6169, T. 08.11.2021
ticari faaliyeti olmayan mükelleflerin boş da olsa Ba ve Bs bildirimi ve beyanname verme zorunluluğu bulunduğundan kanuni süresinde verilmesi gereken Ba-Bs bildirimlerinin süresinde verilmediği nedeniyle kesilen dava konusu özel usulsüzlük cezalarında hukuka aykırılık görülmemiş
İdarenin hatalı işlemi nedeniyle geciken beyanname
Beyannamenin gecikmesi idarenin hukuka aykırı bir işleminden kaynaklanıyorsa, bu gecikmenin sonuçları mükellefe yüklenemez. Danıştay, mükellefiyet kaydı hukuka aykırı biçimde re’sen terkin edildiği için muhtasar beyannameleri süresinde veremeyen mükellef adına kesilen vergi ziyaı cezasını kaldıran kararı onamıştır.
Danıştay 9. Daire, E. 2022/1851, K. 2022/5940, T. 29.11.2022
idarece tesis edilen hukuka aykırı işlemin sonuçlarına davacının katlanmasının hakkaniyete uygun olmayacağı
Sıkça sorulan sorular
E-beyanname şifresi nereden alınır?
Bağlı olunan vergi dairesine başvurularak kullanıcı kodu, parola ve şifre alınır. Başvuru internet üzerinden ön başvuru ile de başlatılabilir.
Kira geliri için e-beyanname mi verilir?
Yalnızca kira geliri olan bireyler genellikle Dijital Vergi Dairesi üzerindeki Hazır Beyan Sistemini kullanır.
KDV beyannamesi ne zaman verilir?
Vergilendirme dönemini izleyen ayın 28. günü akşamına kadar verilir.
Beyanname geç verilirse ne olur?
Birinci derece usulsüzlük cezası uygulanır. Ayrıca gecikme zammı ve şartları varsa vergi ziyaı cezası gündeme gelir.
Beyanname gönderildikten sonra hata fark edilirse ne yapılır?
Düzeltme beyannamesi verilir. Süre geçtikten sonra verilen düzeltme beyannamesi pişmanlık hükümleri çerçevesinde değerlendirilir.
Değerlendirme
E-beyanname sistemi, vergi beyanını hızlı ve izlenebilir hâle getirmiştir; ancak sürelerin kaçırılması hâlinde usulsüzlük cezası, gecikme zammı ve vergi ziyaı cezası gibi ağır sonuçlar doğurabilir. Mükelleflerin beyan takvimini takip etmesi, beyannamelerin onay ve tahakkuk durumunu kontrol etmesi ve geç kalınan durumlarda pişmanlık hükümlerini zamanında değerlendirmesi, vergi yükünün gereksiz yere artmasını önler.
İlgili yazılar: Usulsüzlük ve Özel Usulsüzlük Cezası, Pişmanlıkla Beyan (VUK 371), Kira Geliri Vergisi Beyanı, Gecikme Faizi ve Gecikme Zammı, Vergi Ziyaı Cezası
Mevzuat: 213 sayılı Vergi Usul Kanunu, 193 sayılı Gelir Vergisi Kanunu
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükteki mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.