
Usulsüzlük, vergi kanunlarının şekil ve usul hükümlerine uyulmamasıdır. Beyannamenin geç verilmesi, defterin tasdik ettirilmemesi ya da işe başlamanın bildirilmemesi genel usulsüzlüktür ve VUK m. 352’deki derecelere göre cezalandırılır. Fatura, serbest meslek makbuzu, perakende satış fişi gibi belgelerin verilmemesi ya da alınmaması ise özel usulsüzlüktür (VUK m. 353). 2026 yılında fatura vermeme cezası belgeye yazılması gereken tutarın yüzde onudur. Bir takvim yılında ilk tespitte bu ceza 17.000 TL’den az olamaz.
KISA CEVAP
- Usulsüzlük, vergi kanunlarının şekle ve usule ilişkin hükümlerine uyulmamasıdır (VUK m. 351).
- Genel usulsüzlükler birinci ve ikinci derece olarak ayrılır ve kanuna bağlı 1 sayılı cetvele göre cezalandırılır; re’sen takdir gerektiren fiillerde ceza iki kat kesilir (VUK m. 352).
- Fatura, gider pusulası, müstahsil makbuzu ve serbest meslek makbuzu verilmemesi ya da alınmamasında ceza tutarın yüzde onudur; 2026’da bir takvim yılındaki ilk tespitte en az 17.000 TL, yıllık üst sınır 17.000.000 TL’dir (VUK m. 353/1).
- Perakende satış fişi, sevk irsaliyesi gibi belgelerde ceza 2026’da ilk tespitte belge başına 14.000 TL’dir (VUK m. 353/2).
- Belgeyi alması gereken kişi, belgenin verilmediğini beş iş günü içinde vergi dairesine bildirirse kendisine ceza kesilmez; belgeyi vermeyene ceza üç kat uygulanır.
- Usulsüzlük cezasında zamanaşımı iki yıl, özel usulsüzlük cezasında beş yıldır (VUK m. 374).
Usulsüzlük ve özel usulsüzlük arasındaki fark
213 sayılı Vergi Usul Kanunu m. 351
Usulsüzlük vergi kanunlarının şekle ve usule mütaallik hükümlerine riayet edilmemesidir.
Her iki ceza da vergi ziyaı olmasa bile kesilir. Fark, cezanın hesaplanma biçiminde ve zamanaşımı süresindedir. Genel usulsüzlük cezası, fiilin derecesine ve mükellefin sınıfına göre cetvelde maktu olarak belirlenir. Özel usulsüzlük cezası ise belge başına ya da belge tutarı üzerinden hesaplanır ve çok sayıda belgede hızla büyür.
Genel usulsüzlük: birinci ve ikinci derece
213 sayılı VUK m. 352/1
Usulsüzlükler, aşağıda yazılı derecelere ve bu kanuna bağlı 1 sayılı cetvele göre cezalandırılır. Usulsüzlük fiili re’sen takdiri gerektirirse, bağlı 1 sayılı cetvelde yazılı cezalar iki kat olarak kesilir.
Birinci derece usulsüzlüklerden bazıları şunlardır:
- Vergi ve harç beyannamelerinin süresinde verilmemesi
- Tutulması zorunlu defterlerden birinin tutulmaması
- Defter kayıtlarının doğru bir vergi incelemesine imkân vermeyecek derecede noksan, usulsüz ya da karışık olması
- İşe başlamanın zamanında bildirilmemesi
- Tasdiki zorunlu defterin tasdik ettirilmemesi (süresinden itibaren bir ay geçtikten sonra yapılan tasdik, yapılmamış sayılır)
İkinci derece usulsüzlüklerden bazıları şunlardır:
- Vergi kanunlarında yazılı bildirimlerin zamanında yapılmaması (işe başlamanın bildirilmesi hariç)
- Tasdiki zorunlu defterin süresinin bitiminden itibaren bir ay içinde tasdik ettirilmesi
- Beyanname, bildirim, evrak ve belgelerin şekil, içerik ve eklerine ilişkin hükümlere uyulmaması
- Hesapların doğruluğunu bozmamak şartıyla bazı evrak ve belgelerin bulunmaması ya da ibraz edilmemesi
Cetveldeki tutarlar her yıl yeniden değerleme oranında güncellenir ve mükellefin sermaye şirketi, birinci sınıf tüccar ya da ikinci sınıf tüccar olmasına göre değişir. Güncel tutarlar Gelir İdaresi Başkanlığı’nın yıllık tebliğinde yer alır.
Fiil ayrılığı: aynı nevi usulsüzlükte dörtte bir
Ayrı ayrı yapılan her usulsüzlük için ayrı ceza kesilir. Ancak 352. maddedeki usulsüzlüklerden aynı takvim yılında aynı nevi birden fazla yapılmışsa, birinciden sonraki her biri için birincisine ait cezanın dörtte biri kesilir (VUK m. 337). Örneğin aynı yıl içinde üç ayrı beyannamenin geç verilmesi hâlinde ilki için tam ceza, diğer ikisi için dörtte bir ceza kesilir.
Özel usulsüzlük: fatura ve benzeri belgeler
213 sayılı VUK m. 353/1 (ilk cümle, 2026 tutarı parantez içinde)
Elektronik belge olarak düzenlenmesi gerekenler de dâhil olmak üzere, verilmesi ve alınması icabeden fatura, gider pusulası, müstahsil makbuzu ile serbest meslek makbuzlarının verilmemesi, alınmaması, düzenlenen bu belgelerde gerçek meblağdan farklı meblağlara yer verilmesi, bu belgelerin elektronik belge olarak düzenlenmesi gerekirken Maliye Bakanlığınca belirlenen zorunlu haller hariç olmak üzere kâğıt olarak düzenlenmesi ya da bu Kanunun 227, 231 ve 234 üncü maddelerine göre hiç düzenlenmemiş sayılması halinde; bu belgeleri düzenlemek ve almak zorunda olanların her birine, her bir belge için bir takvim yılı içinde ilk tespitte 10.000 (17.000 TL) Türk lirasından, sonraki tespitlerde Kanuna bağlı 2 sayılı cetvelde yer alan tutarlardan aşağı olmamak üzere bu belgelere yazılması gereken meblağın veya meblağ farkının %10’u nispetinde özel usulsüzlük cezası kesilir.
Bu bentteki cezanın özellikleri:
- Ceza hem belgeyi vermesi gereken satıcıya hem de belgeyi alması gereken alıcıya ayrı ayrı kesilir.
- E-fatura ya da e-arşiv kapsamındaki bir belgenin kâğıt olarak düzenlenmesi de belge verilmemiş sayılır.
- Tek tespitte aynı nevi birden fazla belge eksikliği bulunursa her belge için ayrı ceza kesilir, ancak bu tespit 2 sayılı cetveldeki tespit sayısı bakımından tek tespit sayılır (7524 sayılı Kanunla eklenen cümle).
- Bir takvim yılında her belge nevi için kesilecek cezanın toplamı 2026 yılında 17.000.000 TL’yi geçemez.
Beş iş günü içinde bildirim
7524 sayılı Kanun, alıcının belgenin verilmediğini bildirmesini teşvik eden bir düzen getirdi:
213 sayılı VUK m. 353/1 (7524 sayılı Kanunla eklenen cümleler)
Şu kadar ki, bu bentte yer alan özel usulsüzlük cezasına tabi fiillerin, belgeleri almak zorunda olanlar tarafından, idarenin bilgisine girmeden önce belgenin düzenlenmesi gereken süreyi takip eden beş iş günü içerisinde idareye bildirilmesi durumunda, alıcı adına özel usulsüzlük cezası kesilmez. Bu bent kapsamındaki belgelerin düzenlenmediğinin belgeyi almak zorunda olanlar tarafından, idarenin bilgisine girmeden önce belgenin düzenlenmesi gereken süreyi takip eden beş iş günü içerisinde idareye bildirildiği durumlarda, belgeleri düzenlemek zorunda olanlar adına bu bentte yer alan özel usulsüzlük cezası üç kat olarak uygulanır.
Belge yerine VUK kapsamında olmayan bir belge (örneğin bilgi fişi ya da proforma) verilmişse satıcıya ceza iki kat uygulanır. Alıcı bunu beş iş günü içinde bildirirse satıcının cezası altı kata çıkar.
Perakende satış fişi, irsaliye ve diğer belgeler
VUK m. 353/2, perakende satış fişi, ödeme kaydedici cihaz fişi, giriş ve yolcu taşıma bileti, sevk irsaliyesi, taşıma irsaliyesi, yolcu listesi ve günlük müşteri listesi gibi belgeleri düzenler. Bu belgelerin düzenlenmemesi, kullanılmaması, bulundurulmaması ya da gerçeğe aykırı düzenlenmesi hâlinde 2026 yılında her belge için ilk tespitte 14.000 TL ceza kesilir. Sonraki tespitlerde 2 sayılı cetveldeki tutarlar uygulanır. Bir tespitte kesilecek ceza 1.400.000 TL’yi, bir takvim yılında 14.000.000 TL’yi geçemez. Beş iş günü içinde bildirim ve VUK dışı belge düzenlenmesine ilişkin üç kat, iki kat ve altı kat kuralları bu bentte de vardır.
Tüccar olmayan ve 232. maddede sayılanlar dışında kalan kişiler (örneğin bir lokantada yemek yiyen müşteri) aldıkları belgeyi almamışsa her belge için 2026’da 8.700 TL ceza kesilir; bir takvim yılındaki toplam 87.000 TL’yi geçemez (VUK m. 353/3).
Zamanaşımı
- Genel usulsüzlük cezalarında süre, usulsüzlüğün yapıldığı yılı izleyen yılın ilk gününden itibaren iki yıldır (VUK m. 374/2).
- 353. madde uyarınca kesilen özel usulsüzlük cezalarında süre beş yıldır (VUK m. 374/1).
- Usulsüzlük, vergi ziyaı ile aynı fiilde birleşirse vergi ziyaının zamanaşımı uygulanır.
Ceza ihbarnamesinin bu süre içinde tebliği zamanaşımını keser.
Kayıt dışı hasılatta ceza tarhiyata bağlıdır
Özel usulsüzlük cezası çoğu zaman bir vergi incelemesinde “belgesiz satış” tespitine dayanır. Bu tespit varsayıma dayanıyorsa ceza da hukuka aykırı olur. Danıştay Vergi Dava Daireleri Kurulu’nun onadığı bir kararda vergi mahkemesi bu bağlantıyı şöyle kurmuştur:
Danıştay Vergi Dava Daireleri Kurulu, 28.01.2026 tarihli, E. 2024/437, K. 2026/22 sayılı kararında yer alan vergi mahkemesi gerekçesi
Dava konusu cezalı tarhiyatın kayıt dışı hasılattan kaynaklanan kısmında hukuka uygunluk bulunmadığı sonucuna varıldığından, kayıt ve beyan dışı bırakılan hasılata ilişkin olarak belge düzenlenmediğinden bahisle kesilen özel usulsüzlük cezasında hukuka uygunluk görülmemiştir.
Belgesiz satış iddiasına dayanan bir cezada, hasılatın gerçekten var olup olmadığı ve hangi belgeye bağlandığı ayrıca sorgulanmalıdır.
Cezada indirim ve uzlaşma
- Cezada indirim: ihbarnamenin tebliğinden itibaren otuz gün içinde vergi dairesine başvurulup cezanın yarısının vadesinde ödeneceği bildirilirse cezanın yarısı indirilir. Bu kural vergi aslına bağlı olmayan usulsüzlük cezalarında da uygulanır (VUK m. 376).
- Uzlaşma: 2026 yılı için 40.000 TL’yi aşan usulsüzlük ve özel usulsüzlük cezaları uzlaşmaya konu edilebilir (VUK Ek m. 1). Uzlaşma talebi de otuz gün içinde yapılır.
- Dava: vergi mahkemesinde otuz gün içinde dava açılır. Dava açan, cezada indirimden yararlanamaz.
Bu yolların ayrıntılı karşılaştırması sitemizdeki Vergi Cezasına İtiraz yazısındadır. Aynı fiilin vergi ziyaı doğurduğu durumlar Vergi Ziyaı Cezası yazısında anlatılmıştır.
Süreç
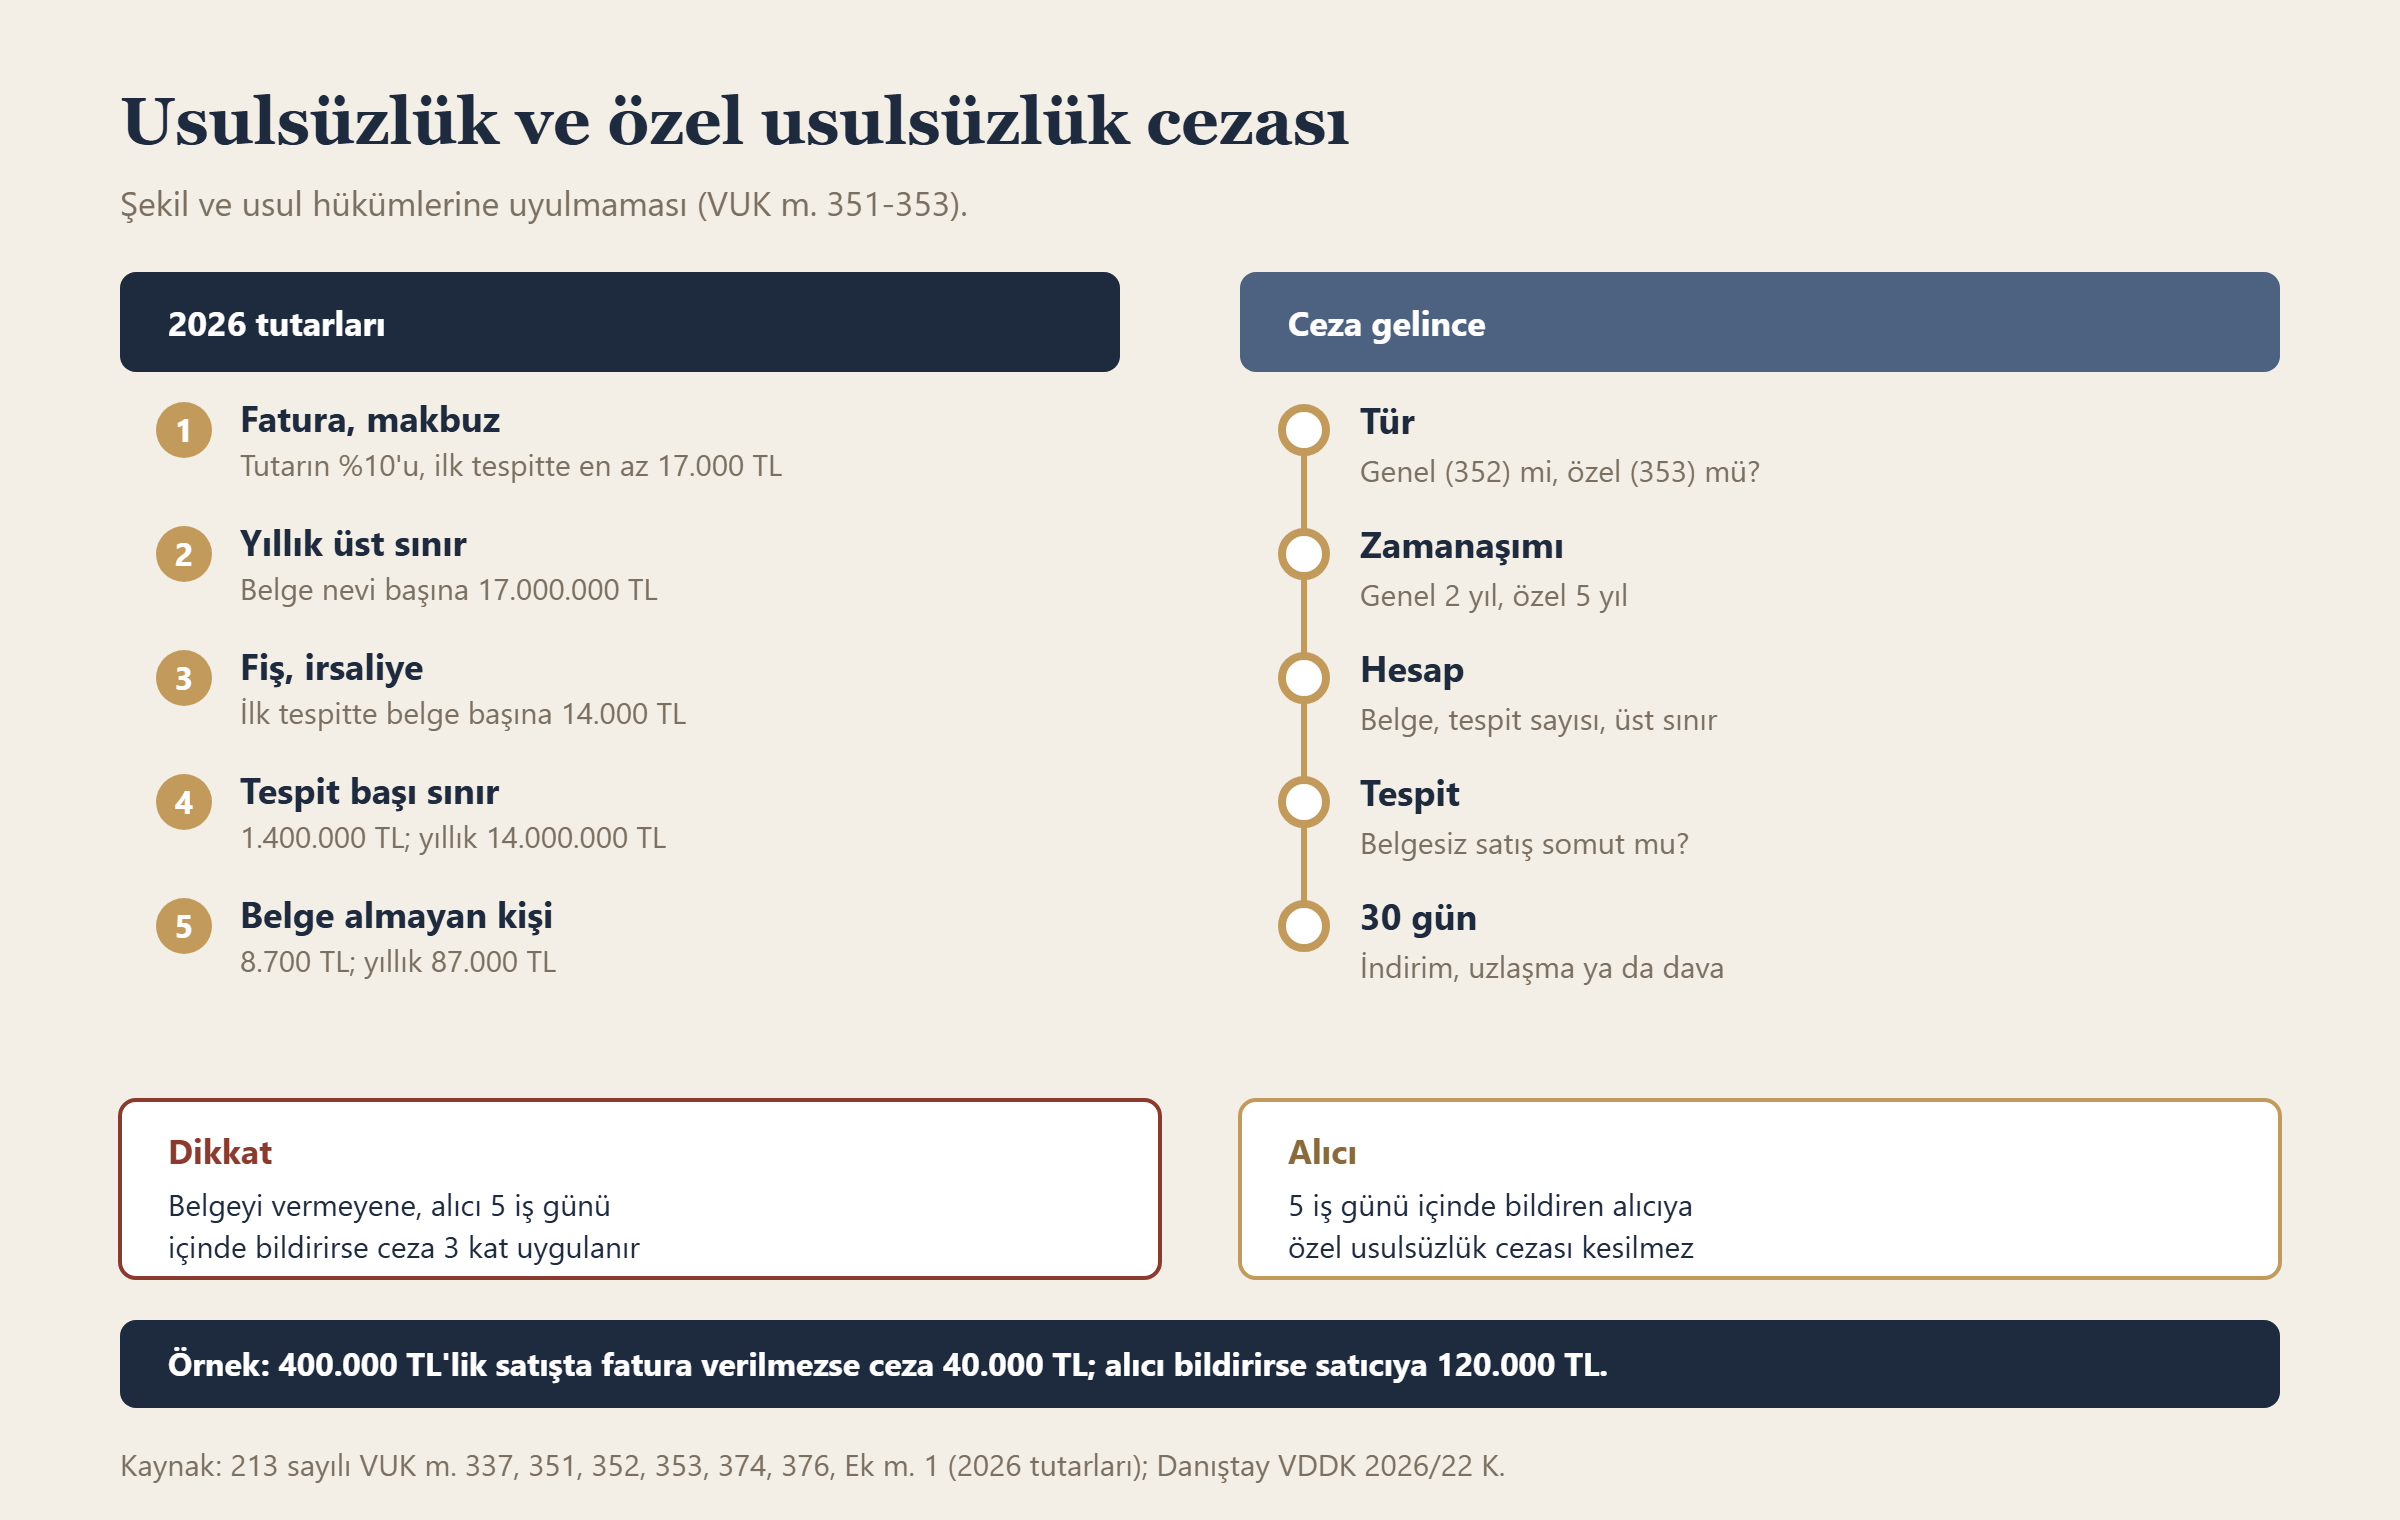
- Cezanın genel usulsüzlük mü (VUK m. 352), özel usulsüzlük mü (VUK m. 353) olduğu belirlenir.
- Zamanaşımı kontrol edilir: genel usulsüzlükte iki yıl, özel usulsüzlükte beş yıl.
- Belge sayısı, tespit sayısı ve yıllık üst sınır üzerinden ceza tutarı yeniden hesaplanır.
- Tespitin somut bir belgesiz satışa dayanıp dayanmadığı incelenir.
- Tebliğden itibaren otuz gün içinde indirim, uzlaşma ya da dava yolu seçilir.
Sıkça sorulan sorular
Fatura kesmemenin cezası 2026’da ne kadar?
Belgeye yazılması gereken tutarın yüzde onudur. Bir takvim yılındaki ilk tespitte bu ceza 17.000 TL’den az olamaz; yıllık toplam 17.000.000 TL’yi geçemez.
Fatura almayan alıcıya da ceza kesilir mi?
Kesilir. Alıcı, belgenin verilmediğini beş iş günü içinde vergi dairesine bildirirse kendisine ceza kesilmez.
Beyannameyi geç vermenin cezası nedir?
Birinci derece usulsüzlük cezası kesilir. Tutar 1 sayılı cetvele göre mükellefin sınıfına bağlıdır. Verginin geç beyan edilmesi ayrıca vergi ziyaı cezası da doğurabilir.
Usulsüzlük cezası kaç yılda zamanaşımına uğrar?
Genel usulsüzlükte iki, özel usulsüzlükte beş yıl. Süre, fiilin işlendiği yılı izleyen yılın ilk gününden başlar.
Özel usulsüzlük cezası uzlaşmaya konu edilebilir mi?
2026 yılı için 40.000 TL’yi aşan usulsüzlük ve özel usulsüzlük cezaları uzlaşmaya konu edilebilir.
Sonuç
Özel usulsüzlük cezası belge sayısıyla çoğaldığı için ihbarname geldiğinde önce tespit sayısı, yıllık üst sınır ve zamanaşımı hesaplanmalıdır. Ceza bir belgesiz satış iddiasına dayanıyorsa, o iddianın somut delille desteklenip desteklenmediği davanın sonucunu belirler. İndirim, uzlaşma ve dava yollarının süresi tebliğden itibaren otuz gündür.
Mevzuat: 213 sayılı Vergi Usul Kanunu.
Bu yazı, 22 Ekim 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durumunuz için hukuki destek alınız.