
 Av. Emrah Karatay
Bir işletme, tedarikçisinden aldığı faturalardaki katma değer vergisini (KDV) indirim konusu yapar ve kendi satışları üzerinden hesapladığı vergiden düşer. Aradan zaman geçtikten sonra vergi idaresi, faturayı düzenleyen tedarikçinin “sahte belge düzenleyicisi” olduğunu tespit eder. Bu tespit, faturayı kullanan alıcı için iki ayrı sonuç doğurur. Birincisi vergiseldir: İndirilen KDV reddedilir, aradaki fark tarh edilir ve üç kat vergi ziyaı cezası kesilir. İkincisi cezaidir: Alıcı hakkında sahte belge kullanma suçundan suç duyurusunda bulunulabilir. Bu yazı birinci sonucu, yani vergi tarhiyatını ve buna karşı açılacak davayı ele almaktadır. Ceza boyutu için Sahte Fatura Suçu (VUK 359): Cezası, Düzenleme ve Kullanma, Etkin Pişmanlık yazımıza bakılabilir.
KISA CEVAP
- Gerçek bir mal veya hizmet alımına dayanmayan faturadaki KDV indirim konusu yapılamaz. İdare indirimi reddeder ve farkı re’sen tarh eder.
- Sahte belge kullanılarak vergi ziyaına sebebiyet verilmesi hâlinde vergi ziyaı cezası üç kat uygulanır (VUK 344/2).
- Vergilendirmede olayın gerçek mahiyeti esastır ve her türlü delille ispat edilebilir (VUK 3/B).
- Tedarikçi hakkındaki vergi tekniği raporu tek başına yeterli kabul edilmemeli; alıcı nezdinde mal hareketi, ödeme ve sevkiyat yönünden somut tespit yapılması beklenir.
- Alıcı; sevk irsaliyesi, banka ödemesi, nakliye belgesi, depo kayıtları ve malın sonraki satışına ilişkin belgelerle işlemin gerçek olduğunu gösterebilir.
- Yıllık 870.000 TL’yi (2026) veya alışların yüzde 5’ini aşmayan kullanımlarda izaha davet benzeri bir ön tespit yazısı tebliğ edilebilir; otuz gün içinde düzeltme yapılırsa ceza yüzde 20 kesilir (VUK 370/b).
Kanun metni
213 sayılı Vergi Usul Kanunu m. 3/B
B) İspat: Vergilendirmede vergiyi doğuran olay ve bu olaya, ilişkin muamelelerin gerçek mahiyeti esastır. Vergiyi doğuran olay ve bu olaya ilişkin muamelelerin gerçek mahiyeti yemin hariç her türlü delille ispatlanabilir. Şu kadar ki, vergiyi doğuran olayla ilgisi tabii ve açık bulunmayan şahit ifadesi ispatlama vasıtası olarak kullanılamaz. İktisadi, ticari ve teknik icaplara uymayan veya olayın özelliğine göre normal ve mutad olmayan bir durumun iddia olunması halinde ispat külfeti bunu iddia eden tarafa aittir.
KDV indiriminin şartı: gerçek bir işlem
3065 sayılı Katma Değer Vergisi Kanunu (KDVK) m. 29, mükelleflerin faaliyetleriyle ilgili olarak kendilerine yapılan teslim ve hizmetler dolayısıyla fatura ve benzeri belgelerde gösterilen KDV’yi indirebileceklerini düzenler. KDVK m. 34 ise indirimin, alış vesikalarında ayrıca gösterilmesi ve bu vesikaların kanuni defterlere kaydedilmesi şartına bağlı olduğunu öngörür.
Bu hükümler, indirim için bir faturanın bulunmasının yeterli olmadığını gösterir. Fatura, bir teslim veya hizmetin belgesidir. Teslim veya hizmet hiç gerçekleşmemişse, faturada yazan KDV de gerçek bir verginin karşılığı değildir. VUK 3/B’deki “gerçek mahiyet” ilkesi burada devreye girer: Vergilendirmede belgenin şekli değil, arkasındaki işlemin gerçekliği esas alınır.
Sahte belge ile yanıltıcı belge ayrımı
VUK 359 iki tür belgeyi ayırır:
- Sahte belge: Gerçek bir muamele veya durum olmadığı hâlde bunlar varmış gibi düzenlenen belgedir. Hiç mal teslim edilmeden kesilen fatura bu niteliktedir.
- Muhteviyatı itibarıyla yanıltıcı belge: Gerçek bir işleme dayanmakla birlikte bu işlemi mahiyet veya miktar bakımından gerçeğe aykırı yansıtan belgedir. Örneğin 100.000 TL’lik bir alımın 300.000 TL olarak faturalandırılması.
Ayrım, KDV indiriminin ne kadarının reddedileceğini belirler. Sahte belgede faturadaki KDV’nin tamamı reddedilir. Yanıltıcı belgede ise yalnızca gerçeğe aykırı kısma isabet eden KDV reddedilmelidir. İdarenin yanıltıcı belge niteliğindeki bir faturayı tümüyle sahte kabul ederek indirimin tamamını reddetmesi, davada ayrıca tartışılabilecek bir hatadır. Yanıltıcı belge için Muhteviyatı İtibarıyla Yanıltıcı Belge Suçu (VUK 359/a-2) yazımıza bakılabilir.
Süreç nasıl işler?
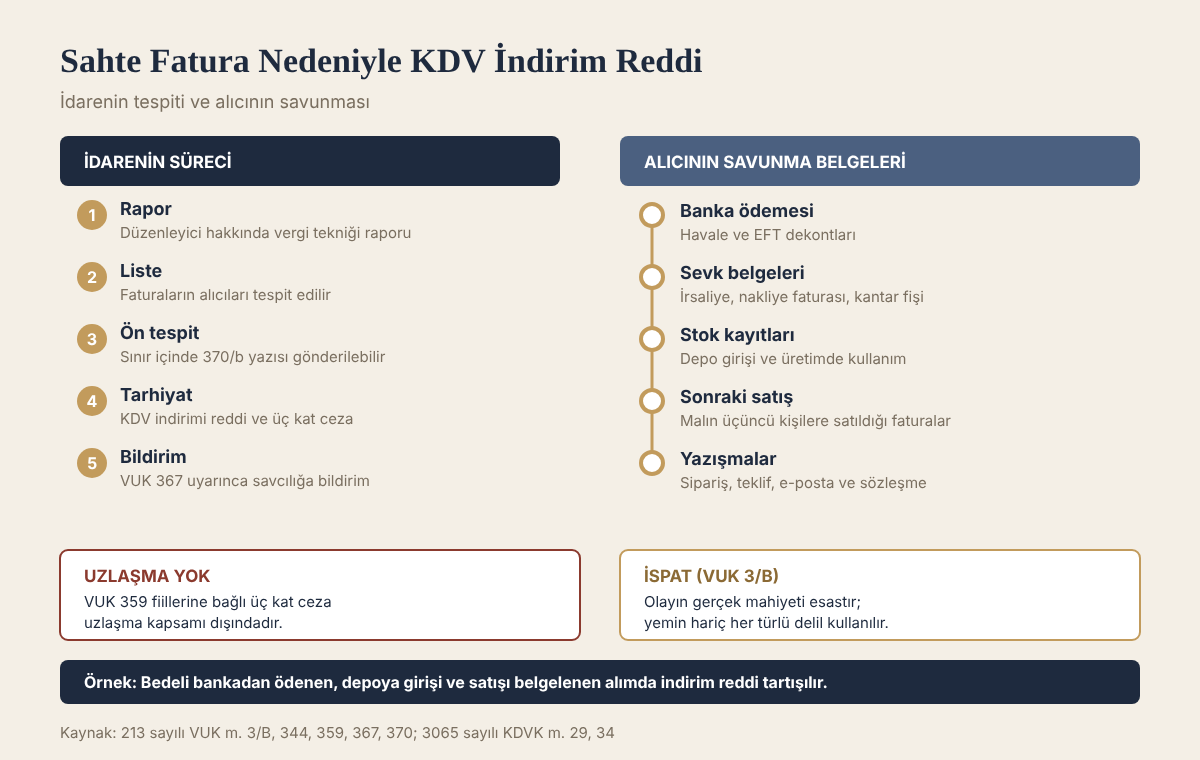
Uygulamada süreç çoğunlukla şu sırayı izler:
- Düzenleyici hakkında rapor. Vergi müfettişleri tedarikçi firma hakkında inceleme yapar ve bir vergi tekniği raporu veya vergi inceleme raporu düzenler. Raporda firmanın adresinde bulunmadığı, çalışanı, aracı ve deposu olmadığı, beyannamelerinin gerçek faaliyeti yansıtmadığı gibi tespitler yer alır. Rapor, firmanın belirli dönemlerde düzenlediği tüm faturaları sahte kabul eder.
- Alıcıların tespiti. Raporda faturaların kimlere düzenlendiği listelenir. Bu liste, alıcıların bağlı olduğu vergi dairelerine gönderilir.
- Alıcı nezdinde işlem. Tutar sınırları içinde kalan alıcılara VUK 370/b uyarınca ön tespit yazısı tebliğ edilebilir. Diğer alıcılar vergi incelemesine sevk edilir veya doğrudan rapora dayanılarak tarhiyat yapılır.
- Tarhiyat ve ihbarname. İndirilen KDV reddedilir, fark re’sen tarh edilir ve üç kat vergi ziyaı cezası kesilir. Aynı faturalar gider olarak da kaydedilmişse kurumlar veya gelir vergisi matrahı da düzeltilir.
- Suç duyurusu. VUK 367 uyarınca rapor değerlendirme komisyonunun mütalaasıyla birlikte Cumhuriyet başsavcılığına bildirimde bulunulur.
İspat yükü kimdedir?
VUK 3/B’ye göre vergiyi doğuran olay ve buna ilişkin işlemlerin gerçek mahiyeti her türlü delille ispat edilebilir. İdare, bir faturanın sahte olduğunu ileri sürüyorsa bu iddiasını somut delillerle desteklemelidir. Tedarikçinin sahte belge düzenleyicisi olduğuna ilişkin genel bir tespit, o tedarikçinin düzenlediği her faturanın sahte olduğu anlamına gelmez. Tedarikçi bazı müşterilerine gerçek satış yaparken bazılarına sahte fatura düzenlemiş olabilir.
Bu nedenle alıcı hakkında yapılan tarhiyatta şu soruların cevaplanması beklenir:
- Alıcının kayıtlarında faturadaki mala ait stok girişi var mıdır?
- Mal, alıcının deposuna veya işyerine nasıl ulaşmıştır; sevk irsaliyesi ve nakliye belgesi var mıdır?
- Fatura bedeli bankadan mı, nakit mi ödenmiştir? Banka ödemesi yapılmışsa para tedarikçinin hesabından kime aktarılmıştır?
- Alınan mal alıcı tarafından üretimde kullanılmış veya satılmış mıdır?
- Alıcının faaliyetinin hacmi, bu alımları gerektirecek büyüklükte midir?
VUK 3/B’nin son cümlesi ise ispat yükünü belirli durumlarda alıcıya geçirir. İktisadi, ticari ve teknik icaplara uymayan veya olayın özelliğine göre olağan olmayan bir durumu iddia eden taraf bunu ispatlamalıdır. Örneğin yüksek tutarlı bir alımın nakit ödendiği, malın taşınmasına ilişkin hiçbir belge bulunmadığı ve aynı malın stoklarda görünmediği bir durumda, işlemin gerçek olduğunu ispat yükü fiilen alıcıya geçer.
Alıcının savunmasında kullanılabilecek belgeler
Sahte fatura iddiasına karşı en güçlü savunma, işlemin fiilen gerçekleştiğini gösteren belgelerdir:
- Banka ödemesi. Fatura bedelinin tedarikçinin banka hesabına havale veya EFT ile ödendiğini gösteren dekontlar.
- Sevk ve nakliye belgeleri. Sevk irsaliyesi, nakliye faturası, araç plakası, kantar fişi, liman veya gümrük belgeleri.
- Stok ve üretim kayıtları. Malın depoya girişini, üretimde kullanılmasını veya satılmasını gösteren kayıtlar.
- Sonraki satışlar. Alınan malın üçüncü kişilere satıldığını gösteren satış faturaları.
- Ticari yazışmalar. Sipariş formları, teklif yazışmaları, e-postalar ve sözleşmeler.
- Tedarikçinin tespit tarihi. Fatura tarihinin, tedarikçinin sahte belge düzenleyicisi olarak tespit edildiği dönemden önce olup olmadığı.
Alıcının iyi niyeti tek başına indirimin kabulüne yetmez; iyi niyet işlemin gerçekliğini gösteren belgelerle desteklenmelidir. Buna karşılık iyi niyetin ve gerçek işlemin ispatlandığı durumlarda, tedarikçinin kendi vergisel yükümlülüklerini yerine getirmemesinin sonuçları alıcıya yüklenmemelidir.
Cezanın türü ve indirim imkânları
Sahte belge kullanımı ispatlanırsa VUK 344/2 uyarınca vergi ziyaı cezası üç kat uygulanır. Bu ceza VUK Ek Madde 1 uyarınca uzlaşma kapsamı dışındadır. Mükellefin önünde iki seçenek kalır:
- Cezada indirim (VUK 376): İhbarnamenin tebliğinden itibaren otuz gün içinde başvurup vergi aslını ve cezanın yarısını vadesinde ödeyeceğini bildiren mükellefin cezası yarı oranında indirilir. Dava açılırsa bu indirimden yararlanılamaz.
- Dava: Vergi mahkemesinde otuz gün içinde açılır ve tahsilatı durdurur.
Ceza davası bakımından ise VUK 359’a 7394 sayılı Kanun’la eklenen hükme göre, fiil nedeniyle tarh edilen vergi ile gecikme faizi ve gecikme zammının tamamı ile kesilen cezaların yarısının ödenmesi hâlinde hapis cezasında indirim öngörülmüştür. Vergisel çözüm yolunun seçimi bu nedenle ceza davasını da etkileyebilir.
İzaha davet kapsamındaki ön tespit yazısıyla düzeltme yapılırsa vergi ziyaı cezası yüzde 20 oranında kesilir. Bu imkân yalnızca 2026 yılı için yıllık 870.000 TL’yi veya alışların yüzde 5’ini aşmayan kullanımlar için geçerlidir. Ayrıntılar için İzaha Davet (VUK 370): Yazı Gelen Mükellef Ne Yapmalı? yazımıza bakılabilir.
Vergi davasında dikkat edilecek hususlar
- Dayanak raporun dosyaya getirilmesi. Tarhiyat tedarikçi hakkındaki rapora dayanıyorsa bu raporun dosyaya sunulması istenmelidir. Rapor görülmeden yapılan savunma eksik kalır.
- Dönem uyumu. Raporun hangi dönemler için sahtelik tespiti yaptığı ile alıcının kullandığı faturaların tarihleri karşılaştırılmalıdır.
- Alıcı nezdinde tespit yapılıp yapılmadığı. Alıcının kayıtları incelenmeden, yalnızca tedarikçi raporuna dayanılarak tarhiyat yapılmışsa bu durum dilekçede vurgulanmalıdır.
- Ceza davasının durumu. Ceza ve vergi kararlarının birbirini bağlamayacağını öngören VUK 367 son fıkrası Anayasa Mahkemesince iptal edilmiştir. Ceza dosyasındaki tespitler ve beraat gerekçesi vergi davasında mutlaka ileri sürülmelidir.
- Yanıltıcı belge itirazı. İşlem gerçekse ancak bedel veya miktar farklıysa, indirimin tamamının değil yalnızca farkın reddedilmesi gerektiği ileri sürülmelidir.
Vergi davasının genel usulü için Vergi Davası Açma Süresi: Otuz Gün, Görevli Mahkeme ve Tahsilatın Durması yazımız incelenebilir.
Gider ve kurumlar vergisi boyutu
Sahte kabul edilen faturalar çoğu zaman yalnızca KDV indirimi olarak değil, aynı zamanda maliyet veya gider olarak da kayıtlara alınmıştır. Bu durumda tarhiyat iki ayrı vergi türünde yapılır. KDV bakımından indirim reddedilir; kurumlar vergisi veya gelir vergisi bakımından ise fatura tutarı gider olarak kabul edilmez ve matrah artırılır. Her iki tarhiyat için ayrı ihbarname düzenlenir ve her birine karşı ayrı dava açılması gerekir. Mal gerçekten alınmış ancak sahte faturayla belgelendirilmişse, alıcı malın gerçek tedarikçisini ve bedelini başka belgelerle ispat ederek maliyetin kabul edilmesini isteyebilir. Bu ihtimal, özellikle kayıt dışı tedarikçiden alınan malların başka bir firmanın faturasıyla belgelendirildiği durumlarda gündeme gelir.
Danıştay kararlarında sahte fatura tespiti
Vergi tekniği raporu tek başına yeterli değildir
İndirimin reddi için faturayı düzenleyen hakkında bir vergi tekniği raporu bulunması yetmez. Raporun, alıcıya düzenlenen faturaların gerçek bir mal teslimine veya hizmet ifasına dayanmadığını somut verilerle göstermesi gerekir. Danıştay 4. Dairesi, düzenleyicinin iş yerinde emtia bulunduğu, Ba-Bs bildirimleri ile KDV beyanlarının uyumlu olduğu ve önemli tutarda vergi ödendiği bir olayda, faturaların sahte olduğuna dair yeterli tespit bulunmadığını kabul ederek aksi yöndeki kararı bu kısım yönünden bozmuştur.
Danıştay 4. Daire, E. 2018/2794, K. 2022/2442, T. 11.04.2022
mükellef tarafından davacı adına düzenlenmiş görünen faturaların sahte olduğuna dair yeterli tespit bulunmadığı sonucuna varıldığından aksi gerekçe ile verilen Vergi Dava Dairesi kararının buna ilişkin kısmında hukuki isabet görülmemiştir.
Hangi olgular sahteliği gösterir?
Mahkemelerin sahteliği kabul ettiği dosyalarda birkaç olgu bir arada bulunur: düzenleyicinin beyan ettiği ciroya ulaşmasına yetmeyen kapasite, birikmiş vergi borcuna göre çok düşük ödeme, tasdik ettirilmeyen defterler, uyumsuz Ba-Bs bildirimleri ve mal alınan firmalar hakkındaki olumsuz tespitler. Danıştay 4. Dairesinin bir kararında aktarılan vergi mahkemesi gerekçesi bu olguları şöyle sıralar:
Danıştay 4. Daire, E. 2020/6379, K. 2021/143, T. 13.01.2021
davacı şirketin kısa bir sürede beyan ettiği cirolara ulaşabilmesinin yoklamalarda tespit edilen kapasitesi ile mümkün olmadığı, raporun tanzim tarihi itibariyle vergi dairesine olan borcuna kıyasla çok düşük tutarlarda ödeme yapıldığı, defter tasdik ettirilmediği, B Bs bildirimlerinin uyumsuz olduğu, mal alımı yapılan firmalar hakkında olumsuz tespitlerin bulunduğu
Aynı kararda, ihbarnamede tekerrür uygulamasının dayanağı gösterilmediği için cezanın tekerrür nedeniyle artırılan kısmının hukuka aykırı bulunduğu da görülmektedir. Bu nedenle ihbarnamenin gerekçesi ayrıca incelenmelidir.
Bilmeden kullanmada ceza bir kattır
Üç kat vergi ziyaı cezası, vergi ziyaının VUK 359’daki fiillerle doğmasına bağlıdır. Alıcının faturanın sahte olduğunu bilmeden kullandığı anlaşılırsa indirim yine reddedilir; ancak ceza bir kat uygulanır. Bir dosyada inceleme elemanı, alıcının gerçek bir faaliyeti olduğunu, fatura konusu emtianın faaliyet alanıyla uyumlu bulunduğunu ve bu alışların toplam maliyet içindeki payının düşük kaldığını dikkate almıştır.
Danıştay 4. Daire, E. 2016/13837, K. 2021/2348, T. 20.04.2021
davacının söz konusu faturaların sahte olduğunu bilmeyerek kullandığı kanaatine varılmış ve üç kat değil bir kat vergi ziyaı cezası uygulanması tavsiye edilmiştir.
Bir kat ceza uygulanan durumda Ek Madde 1’deki uzlaşma yasağı da devreye girmez; çünkü bu yasak 359. maddedeki fiillere bağlanmıştır. Savunmada alıcının iyi niyetini gösteren olgular bu yüzden ayrıca önem taşır.
Ceza davası ile vergi davası arasındaki ilişki
VUK 367’nin son fıkrası, ceza mahkemesinin kararı ile vergi mahkemesinin kararının birbirini bağlamayacağını öngörüyordu. Anayasa Mahkemesi bu hükmü E. 2019/4, K. 2021/78 sayılı kararıyla iptal etmiştir (RG 9.3.2022). Bu nedenle “ceza ve vergi kararları birbirini bağlamaz” şeklindeki eski anlatım artık kanuni bir kurala dayanmamaktadır. Bununla birlikte iki yargılama ayrı usullere tabidir; ceza dosyasındaki tespitlerin vergi davasına etkisi her dosyada ayrıca değerlendirilmelidir. Ceza dosyasında alınan bilirkişi raporu, tanık beyanları ve beraat gerekçesi vergi mahkemesine sunulmalıdır.
Sıkça sorulan sorular
Tedarikçi sahte fatura düzenleyicisi çıktı; indirimin reddi kesin midir?
Kesin değildir. İdare, alıcı bakımından da işlemin gerçekleşmediğini somut olarak ortaya koymalıdır. Alıcı, malın teslim alındığını, bedelin bankadan ödendiğini ve malın kullanıldığını belgelerle gösterirse tarhiyata karşı açılan davada başarı ihtimali artar.
Nakit ödenen faturalarda durum nedir?
Nakit ödeme işlemi tek başına sahte yapmaz; ancak ödemenin ispatını zorlaştırır. Yüksek tutarlı nakit ödemelerde, işlemin gerçekliğini gösteren diğer belgelerin önemi artar.
KDV indirimi reddedilen alıcıya hangi ceza kesilir?
Sahte belge kullanımı ispatlanırsa üç kat vergi ziyaı cezası kesilir. Belge yanıltıcı belge ise ceza oranı yine üç kattır, ancak yalnızca gerçeğe aykırı kısma isabet eden vergi üzerinden hesaplanır.
Sahte fatura nedeniyle kesilen cezada uzlaşma yapılabilir mi?
Hayır. VUK 359’daki fiillerle vergi ziyaına sebebiyet verilmesi hâlinde kesilen ceza uzlaşma kapsamı dışındadır.
Vergi davası ile ceza davası birbirini bekler mi?
İki dava ayrı mahkemelerde ve ayrı usullerle yürür. Kanunda birinin diğerini beklemesini zorunlu kılan bir hüküm yoktur. Ancak ceza ve vergi kararlarının birbirini bağlamayacağını öngören VUK 367 son fıkrası Anayasa Mahkemesince iptal edildiğinden, ceza dosyasındaki tespitlerin vergi davasında ileri sürülmesi önemlidir.
Sonuç
Sahte fatura iddiasına dayanan KDV indirimi reddinde belirleyici soru, faturanın arkasında gerçek bir mal veya hizmet alımının bulunup bulunmadığıdır. İdarenin bu iddiayı alıcı nezdinde somut tespitlerle desteklemesi, alıcının ise işlemin gerçekliğini banka, sevk, stok ve satış belgeleriyle göstermesi gerekir. İhbarname tebliğ edildiğinde otuz gün içinde dava, VUK 376 indirimi veya sınırlı tutarlarda VUK 370/b kapsamındaki düzeltme seçenekleri birlikte değerlendirilmelidir.
Mevzuat: 213 sayılı Vergi Usul Kanunu, 3065 sayılı Katma Değer Vergisi Kanunu.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.