
 Av. Emrah Karatay
Bir işyeri açan, internet üzerinden düzenli satış yapmaya başlayan veya serbest meslek faaliyetine geçen kişi, vergi dairesine işe başlama bildiriminde bulunmak zorundadır. 213 sayılı Vergi Usul Kanunu (VUK) bu bildirimi on günlük bir süreye bağlar. Bildirimin yapılmaması yalnızca bir usulsüzlük cezası doğurmaz; faaliyet vergi idaresinin bilgisi dışında sürdürüldüğü için beyan edilmeyen vergiler re’sen tarh edilir ve 7524 sayılı Kanunla getirilen düzenleme uyarınca vergi ziyaı cezası yüzde 50 artırılarak uygulanır. Bu yazıda kimlerin işe başlama bildirimi yapması gerektiği, işe başlamanın hangi durumda gerçekleşmiş sayılacağı ve kayıt dışı faaliyetin vergisel sonuçları ele alınmaktadır.
KISA CEVAP
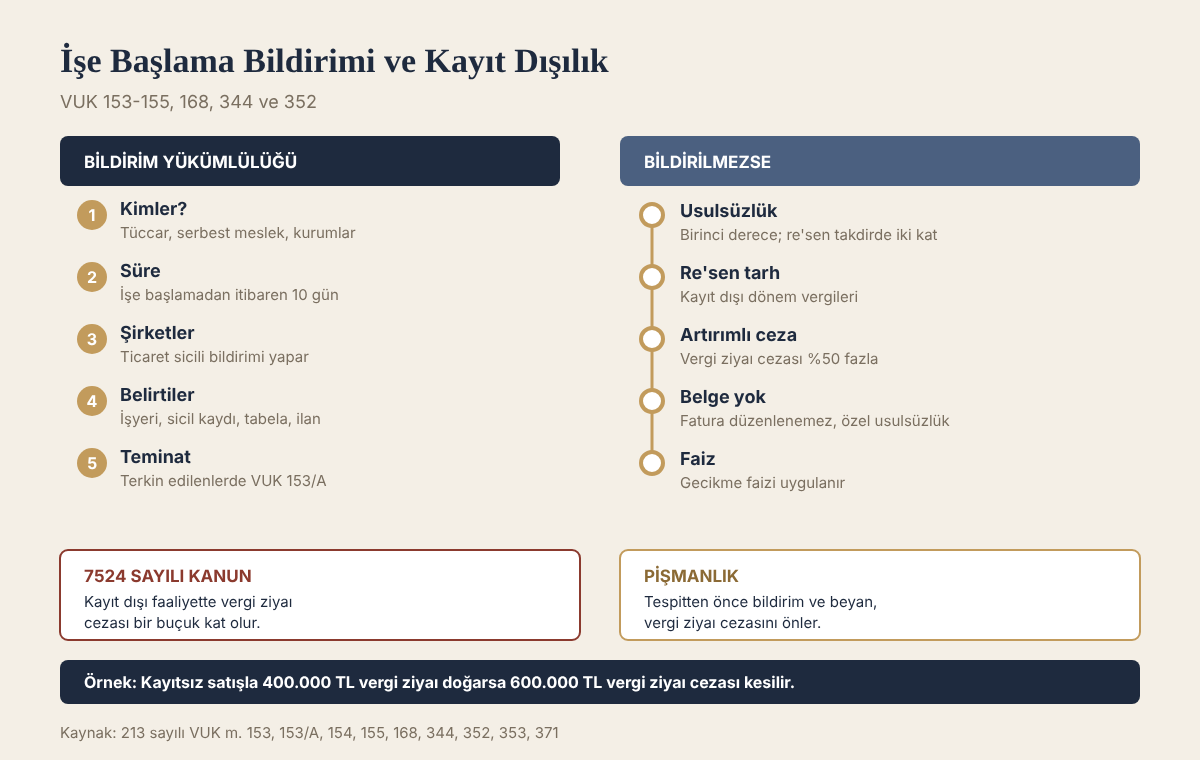
- Ticaret ve sanat erbabı, serbest meslek erbabı, kurumlar vergisi mükellefleri ve kolektif, adi ve komandit şirketlerin komandite ortakları işe başlamayı vergi dairesine bildirmek zorundadır (VUK 153).
- Gerçek kişiler işe başlama tarihinden itibaren on gün içinde bildirim yapar. Şirketlerde bildirim, kuruluşta ticaret sicili müdürlüğünce yapılır (VUK 168).
- İşyeri açmak, ticaret siciline veya meslek odasına kaydolmak, tabela asmak gibi durumlar işe başlamayı gösterir (VUK 154, 155).
- İşe başlamanın zamanında bildirilmemesi birinci derece usulsüzlüktür (VUK 352). Re’sen takdir gerektirirse ceza iki kat kesilir.
- Mükellefiyet tesis ettirmeden faaliyette bulunarak vergi ziyaına sebebiyet verilmesi hâlinde vergi ziyaı cezası yüzde 50 artırılır (VUK 344, son fıkra).
- Kayıt dışı dönemin vergileri re’sen tarh edilir, gecikme faizi uygulanır.
Kanun metni
213 sayılı Vergi Usul Kanunu, madde 168/1
Gerçek kişilerde işe başlama bildirimleri, işe başlama tarihinden itibaren on gün içinde kendilerince veya 1136 sayılı Avukatlık Kanununa göre ruhsat almış avukatlar veya 3568 sayılı Kanuna göre yetki almış meslek mensuplarınca, şirketlerin kuruluş aşamasında işe başlama bildirimleri ise işe başlama tarihinden itibaren on gün içinde ticaret sicili memurluğunca ilgili vergi dairesine yapılır.
Kimler işe başlama bildirimi yapmak zorundadır?
VUK m. 153, işe başlamayı vergi dairesine bildirmeye mecbur olanları dört grup hâlinde sayar:
- Vergiye tabi ticaret ve sanat erbabı,
- Serbest meslek erbabı,
- Kurumlar vergisi mükellefleri,
- Kolektif ve adi şirket ortakları ile komandit şirketlerin komandite ortakları.
Ticaret ve sanat erbabı kavramı geniştir. Bir dükkân açan esnaf, kendi adına taksi çalıştıran kişi, internet üzerinden süreklilik arz edecek şekilde ürün satan kişi veya bir atölyede imalat yapan zanaatkâr bu gruba girer. Serbest meslek erbabı ise avukat, doktor, mali müşavir, mimar, mühendis, tercüman, yazılımcı gibi kendi nam ve hesabına mesleki faaliyette bulunan kişilerdir.
Gelir Vergisi Kanunu m. 9’da sayılan esnaf muaflığı kapsamındaki kişiler (örneğin belirli şartlarda seyyar satıcılar veya evde imal ettiği ürünleri işyeri açmadan satanlar) için de bazı bildirim yükümlülükleri bulunmaktadır. Muaflık, vergi mükellefiyetinden muafiyet anlamına gelir; ancak muaflık şartlarının bulunup bulunmadığı somut olay bakımından dikkatle değerlendirilmelidir. Muaflık şartları aşılırsa kişi mükellef hâline gelir ve işe başlama bildirimi zorunlu olur.
Kurumlar vergisi mükellefi şirketlerde, VUK m. 153’e eklenen fıkra uyarınca ticaret sicili müdürlüğü tescil başvurusunun bir suretini vergi dairesine gönderir ve şirketin işe başlamayı bildirme yükümlülüğü yerine getirilmiş sayılır. Bildirimi süresinde yapmayan ticaret sicili memurları hakkında usulsüzlük cezası uygulanır.
İşe başlama ne zaman gerçekleşmiş sayılır?
On günlük sürenin başlangıcı, işe başlama tarihidir. VUK, bu tarihin tespiti için tüccarlar ve serbest meslek erbabı bakımından ayrı belirtiler öngörmüştür.
Tüccarlarda (VUK m. 154):
- Bir işyeri açmak. Kanun burada işyeri açmayı, belli bir yerde fiilen ticari veya sınai faaliyete geçmek olarak tanımlar. Bir yerin yalnızca kiralanmış olması veya içinde tesisat yapılmakta bulunması işyerinin açıldığını göstermez.
- İşyeri açılmamış olsa bile ticaret siciline veya mesleki bir kuruluşa kaydolmak.
- Kazancı basit usulde tespit edilen tüccarlar için işle fiilen uğraşmaya başlamak.
Serbest meslek erbabında (VUK m. 155):
- Muayenehane, yazıhane veya atölye gibi özel işyerleri açmak,
- Çalışılan yere tabela veya levha gibi mesleki faaliyette bulunulduğunu gösteren işaretler asmak,
- Sürekli olarak mesleki faaliyette bulunduğunu gösteren ilanlar yapmak,
- Serbest olarak mesleki faaliyette bulunmak üzere mesleki kuruluşlara kaydolmak.
Bu belirtilerden herhangi birinin gerçekleşmesi işe başlama için yeterlidir. Örneğin serbest çalışmak üzere baroya kaydolan bir avukat için on günlük süre bu kayıtla birlikte başlar. Sosyal medya üzerinden sürekli ürün satışı reklamı yapılması da, satışların süreklilik göstermesi hâlinde ticari faaliyete başlandığının göstergesi olarak değerlendirilebilir.
Bildirim nasıl yapılır?
Gerçek kişiler işe başlama bildirimini vergi dairesine şahsen, yetkili bir avukat veya mali müşavir aracılığıyla ya da Gelir İdaresinin internet vergi dairesi üzerinden yapabilir. Bildirimle birlikte kimlik bilgileri, işyeri adresi, faaliyet konusu ve işyerinin kira sözleşmesi veya mülkiyet belgesi gibi bilgiler verilir.
Bildirim sonrasında vergi dairesi işyerinde yoklama yaparak faaliyetin gerçekten bu adreste yürütülüp yürütülmediğini tespit eder. Yoklamada işyerinin bulunmadığının tespit edilmesi, mükellefiyetin tesis edilmemesine veya sonradan terkin edilmesine yol açabilir. Mükellefiyet kaydının terkini için Mükellefiyet Kaydının Re’sen Terkini (VUK 160 ve 160/A) yazımıza bakılabilir.
Daha önce mükellefiyet kaydı sahte belge düzenleme nedeniyle terkin edilmiş kişiler ile bunların bağlantılı olduğu kişiler bakımından VUK m. 153/A uyarınca işe başlama bildiriminin kabulü teminat şartına bağlıdır. 2026 yılı için bu teminat, düzenlenen sahte belgelerdeki toplam tutarın yüzde 10’u olup 1.200.000 TL’den az ve 17.000.000 TL’den fazla olamaz.
Bildirim yapılmazsa ne olur?
İşe başlamanın bildirilmemesinin sonuçları, faaliyetin vergi idaresince ne zaman ve nasıl tespit edildiğine göre değişir.
Usulsüzlük cezası
VUK m. 352, işe başlamanın zamanında bildirilmemesini birinci derece usulsüzlükler arasında sayar. Ceza, VUK’a bağlı 1 sayılı cetvelde mükellefin grubuna göre belirlenen tutardır. Usulsüzlük fiili re’sen takdiri gerektirirse cetveldeki ceza iki kat olarak kesilir. Kayıt dışı faaliyetin tespitinde vergiler çoğunlukla re’sen takdir edildiğinden usulsüzlük cezası da genellikle iki kat uygulanır. Vergi kanunlarında yazılı diğer bildirimlerin zamanında yapılmaması ise ikinci derece usulsüzlüktür; ancak kanun işe başlama bildirimini bu kapsamdan açıkça ayırmıştır.
Re’sen vergi tarhı
Faaliyetin vergi idaresinin bilgisi dışında sürdürüldüğü dönemde verilmesi gereken gelir vergisi, KDV ve muhtasar beyannameler verilmemiş olur. Vergi idaresi bu dönem için vergileri re’sen tarh eder. Matrah, vergi incelemesi veya takdir komisyonu kararıyla belirlenir. Re’sen tarh türleri ve takdir komisyonu süreci için “Re’sen, İkmalen ve İdarece Vergi Tarhı (VUK 29-30)” ve Takdir Komisyonu ve Takdiren Vergi Tarhı (VUK 72-74) yazılarımıza bakılabilir.
Yüzde 50 artırımlı vergi ziyaı cezası
7524 sayılı Kanunla VUK m. 344’e eklenen fıkra, vergi kanunlarına göre mükellefiyet tesis ettirilmesi gerektiği hâlde bu zorunluluğa uyulmaksızın vergi dairesinin bilgisi dışında ticari, zirai veya mesleki faaliyette bulunarak vergi ziyaına sebebiyet verilmesi durumunda, vergi ziyaı cezasının yüzde 50 artırılarak uygulanacağını öngörür. Normal şartlarda bir kat olan vergi ziyaı cezası bu durumda bir buçuk kat olur. Aynı vergi türü ve dönemine ilişkin daha sonra yapılacak tarhiyatlarda da aynı artırım uygulanır.
Örneğin bir kişi bir yıl boyunca mükellefiyet kaydı olmadan internet üzerinden satış yapmış ve bu dönem için 400.000 TL gelir vergisi ve KDV ziyaa uğratmışsa, 400.000 TL vergiye ek olarak 600.000 TL vergi ziyaı cezası kesilir. Bunlara gecikme faizi de eklenir.
Belge düzenlememe cezaları
Mükellefiyeti olmayan kişi fatura veya serbest meslek makbuzu düzenleyemez. Bu durum, satış ve hizmetler için belge verilmemesi nedeniyle VUK m. 353 uyarınca özel usulsüzlük cezalarını da gündeme getirebilir. Belge düzenlenmemesi aynı zamanda müşterilerin gider ve KDV indirimi yapamaması anlamına gelir.
Defter tutmama
Mükellefiyet tesis ettirilmediği için yasal defterler de tutulmamış olur. Tutulması zorunlu defterlerin tutulmaması da VUK m. 352 uyarınca birinci derece usulsüzlüktür. Defter ve belge ibraz edilmemesinin sonuçları için Defter ve Belge İbraz Etmemenin Sonuçları yazımıza bakılabilir.
Kendiliğinden bildirim yapılırsa ne olur?
Faaliyete başlandıktan sonra on günlük süre geçmiş olsa da, vergi idaresi tespit yapmadan önce kendiliğinden işe başlama bildiriminde bulunmak ve geçmiş dönem beyannamelerini vermek mümkündür. Bu durumda geçmiş dönem beyannameleri pişmanlıkla verilirse vergi ziyaı cezası kesilmez; yalnızca pişmanlık zammı ödenir. İşe başlamanın geç bildirilmesine ilişkin usulsüzlük cezası ise kural olarak yine kesilir. Pişmanlık için Pişmanlıkla Beyan (VUK 371): Şartları, 15 Günlük Süre ve Pişmanlık Zammı yazımıza bakılabilir.
Bu yol, faaliyetin vergi idaresince tespit edilmesinden sonra yapılacak tarhiyata göre çok daha az maliyetlidir. Yüzde 50 artırımlı vergi ziyaı cezası da, pişmanlık şartları sağlandığında uygulanmaz.
Uzlaşma ve dava yolu
Kayıt dışı faaliyet nedeniyle yapılan tarhiyatlara karşı vergi ve ceza ihbarnamesinin tebliğinden itibaren 30 gün içinde vergi mahkemesinde dava açılabilir. Cezalar bakımından uzlaşma talep edilmesi de mümkündür. Uzlaşma talebi yalnızca cezaya ilişkin dava süresini etkiler; vergi aslına karşı dava süresi işlemeye devam eder. Ayrıntılar için Vergi ve Ceza İhbarnamesi: Tebliğden Sonra Ne Yapılmalı? yazımıza bakılabilir.
Davada en sık tartışılan konular, işe başlama tarihinin doğru tespit edilip edilmediği, faaliyetin süreklilik arz edip etmediği ve takdir edilen matrahın gerçeği yansıtıp yansıtmadığıdır. Örneğin kişisel eşyalarını ara sıra internette satan biri ile düzenli olarak ürün alıp satan biri arasındaki fark, ticari faaliyetin varlığı bakımından belirleyicidir.
2026 yılı ceza tutarları ve zamanaşımı
İşe başlamanın zamanında bildirilmemesi VUK m. 352/I-7 uyarınca birinci derece usulsüzlüktür. 588 Sıra No.lu VUK Genel Tebliği ile 2026 yılı için 1 sayılı cetvelde yer alan birinci derece usulsüzlük cezaları şöyledir:
- Sermaye şirketleri: 35.000 TL
- Birinci sınıf tüccarlar ve serbest meslek erbabı: 17.000 TL
- İkinci sınıf tüccarlar: 8.700 TL
- Yukarıdakiler dışında kalan ve beyanname usulüyle vergilendirilenler: 6.000 TL
- Kazancı basit usulde tespit edilenler: 4.000 TL
- Gelir vergisinden muaf esnaf: 2.600 TL
Fiil re’sen takdiri gerektiriyorsa bu tutarlar iki kat uygulanır. Örneğin serbest meslek faaliyetini bildirmeden yürüten ve kazancı takdir komisyonunca belirlenen bir kişi için işe başlamayı bildirmeme cezası 34.000 TL’ye ulaşır. Faaliyet döneminde verilmeyen ve elektronik ortamda verilmesi zorunlu olan beyannameler ayrıca mükerrer m. 355 uyarınca özel usulsüzlük cezası doğurabilir.
Usulsüzlük cezalarında ceza kesme zamanaşımı, usulsüzlüğün yapıldığı yılı izleyen yılın başından itibaren iki yıldır (VUK m. 374/2). Ancak aynı fiil hem vergi ziyaına hem usulsüzlüğe yol açmışsa VUK m. 336 uyarınca bunlardan miktar bakımından en ağırı kesilir ve bu durumda ceza, vergi ziyaı cezası için öngörülen beş yıllık zamanaşımı süresi içinde kesilebilir.
Yargı kararlarında işe başlama ve kayıt dışı faaliyet
Faaliyet somut olarak tespit edilmelidir
İşe başlamayı bildirmeme cezası, kişinin gerçekten kendi adına faaliyete başladığının tespitine bağlıdır. Danıştay’ın onadığı bir kararda, telefon tamircisi olarak çalışan kardeşinin işyerinde sigortalı olarak çalışan kişi adına re’sen mükellefiyet açılmış ve işe başlamanın bildirilmemesi ile beyannamelerin verilmemesi nedeniyle ceza kesilmişti. Vergi mahkemesi, kişinin kendi adına faaliyeti bulunmadığını tespit ederek cezaları kaldırmış, karar temyiz aşamasında oyçokluğuyla onanmıştır.
Danıştay 4. Daire, E. 2016/15254, K. 2020/4318, T. 16.11.2020
davacının mükellefiyet tesis tarihinden itibaren herhangi bir faaliyetinin olmadığı, anılan işyerinde mükellef olarak davacının abisi …’ın faaliyette bulunduğu, davacının ise sigortalı olarak çalıştığı
Bu karar, yoklama tutanaklarının ve kişinin işyerindeki gerçek konumunun (ortak, işveren veya işçi) belirleyici olduğunu gösterir. Yoklama sırasında verilen beyanların tutanağa doğru geçirilmesine dikkat edilmesi, ileride doğacak uyuşmazlıkta önemli bir delil sağlar.
İnternet ortamındaki faaliyet de vergiyi doğurur
İnternet üzerinden yürütülen faaliyetlerin vergilendirilmesinde Danıştay, işlemin fiziki bir işyerinde değil internet ortamında yapılmasının sonucu değiştirmediğini belirtmiştir. Kendi tasarladığı programlar ve web siteleri üzerinden reklam geliri elde eden bir kişi adına re’sen mükellefiyet tesis edilmesine ilişkin uyuşmazlıkta şu tespite yer verilmiştir:
Danıştay 4. Daire, E. 2016/10735, K. 2020/3953, T. 19.10.2020
Dolayısıyla, internet ortamında yapılan faaliyetler, mevcut vergi kanunlarına göre vergiyi doğuran olayı ortaya çıkarıyor ise yapılan mal veya hizmet hareketinin internet ortamında yapılması halinde vergisel yükümlülüklere tabi olmasını gerektirmektedir.
Süreklilik ve ticari organizasyon kanıtlanmalıdır
Ticari faaliyetin varlığı için alım satımların devamlılık göstermesi ve bir ticari organizasyon içinde yapılması gerekir. Taşınmaz satışları nedeniyle kayıt dışı ticari kazanç elde edildiği iddiasıyla yapılan bir tarhiyatta vergi mahkemesi, vergi inceleme raporunda yalnızca tapu kayıtlarındaki satış bilgilerinin esas alındığını, süreklilik konusunda somut bir tespit yapılmadığını belirterek cezalı tarhiyatı kaldırmış; dosya temyiz incelemesi için Danıştay’a gelmiştir.
Danıştay 9. Daire, E. 2021/566, K. 2022/4029, T. 19.09.2022
vergi inceleme raporunda işin devamlı surette yapıldığı yönünde vergilendirme bakımından esas alınabilecek yeterli ve somut tespitler yapılmaksızın, salt tapu kayıtlarında yer alan satış bilgileri baz alınmak suretiyle ticari kazanç değerlendirmesinin yapılmış olduğunun anlaşıldığı
Aynı ölçüt internet satışları için de geçerlidir. Satış sayısı, sıklığı, ürünlerin satın alınıp yeniden satılması, reklam ve kargo düzeni gibi unsurlar birlikte değerlendirilir. Kişisel eşyaların zaman zaman satılması tek başına ticari faaliyet sayılmaz.
Sıkça sorulan sorular
İşe başlama bildirimi kaç gün içinde yapılır?
Gerçek kişiler için işe başlama tarihinden itibaren on gün içinde yapılır (VUK 168/1).
İnternetten satış yapan herkes vergi mükellefi olmak zorunda mı?
Satışların süreklilik arz etmesi ve ticari organizasyon içinde yapılması hâlinde ticari faaliyet söz konusudur ve mükellefiyet gerekir. Kişisel eşyaların ara sıra satılması ise kural olarak ticari faaliyet sayılmaz.
İşe başlamayı bildirmemenin cezası nedir?
Birinci derece usulsüzlük cezası kesilir; re’sen takdir gerekiyorsa bu ceza iki kat uygulanır. Ayrıca ziyaa uğratılan vergiler için yüzde 50 artırımlı vergi ziyaı cezası gündeme gelir.
Kayıt dışı çalıştığı dönemi kendiliğinden bildiren kişiye ne olur?
Vergi idaresi tespit yapmadan önce pişmanlıkla beyanname verilirse vergi ziyaı cezası kesilmez, pişmanlık zammı ödenir. Geç bildirim nedeniyle usulsüzlük cezası kesilebilir.
Serbest meslek erbabı için işe başlama ne zaman olur?
Yazıhane veya muayenehane açmak, tabela asmak, sürekli ilan vermek veya serbest çalışmak üzere meslek kuruluşuna kaydolmaktan herhangi biri işe başlamayı gösterir (VUK 155).
Sonuç
Ticari veya mesleki faaliyete başlayan gerçek kişiler, işe başlama tarihinden itibaren on gün içinde vergi dairesine bildirimde bulunmak zorundadır. İşe başlamanın belirtileri VUK m. 154 ve 155’te sayılmıştır. Bildirimin yapılmaması birinci derece usulsüzlük cezasına, kayıt dışı dönem için re’sen vergi tarhına ve 7524 sayılı Kanunla getirilen yüzde 50 artırımlı vergi ziyaı cezasına yol açar. Vergi idaresi tespit yapmadan önce bildirim yapılması ve geçmiş dönem beyannamelerinin pişmanlıkla verilmesi, bu sonuçların büyük kısmından kurtulmayı sağlar.
Mevzuat: 213 sayılı Vergi Usul Kanunu.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.