
 Av. Emrah Karatay
Vergi idaresi, mükelleflerin gelirini, servetini, müşterilerini, banka hesaplarını ve ticari ilişkilerini çoğu kişiden daha ayrıntılı bilir. Bu bilgiler beyannamelerden, inceleme raporlarından, üçüncü kişilerin bildirimlerinden ve elektronik kayıtlardan gelir. 213 sayılı Vergi Usul Kanunu (VUK) m. 5, bu bilgilere görevi nedeniyle ulaşan kişilerin bunları açıklamasını ve kendi veya başkalarının yararına kullanmasını yasaklar. Bu yasağa vergi mahremiyeti denir. Ancak kanun aynı maddede, vergi güvenliği, kamu soruşturmaları ve kurumlar arası bilgi paylaşımı gibi amaçlarla geniş istisnalar da öngörmüştür. Vergi mahremiyetinin sınırı, hangi bilginin kime, hangi amaçla verildiğine göre belirlenir.
KISA CEVAP
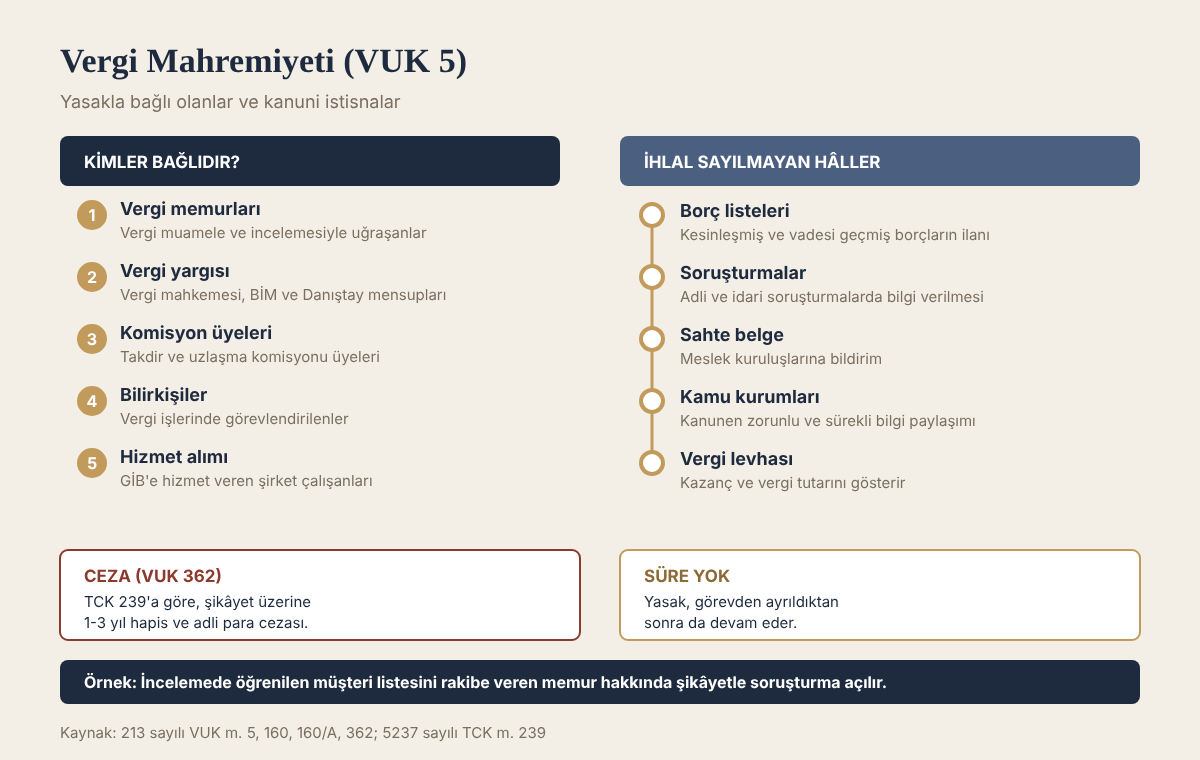
- Vergi muameleleri ve incelemeleriyle uğraşan memurlar, vergi mahkemesi, bölge idare mahkemesi ve Danıştay mensupları, vergi komisyonlarına katılanlar ve vergi işlerindeki bilirkişiler mahremiyetle bağlıdır (VUK 5/1).
- Yasak, bu kişiler görevden ayrıldıktan sonra da devam eder.
- Gelir İdaresi Başkanlığına hizmet alımıyla çalışanlar ve hizmet alınan şirketlerin ortak ve yöneticileri de yasağa uymak zorundadır.
- Kesinleşmiş vergi ve cezalar ile vadesi geçmiş borç tutarları Bakanlıkça açıklanabilir; bu açıklama mahremiyet ihlali sayılmaz.
- Kamu görevlilerinin adli ve idari soruşturmalarıyla ilgili istedikleri bilgiler ve kanunlarına göre kamu kurumlarına verilmesi zorunlu bilgiler mahremiyet ihlali değildir.
- Mahremiyeti ihlal edenler VUK 362 uyarınca TCK 239’a göre, şikâyet üzerine bir yıldan üç yıla kadar hapis ve beş bin güne kadar adli para cezasıyla cezalandırılır.
Kanun metni
213 sayılı Vergi Usul Kanunu m. 5/1-2
Aşağıda yazılı kimseler görevleri dolayısiyle, mükellefin ve mükellefle ilgili kimselerin şahıslarına, muamele ve hesap durumlarına, işlerine, işletmelerine, servetlerine veya mesleklerine mütaallik olmak üzere öğrendikleri sırları veya gizli kalması lazımgelen diğer hususları ifşa edemezler ve kendilerinin veya üçüncü şahısların nef’ine kullanamazlar; 1. Vergi muameleleri ve incelemeleri ile uğraşan memurlar; 2. Vergi mahkemeleri, bölge idare mahkemeleri ve Danıştayda görevli olanlar; 3. Vergi kanunlarına göre kurulan komisyonlara iştirak edenler; 4. Vergi işlerinde kullanılan bilirkişiler. Bu yasak, yukarıda yazılı kimseler, bu görevlerinden ayrılsalar dahi devam eder.
Mahremiyetin kapsamı
VUK 5’in koruduğu bilgiler geniş tanımlanmıştır. Kanun, mükellefin ve mükellefle ilgili kişilerin şu konulara ilişkin sırlarını ve gizli kalması gereken diğer hususlarını korur:
- Şahısları,
- Muamele ve hesap durumları,
- İşleri ve işletmeleri,
- Servetleri,
- Meslekleri.
“Mükellefle ilgili kimseler” ifadesi, korumayı mükellefin kendisiyle sınırlı tutmaz. Mükellefin müşterileri, tedarikçileri, ortakları, çalışanları ve aile üyeleri hakkında vergi işlemleri sırasında öğrenilen bilgiler de kapsamdadır. Örneğin bir vergi incelemesinde mükellefin hangi müşteriye hangi fiyatla satış yaptığı öğrenilmişse bu bilgi, hem mükellef hem müşteri bakımından mahremiyet kapsamındadır.
Yasak iki fiili kapsar: bilgiyi açıklamak ve bilgiyi kendisinin veya üçüncü kişilerin yararına kullanmak. Bilginin başkasına söylenmemesi yetmez. Vergi müfettişinin incelediği bir şirketin ticari sırrından kendi yatırımları için yararlanması da yasaktır.
Mahremiyetle bağlı olanlar
VUK 5/1 dört grup sayar:
- Vergi memurları. Vergi muameleleri ve incelemeleriyle uğraşan memurlar. Vergi dairesi çalışanları, vergi müfettişleri ve yoklama memurları bu gruptadır.
- Vergi yargısı mensupları. Vergi mahkemeleri, bölge idare mahkemeleri ve Danıştayda görevli olanlar. Hâkimlerin yanında kalem personeli de bu kapsamda değerlendirilir.
- Komisyon üyeleri. Vergi kanunlarına göre kurulan komisyonlara katılanlar. Takdir komisyonları ve uzlaşma komisyonlarının ticaret odası veya meslek kuruluşlarından gelen üyeleri de bu yasağa tabidir.
- Bilirkişiler. Vergi işlerinde görevlendirilen bilirkişiler.
7338 sayılı Kanun’la 2021 yılında eklenen fıkrayla Gelir İdaresi Başkanlığının görev alanındaki işlerde hizmet alımı yoluyla çalıştırılanlar ve hizmet alınan şirketlerin ortak ve yöneticileri de bu yasağa dâhil edilmiştir. Yazılım, veri işleme veya çağrı merkezi hizmeti veren şirketlerin çalışanları bu kapsamdadır.
Yasak görevden ayrıldıktan sonra da devam eder. Emekli olan bir vergi müfettişi, görevi sırasında öğrendiği bilgileri danışmanlık faaliyetinde kullanamaz.
Mahremiyet kapsamındaki bilgiler bir kuruma veya kişiye kanuni istisna çerçevesinde verildiğinde, bilgiyi alanlar da aynı yasaklara uymak zorundadır. Kanun bu kuralı sahte belge bildirimleri ve kamu kurumlarıyla yapılan paylaşımlar için ayrıca tekrarlar.
Kanunun öngördüğü istisnalar
VUK 5, mahremiyetin kesin olmadığını açıkça düzenler. Başlıca istisnalar şunlardır:
1. Vergi güvenliği amaçlı ilan. Gelir vergisi mükelleflerinin yıllık beyannamelerinde ve sermaye şirketlerinin kurumlar vergisi beyannamelerinde gösterdikleri matrahlar (zarar dâhil), bu beyanlar üzerinden tarh edilen vergiler ve mükelleflerin adları, beyannamenin verildiği yıl içinde vergi dairesinde asılacak cetvellerle ilan edilir. Mükellefin bağlı olduğu bir kuruluş varsa ilan orada da yapılır.
2. Borç listelerinin açıklanması. Mükelleflerin vergi tarhına esas beyanları, kesinleşen vergi ve cezaları ile vadesi geçtiği hâlde ödenmemiş vergi ve ceza miktarları Bakanlıkça açıklanabilir. Bakanlık bu yetkisini taşra teşkilatına devredebilir. Kamuoyunda “vergi borcu olanlar listesi” olarak bilinen duyurular bu hükme dayanır.
3. Soruşturmalar ve bankalar. Kamu görevlilerince yapılan adli ve idari soruşturmalarla ilgili olarak istenen bilgi ve belgeler ile bankalara, yapacakları vergi tahsiline yönelik bilgiler verilebilir. Cumhuriyet başsavcılığının bir soruşturmada vergi dairesinden mükellefin beyanlarını istemesi mahremiyet ihlali değildir.
4. Sahte belge bildirimleri. Sahte veya muhteviyatı itibarıyla yanıltıcı belge düzenledikleri veya kullandıkları vergi inceleme raporuyla tespit edilenlerin, kanunla kurulmuş meslek kuruluşlarına ve 3568 sayılı Kanun’la kurulan meslek odalarına bildirilmesi mahremiyet ihlali sayılmaz.
5. Kamu kurumlarıyla paylaşım. 7103 sayılı Kanun’la 2018 yılında eklenen fıkraya göre kamu kurum ve kuruluşlarının ilgili kanunlarına göre mükelleflerden isteyebilecekleri, görevleriyle doğrudan ilgili ve görevlerinin yerine getirilmesi için zorunlu ve sürekli bilgilerin bu kurumlara verilmesi de mahremiyet ihlali değildir. Bilgiyi alan kurum, bilgilerin korunması için gerekli tedbirleri almakla yükümlüdür.
6. Vergi levhası. Gelir vergisi mükellefleri ve sermaye şirketleri, her yıl kazanç tutarlarını ve bunlara isabet eden vergi miktarlarını gösteren levhayı almak zorundadır. Bu levhadaki bilgiler kanun gereği açıktır.
Bunların dışında VUK’un başka maddeleri de özel istisnalar öngörür. VUK 160/A uyarınca elektronik belge düzenleme zorunluluğu getirilen mükelleflere ilişkin duyurular mahremiyet ihlali sayılmaz. VUK 160’a göre mükellefiyeti terkin edilenlerin kimlik bilgileri ve belgeleri de duyurulur. Mükerrer 413. madde ise VUK 5 kapsamında paylaşılabilecek bilgilerin bazı kurum ve tüzel kişilerle paylaşılması karşılığında katılma payı alınmasını düzenler.
Mahremiyetin ihlali ve ceza
VUK 362’ye göre vergi mahremiyetine uymakla yükümlü olanlardan bu yükümlülüğü ihlal edenler, 5237 sayılı Türk Ceza Kanunu (TCK) m. 239 hükümlerine göre cezalandırılır.
5237 sayılı Türk Ceza Kanunu m. 239/1
(1) Sıfat veya görevi, meslek veya sanatı gereği vakıf olduğu ticari sır, bankacılık sırrı veya müşteri sırrı niteliğindeki bilgi veya belgeleri yetkisiz kişilere veren veya ifşa eden kişi, şikayet üzerine, bir yıldan üç yıla kadar hapis ve beşbin güne kadar adlî para cezası ile cezalandırılır. Bu bilgi veya belgelerin, hukuka aykırı yolla elde eden kişiler tarafından yetkisiz kişilere verilmesi veya ifşa edilmesi halinde de bu fıkraya göre cezaya hükmolunur.
Bu atıf nedeniyle soruşturma ve kovuşturma şikâyete bağlıdır. Mahremiyeti ihlal edilen mükellef, fiili ve faili öğrendiği tarihten itibaren altı ay içinde şikâyette bulunmalıdır (TCK 73). Fail kamu görevlisi olduğundan soruşturma izni gerekip gerekmediği ayrıca değerlendirilir. TCK 239’un unsurları için Ticari Sır, Bankacılık Sırrı veya Müşteri Sırrının Açıklanması Suçu (TCK 239) yazımıza bakılabilir.
Ceza sorumluluğunun yanında idarenin tazminat sorumluluğu da gündeme gelir. Bir vergi memurunun görevi sırasında öğrendiği bilgileri açıklaması nedeniyle zarara uğrayan mükellef, hizmet kusuru iddiasıyla idareye karşı tam yargı davası açabilir. Bu dava için Tam Yargı Davası: İdareden Tazminat, Hizmet Kusuru ve Başvuru Süreleri yazımız incelenebilir.
Örnek olay
Bir vergi dairesi memuru, inceleme dosyası üzerinde çalıştığı bir şirketin en büyük müşterilerini ve satış fiyatlarını, aynı sektörde faaliyet gösteren bir tanıdığına anlatır. Tanıdığı bu bilgiyle şirketin müşterilerine daha düşük fiyat teklifi verir ve şirket bazı sözleşmelerini kaybeder. Bu olayda memur, görevi nedeniyle öğrendiği müşteri bilgilerini yetkisiz bir kişiye vermiştir. Şirket şikâyette bulunursa memur hakkında VUK 362 ve TCK 239 uyarınca soruşturma yapılır. Şirket ayrıca uğradığı zarar için idareye karşı tam yargı davası açabilir. Bilgiyi kullanan rakip bakımından ise TCK 239/1’in ikinci cümlesindeki hukuka aykırı elde edilen bilgilerin ifşası ve haksız rekabet hükümleri ayrıca değerlendirilir.
Mahremiyet ve vergi davaları
Vergi davasında mükellef, kendi dosyasındaki inceleme raporunu, karşı inceleme tutanaklarını ve takdir kararlarını görebilir. Ancak bu belgelerde başka mükelleflere ait bilgiler bulunabilir. Örneğin sahte fatura iddiasına dayanan bir tarhiyatta, faturayı düzenleyen firma hakkındaki vergi tekniği raporu davanın temel delilidir. İdare bu raporu mahremiyet gerekçesiyle dosyaya sunmaktan kaçınamaz; mahkeme, tarhiyatın dayanağı olan belgeleri inceleme yetkisine sahiptir ve yargı mensupları da mahremiyetle bağlıdır. Dayanak rapor dosyaya sunulmadan verilen kararlar, tarhiyatın hukuka uygunluğunun denetlenmesini engeller.
Mükellefin kendisi hakkındaki bilgileri öğrenmesi de mahremiyet yasağının kapsamında değildir. Mükellef kendi beyannamelerini, tahakkuklarını ve borç dökümünü vergi dairesinden veya elektronik sistemlerden görebilir. Başka bir kişinin vergi bilgilerini öğrenmek isteyen kişiler ise ancak kanunun öngördüğü istisnalar çerçevesinde, örneğin bir mahkemenin veya savcılığın istemiyle bu bilgilere ulaşabilir.
Mahremiyet ile kişisel verilerin korunması
Vergi bilgileri, 6698 sayılı Kişisel Verilerin Korunması Kanunu bakımından da kişisel veri niteliğindedir. Ancak kamu kurumlarının kanunlardan doğan görevleri için kişisel veri işlemesi, açık rıza aranmaksızın yapılabilen işlemler arasındadır. Vergi mahremiyeti bu genel korumadan daha dar bir alanı, görev nedeniyle öğrenilen sırları düzenler ve ihlali doğrudan ceza yaptırımına bağlar. Bu nedenle bir vergi bilgisinin hukuka aykırı açıklanması hâlinde her iki kanun birlikte değerlendirilir.
Danıştay kararlarında vergi mahremiyeti ve savunma hakkı
Mükellefe kendi raporu mahremiyet gerekçesiyle verilmemez
Vergi mahremiyeti, mükellefin bilgilerini üçüncü kişilere karşı korur. Mükellefin kendisi hakkında düzenlenen raporu istemesi bu yasağın konusu değildir. Bir dosyada vergi inceleme raporları, matrah farkının nasıl bulunduğunu açıklamadan bir vergi tekniği raporuna atıf yapmış; idare bu raporu vergi mahremiyetini ileri sürerek davacıya vermemiştir. Vergi mahkemesi ret işlemini iptal etmiş, Danıştay 3. Dairesi bu kararı onamıştır.
Danıştay 3. Daire, E. 2022/3495, K. 2022/4970, T. 29.11.2022
dayanak vergi tekniği raporunun istenilmesine karşın vergi mahremiyeti ileri sürülerek verilmediğinin anlaşıldığı olayda davacının ne ile isnat edildiğini öğrenme ve bu duruma göre savunma yapma hakkının elinden alındığı, kendisine ait bilgiler içeren raporun verilmemesinin 213 sayılı Vergi Usul Kanunu’nun 5. maddesi kapsamında değerlendirilemeyeceği
Raporun tebliğ edilmemesi yargılamada giderilebilir
Raporun ihbarnameyle birlikte tebliğ edilmemesi tarhiyatı her durumda ortadan kaldırmaz. Danıştay Vergi Dava Daireleri Kurulu, raporun dava sırasında tebliğ edildiği ve davacının buna karşı ayrıntılı savunma yaparak delil sunduğu bir olayda savunma hakkının kısıtlanmadığını kabul etmiş ve ısrar kararını bozmuştur.
Danıştay Vergi Dava Daireleri Kurulu, E. 2016/401, K. 2016/444, T. 13.04.2016
Ana kural vergi tekniği raporunun ihbarname ekinde tebliğ edilmesi olmakla birlikte söz konusu raporun mahkeme tarafından ara kararıyla istenmesi ya da re’sen idarece dava dosyasına sunulması üzerine davacı tarafından incelenmek ve haklılığını ortaya koymaya yönelik delillerini sunmasına imkan vermek suretiyle bu eksikliğin yargılama aşamasında giderilmesi mümkündür.
Bu nedenle dava açılırken raporun tebliğ edilmediği ileri sürülmeli; rapor dava sırasında dosyaya gelirse ona karşı ayrıntılı ve süresinde cevap verilmelidir.
Gizli emsal ve mahkemenin araştırma yükümlülüğü
Transfer fiyatlandırması incelemelerinde inceleme elemanı, başka bir şirketin ticari sırlarını korumak için emsal aldığı sözleşmeyi rapora eklemeyebilir. Danıştay Vergi Dava Daireleri Kurulu, böyle bir “gizli emsal” olayında mahkemenin emsal yönünden re’sen araştırma yapması gerektiğine karar vermiştir. Vergi mahremiyeti, mahkemenin tarhiyatın dayanağını denetlemesine engel olmaz.
Danıştay Vergi Dava Daireleri Kurulu, E. 2023/1252, K. 2025/374, T. 21.05.2025
Mahkemece 2577 sayılı Kanun’un 20. maddesinde yer alan re’sen araştırma ilkesi uyarınca gizli emsal yönünden araştırma yapılarak hukuka uygunluğunun değerlendirilmesi gerektiğinden Vergi Mahkemesi kararında hukuka uygunluk bulunmamaktadır.
VUK’taki diğer güvenceler
- Haysiyet ve şeref koruması. VUK 5’e göre açıklanan bilgiler ele alınarak mükelleflerin haysiyet, şeref ve haklarına tecavüz edilemez. İlan veya borç listesi gibi istisnalar, bu bilgilerin mükellefi küçük düşürecek biçimde kullanılmasına izin vermez.
- Görevlilere ilişkin yasaklar. VUK 6’ya göre VUK 5’te sayılanlar kendilerine, eşlerine, belirli derecedeki hısımlarına ve temsilcisi oldukları kişilere ait vergi inceleme ve takdir işleriyle uğraşamaz. Vergi memurları ile vergi yargısında görevli olanlar mükelleflerin vergi işlerini ücretsiz de olsa yapamaz; bu yasağa aykırılık VUK 363 uyarınca TCK 257/1’e göre cezalandırılır.
- Üçüncü kişilerin bilgi verme ödevi. VUK 151’e göre kendilerinden bilgi istenen kişiler, özel kanunlardaki mahremiyet hükümlerini ileri sürerek bilgi vermekten kaçınamaz. Haberleşme mahremiyeti ile hekimlerden hastalığın türüne ilişkin bilgi istenmesi yasağı saklıdır.
- Riskli mükelleflerin duyurulması. VUK 153/A uyarınca, sahte veya yanıltıcı belge kullanma hariç 359. maddedeki fiilleri işleyenler Bakanlıkça belirlenen esaslara göre duyurulur ve bu duyuru mahremiyet ihlali sayılmaz.
Sıkça sorulan sorular
Vergi borcu olanların isimleri açıklanabilir mi?
Evet. VUK 5’e göre kesinleşen vergi ve cezalar ile vadesi geçtiği hâlde ödenmemiş vergi ve ceza miktarları Bakanlıkça açıklanabilir. Bu açıklama mahremiyet ihlali sayılmaz.
Vergi dairesi bir başkasının gelir bilgisini verebilir mi?
Kanunda sayılan istisnalar dışında veremez. Adli ve idari soruşturmalar, kamu kurumlarına kanunen verilmesi zorunlu bilgiler ve bankalara tahsilata yönelik bilgiler istisnadır.
Mali müşavir vergi mahremiyetiyle bağlı mıdır?
VUK 5 mali müşavirleri doğrudan saymaz. Ancak mali müşavirler meslek kanunları ve TCK 239 kapsamında meslekleri gereği öğrendikleri sırları korumakla yükümlüdür. Yeminli mali müşavirlerin vergi incelemesi veya tasdik görevleri sırasında öğrendikleri bilgiler bakımından da sır saklama yükümlülükleri vardır.
Vergi mahremiyetinin ihlali için şikâyet süresi ne kadardır?
TCK 239’daki suç şikâyete bağlı olduğundan, TCK 73 uyarınca fiil ve failin öğrenilmesinden itibaren altı ay içinde şikâyette bulunulmalıdır.
Takdir komisyonundaki ticaret odası üyesi mahremiyetle bağlı mıdır?
Evet. VUK 5/1-3 uyarınca vergi kanunlarına göre kurulan komisyonlara katılanlar mahremiyetle bağlıdır. Bu yasak görevin sona ermesinden sonra da devam eder.
Sonuç
Vergi mahremiyeti, vergi işlemleri nedeniyle mükellef ve mükellefle ilgili kişiler hakkında öğrenilen sırların açıklanmasını ve kullanılmasını yasaklar. Yasak; vergi memurlarını, vergi yargısı mensuplarını, komisyon üyelerini, bilirkişileri ve hizmet alımıyla çalışanları kapsar. Borç listelerinin açıklanması, soruşturmalar ve kamu kurumlarıyla zorunlu bilgi paylaşımı istisnadır. Mahremiyeti ihlal edenler, şikâyet üzerine TCK 239’a göre cezalandırılır.
İlgili yazılar: Takdir Komisyonu ve Takdiren Vergi Tarhı (VUK 72-74), Vergi Suçlarında Mütalaa ve Kovuşturma Şartı (VUK 367)
Mevzuat: 213 sayılı Vergi Usul Kanunu, 5237 sayılı Türk Ceza Kanunu.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.