
 Av. Emrah Karatay
Borcun zamanında ifa edilmemesi, borç ilişkilerinde en sık karşılaşılan sorundur. Ancak her gecikme hukuken “temerrüt” sayılmaz. Borçlunun temerrüde düşmesi için kanunda öngörülen şartların gerçekleşmesi gerekir. Temerrüt gerçekleştiğinde ise alacaklı, faiz isteme, gecikmeden doğan zararın giderilmesini talep etme ve karşılıklı sözleşmelerde sözleşmeden dönme gibi önemli haklar kazanır.
Bu yazıda borçlu temerrüdünün şartları, ihtarın nasıl yapılacağı, ihtara gerek olmayan hâller ve temerrüdün sonuçları Türk Borçlar Kanunu m. 117-126 çerçevesinde ele alınmaktadır. Temerrüt faizini aşan zararın istenmesi Munzam (Aşkın) Zarar ve Temerrüt Faizi: Enflasyon, Sepet Hesabı ve İspat yazımızda ayrıca incelenmiştir.
KISA CEVAP
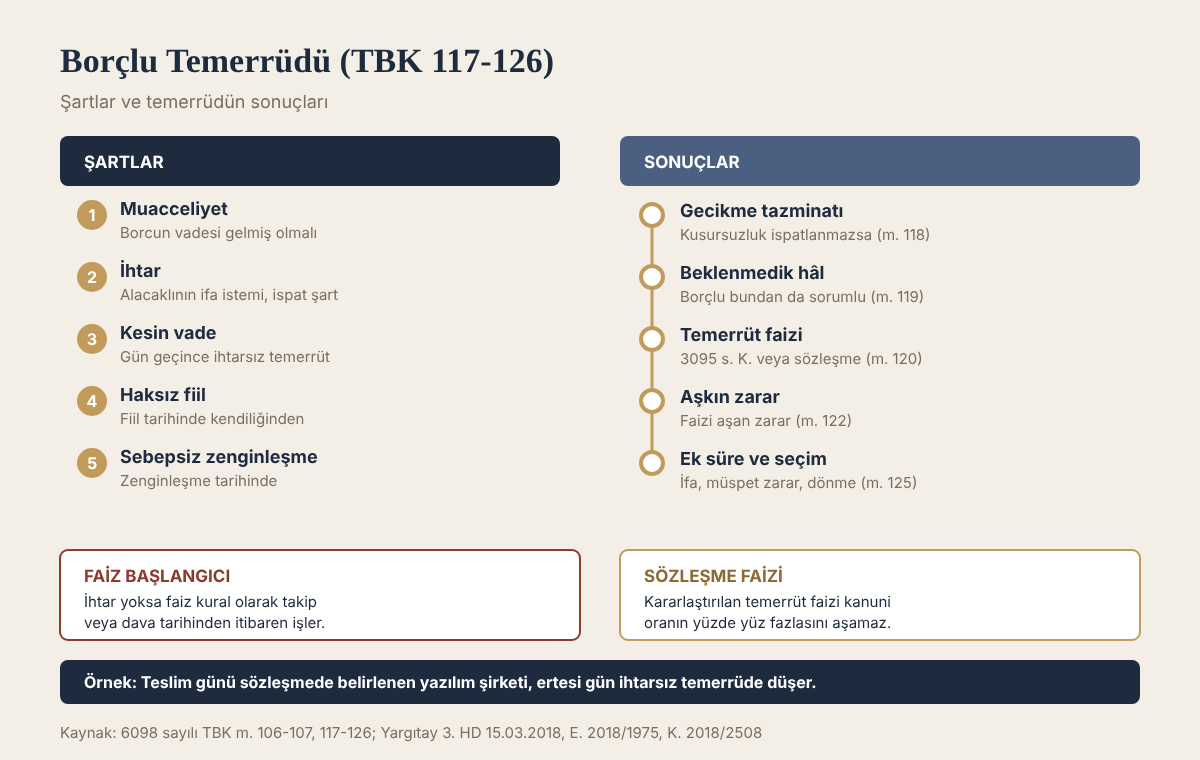
- Temerrüt için borcun muaccel olması ve alacaklının borçluya ihtarda bulunması gerekir (TBK m. 117/1).
- Ödeme günü birlikte belirlenmişse, bu günün geçmesiyle ihtara gerek kalmadan temerrüt oluşur.
- Haksız fiilde fiil tarihinde, sebepsiz zenginleşmede zenginleşme tarihinde temerrüt kendiliğinden gerçekleşir.
- Temerrüde düşen borçlu gecikme tazminatı ve temerrüt faizi öder; beklenmedik hâlden de sorumlu olur.
- Karşılıklı sözleşmelerde alacaklı ek süre verir; süre sonunda ifa, ifa yerine tazminat veya sözleşmeden dönme arasında seçim yapar.
- İhtarın ispatı alacaklıya aittir; bu nedenle noter ihtarnamesi tercih edilmelidir.
Kanun metni
6098 sayılı Türk Borçlar Kanunu m. 117
Muaccel bir borcun borçlusu, alacaklının ihtarıyla temerrüde düşer. Borcun ifa edileceği gün, birlikte belirlenmiş veya sözleşmede saklı tutulan bir hakka dayanarak taraflardan biri usulüne uygun bir bildirimde bulunmak suretiyle belirlemişse, bu günün geçmesiyle; haksız fiilde fiilin işlendiği, sebepsiz zenginleşmede ise zenginleşmenin gerçekleştiği tarihte borçlu temerrüde düşmüş olur. Ancak sebepsiz zenginleşenin iyiniyetli olduğu hâllerde temerrüt için bildirim şarttır.
Temerrüdün şartları
1. Borcun muaccel olması
Muacceliyet, alacaklının borcun ifasını isteyebileceği anı ifade eder. Vadesi gelmemiş bir borç için temerrüt söz konusu olmaz. Sözleşmede vade belirlenmemişse borç, kural olarak doğduğu anda muaccel olur. Taksitli borçlarda her taksit kendi vadesinde muaccel hâle gelir; sözleşmede muacceliyet kaydı varsa bir taksitin ödenmemesi kalan borcun tamamını muaccel kılabilir.
2. İhtar
Kural olarak borçlu, alacaklının ihtarıyla temerrüde düşer. İhtar, alacaklının borçluya borcun ifasını açıkça istediğini bildiren tek taraflı bir beyandır. Kanun ihtar için şekil öngörmemiştir; sözlü, yazılı, elektronik posta veya mesajla da yapılabilir. Ancak ihtarın yapıldığını ve borçluya ulaştığını alacaklı ispat etmek zorundadır. Bu nedenle uygulamada noter aracılığıyla ihtarname gönderilmesi tercih edilir. Noter ihtarnamesinin hazırlanması ve tebliği Noterden İhtarname Çekmek: Hazırlanması, Tebliği, Masrafı ve Hukuki Sonuçları yazımızda anlatılmıştır.
İhtar, borçluya ulaştığı anda hüküm doğurur. İhtarda borçluya bir ödeme süresi verilmişse, temerrüt bu sürenin sonunda gerçekleşir. Yargıtay, borçlunun temerrüdünün ihtarın tebliğiyle veya ihtarda ödeme süresi verilmişse bu sürenin bitimiyle gerçekleştiğini, takipten önce borçlunun temerrüde düşürüldüğüne ilişkin belge sunulmamışsa takipten önceki dönem için faiz istenemeyeceğini kabul etmektedir:
Yargıtay 3. Hukuk Dairesi, 15.03.2018 tarihli, E. 2018/1975, K. 2018/2508 sayılı kararı
Kararın özeti: Borçlunun temerrüdü ihtarın tebliğiyle, ihtarda ödeme için süre verilmişse bu sürenin bitimiyle gerçekleşir. Takip tarihinden önce borçlunun temerrüde düşürüldüğünü gösteren bir belge sunulmadığı hâlde, takipten önceki dönem için faiz işletilmesi doğru görülmemiş ve karar bozulmuştur.
Bu karar, alacaklının icra takibinden veya davadan önce borçluyu usulüne uygun biçimde temerrüde düşürmesinin faiz bakımından önemini gösterir. İhtar yapılmamışsa, uygulamada icra takibi veya dava tarihi temerrüt tarihi olarak kabul edilir ve faiz bu tarihten itibaren işletilir.
3. İhtara gerek olmayan hâller
TBK m. 117/2, ihtar olmaksızın temerrüdün gerçekleştiği hâlleri sayar:
- Kesin vade: Ödeme günü taraflarca birlikte belirlenmişse (örneğin “15 Mart 2026’da ödenecektir”), bu günün geçmesiyle borçlu kendiliğinden temerrüde düşer.
- Bildirimle belirlenen vade: Sözleşmede saklı tutulan bir hakka dayanarak taraflardan biri usulüne uygun bildirimle ödeme gününü belirlemişse, bu günün geçmesiyle temerrüt gerçekleşir. Örneğin fesih bildirimiyle ödeme günü belirlenen hâller.
- Haksız fiil: Haksız fiilden doğan tazminat borcunda borçlu, fiilin işlendiği tarihte temerrüde düşer. Bu nedenle trafik kazası veya iş kazası tazminatlarında faiz olay tarihinden itibaren işler.
- Sebepsiz zenginleşme: Zenginleşmenin gerçekleştiği tarihte temerrüt oluşur. Ancak zenginleşen iyi niyetliyse temerrüt için bildirim şarttır.
Bunlara ek olarak, borçlunun ifa etmeyeceğini açıkça bildirmesi veya ifanın artık anlamsız hâle gelmesi gibi durumlarda da ihtarın gereksiz olduğu kabul edilir.
Temerrüdün sonuçları
1. Gecikme tazminatı
Temerrüde düşen borçlu, temerrüde düşmekte kusuru olmadığını ispat etmedikçe, borcun geç ifasından dolayı alacaklının uğradığı zararı gidermekle yükümlüdür (TBK m. 118). Örneğin malın geç teslimi nedeniyle alacaklının ödediği depo kirası veya üretimin durmasından doğan kayıp bu kapsamdadır. Kusur karine olarak kabul edilir; ispat yükü borçludadır.
2. Beklenmedik hâlden sorumluluk
Temerrüde düşen borçlu, beklenmedik hâl sebebiyle doğacak zarardan da sorumludur (TBK m. 119). Örneğin teslim tarihi geçtiği hâlde teslim edilmeyen mal, depoda çıkan bir yangında yok olursa borçlu bundan sorumlu olur. Borçlu ancak temerrüde düşmekte kusuru olmadığını veya borcu zamanında ifa etmiş olsaydı bile beklenmedik hâlin ifa konusu şeye zarar vereceğini ispatlayarak bu sorumluluktan kurtulabilir.
3. Temerrüt faizi
Para borcunun ifasında temerrüde düşen borçlu temerrüt faizi ödemekle yükümlüdür. Uygulanacak yıllık temerrüt faizi oranı, sözleşmede kararlaştırılmamışsa faiz borcunun doğduğu tarihte yürürlükte olan mevzuata göre belirlenir (TBK m. 120/1). Bu mevzuat, 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun’dur. Ticari işlerde temerrüt faizi olarak Merkez Bankasının kısa vadeli avanslara uyguladığı faiz oranı (avans faizi) istenebilir.
Sözleşmeyle temerrüt faizi kararlaştırılabilir; ancak bu oran, kanuni temerrüt faizi oranının yüzde yüz fazlasını aşamaz (TBK m. 120/2). Sözleşmede yalnızca akdi faiz kararlaştırılmış ve bu oran kanuni orandan yüksekse, temerrüt faizi olarak akdi faiz oranı uygulanır (TBK m. 120/3). Tüketici kredilerinde ve kredi kartlarında ise özel düzenlemeler bulunmaktadır.
Faiz, irat veya bağışlanan bir miktar paranın ödenmesinde temerrüde düşen borçlu, icra takibine girişildiği veya dava açıldığı günden itibaren temerrüt faizi öder. Temerrüt faizine ayrıca temerrüt faizi yürütülemez (TBK m. 121).
4. Aşkın zarar
Alacaklı temerrüt faizini aşan bir zarara uğramışsa, borçlu kusursuzluğunu ispat etmedikçe bu zararı da gidermekle yükümlüdür (TBK m. 122). Yüksek enflasyon dönemlerinde para alacağının değer kaybı bu kapsamda tartışılır. Aşkın zararın ispatı ve hesaplanması Munzam (Aşkın) Zarar ve Temerrüt Faizi: Enflasyon, Sepet Hesabı ve İspat yazımızda açıklanmıştır.
Karşılıklı sözleşmelerde temerrüt
Satış, eser, kira gibi karşılıklı borç yükleyen sözleşmelerde taraflardan biri temerrüde düştüğünde, diğer taraf borcun ifası için uygun bir süre verebilir veya uygun bir süre verilmesini hâkimden isteyebilir (TBK m. 123). Ek süre, borçluya son bir fırsat tanır.
Şu hâllerde ek süre verilmesine gerek yoktur (TBK m. 124):
- Borçlunun durumundan veya tutumundan süre verilmesinin etkisiz olacağı anlaşılıyorsa,
- Temerrüt sonucunda borcun ifası alacaklı için yararsız kalmışsa,
- Borcun belirli bir zamanda ifa edilmemesi üzerine ifanın artık kabul edilmeyeceği sözleşmeden anlaşılıyorsa (kesin vadeli işler).
Ek süre içinde de ifa edilmezse veya süre verilmesini gerektirmeyen bir durum varsa, alacaklı üç seçimlik haktan birini kullanır (TBK m. 125):
- İfa ve gecikme tazminatı: Alacaklı her zaman borcun ifasını ve gecikme nedeniyle tazminat isteyebilir.
- İfadan vazgeçip müspet zarar: Alacaklı ifadan ve gecikme tazminatından vazgeçtiğini hemen bildirerek, ifa edilmemekten doğan zararını ister.
- Sözleşmeden dönme: Taraflar ifa yükümlülüğünden kurtulur ve verdiklerini geri ister. Borçlu temerrüdünde kusursuz olduğunu ispat edemezse, alacaklı sözleşmenin hükümsüz kalmasından doğan zararını da ister.
İkinci ve üçüncü seçimlik haklar arasındaki fark, istenebilecek zararın türünü belirler. Bu ayrım Müspet Zarar ve Menfi Zarar: Farkları, Hangi Durumda İstenir ve Nasıl Hesaplanır? yazımızda ayrıntılı olarak anlatılmıştır.
İfasına başlanmış sürekli edimli sözleşmelerde dönme yerine fesih söz konusu olur. Alacaklı sözleşmeyi feshederek, sözleşmenin süresinden önce sona ermesi yüzünden uğradığı zararı isteyebilir (TBK m. 126). Kira sözleşmesinde kiracının temerrüdüne ilişkin özel hükümler ise Kira Borcunu Ödemeyen Kiracının Tahliyesi: Temerrüt (TBK 315) ve İki Haklı İhtar (TBK 352/2) yazımızda incelenmiştir.
Yargıtay kararlarında süre verme ve seçimlik hakların kullanılması
Karşılıklı sözleşmelerde borçlunun temerrüdü, alacaklıya TBK m.125’teki seçimlik hakları kendiliğinden kazandırmaz. Alacaklı kural olarak önce TBK m.123 uyarınca borçluya ifa için uygun bir süre vermeli ya da bu sürenin hâkim tarafından belirlenmesini istemelidir. Yargıtay, bu adımın atlandığı davalarda sözleşmeden dönme veya fesih beyanına sonuç bağlamamaktadır.
Süre vermeden yapılan fesih
Yargıtay 6. Hukuk Dairesi’nin 30.04.2024 tarihli, 2023/405 Esas, 2024/1228 Karar sayılı kararına konu olayda yükleniciye yer teslimi yapılmış, ancak yüklenici kısa bir süre sonra çektiği ihtarnameyle sözleşmeyi doğrudan feshetmişti. Daire, iş sahibine gönderilen elektronik postaların temerrüde düşürücü ihtar niteliğinde olmadığını, yer tesliminin üzerinden makul bir süre geçmeden ve karşı tarafa süre verilmeden fesih hakkının kullanılmasının hukuka uygun olmadığını belirtmiştir. Sözleşmede kesin vade bulunmadığı ve TBK m.124’te sayılan süre verilmesini gerektirmeyen hâllerden biri de gerçekleşmediği için yüklenicinin temyiz itirazları reddedilmiştir.
Yargıtay 11. Hukuk Dairesi’nin 28.01.2026 tarihli, 2025/3321 Esas, 2026/539 Karar sayılı kararına konu olayda da ilk derece mahkemesi, mal teslimi için ihtar çekilerek uygun bir süre verilmediğini davacının yargılamada kabul ettiğini, bu nedenle davacının TBK m.125’teki seçimlik hakları kullanamayacağını belirterek davayı reddetmişti.
İhtarname uygun süreyi içeriyorsa ayrıca süre verilmesi gerekmez
Yargıtay 11. Hukuk Dairesi’nin 11.07.2023 tarihli, 2022/4477 Esas, 2023/4363 Karar sayılı kararında, aynı dosyada daha önce verilen bozma kararı (Yargıtay 11. Hukuk Dairesi, 06.05.2019 tarihli, 2018/858 Esas, 2019/3417 Karar) aktarılmıştır. Bozma kararına göre, TBK m.124’teki hâllerden biri bulunmasa bile, alacaklının borçluya gönderdiği ihtarname TBK m.123 uyarınca verilmesi gereken uygun süreyi içeriyorsa, alacaklının TBK m.125’e dayanan talebi esastan incelenmelidir. Ayrı bir süre verme işlemi aranmaz; önemli olan, borçluya ifa için gerçek ve makul bir imkânın tanınmış olmasıdır.
Yargıtay 3. Hukuk Dairesi’nin 27.05.2022 tarihli, 2022/2939 Esas, 2022/5159 Karar sayılı kararı da süre verilmesinin alacaklının takdirinde olduğunu, sözleşmede ifa için süre veya vade kararlaştırılmışsa bu sürenin dolmasıyla temerrüdün gerçekleştiğini, sürenin belirlenmediği hâllerde ise ihtarın tebliğiyle temerrüdün başlayacağını belirtmektedir.
Seçimlik hakkın kullanılmış sayılması
Yargıtay 6. Hukuk Dairesi’nin 17.12.2025 tarihli, 2025/3235 Esas, 2025/4361 Karar sayılı kararı, alacaklının davranışlarının hangi seçimlik hakkı kullandığını gösterdiğine dikkat çekmektedir. Daire’ye göre eksik ve kusurlu işlerin giderilmesinin istenmesi, alacaklının sözleşmenin ifasını isteme yönündeki seçimlik hakkını kullandığını gösterir. Bu nedenle alacaklının ifayı talep ettikten sonra, borçluya yeniden süre vermeden doğrudan sözleşmeden dönmesi tartışmalı hâle gelir.
Uygulamada sık yapılan hatalar
- E-posta veya telefon görüşmesini temerrüt ihtarı yerine koymak. İhtar, borçluya ifa için açık bir süre veren ve ispatlanabilir biçimde ulaştırılan bir beyan olmalıdır; uygulamada noter ihtarnamesi tercih edilir.
- Sözleşmede öngörülen ihtar süresinden daha kısa süre vermek. Sözleşmede belirli bir süre kararlaştırılmışsa ihtarda bu süreye uyulmalıdır.
- İhtarnamede hangi seçimlik hakkın kullanılacağını belirtmemek. TBK m.125 uyarınca sözleşmeden dönme veya ifadan vazgeçme iradesi, süre sonunda gecikmeksizin bildirilmelidir.
- Kesin vade bulunmadığı hâlde TBK m.124’e dayanarak süre vermeden fesih yapmak.
- Önce ifa isteyip sonra yeniden süre vermeden sözleşmeden dönmek.
Alacaklı temerrüdünden farkı
Borçlu temerrüdünden farklı olarak alacaklı temerrüdü, alacaklının kendisine gereği gibi önerilen edimi haklı bir sebep olmadan kabul etmemesi veya borçlunun ifası için gerekli hazırlık fiillerini yapmaktan kaçınmasıdır (TBK m. 106). Bu durumda borçlu, teslim edeceği şeyi tevdi ederek borcundan kurtulabilir (TBK m. 107). Kira borcunda bu imkân Kira Bedelinin Tevdii yazımızda anlatılmıştır.
Temerrüdün sona ermesi
Temerrüt, borçlunun borcu faizi ve masraflarıyla birlikte ifa etmesi veya önermesi, alacaklının temerrüt sonuçlarından vazgeçmesi ya da sözleşmenin dönme veya fesih yoluyla sona ermesiyle biter. Kısmi ödeme temerrüdü sona erdirmez; alacaklı kısmi ödemeyi kabul etmek zorunda değildir (TBK m. 84). Faiz veya giderleri ödemede gecikmemiş borçlu kısmi ödemeyi ana borçtan düşebilir; bu ödemelerde gecikmiş borçlunun kısmi ödemesi ise önce faiz ve giderlere mahsup edilir (TBK m. 100).
Örnek olay
Bir yazılım şirketi, bir otel zinciri için rezervasyon sistemi geliştirmeyi üstlenmiştir. Sözleşmede teslim tarihi 1 Nisan 2026 olarak belirlenmiş ve yaz sezonu açılışı nedeniyle bu tarihin önemi açıkça yazılmıştır. Şirket sistemi teslim etmemiştir.
Teslim günü sözleşmede birlikte belirlendiğinden şirket 2 Nisan’da ihtara gerek kalmadan temerrüde düşmüştür. Otel zinciri, noter ihtarnamesiyle şirkete 15 günlük ek süre vermiş, süre sonunda da teslim gerçekleşmemiştir. Otel zinciri, ifadan vazgeçtiğini hemen bildirmiş, başka bir yazılım şirketiyle daha yüksek bedelle sözleşme yapmış ve aradaki fark ile sezon başında manuel rezervasyon için çalıştırdığı ek personelin maliyetini müspet zarar olarak talep etmiştir. Otel zincirinin daha önce ödediği avans da zarar hesabında ödenmiş bedel olarak dikkate alınmıştır.
Sıkça sorulan sorular
İcra takibi temerrüt ihtarı yerine geçer mi?
İcra takibi veya dava, borçluya borcun ifasının istendiğini bildirdiği için uygulamada temerrüt tarihi olarak kabul edilir. Ancak takipten önceki dönem için faiz istenebilmesi, borçlunun daha önce temerrüde düşürülmüş olmasına bağlıdır.
Temerrüt faizi ile gecikme tazminatı birlikte istenebilir mi?
Para borçlarında temerrüt faizi gecikme zararının kanuni karşılığıdır. Faizi aşan zarar ise aşkın zarar olarak ayrıca istenir.
Borçlu ödeme gücü olmadığı için gecikirse temerrüt oluşur mu?
Evet. Para borçlarında ödeme güçlüğü, borçluyu temerrüt sonuçlarından kurtarmaz.
Kefil temerrüde ne zaman düşer?
Kefil, asıl borçlunun temerrüdüyle kendiliğinden temerrüde düşmez; kefile ayrıca ihtar yapılması veya takip başlatılması gerekir.
Borçlu ödeme yapmak istediği hâlde alacaklı kabul etmiyorsa ne olur?
Bu durumda alacaklı temerrüdü söz konusudur. Borçlu, edimi tevdi ederek borcundan kurtulabilir ve temerrüt faizi işlemez.
Sonraki adım
Borcun gecikmesi hâlinde alacaklı, temerrüt tarihini kesinleştirmek için noter ihtarnamesiyle ödeme isteyip makul bir süre vermelidir. Karşılıklı sözleşmelerde ek süre verilmeli, süre sonunda hangi seçimlik hakkın kullanılacağı yazılı olarak ve gecikmeden bildirilmelidir.
Mevzuat: 6098 sayılı Türk Borçlar Kanunu m. 84, 100, 106-107, 117-126; 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun..
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.