
 Av. Emrah Karatay
KISA CEVAP
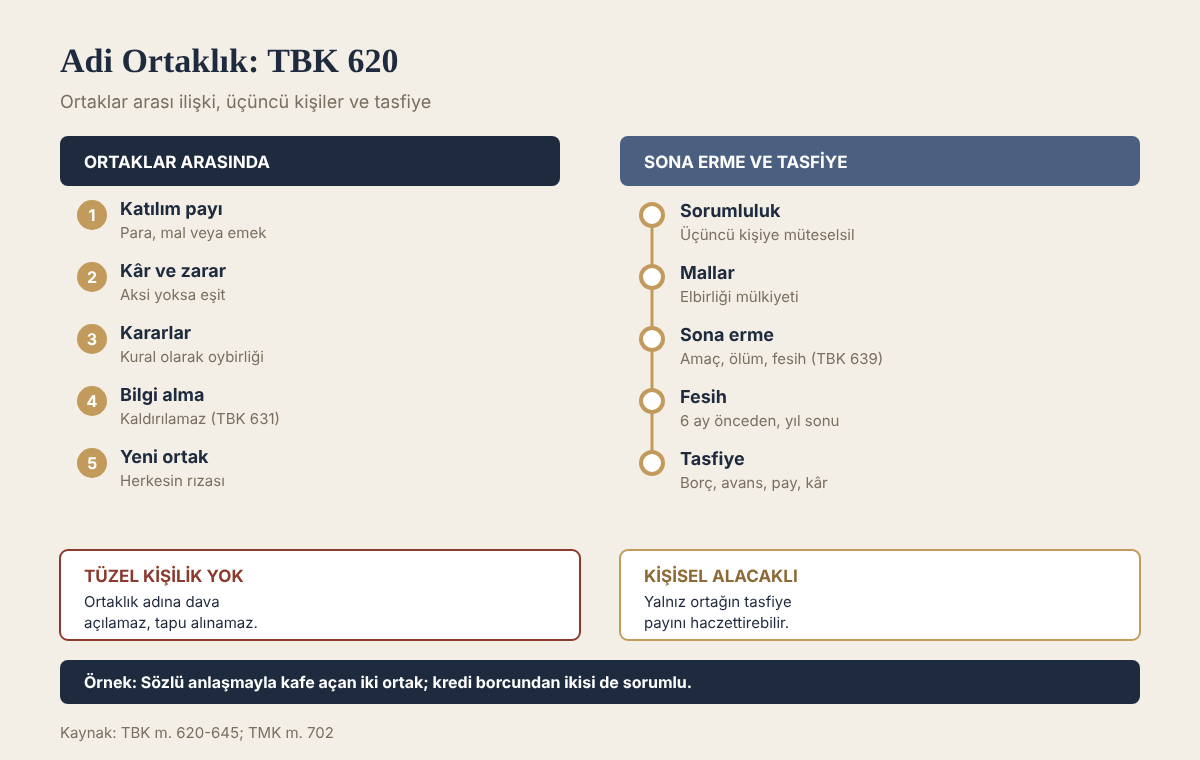
- Adi ortaklık, iki veya daha fazla kişinin emek ve mallarını ortak bir amaca erişmek için birleştirdiği sözleşmedir (TBK 620).
- Kanunda düzenlenen şirket türlerinin ayırt edici niteliklerini taşımayan her ortaklık adi ortaklık sayılır; tüzel kişiliği yoktur.
- Sözleşme şekle bağlı değildir; ancak katılım payı olarak taşınmaz konuluyorsa resmî şekil gerekir.
- Aksi kararlaştırılmamışsa kazanç ve zarar ortaklar arasında eşit paylaşılır (TBK 623).
- Ortaklık mallarının mülkiyeti elbirliği hâlinde bütün ortaklara aittir; ortaklar üçüncü kişilere karşı müteselsilen sorumludur (TBK 638).
- Ortaklık amaç gerçekleşince, ortaklardan birinin ölümüyle, fesih bildirimiyle veya haklı sebeple mahkeme kararıyla sona erer ve tasfiye edilir (TBK 639).
Günlük hayatta pek çok ortak girişim herhangi bir şirket kurulmadan, iki arkadaşın bir dükkân açması, iki yüklenicinin bir ihaleye birlikte girmesi veya birkaç kişinin bir arsa üzerinde birlikte bina yaptırması gibi biçimlerde başlar. Bu girişimler, taraflar farkında olmasa bile, çoğu zaman Türk Borçlar Kanunu’nda düzenlenen adi ortaklık sözleşmesi niteliğindedir. Adi ortaklığın tüzel kişiliğinin bulunmaması, ortakların kişisel malvarlıklarıyla ortaklık borçlarından sorumlu olması ve ortaklığın sona ermesinde özel bir tasfiye süreci izlenmesi, bu ilişkinin hukuki sonuçlarını önemli kılar. Bu yazıda adi ortaklığın kuruluşu, ortaklar arasındaki ilişki, üçüncü kişilere karşı sorumluluk ve sona erme ele alınmaktadır.
Kanun metni
6098 sayılı Türk Borçlar Kanunu m. 620
Adi ortaklık sözleşmesi, iki ya da daha fazla kişinin emeklerini ve mallarını ortak bir amaca erişmek üzere birleştirmeyi üstlendikleri sözleşmedir. Bir ortaklık, kanunla düzenlenmiş ortaklıkların ayırt edici niteliklerini taşımıyorsa, bu bölüm hükümlerine tabi adi ortaklık sayılır.
Adi ortaklığın unsurları
En az iki kişi: Ortaklık en az iki gerçek veya tüzel kişi tarafından kurulur. Şirketler de birbirleriyle adi ortaklık kurabilir. Kamu ihalelerinde görülen iş ortaklıkları bunun en yaygın örneğidir.
Ortak amaç: Ortaklar ortak bir amaca ulaşmak için birleşir. Amaç kazanç elde etmek olabileceği gibi, ekonomik olmayan bir amaç da olabilir. Bir sergi düzenlenmesi, ortak bir hobi aracının birlikte kullanılması veya bir derneğe dönüşmemiş bir yardımlaşma girişimi de ortak amaç olabilir.
Katılım payı: Her ortak para, alacak, başka bir mal veya emek olarak bir katılım payı koymakla yükümlüdür (TBK 621). Aksi kararlaştırılmamışsa katılım paylarının ortaklığın amacının gerektirdiği önem ve nitelikte ve birbirine eşit olması gerekir.
Ortaklık iradesi: Tarafların bir amaç etrafında birleşme ve sonuca birlikte katlanma iradesi bulunmalıdır. Bu unsur, adi ortaklığı kira, hizmet veya ödünç gibi değişim sözleşmelerinden ayırır. Örneğin kazancın bir kısmını ücret olarak alan çalışan, zarara katılmadığı sürece ortak değil işçidir.
Kuruluş ve şekil
Adi ortaklık sözleşmesi kural olarak hiçbir şekle bağlı değildir; sözlü olarak veya tarafların davranışlarıyla örtülü biçimde de kurulabilir. Ancak katılım payı olarak bir taşınmazın mülkiyeti konuluyorsa, bu taahhüdün geçerliliği için resmî şekil gerekir. Taşınmaz satış vaadine benzer biçimde, taşınmazın mülkiyetini ortaklığa devretme borcu doğuran sözleşmenin noterde düzenleme şeklinde yapılması veya tapuda gerçekleştirilmesi gerekir. Uygulamada ispat sorunlarının önlenmesi için sözleşmenin her durumda yazılı yapılması tavsiye edilir.
Adi ortaklığın tüzel kişiliği yoktur. Bu nedenle ortaklık adına ticaret siciline kayıt yapılmaz; ortaklık kendi adına taşınmaz edinemez, tapuda ortaklık adına değil ortakların adına elbirliği mülkiyeti şeklinde tescil yapılır. Vergi hukukunda adi ortaklık ayrı bir gelir vergisi mükellefi değildir; ortaklar kazançtan kendi paylarına göre ayrı ayrı vergilendirilir. Bununla birlikte katma değer vergisi ve stopaj gibi yükümlülükler bakımından adi ortaklık adına vergi kaydı açılabilir.
Ortaklar arasındaki ilişki
Kazanç ve zarar paylaşımı: Ortaklar, niteliği gereği ortaklığa ait olan bütün kazançları paylaşmakla yükümlüdür (TBK 622). Sözleşmede aksi kararlaştırılmamışsa her ortağın kazanç ve zarardaki payı, katılım payının değerine bakılmaksızın eşittir (TBK 623). Yalnız kazanca katılıp zarara katılmama anlaşması, ancak yalnızca emeğini katılım payı olarak koyan ortak için geçerlidir.
TBK m. 623/1
Sözleşmede aksi kararlaştırılmamışsa, her ortağın kazanç ve zarardaki payı, katılım payının değerine ve niteliğine bakılmaksızın eşittir.
Kararlar: Ortaklığın kararları bütün ortakların oybirliğiyle alınır. Sözleşmede kararların oy çokluğuyla alınacağı öngörülmüşse çoğunluk, ortak sayısına göre belirlenir (TBK 624).
Yönetim: Yönetim sözleşmeyle bir veya birkaç ortağa ya da üçüncü bir kişiye bırakılmamışsa bütün ortaklar yönetim hakkına sahiptir. Her yönetici ortak diğerlerinin katılımı olmadan işlem yapabilir; ancak diğer yönetici ortaklar işlem tamamlanmadan itiraz ederek işlemi engelleyebilir. Genel yetkili temsilci atanması ve olağan dışı işler için oybirliği gerekir (TBK 625). Sözleşmeyle verilen yönetim yetkisi haklı sebep olmaksızın kaldırılamaz; görevin aşırı ihmali veya yönetim yeteneğinin kaybı haklı sebeptir (TBK 629).
Rekabet yasağı ve özen borcu: Ortaklar, kendi veya üçüncü kişilerin menfaatine ortaklığın amacını engelleyici veya zarar verici işler yapamaz (TBK 626). Her ortak, ortaklık işlerinde kendi işlerinde olduğu ölçüde çaba ve özen göstermekle yükümlüdür; kusuruyla verdiği zararı, başka işlerde sağladığı menfaatle mahsup ettiremez (TBK 628).
Gider ve avans: Ortaklık işleri için gider yapan veya borç üstlenen ortak, diğer ortaklardan payları oranında bunu isteyebilir. Ortaklığa avans olarak para veren ortak, verdiği günden itibaren faiz isteyebilir (TBK 627).
Bilgi alma hakkı: Yönetim yetkisi olmayan ortak da ortaklığın işleyişi hakkında bilgi alma, defter ve kayıtları inceleme ve mali durum hakkında özet çıkarma hakkına sahiptir. Bu hakkı kaldıran anlaşmalar kesin olarak hükümsüzdür (TBK 631). Yönetici ortaklar yılda en az bir defa hesap vermek ve kazanç paylarını ödemekle yükümlüdür (TBK 630).
Yeni ortak alınması: Ortaklığa yeni bir ortak alınması bütün ortakların rızasına bağlıdır. Bir ortağın payını tek taraflı olarak üçüncü kişiye devretmesi, bu kişiye ortak sıfatı kazandırmaz (TBK 632).
Üçüncü kişilere karşı ilişki ve sorumluluk
Adi ortaklığın tüzel kişiliği bulunmadığından, üçüncü kişilerle yapılan işlemlerde hak ve borçlar ortakların kendilerine aittir. Kendi adına ve ortaklık hesabına işlem yapan ortak, üçüncü kişiye karşı bizzat alacaklı ve borçlu olur. Ortaklık veya bütün ortaklar adına işlem yapılmışsa, diğer ortaklar temsil hükümlerine göre bağlanır. Yönetim görevi verilen ortağın ortaklığı temsil yetkisi olduğu var sayılır (TBK 637).
TBK m. 638
Ortaklık için edinilen veya ortaklığa devredilen şeyler, alacaklar ve ayni haklar, ortaklık sözleşmesi çerçevesinde elbirliği hâlinde bütün ortaklara ait olur. Ortaklık sözleşmesinde aksine bir hüküm bulunmadıkça, bir ortağın alacaklıları, haklarını ancak o ortağın tasfiyedeki payı üzerinde kullanabilirler. Ortaklar, birlikte veya bir temsilci aracılığı ile, bir üçüncü kişiye karşı, ortaklık ilişkisi çerçevesinde üstlendikleri borçlardan, aksi kararlaştırılmamışsa müteselsilen sorumlu olurlar.
Bu hükmün iki önemli sonucu vardır. Birincisi, ortaklık borcundan dolayı alacaklı, ortaklardan herhangi birinin kişisel malvarlığına başvurarak alacağının tamamını isteyebilir. Ödeme yapan ortak, iç ilişkide payını aşan kısım için diğer ortaklara rücu eder. İkincisi, bir ortağın kişisel alacaklısı, ortaklık mallarını doğrudan haczettiremez; yalnızca o ortağın tasfiye payını haczettirebilir. Ortaklık payının haczi ve paraya çevrilmesi ortaklığın sona erme sebeplerinden biridir.
Davalarda taraf olma
Adi ortaklığın taraf ehliyeti yoktur. Bu nedenle ortaklık adına dava açılamaz; ortaklık alacağına ilişkin davaların bütün ortaklar tarafından birlikte açılması gerekir. Ortaklık malları elbirliği mülkiyetine tabi olduğundan ortaklar arasında zorunlu dava arkadaşlığı bulunur. Her ortak, TMK 702/4 uyarınca topluluğa giren hakların korunmasını sağlayabilir; ancak alacağın tahsiline yönelik davalarda Yargıtay uygulaması, diğer ortakların davaya katılmasını veya açılan davaya muvafakat vermesini aramaktadır. Ortaklık borcu nedeniyle açılacak davalarda ise müteselsil sorumluluk nedeniyle davacı, ortakların tamamına veya istediği birine karşı dava açabilir. Kamu ihalesi iş ortaklıklarında vergi kimlik numarası bulunması, bu kuralları değiştirmez.
Ortaklığın sona ermesi
TBK 639, sona erme sebeplerini sayar:
- Ortaklık amacının gerçekleşmesi veya gerçekleşmesinin imkânsız hâle gelmesi,
- Sözleşmede mirasçılarla devam hükmü yoksa ortaklardan birinin ölümü,
- Sözleşmede devam hükmü yoksa bir ortağın kısıtlanması, iflası veya tasfiye payının cebrî icra ile paraya çevrilmesi,
- Bütün ortakların oybirliğiyle karar vermesi,
- Kararlaştırılan sürenin bitmesi,
- Belirsiz süreli ortaklıklarda veya fesih hakkı saklı tutulmuşsa ortaklardan birinin fesih bildirimi,
- Haklı sebeplerin bulunması hâlinde mahkeme kararı.
Belirsiz süreli veya bir ortağın ömrü boyunca kurulan ortaklıklarda her ortak altı ay önceden fesih bildiriminde bulunabilir. Fesih dürüstlük kuralına aykırı olarak ve uygun olmayan bir zamanda yapılamaz; bildirim ancak hesap yılı sonunda hüküm doğurur (TBK 640). Ortaklar arasındaki güven ilişkisinin ağır biçimde sarsılması, ortaklardan birinin yükümlülüklerini ağır biçimde ihlal etmesi veya ortaklık amacına ulaşılmasının ciddi biçimde güçleşmesi haklı sebep olarak kabul edilebilir.
Sözleşmede ortaklığın diğer ortaklarla devam edeceği öngörülmüşse, ölüm, iflas, kısıtlama veya fesih bildirimi hâlinde ilgili ortak çıkabilir ya da diğer ortaklarca yazılı bildirimle çıkarılabilir (TBK 633). Bu durumda ortaklık sona ermez, yalnızca ayrılan ortakla hesaplaşma yapılır.
Tasfiye
Ortaklığın sona ermesiyle tasfiye aşamasına geçilir. Tasfiye, yönetici olmayanlar dahil bütün ortakların elbirliğiyle yapılır. Ortaklar tasfiye görevlisi atayabilir; anlaşamazlarsa her ortak, tasfiye görevlisinin hâkim tarafından atanmasını isteyebilir (TBK 644).
Tasfiyede önce ortaklığın üçüncü kişilere olan borçları ödenir. Ardından ortakların verdiği avanslar ve yaptığı giderler ile katılım payları iade edilir. Kalan kısım kazanç olarak ortaklar arasında paylaşılır. Varlık katılım paylarının iadesine yetmezse aradaki fark zarar olarak paylaşılır (TBK 643). Katılım payı olarak bir şeyin mülkiyetini koyan ortak o şeyi aynen geri alamaz; ona biçilen değeri, değer biçilmemişse katılım payı olarak konduğu zamanki değerini isteyebilir (TBK 642).
Tasfiye payının tespiti için ortaklar arasında anlaşma sağlanamazsa, ortaklığın feshi ve tasfiyesi davası açılabilir. Bu davada mahkeme bilirkişi aracılığıyla ortaklık hesaplarını inceler, ortaklık mallarının değerini belirler ve her ortağın tasfiye payını hesaplar. Yargıtay’ın yerleşik uygulamasına göre bir ortağın katılım payını veya kâr payını istemesi, aynı zamanda ortaklığın feshi ve tasfiyesi talebini de kapsar. Bu nedenle mahkeme, tasfiye yapılmadığı gerekçesiyle davayı doğrudan reddetmez; önce ortaklığın tasfiyesini yapar ve ortağın alacağını tasfiye sonucuna göre belirler.
Güncel Yargıtay kararları
Adi ortaklık uyuşmazlıklarında Yargıtay’ın üzerinde en çok durduğu konu, ortaklar arasındaki alacak davalarının tasfiye ile ilişkisidir. Son kararlarda bu ilişki açık biçimde ortaya konmuştur.
Yargıtay 3. Hukuk Dairesi, E. 2023/4142, K. 2023/2460, T. 02.10.2023
Bir ortak tarafından adi ortaklığa ilişkin olan sermaye payının, ortaklığın faaliyetlerinden dolayı uğranılan zararın veya kar payının talep edilmesi; aynı zamanda ortaklığın fesih ve tasfiyesini de kapsar.
Bu dosyada ortaklar arasında yönetim ve gelir paylaşımı konusunda ciddi sorunlar çıkmış, işbirliği ve güven ilişkisi ortadan kalkmıştı. Daire, davacının katılım payı ve kâr payı talebinin aynı zamanda ortaklığın feshi ve tasfiyesi anlamına geldiğini, uyuşmazlığın bu çerçevede çözülmesi gerektiğini kabul etmiştir. Yani dava dilekçesinde açıkça “fesih ve tasfiye” yazılmamış olması, mahkemenin tasfiye yapmasına engel değildir.
Yargıtay 3. Hukuk Dairesi, E. 2024/2680, K. 2025/2014, T. 09.04.2025
Ortaklar arasındaki hukuki bağ, tasfiye tamamlanmadan ortadan kalkmış kabul edilemez.
Daire aynı kararda tasfiyenin içeriğini de sıralamıştır: ortaklık malvarlığı paraya çevrilir, borçlar ödenir, katılım payları iade edilir ve kalan tutar kâr ve zarar paylaşımı esasına göre dağıtılır. Taraflar tasfiye konusunda anlaşamazsa tasfiye mahkemece TBK m. 642 ve devamı hükümlerine göre yapılır.
Yargıtay 3. Hukuk Dairesi bir başka kararında (E. 2023/3316, K. 2024/1630, T. 09.05.2024), bozma ilamında gösterilen yönteme göre tasfiye yapılması gerekirken davacının tasfiye istemediği gerekçesiyle davanın reddedilmesini usul ve kanuna aykırı bulmuştur. Yargıtay 6. Hukuk Dairesi’nin incelediği bir iş ortaklığı dosyasında (E. 2023/384, K. 2023/2390, T. 15.06.2023) ise mahkeme, yönetici ortaktan hesapları istemiş, taraflar anlaşamayınca mali müşavir bilirkişiyi tasfiye memuru olarak atamış ve ortaklığın aktifi kalmadığı, ortaklara dağıtılacak pay bulunmadığı tespit edilerek fesih ve tasfiyeye karar verilmiştir. Bu örnek, ortaklık zararla kapanmışsa ortağın tasfiye sonucunda hiçbir şey alamayabileceğini de gösterir.
Uygulamada sık yapılan hatalar
- Ortaklık sözleşmesinin sözlü bırakılması. Katılım payları, kâr-zarar oranı ve yönetim yetkisi ispatlanamadığında kanundaki eşit paylaşım kuralı (TBK m. 623) uygulanır.
- Taşınmazın katılım payı olarak resmî şekle uyulmadan konulması. Bu taahhüt geçersiz kalır ve taşınmazın ortaklığa ait olduğu ileri sürülemez.
- Ortaklık alacağı için ortaklardan yalnızca birinin dava açması. Elbirliği mülkiyeti nedeniyle diğer ortakların davaya katılması veya muvafakati gerekir; aksi hâlde dava taraf eksikliği nedeniyle sonuçsuz kalabilir.
- Tasfiyeden önce ortaklık mallarının ortaklardan biri tarafından paylaşılması veya satılması. Bu durum hem tasfiye hesabını karmaşık hâle getirir hem de diğer ortakların tazminat talebine yol açar.
- Yönetici ortağın yıllık hesap vermemesine uzun süre sessiz kalınması. Bilgi alma ve inceleme hakkı (TBK m. 631) sözleşmeyle kaldırılamaz; gecikme yalnızca delillerin kaybolmasına yol açar.
- Ortaklık borçları için ortakların sınırsız ve müteselsil sorumluluğunun hesaba katılmaması. İç ilişkideki pay oranı, üçüncü kişi alacaklıya karşı ileri sürülemez.
Örnek olay
A ve B, bir kafe işletmek üzere sözlü olarak anlaşmıştır. A dükkânın kira bedelini ve dekorasyon masrafını karşılamış, B ise işletmenin günlük yönetimini üstlenmiştir. Kazancın yarı yarıya paylaşılacağı kararlaştırılmıştır. İki yıl sonra taraflar arasında anlaşmazlık çıkmış ve A, B’nin hesap vermediğini ileri sürmüştür. Bu durumda A, TBK 631 uyarınca defter ve kayıtları inceleme hakkını kullanabilir; B’nin hesap verme yükümlülüğünü yerine getirmemesi ve güvenin sarsılması haklı sebep oluşturuyorsa ortaklığın mahkeme kararıyla feshini ve tasfiyesini isteyebilir. Tasfiyede önce tedarikçi borçları ödenir, ardından A’nın koyduğu sermaye ve avanslar iade edilir, kalan kazanç eşit paylaşılır. Kafe için alınan kredi borcundan ise ortaklar, aksi kararlaştırılmamışsa bankaya karşı müteselsilen sorumludur.
Sıkça sorulan sorular
Adi ortaklık ile şirket arasındaki fark nedir?
Kollektif, komandit, anonim ve limited şirketler ticaret siciline tescille tüzel kişilik kazanır. Adi ortaklığın tüzel kişiliği yoktur, sicile tescil edilmez ve ortaklar ortaklık borçlarından kişisel malvarlıklarıyla müteselsilen sorumludur.
Ortaklardan biri payını başkasına satabilir mi?
Diğer ortakların rızası olmadan yeni ortak alınamaz. Ortağın payını tek taraflı devretmesi, devralan kişiye ortak sıfatı kazandırmaz; yalnızca devreden ile devralan arasında hüküm doğurur.
Ortağın kişisel borcu için ortaklık malı haczedilebilir mi?
Hayır. Ortağın kişisel alacaklıları yalnızca o ortağın tasfiye payını haczettirebilir. Payın cebrî icra ile paraya çevrilmesi, sözleşmede aksi öngörülmedikçe ortaklığı sona erdirir.
Ortaklardan biri ölürse ortaklık devam eder mi?
Sözleşmede mirasçılarla devam edileceğine ilişkin hüküm yoksa ortaklık sona erer. Mirasçı durumu derhâl diğer ortaklara bildirmek ve gerekli önlemler alınıncaya kadar ölen ortağın yürüttüğü işlere devam etmekle yükümlüdür (TBK 641).
Değerlendirme
Adi ortaklık, kuruluşu kolay ancak sonuçları ağır bir sözleşme türüdür. Tüzel kişilik bulunmadığından ortaklar ortaklık borçlarından sınırsız ve müteselsil olarak sorumludur. Bu nedenle ortak girişimin kapsamı, katılım payları, kazanç-zarar oranı, yönetim yetkisi, fesih ve tasfiye koşulları yazılı bir sözleşmeyle açıkça belirlenmelidir. Girişimin büyümesi veya üçüncü kişilerle önemli borç ilişkilerine girilmesi durumunda, sorumluluğu sınırlayan bir şirket türüne geçilmesi değerlendirilmelidir. Ticari ortaklıkların yönetimine ilişkin uyuşmazlıklar için Şirketin Haklı Sebeple Feshi Davası yazımıza da bakılabilir.
Mevzuat: 6098 sayılı Türk Borçlar Kanunu
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.