
 Av. Emrah Karatay
Eşlerden birinin limited veya anonim şirkette ortak olması, boşanmada mal rejiminin tasfiyesini en karmaşık hâle getiren durumlardan biridir. Şirket hisseleri bir taşınmaz gibi tapudan kolayca tespit edilemez; değeri bilançoya, piyasa koşullarına, şirketin gelecekteki kazanç beklentisine ve kâr dağıtım politikasına göre değişir. Ayrıca hissenin bir kısmı evlilikten önce, bir kısmı sermaye artırımlarıyla evlilik içinde edinilmiş olabilir. Bu yazı, şirket hisselerinin boşanmada nasıl sınıflandırıldığını, nasıl değerlendirildiğini ve dava öncesinde yapılan hisse devirlerinin nasıl ele alındığını incelemektedir.
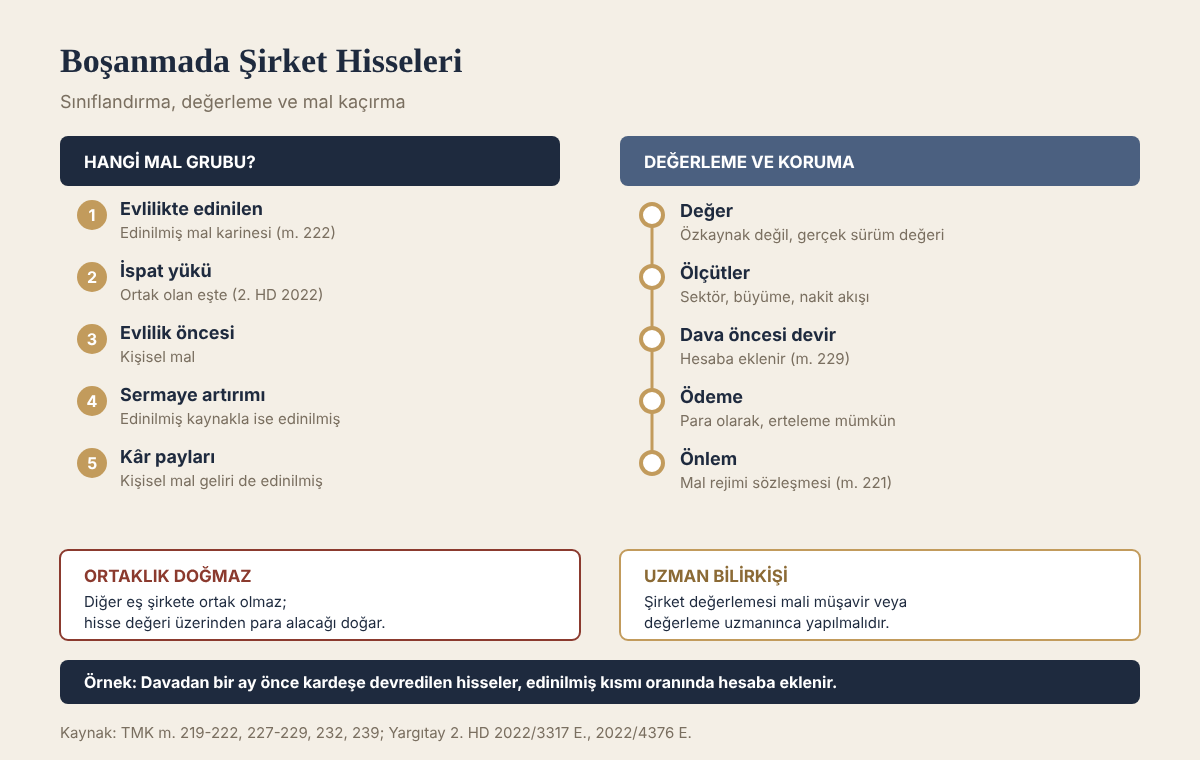
Diğer eşin şirket hissesi üzerindeki hakkı, kural olarak hissenin kendisine değil, edinilmiş mal niteliğindeki hissenin değerinden doğan bir alacağa yöneliktir. Başka bir ifadeyle boşanan eş şirkete ortak olmaz; ortak olan eşten bir para alacağı talep eder. Mal paylaşımının genel kuralları Boşanmada Mal Paylaşımı yazımızda anlatılmıştır.
KISA CEVAP
- Mal rejimi devam ederken edinilen şirket hissesi kanuni karine gereği edinilmiş maldır; aksini ortak olan eş ispat eder (Yargıtay 2. HD, 2022/3317 E., 2022/6740 K.).
- Evlilikten önce veya 01.01.2002’den önce edinilen hisseler kişisel maldır; sonraki sermaye artırımlarıyla edinilen hisseler edinilmiş mal olabilir.
- Şirket değeri yalnızca özkaynak üzerinden değil, sektör, büyüme, nakit akışı ve gelecek kazanç beklentisi dikkate alınarak belirlenir.
- Dağıtılan veya şirkete yatırım olarak bırakılan kâr payları ayrıca araştırılır.
- Boşanma davasından kısa süre önce yakınlara yapılan hisse devri TMK m. 229 uyarınca hesaba eklenebilir.
- Diğer eş şirkete ortak olmaz; alacağı paradır ve ödemenin ertelenmesi istenebilir (TMK m. 239).
Kanun metni
4721 sayılı Türk Medeni Kanunu m. 222/3, m. 232 ve m. 239/1
Bir eşin bütün malları, aksi ispat edilinceye kadar edinilmiş mal kabul edilir.” / “Mal rejiminin tasfiyesinde malların sürüm değerleri esas alınır.” / “Katılma alacağı ve değer artış payı ayın veya para olarak ödenebilir. Aynî ödemede malların sürüm değeri esas alınır; bir mesleğin icrasına ayrılmış birimler ile işletmelerin ekonomik bütünlüğü gözetilir.
Şirket hissesi hangi mal grubuna girer?
Edinilmiş mallara katılma rejiminde ilk adım, tasfiyeye konu malın kişisel mal mı yoksa edinilmiş mal mı olduğunun belirlenmesidir. TMK m. 228/1 uyarınca bu ayrım, mal rejiminin sona ermesi anındaki duruma göre yapılır.
| Hissenin edinilme biçimi | Mal grubu |
|---|---|
| Evlilikten önce kurulan şirketteki kuruluş hissesi | Kişisel mal (TMK m. 220/2) |
| 01.01.2002 öncesinde evlilik içinde edinilen hisse | Mal ayrılığı dönemi; katkı payı alacağı saklı |
| Evlilik içinde maaş veya ticari kazançla satın alınan hisse | Edinilmiş mal (TMK m. 219) |
| Miras veya bağış yoluyla edinilen hisse | Kişisel mal (TMK m. 220/2) |
| Kişisel mal satılarak alınan hisse | Kişisel mal yerine geçen değer (TMK m. 220/4) |
| Evlilik içinde edinilmiş kaynakla yapılan sermaye artırımı | Artırılan kısım edinilmiş mal |
Türk Medeni Kanunu 01.01.2002 tarihinde yürürlüğe girmiştir. Bu tarihten önce evli olan eşler arasında mal ayrılığı rejimi geçerlidir ve o döneme ait malların tasfiyesi farklı kurallara tabidir. Bu nedenle uzun süredir evli olan eşlerde hisselerin hangi tarihte ve hangi kaynakla edinildiği ayrıntılı olarak incelenmelidir.
İspat yükü ortak olan eştedir
TMK m. 222/3 uyarınca bir eşin bütün malları aksi ispat edilinceye kadar edinilmiş mal kabul edilir. Yargıtay 2. Hukuk Dairesinin 05.07.2022 tarihli, 2022/3317 E., 2022/6740 K. sayılı kararında ilk derece mahkemesi, hissenin miktarı ve değeri dikkate alındığında evlilikten kısa süre sonra bedelinin ödenmesinin imkânsız olduğunu ve kadının bedel ödendiğine dair delil sunmadığını belirterek hisseyi kişisel mal saymıştır. Daire bu değerlendirmeyi hatalı bulmuştur. Karara göre hisse evlilik birliği içinde erkek tarafından devralındığından “kanuni karine gereğince edinilmiş mal olup aksinin ispat külfeti davalı erkektedir.” Erkek de hissenin kişisel mal olduğunu ispatlayamadığından hissenin edinilmiş mal kabul edilmesi gerekmektedir.
Bu kararın uygulamadaki önemi büyüktür: Şirket ortağı olmayan eşin, hissenin edinilmiş malla alındığını ayrıca ispatlaması gerekmez. Hissenin kişisel malla, miras parasıyla veya evlilik öncesi birikimle alındığını ileri süren ortak eş, bunu banka kayıtları, devir sözleşmeleri ve ticaret sicili kayıtlarıyla göstermek zorundadır.
Şirketin değeri nasıl belirlenir?
TMK m. 232 uyarınca tasfiyede malların sürüm değeri esas alınır. Yargıtay uygulamasına göre tasfiye tarihi karar tarihidir. Şirket hisselerinde sürüm değerinin belirlenmesi, taşınmazlara göre çok daha teknik bir süreçtir.
Yargıtay 2. Hukuk Dairesi, aynı kararda şirketlerin zarar ettiği gerekçesiyle ve yalnızca özkaynak değerine göre yapılan değerlendirmeyi yetersiz bulmuştur. Daireye göre şirketin mal rejiminin sona erdiği andaki durumu ve değeri; ekonominin genel durumu, şirketin faaliyet gösterdiği sektörün konumu, büyüklüğü ve büyüme hızı, şirketin sektördeki yeri ve pazar payı, varlık ve sermaye yapısı, teknoloji ve tesisatın durumu, araştırma geliştirme faaliyetleri, pazarlama gücü, büyüme potansiyeli, gelecekteki satış, kazanç ve nakit akışlarına ilişkin beş ila on yıllık tahminler, kâr dağıtım politikası, planlanan yatırımlar, müşteri portföyü ve yönetim kadrosu gibi unsurlar dikkate alınarak belirlenmelidir. Bu şekilde mal rejiminin sona erdiği tarih itibarıyla bulunan değer, TÜFE dikkate alınarak karar tarihine taşınır.
Bu yöntem, değerlemenin bir mali müşavir veya şirket değerlemesi konusunda uzman bilirkişilerce yapılmasını gerektirir. Yalnızca bilanço özkaynak tutarına dayanan bir rapor, özellikle gayrimenkul, marka değeri veya güçlü nakit akışı bulunan şirketlerde gerçek değeri yansıtmayabilir. Bilirkişi raporuna itiraz edilirken bu ölçütlerin uygulanıp uygulanmadığı somut olarak gösterilmelidir.
Kâr payları
TMK m. 219/4 uyarınca kişisel malların gelirleri de edinilmiş maldır. Bu nedenle hisse kişisel mal olsa bile, evlilik içinde bu hisseden elde edilen kâr payları edinilmiş mal niteliği taşıyabilir. Eşler mal rejimi sözleşmesiyle kişisel malların gelirlerinin edinilmiş mallara dahil olmayacağını kararlaştırabilir (TMK m. 221/2); böyle bir sözleşme yoksa kural geçerlidir.
Yargıtay 2. Hukuk Dairesi aynı kararda, şirketin kâr edip etmediğinin, kâr etmişse ortak eşe kâr payı ödenip ödenmediğinin, ödenmişse mevcut olup olmadığının veya bir yatırıma dönüştürülüp dönüştürülmediğinin, ödeme yapılmamışsa kârın şirkete yatırım olarak kullanılıp kullanılmadığının araştırılması gerektiğini belirtmiştir. Kâr payı ödenmiş veya şirkete yatırım olarak bırakılmışsa, bu miktarların mal rejiminin sona erdiği tarihteki reel değeri tasfiyede dikkate alınmalıdır.
Bu yaklaşım, kârını dağıtmayıp şirkette tutan ortak eşin, diğer eşin payını azaltmak amacıyla kâr dağıtımını ertelemesinin önüne geçer.
Dava öncesi hisse devri
Boşanma sürecine giren ortak eşin hisselerini yakınlarına devretmesi uygulamada sık rastlanan bir durumdur. TMK m. 229 uyarınca eşin, diğer eşin katılma alacağını azaltmak kastıyla yaptığı devirler edinilmiş mallara eklenir. Eklenen değerin hesabında malın devredildiği tarih esas alınır (TMK m. 235/2).
Yargıtay 2. Hukuk Dairesinin 15.06.2023 tarihli, 2022/4376 E., 2023/3219 K. sayılı kararına konu davada ilk derece mahkemesi, erkeğin boşanma dava tarihinden yaklaşık on beş gün önce şirket hisselerini kardeşine devrettiğini, bu devrin eşin katılma alacağını azaltma kastıyla yapıldığını ve devredilen hisselerin tasfiyeye dahil edilmesi gerektiğini kabul etmiştir. Mahkeme ayrıca 01.01.2002 öncesindeki hisseleri kişisel mal, sonradan sermaye artırımlarıyla edinilen hisseleri edinilmiş mal olarak ayırmıştır. Bölge adliye mahkemesi alacak miktarını bilirkişi raporundaki hisse değerine göre artırmış, Yargıtay ise kadının bilirkişi raporlarına yönelik istinaf itirazlarının incelenmemesini usule aykırı bularak kararı bozmuştur.
Karar, hisse devrinin zamanlaması ve devralanın yakınlık derecesinin mal kaçırma kastının tespitinde nasıl değerlendirildiğini göstermektedir. Ayrıca devir sözleşmesinde gösterilen bedelin, hissenin gerçek değerini yansıtmayabileceği ve bilirkişi incelemesinin bu noktada belirleyici olduğu anlaşılmaktadır. Konu Boşanmada Mal Kaçırma ve Eklenecek Değerler yazımızda ayrıca incelenmiştir.
Şirkete yapılan katkı ve değer artış payı
Ortak olmayan eşin şirkette ücretsiz çalışması, şirkete kendi kişisel malıyla sermaye koyması veya şirketin borcu için kendi malını teminat göstermesi, değer artış payı alacağı doğurabilir. TMK m. 227 uyarınca eşlerden birinin diğerine ait malın edinilmesine, iyileştirilmesine veya korunmasına hiç ya da uygun karşılık almaksızın katkıda bulunması, tasfiye sırasında değer artışı için katkısı oranında alacak hakkı doğurur. Bu alacağın şartları Değer Artış Payı Alacağı yazımızda anlatılmıştır.
Ödeme ve şirketin bütünlüğü
TMK m. 239/1, katılma alacağının ayın veya para olarak ödenebileceğini, ayni ödemede işletmelerin ekonomik bütünlüğünün gözetileceğini öngörür. Bu nedenle mahkeme, kural olarak diğer eşe şirket hissesi devredilmesine değil, para ödenmesine karar verir. Alacağın derhâl ödenmesi ortak eş için ciddi güçlükler doğuracaksa, ödemenin uygun bir süre ertelenmesi istenebilir (TMK m. 239/2). Bu durumda alacaklı eş güvence talep edebilir.
Mal rejimi sözleşmesiyle önlem
Şirket ortağı olan veya olacak kişiler için en etkili önlem, evlenmeden önce veya evlilik sırasında mal rejimi sözleşmesi yapmaktır. TMK m. 221/1 uyarınca eşler, bir mesleğin icrası veya işletmenin faaliyeti sebebiyle doğan edinilmiş malların kişisel mal sayılacağını kararlaştırabilir. Mal ayrılığı rejiminin seçilmesi de bir seçenektir. Ayrıntılar Mal Rejimi Sözleşmesi ve Mal Ayrılığı yazımızda yer almaktadır.
Şirket hissesinin değerlendirilmesinde güncel kararlar
Yargıtay 2. Hukuk Dairesi’nin 2022 tarihli kararında belirlediği değerleme ölçütleri, sonraki kararlarda da istikrarlı biçimde uygulanmaktadır.
Değerleme tarihi ve sürüm değeri
Yargıtay 2. Hukuk Dairesi, E. 2021/5380, K. 2022/2492, T. 16.03.2022 sayılı kararda, evlilik birliği içinde kurulan şirketteki hisse bakımından önce mal rejiminin sona erdiği tarihte şirketin durumu dikkate alınarak değerin belirlenmesi, ardından TÜFE göz önünde tutularak tasfiye tarihindeki sürüm değerinin bulunması gerektiği belirtilmiştir. Katılma alacağı, bu değer üzerinden ortak eşin edinilmiş mal niteliğindeki hisse oranına göre bulunacak artık değerin yarısı olarak hesaplanır. Aynı dosyada bozmadan sonra verilen Yargıtay 2. Hukuk Dairesi, E. 2023/7568, K. 2024/4200, T. 04.06.2024 sayılı kararda da bu ilke tekrar edilmiş ve hissenin kişisel mal olduğunun ispatlanamadığı vurgulanmıştır.
Evlilikten önce kurulan şirket ve kişisel malın gelirleri
Şirket evlilikten önce kurulmuş olsa bile tasfiye dışında kalmaz. Yargıtay 2. Hukuk Dairesi, E. 2023/9450, K. 2024/4059, T. 30.05.2024 sayılı kararla incelenen dosyada bölge adliye mahkemesi, evlilikten önce kurulan şirketteki hissenin ortak eşin kişisel malı olduğunu kabul etmiş; ancak aksi kararlaştırılmadıkça kişisel malın gelirlerinin edinilmiş mal olduğunu (TMK m. 219/2-4) hatırlatarak, 01.01.2002 tarihinden mal rejiminin sona erdiği tarihe kadar şirketten elde edilen kâr paylarının, bunların başka yatırıma dönüştürülmüş ya da şirkette bırakılmış hâllerinin ve özsermayedeki artışların edinilmiş mal grubuna dahil edileceğini belirtmiştir. Kayıtlara ulaşılamayan dönemler için sermaye artırımı ve özvarlıktaki değişim esas alınarak enflasyon güncellemesiyle hesap yapılmıştır.
Kayıtların eksik olduğu şirketler
Yargıtay 2. Hukuk Dairesi, E. 2023/5357, K. 2023/3909, T. 13.09.2023 sayılı karara konu dosyada ortak eş, mal rejiminin sona erdiği tarihte şirketin stok sayımı yapılmadığı ve aktif-pasif tespitinin mümkün olmadığı gerekçesiyle tahmini değer üzerinden katılma alacağı belirlenmesine itiraz etmiştir. Bu tür itirazlar, ticari defterlerini düzenli tutmayan veya mahkemeye sunmayan ortak eş aleyhine sonuç doğurabilir; defterlerin ibraz edilmemesi hâlinde mahkeme mevcut belgelere ve bilirkişi tahminine dayanarak karar verebilir.
Uygulamada sık yapılan hatalar
- Yalnızca şirketin nominal sermayesini veya bilançodaki özkaynağı esas almak: Yargıtay, sektör, büyüme, pazar payı ve kazanç beklentisi gibi ölçütleri de içeren bir değerleme ister.
- Evlilikten önce kurulan şirketi tasfiyenin tamamen dışında saymak: Hisse kişisel mal olsa da evlilik içindeki kâr payları ve özsermaye artışları edinilmiş mal olabilir.
- Ticari defter ve bilançoları mahkemeye sunmamak: Belge eksikliği değerlemeyi tahmine dayandırır ve çoğu zaman ortak eşin aleyhine sonuçlanır.
- Hisse devrini boşanma davasından hemen önce yapmak: TMK m. 229 uyarınca beş yıl içinde katılma alacağını azaltma kastıyla yapılan devirler tasfiyeye eklenir.
Örnek olay
R, 2008 yılında evlenmiştir. Evlenmeden önce kurduğu limited şirkette yüzde elli hissesi bulunmaktadır. 2013 ve 2017 yıllarında şirket kârlarıyla sermaye artırımı yapılmış, R’nin hissesi yüzde yetmişe yükselmiştir. Şirket son üç yılda kâr dağıtmamış, kârı yeni bir depo alımında kullanmıştır. Boşanma davasından bir ay önce R, hisselerinin yarısını ağabeyine düşük bir bedelle devretmiştir.
Mahkeme, evlilik öncesi yüzde elli hisseyi kişisel mal, sermaye artırımıyla edinilen yüzde yirmilik kısmı edinilmiş mal olarak kabul eder. Ağabeye yapılan devrin, zamanlaması ve bedeli dikkate alınarak mal kaçırma kastıyla yapıldığı sonucuna varır ve devredilen hisselerin edinilmiş kısmını hesaba ekler. Şirketin değeri, uzman bilirkişi tarafından gelecek nakit akışları ve depo yatırımı dikkate alınarak belirlenir. Diğer eş lehine hesaplanan alacak, R’nin talebi üzerine güvence karşılığında iki yıla yayılarak ödenmeye bağlanır.
Sıkça sorulan sorular
Boşanınca eşimin şirketine ortak olur muyum?
Hayır. Kural olarak edinilmiş mal niteliğindeki hissenin değerinin yarısı üzerinden para alacağı doğar; şirket ortaklığı kurulmaz.
Şirket zarar ediyorsa alacak doğar mı?
Zarar tek başına alacağı ortadan kaldırmaz. Şirketin değeri gelecek kazanç beklentisi ve varlıklarıyla birlikte değerlendirilir.
Eşim hisselerini boşanmadan önce devretti, ne yapabilirim?
Devir katılma alacağını azaltma kastıyla yapılmışsa TMK m. 229 uyarınca hesaba eklenir. Devir karşılıksız bir kazandırma niteliğindeyse ve eşin malvarlığı alacağı karşılamıyorsa, eksik kalan miktar devralan üçüncü kişiden de istenebilir (TMK m. 241).
Evlenmeden önce kurduğum şirket paylaşılır mı?
Kuruluş hisseleri kişisel maldır. Ancak evlilik içinde edinilmiş kaynakla yapılan sermaye artırımları ve kâr payları tasfiyeye konu olabilir.
Şirket değerini kim belirler?
Mahkeme, şirket değerlemesi konusunda uzman bilirkişilerden rapor alır. Raporun Yargıtay’ın belirlediği ölçütlere uygun olması gerekir.
Sonraki adım
Eşi şirket ortağı olan kişinin öncelikle ticaret sicili gazetesi kayıtları, ortaklar pay defteri, sermaye artırımı kararları ve son yıllara ait bilançolar üzerinden hisselerin edinilme tarihlerini ve kaynaklarını tespit etmesi gerekir. Dava açılmadan önce yakın tarihte hisse devri yapılmışsa devrin tarihi, devralanı ve bedeli belgelenmelidir. Değerleme bilirkişi raporu geldiğinde ise raporun özkaynakla sınırlı kalıp kalmadığı, kâr payları ve gelecek kazanç beklentisinin hesaba katılıp katılmadığı mutlaka denetlenmelidir.
Mevzuat: 4721 sayılı Türk Medeni Kanunu m. 219, 220, 221, 222, 227, 228, 229, 232, 235, 236, 239, 241; Yargıtay 2. HD, 05.07.2022, 2022/3317 E., 2022/6740 K.; Yargıtay 2. HD, 15.06.2023, 2022/4376 E., 2023/3219 K..
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.