
 Av. Emrah Karatay
KISA CEVAP
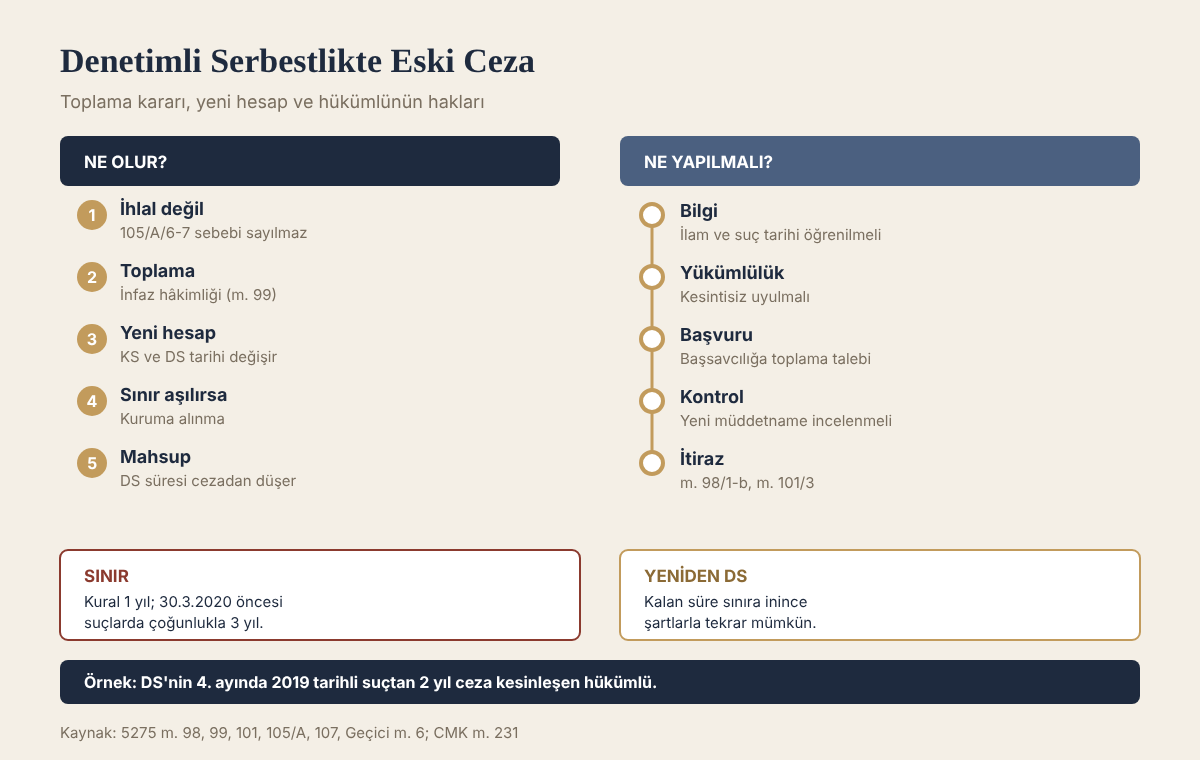
- Denetimli serbestlik sırasında, bu tedbirden önce işlenmiş bir suçtan verilen ceza kesinleşirse, bu durum tek başına denetimli serbestliğin ihlali sayılmaz.
- Birden fazla kesinleşmiş hüküm bulunduğunda, koşullu salıverilme hesabı için infaz hâkimliğinden toplama kararı istenir (5275 m. 99).
- Toplama sonucunda koşullu salıverilmeye kalan süre denetimli serbestlik sınırını aşarsa, hükümlünün ceza infaz kurumuna alınması gündeme gelir.
- Denetimli serbestlikte geçen süre cezadan düşülür; hükümlü bu süreyi kaybetmez.
- Toplama sonrasında kalan süre yeniden sınırın altına inerse, hükümlü şartları taşımak kaydıyla tekrar denetimli serbestlikten yararlanabilir.
- Toplama kararına ve infaz hesabına karşı itiraz yolu açıktır.
Denetimli serbestlik tedbiriyle cezasının kalan kısmını dışarıda geçiren hükümlülerin en sık karşılaştığı sorunlardan biri, yıllar önce işlenmiş bir suçtan açılan davanın bu dönemde sonuçlanması ve yeni bir mahkûmiyet hükmünün infaz için gelmesidir. Hükümlü, yükümlülüklerine eksiksiz uymasına rağmen cezaevine geri dönüp dönmeyeceğini, dışarıda geçirdiği sürenin sayılıp sayılmayacağını ve yeniden denetimli serbestlikten yararlanıp yararlanamayacağını merak eder. Kanunda bu duruma özgü açık bir hüküm bulunmadığından uygulamada farklılıklar görülmektedir. Bu yazıda konu 5275 sayılı Kanun hükümleri çerçevesinde ele alınmaktadır.
Kanun metni
5275 sayılı Ceza ve Güvenlik Tedbirlerinin İnfazı Hakkında Kanun m. 99/1
Bir kişi hakkında hükmolunan herbir ceza diğerinden bağımsızdır, varlıklarını ayrı ayrı korurlar. Ancak, bir kişi hakkında başka başka kesinleşmiş hükümler bulunur ise, 107 nci maddenin uygulanabilmesi yönünden infaz hâkimliğinden bir toplama kararı istenir.
Eski ceza ile yeni suç arasındaki fark
Bu konuda öncelikle iki farklı durumun birbirinden ayrılması gerekir.
Denetimli serbestlik sırasında işlenen yeni suç: 5275 m. 105/A/7’ye göre hükümlü hakkında, denetimli serbestlik tedbiri uygulanmaya başlandıktan sonra işlediği iddia edilen ve alt sınırı bir yıl veya daha fazla hapis cezasını gerektiren kasıtlı bir suçtan kamu davası açılırsa, denetimli serbestlik müdürlüğünün talebi üzerine infaz hâkimi hükümlünün açık ceza infaz kurumuna gönderilmesine karar verebilir. Bu bir yaptırım niteliğindedir. Yargılama beraat, ceza verilmesine yer olmadığı, davanın reddi veya düşme kararıyla sonuçlanırsa denetimli serbestliğe devam edilir.
Denetimli serbestlikten önce işlenmiş suçtan gelen ceza: Bu yazının konusu olan durumda ise hükümlü, denetimli serbestlik döneminde herhangi bir kurala aykırı davranmamıştır. Gelen ceza, tedbirden önce işlenmiş bir suça aittir. Bu nedenle bu durum, m. 105/A/6 ve 7’deki geri gönderme sebeplerinden biri değildir. Sorun, kural ihlalinden değil, infaz hesabının değişmesinden kaynaklanır.
Eski cezanın en sık geldiği durumlar
Uygulamada denetimli serbestlik sırasında infaza gelen eski cezalar çoğunlukla üç kaynaktan doğar.
Uzun süren yargılamalar: Yıllar önce işlenmiş bir suçtan açılan dava, istinaf ve temyiz aşamaları nedeniyle ancak hükümlü denetimli serbestlikteyken kesinleşebilir. Bu, eski ceza gelmesinin en yaygın sebebidir.
Hükmün açıklanmasının geri bırakılması kararının açıklanması: Hükümlü, önceki bir dosyada hükmün açıklanmasının geri bırakılması kararıyla beş yıllık denetim süresine tabi tutulmuşken, bu süre içinde işlediği kasıtlı bir suçtan mahkûm olmuşsa, geri bırakılan hüküm açıklanır (CMK 231/11). Böylece hükümlü, hem yeni suçun cezası hem de açıklanan eski hükmün cezası ile karşı karşıya kalır. Açıklanan hüküm de kesinleşince toplama kararına dahil edilir.
Ertelenen cezanın infazı: Hapis cezası ertelenmiş bir hükümlü, denetim süresi içinde kasıtlı bir suç işlemişse veya yükümlülüklere uymamakta ısrar etmişse, ertelenen cezanın kısmen veya tamamen infaz kurumunda çektirilmesine karar verilir (TCK 51/7). Bu karar da sonradan infaza gelen bir ceza olarak hesaba katılır.
Bu üç durumda da yeni gelen cezaya konu suçun işlendiği tarih, denetimli serbestlik sınırının ve koşullu salıverilme oranının belirlenmesinde esas alınır. Özellikle hükmün açıklanması hâlinde, açıklanan hükmün suç tarihi eski, ancak kesinleşme tarihi yeni olduğundan hesaplamada hata yapılma ihtimali yüksektir.
Toplama kararı ve yeniden hesaplama
Hükümlü hakkında birden fazla kesinleşmiş hüküm bulunduğunda, her bir ceza bağımsız olmakla birlikte, koşullu salıverilme tarihinin belirlenmesi için cezaların toplanması gerekir. Toplama kararı, Cumhuriyet başsavcılığının talebiyle infaz hâkimliğince duruşma yapılmaksızın verilir (m. 101/1). Bu karardan sonra hükümlünün koşullu salıverilme tarihi, hak ederek tahliye tarihi ve denetimli serbestliğe ayrılma tarihi bütün cezalar dikkate alınarak yeniden hesaplanır.
Toplama sonucunda iki ihtimal ortaya çıkar:
- Kalan süre denetimli serbestlik sınırının altında kalırsa: Yeni ceza kısa süreliyse veya önceki cezanın büyük bölümü infaz edilmişse, toplam hesapta koşullu salıverilmeye kalan süre hâlâ denetimli serbestlik sınırının altında olabilir. Bu durumda hükümlünün denetimli serbestlikten yararlanma şartları devam eder.
- Kalan süre sınırı aşarsa: Yeni ceza nedeniyle koşullu salıverilmeye kalan süre uzar ve denetimli serbestlik sınırını aşarsa, hükümlünün aradaki süreyi ceza infaz kurumunda geçirmesi gerekir. Uygulamada hükümlü, yeni ilamın infazı için çağrı kâğıdıyla çağrılır veya yakalanarak kuruma alınır; toplama kararı da çoğu zaman bu aşamada talep edilir.
Denetimli serbestlik sınırı
5275 m. 105/A/1’e göre denetimli serbestlik, açık ceza infaz kurumunda veya çocuk eğitimevinde bulunan ve koşullu salıverilmesine bir yıl veya daha az süre kalan iyi hâlli hükümlülere uygulanır. 30 Mart 2020 tarihine kadar işlenen suçlarda ise, Geçici Madde 6/1 uyarınca bazı suç türleri hariç olmak üzere bu süre üç yıl olarak uygulanır. Sıfır-altı yaş grubunda çocuğu bulunan kadın hükümlüler ile ağır hasta, engelli veya yaşlı hükümlüler için ayrıca daha uzun süreler öngörülmüştür.
Toplama kararından sonra hangi sınırın uygulanacağı, her bir cezaya konu suçun işlendiği tarihe ve suçun türüne göre belirlenir. Bu nedenle bir hükümlü bakımından cezalardan biri üç yıllık, diğeri bir yıllık sınıra tabi olabilir. Bu karma durumlarda infaz hesabının dikkatle kontrol edilmesi gerekir. Ayrıca 7550 sayılı Kanunla 105/A/1’e eklenen cümle uyarınca, hükümlünün bu infaz usulünden yararlanabilmesi için koşullu salıverilme tarihine kadar kurumda geçirmesi gereken sürenin en az onda birini, beş günden az olmamak üzere, ceza infaz kurumunda geçirmiş olması gerekir.
Denetimli serbestlikte geçen sürenin akıbeti
Hükümlünün en çok endişe ettiği konulardan biri, dışarıda geçirdiği sürenin kaybedilip kaybedilmeyeceğidir. Denetimli serbestlik, cezanın infaz biçimlerinden biridir; bu dönemde ceza infaz edilmeye devam eder. Bu nedenle denetimli serbestlik tedbiri altında, yükümlülüklere uygun olarak geçirilen süre cezadan düşülür. Hükümlü cezaevine alınsa bile, denetimli serbestlikte geçirdiği günler yeni hesapta infaz edilmiş süre olarak dikkate alınır.
Bu durum, yükümlülük ihlali nedeniyle geri gönderme hâlinden farklıdır. İhlal hâlinde de geçirilen sürenin mahsubu söz konusu olmakla birlikte, ihlalin şekline göre iyi hâl değerlendirmesi ve yeniden denetimli serbestlikten yararlanma imkânı etkilenebilir. Eski bir cezanın gelmesi ise hükümlünün iyi hâlini kendiliğinden ortadan kaldırmaz. Yükümlülük ihlalinin sonuçları için Denetimli Serbestlik İhlali ve Cezaevine Geri Gönderme yazımıza bakılabilir.
Yeniden denetimli serbestlikten yararlanma
Cezaevine alınan hükümlü, toplama sonrası hesapta koşullu salıverilmesine kalan süre yeniden denetimli serbestlik sınırının altına indiğinde, diğer şartları da taşıyorsa tekrar bu tedbirden yararlanabilir. Bunun için hükümlünün açık ceza infaz kurumunda bulunması veya açık kuruma ayrılma şartlarını taşıyıp iradesi dışındaki bir nedenle ayrılamamış olması, iyi hâlli olması ve kurumda geçirmesi gereken asgari süreyi tamamlamış olması gerekir.
Uygulamada bazı infaz hâkimlikleri ve Cumhuriyet başsavcılıkları, hükümlü kuruma alınmadan önce yapılan toplama hesabında kalan süre sınır içinde kalıyorsa, denetimli serbestlik dosyasının kapatılmadan devam ettirilmesini kabul etmektedir. Bazı uygulamalarda ise yeni ilamın infazı için hükümlünün önce kuruma alınması ve ardından değerlendirme yapılması yoluna gidilmektedir. Kanunda açık bir hüküm bulunmadığından bu konuda yeknesak bir uygulama yoktur. Bu nedenle yeni ilamın infaza verildiği öğrenildiğinde, hükümlü veya avukatı tarafından derhâl Cumhuriyet başsavcılığı infaz bürosuna başvurularak toplama kararı talep edilmesi ve güncel hesabın istenmesi yararlı olur.
Koşullu salıverilmiş hükümlü bakımından durum
Hükümlü denetimli serbestlik aşamasını tamamlayıp koşullu salıverilmiş ve denetim süresindeyse, denetim süresinde işlenen kasıtlı bir suç koşullu salıverilmenin geri alınması sebebidir (m. 107/12). Ancak koşullu salıverilmeden önce işlenmiş bir suçtan gelen ceza, geri alma sebebi değildir. Bu durumda da yeni ceza ile önceki ceza toplanarak yeni bir koşullu salıverilme hesabı yapılır. Önceki cezadan infaz edilen süre mahsup edilir.
Yargıtay kararlarında eski cezanın gelmesi
Denetimli serbestlik sürecinde eski bir cezanın kesinleşip infaza gelmesi, uygulamada en çok itiraz edilen durumlardan biridir. Yargıtay 1. Ceza Dairesi bu dosyalarda hem toplama kararının hangi kanun yoluna tabi olduğunu hem de geçici düzenlemelerin zaman bakımından uygulanma sınırını değerlendirmiştir.
Toplama kararına karşı kanun yolu itirazdır
Yargıtay 1. Ceza Dairesi, 01.06.2005 tarihinden sonra işlenen suçlar nedeniyle verilen toplama kararlarının temyiz edilemeyeceğini, bu kararlara karşı ancak itiraz yoluna gidilebileceğini açıkça belirtmiştir. Bu nedenle eski cezanın gelmesiyle yapılan içtima işleminin hatalı olduğu düşünülüyorsa, süre kaçırılmadan itiraz yoluna başvurulmalıdır.
Yargıtay 1. Ceza Dairesi, E. 2024/5047, K. 2025/1936
Hükümlünün 01.06.2005 tarihinden sonra işlediği suçlar nedeni ile 5275 sayılı … 99. maddesine göre verilen toplama kararı aynı Kanun’un 101. maddesine göre itiraz yasa yoluna tabi olup, temyizi mümkün olmadığından inceleme dışı bırakılmıştır.
Temyiz dilekçesiyle yapılan başvurular bu nedenle esastan incelenmeden sonuçsuz kalabilir. Toplama kararına karşı başvurunun “itiraz” olarak adlandırılması ve süresi içinde yapılması, hak kaybını önlemenin ilk şartıdır.
Geçici düzenlemeden yararlanma tarihi belirleyicidir
Yargıtay 1. Ceza Dairesi E. 2024/7717, K. 2026/2539 sayılı ve 03.04.2026 tarihli kararına konu dosyada hükümlü 02.11.2022 tarihinden itibaren denetimli serbestlik tedbirinden yararlanmaktaydı. Hükümlünün 2017 ve 2021 yıllarında işlediği suçlardan verilen eski cezalar kesinleşip infaza gelmiş, 16.08.2023 tarihinde toplama yapılmış, hükümlü yeniden ceza infaz kurumuna alınmış ve koşullu salıverilme tarihi 21.04.2028 olarak yeniden belirlenmiştir. Hükümlü, 5275 sayılı Kanun’un geçici 10. maddesindeki düzenlemelerden yararlandırılmasını talep etmiştir.
Daire, geçici düzenlemenin belirli bir tarih itibarıyla koşulları taşıyan hükümlüleri kapsadığını, toplama sonrası durumun bu koşulları karşılamadığını değerlendirmiştir.
Yargıtay 1. Ceza Dairesi, E. 2024/7717, K. 2026/2539
Hükümlünün geçici bir düzenleme olan ve 31.07.2023 tarihi itibariyle … yararlanmasının mümkün olmadığı anlaşılmakla, … itiraz merciince verilen kararda usul ve yasaya aykırılık görülmediğinden
Bu karar, eski cezanın gelmesi hâlinde hükümlünün yalnızca yeni toplama tarihine göre değil, geçici maddelerde öngörülen kesim tarihlerine göre de değerlendirileceğini göstermektedir. Kesim tarihinde koşulları taşımayan hükümlü, sonradan yapılan toplama nedeniyle geçici düzenlemenin kapsamına giremez. Dosyada ilk itirazı inceleyen merciin ağır ceza mahkemesi olması da itiraz yolunun işleyişini somut olarak ortaya koymaktadır.
Uygulamaya yansıyan sonuçlar
- Toplama kararı tebliğ edildiğinde veya öğrenildiğinde iki haftalık itiraz süresi hemen hesaplanmalıdır.
- İtiraz dilekçesinde suç tarihleri, koşullu salıverilme ve denetimli serbestlik oranları ile mahsup edilen süreler ayrı ayrı gösterilmelidir.
- Geçici maddelerden yararlanma talebinde, ilgili kesim tarihinde hükümlünün hangi durumda olduğu belgelerle ortaya konulmalıdır.
- Ağır ceza mahkemesinin itiraz üzerine verdiği karar kesindir; bu karara karşı ancak kanun yararına bozma yolu Adalet Bakanlığı aracılığıyla işletilebilir.
İtiraz yolları
Toplama kararına karşı itiraz yolu açıktır (5275 m. 101/3). Toplama kararını, en fazla cezaya hükmeden mahkemenin bulunduğu yer infaz hâkimliği verir (m. 101/2). İtiraz, CMK 268 uyarınca kararın öğrenilmesinden itibaren iki hafta içinde yapılır ve kararı veren infaz hâkimliğinin yargı çevresinde bulunan ağır ceza mahkemesi tarafından incelenir (5275 m. 101/2-3). Cumhuriyet başsavcılığınca düzenlenen müddetnamede hata bulunduğunda, örneğin denetimli serbestlikte geçen sürenin mahsup edilmemesi, yanlış suç tarihine göre sınır belirlenmesi veya mükerrir hükümlerin hatalı uygulanması gibi durumlarda, çektirilecek cezanın hesabında duraksama bulunduğu gerekçesiyle infaz hâkimliğinden karar istenebilir (5275 m. 98/1-b). Bu başvuru infazı kendiliğinden ertelemez; ancak infaz hâkimliği olayın özelliğine göre infazın ertelenmesine veya durdurulmasına karar verebilir (m. 98/2). İçtima hesabına ilişkin genel kurallar için Suçların ve Cezaların İçtimaı yazımıza bakılabilir.
İnfaz hesaplamasının doğruluğunu kontrol etmek için hükmün kesinleşme tarihleri, suç tarihleri, tutuklulukta ve gözaltında geçen süreler ile denetimli serbestlik başlangıç tarihi bir arada değerlendirilmelidir. Sitemizdeki İnfaz Hesaplama aracı, bu kontrol için ön bilgi sağlayabilir.
Hükümlünün yapması gerekenler
Eski bir ceza dosyasının infaza geldiği öğrenildiğinde şu adımlar izlenmelidir:
- Yeni ilamın hangi tarihte kesinleştiği ve suçun işlendiği tarih UYAP veya e-Devlet üzerinden öğrenilmelidir.
- Denetimli serbestlik müdürlüğüne bilgi verilmeli ve yükümlülüklere uyulmaya kesintisiz devam edilmelidir. Bu dönemde yükümlülük ihlali, durumu ağırlaştırır.
- Cumhuriyet başsavcılığı infaz bürosuna başvurularak toplama kararı talep edilmeli ve yeni müddetnamenin bir örneği istenmelidir.
- Yeni hesapta denetimli serbestlik sınırının aşılıp aşılmadığı kontrol edilmelidir.
- Çağrı kâğıdı gelmişse süresinde teslim olunmalıdır. Çağrıya uyulmaması yakalama emri çıkarılmasına ve açık kuruma ayrılma imkânının gecikmesine neden olabilir.
- Hata görülen hesaplamalara karşı infaz hâkimliğine başvuru yapılmalı ve itiraz süreleri kaçırılmamalıdır.
Örnek olay
A, beş yıl hapis cezasından kalan son on ayını denetimli serbestlik tedbiri altında geçirmektedir. Denetimli serbestliğin dördüncü ayında, 2019 yılında işlediği bir dolandırıcılık suçundan verilen iki yıl hapis cezası kesinleşmiştir. Toplama kararında iki ceza birlikte değerlendirilir. A’nın denetimli serbestlikte geçirdiği dört ay infaz edilmiş süre olarak düşülür. Yeni ceza 2019’da işlenen suça ait olduğundan, Geçici Madde 6/1 kapsamındaki istisnalardan biri değilse bu ceza bakımından üç yıllık sınır uygulanabilir. Yeni hesapta koşullu salıverilmeye kalan süre uygulanacak sınırın altındaysa A’nın denetimli serbestliğe devam etmesi gerekir. Sınır aşılıyorsa A, aradaki süreyi kurumda geçirdikten sonra şartları taşıması hâlinde yeniden denetimli serbestliğe ayrılabilir.
Sıkça sorulan sorular
Eski ceza gelince denetimli serbestlik otomatik olarak iptal edilir mi?
Hayır. Eski bir suçtan ceza gelmesi, kanunda sayılan geri gönderme sebeplerinden biri değildir. Ancak toplama sonucunda kalan süre sınırı aşarsa hükümlünün kuruma alınması gerekebilir.
Dışarıda geçen süre boşa gider mi?
Hayır. Denetimli serbestlik cezanın infaz biçimidir; yükümlülüklere uygun geçirilen süre cezadan düşülür.
Toplama kararını kim verir?
5275 m. 99’a göre toplama kararı infaz hâkimliğinden istenir. Talep genellikle Cumhuriyet başsavcılığı tarafından yapılır; hükümlü de başsavcılığa başvurarak talepte bulunulmasını isteyebilir.
Kuruma alınan hükümlü kapalı cezaevine mi gider?
Hükümlünün nereye yerleştirileceği, toplam cezası, suç türü ve kalan süresine göre belirlenir. Açık kuruma ayrılma şartlarını taşıyan hükümlü açık ceza infaz kurumuna gönderilir veya kısa süre içinde açık kuruma ayrılır.
Değerlendirme
Denetimli serbestlik sırasında eski bir cezanın gelmesi, hükümlünün davranışından kaynaklanmayan bir hesap değişikliğidir. Sonucu belirleyen, toplama sonrasında koşullu salıverilmeye kalan sürenin ilgili suç tarihine göre uygulanacak sınırla karşılaştırılmasıdır. Kanunda açık bir düzenleme bulunmadığından uygulama yer yer farklılaşmaktadır. Bu nedenle yeni ilamın infaza geldiği öğrenilir öğrenilmez toplama kararının istenmesi, yeni müddetnamenin incelenmesi ve hatalı hesaplamalara karşı süresinde başvuru yapılması, hükümlünün gereksiz yere kurumda kalmasını önlemenin en etkili yoludur.
Mevzuat: 5275 sayılı Ceza ve Güvenlik Tedbirlerinin İnfazı Hakkında Kanun
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.