
 Av. Emrah Karatay
İpotek, bir alacağın ödenmemesi hâlinde alacaklıya bir taşınmazı sattırarak alacağını öncelikle tahsil etme imkânı veren rehin hakkıdır. Konut kredisi kullanan, işletmesi için banka kredisi alan, borç verdiği kişiden güvence isteyen veya ev satışında bedelin bir kısmını sonradan alacak olan herkes ipotekle karşılaşır. İpotek tapu kütüğüne tescil edilmekle kurulur ve borç ödense bile tapudan kendiliğinden silinmez; terkin için ayrı bir işlem gerekir. Bu yazıda ipoteğin kurulması, kapsamı, dereceler, ipotekli taşınmazın satışı ve ipoteğin kaldırılması yolları açıklanmıştır.
KISA CEVAP
- İpotek, taşınmaz rehninin en yaygın türüdür ve tapu kütüğüne tescille kurulur; sözleşmenin tapuda resmi şekilde yapılması zorunludur (TMK m. 856).
- İpoteğe konu taşınmazın borçluya ait olması gerekmez; üçüncü kişi de kendi taşınmazını ipotek ettirebilir (TMK m. 881).
- Güvence; ana para, takip giderleri, gecikme faizi ve üç yıllık işlemiş faizi kapsar (TMK m. 875).
- Borç bitince malik, alacaklıdan ipoteğin terkinini isteyebilir (TMK m. 883); bankalar bu işlemi elektronik ortamda tapuya bildirir.
- Süreli ipotekte sürenin bitiminden itibaren otuz gün içinde paraya çevirme takibi şerhi konulmazsa ipotek malikin talebiyle tapuda terkin edilir.
- Alacaklı terkine yanaşmazsa veya bulunamazsa ipoteğin kaldırılması (fek) davası açılır.
İpotek nedir?
Türk Medeni Kanunu’na göre taşınmaz rehni ancak ipotek, ipotekli borç senedi veya irat senedi şeklinde kurulabilir (4721 sayılı Türk Medeni Kanunu, TMK m. 850). Uygulamada neredeyse bütün taşınmaz rehinleri ipotek şeklindedir. İpotek, hâlen mevcut olan veya henüz doğmamış olmakla beraber doğması kesin ya da olası bulunan herhangi bir alacağı güvence altına alabilir (TMK m. 881/1). Bankaların kredi ipotekleri, bu ikinci türün tipik örneğidir: banka ileride kullandırılacak krediler için önceden bir üst sınır ipoteği alır.
İpotek bir sınırlı ayni haktır. Taşınmaz kime devredilirse devredilsin ipotek onun üzerinde kalır; yeni malik de ipoteğin yüküne katlanır. İpotekli taşınmazın devri, aksi kararlaştırılmadıkça borçlunun sorumluluğunda ve güvencede bir değişiklik meydana getirmez (TMK m. 888/1).
Anapara ipoteği ve üst sınır ipoteği
Alacak miktarı belli ise ipotek o miktar için kurulur; buna anapara ipoteği denir. Alacak miktarı belli değilse veya değişebilecekse taraflar taşınmazın güvence altına alacağı üst sınırı belirler; buna üst sınır (limit) ipoteği denir (TMK m. 851). Bankaların ticari kredilerde kullandığı ipotekler genellikle üst sınır ipoteğidir. Üst sınır ipoteğinde alacaklı, takip aşamasında gerçek alacak miktarını ayrıca ispat etmek zorundadır.
İpotek kural olarak Türk lirası üzerinden kurulur. Kredi kuruluşlarının yabancı para üzerinden veya yabancı para ölçüsüyle verdikleri krediler için yabancı para üzerinden ipotek kurulabilir (TMK m. 851/2).
İpotek nasıl konulur?
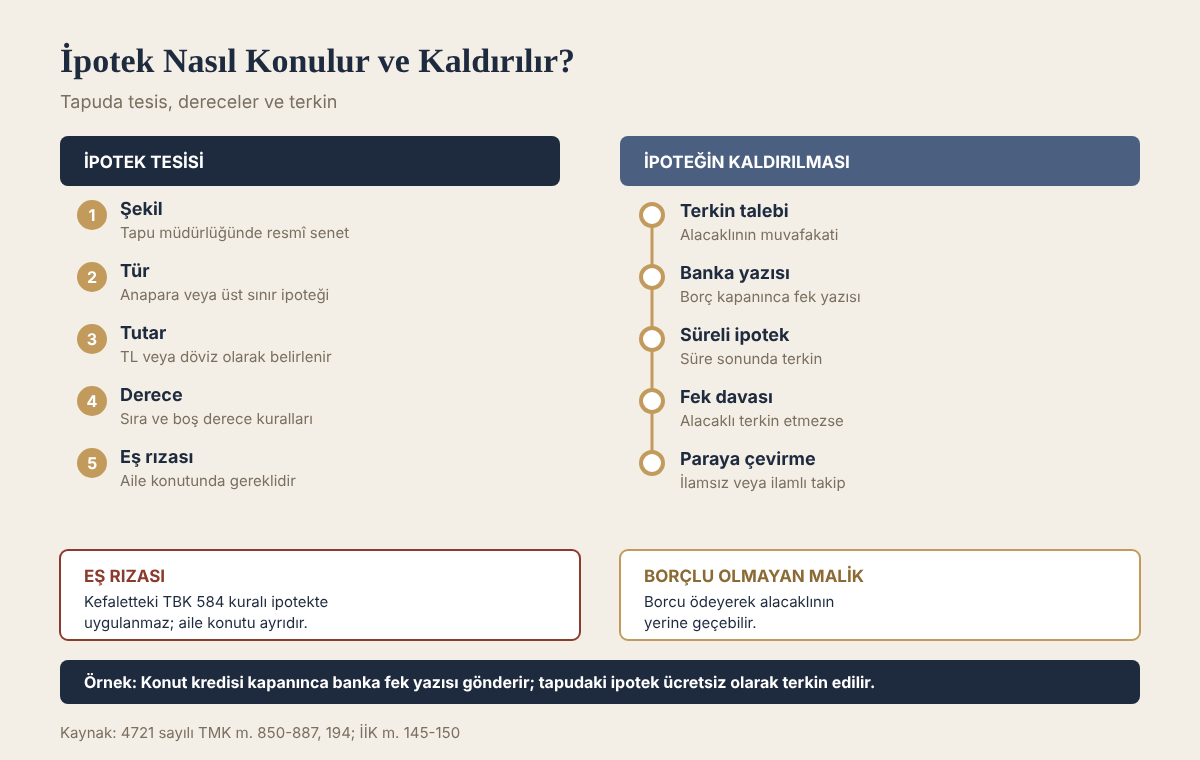
İpotek sözleşmesinin geçerliliği resmi şekilde yapılmasına bağlıdır ve ipotek tapu kütüğüne tescille kurulur (TMK m. 856). Resmi senet tapu müdürlüğünde düzenlenir. İşlem için taşınmaz malikinin (veya vekilinin) ve alacaklının (banka ise banka yetkilisinin) tapu müdürlüğünde hazır bulunması gerekir. Başvuru Web Tapu üzerinden yapılabilir.
İşlem sırasında şu bilgiler resmi senede yazılır:
- Alacaklı ve borçlunun kimlik bilgileri,
- Alacak miktarı veya üst sınır,
- Faiz oranı ve vade,
- Rehin derecesi ve sırası,
- Varsa ipoteğin süresi,
- Tarafların yurt içindeki tebligat adresi.
Tebligat adresi bildirilmesi zorunludur; bildirilmezse tescil talebi reddedilir. Adres değişikliği tapu müdürlüğüne bildirilmezse tebligatlar eski adrese ulaştığı tarihte yapılmış sayılır (2004 sayılı İcra ve İflas Kanunu, İİK m. 148/a). İpotekli taşınmazın maliki, adresini değiştirdiğinde tapuya bildirmezse icra takibinden habersiz kalabilir.
İpotek tesisinde tapu harcı ve döner sermaye bedeli ödenir. Konut kredisi ipotekleri gibi bazı ipotekler için harç istisnası bulunmaktadır; güncel tarifeler 492 sayılı Harçlar Kanunu’na bağlı tarifelerden kontrol edilmelidir.
İpotekte eş rızası aranır mı?
Kefalet sözleşmesinde evli kişinin eşinin yazılı rızası aranır (TBK m. 584). İpotek ise ayni bir teminattır ve kural olarak eş rızasına bağlı değildir. Bu konuda Yargıtay’ın onadığı bir bölge adliye mahkemesi gerekçesi şöyledir:
Yargıtay 7. Hukuk Dairesi, 16.04.2025 tarihli, E. 2024/4069, K. 2025/2034 sayılı kararında aktarılan bölge adliye mahkemesi gerekçesi
davacı taraf TBK’nın 584. maddesine dayanmış ise de söz konusu hükmün şahsi güvence verilmesine ilişkin düzenleme olduğu, TMK’nın 881 ve devamı maddelerinde düzenlenen ipotek akdinin kurulmasında eş rızasının gerektiğine ilişkin herhangi bir düzenleme bulunmadığı belirtilerek, bu nedenlerle davanın reddine karar verilmesi gerekirken davanın kabulüne karar verilmesi usul ve yasaya aykırı bulunduğundan davalı Banka vekilinin istinaf başvurusunun kabulüne
Ancak taşınmaz aile konutu olarak tapuya şerh edilmişse veya fiilen aile konutu olarak kullanılıyorsa, TMK m. 194 uyarınca diğer eşin açık rızası aranır. Bu nedenle bankalar aile konutu üzerine ipotek kurulurken eşin rızasını ayrıca alır.
Rehin dereceleri
Türk hukukunda sabit derece sistemi uygulanır. Rehnin sağladığı güvence, tescilde belirtilen derece ile sınırlıdır; ikinci ve sonraki derecede ipotek kurulabilmesi için önceki derecedeki miktarın tescilde belirtilmesi gerekir (TMK m. 870). Birinci derecedeki ipotek terkin edilse bile ikinci derecedeki alacaklı boşalan dereceye kendiliğinden geçemez; boşalan dereceye yeni bir ipotek kurulabilir (TMK m. 871). Ancak sonraki alacaklıya boşalan dereceye geçme hakkı tanıyan sözleşmeler resmi şekilde yapılır ve tapuya şerh verilirse ayni etki doğurur.
Rehinli taşınmazın satış bedeli alacaklılar arasında sıralarına göre dağıtılır; aynı sıradaki alacaklılar satış bedelini alacakları oranında paylaşır (TMK m. 874).
İpotek neleri güvence altına alır?
TMK m. 875’e göre ipoteğin sağladığı güvence şunları kapsar: ana para, takip giderleri ve gecikme faizi ile iflasın açıldığı veya rehnin paraya çevrilmesinin istendiği tarihe kadar muaccel olmuş üç yıllık faiz ve son vadeden itibaren işleyen faiz. Daha önce belirlenmiş faiz oranı, sonraki alacaklıların zararına artırılamaz. Alacaklının taşınmazın korunması için yaptığı zorunlu masraflar, özellikle ödediği sigorta primleri de tescile gerek olmaksızın ipotek güvencesinden yararlanır (TMK m. 876).
Kanuni ipotek
Bazı alacaklılar, sözleşme olmaksızın kanundan doğan bir ipotek hakkının tescilini isteyebilir (TMK m. 893): satılan taşınmaz üzerinde satış bedeli alacağı için satıcı, paylaşmadan doğan alacakları için mirasçılar ve diğer elbirliği ortakları, taşınmaz üzerinde yapılan yapı işlerinde malzeme ve emek karşılığı alacaklı olan alt yükleniciler ve zanaatkârlar. Satıcıların, mirasçıların ve elbirliği ortaklarının kanuni ipotek haklarının, mülkiyetin naklini izleyen üç ay içinde tapuya tescil edilmesi gerekir (TMK m. 894). Bu süre kaçırılırsa hak düşer. Evini satıp bedelin bir kısmını taksitle alacak olan satıcı için bu üç aylık süre önemli bir güvencedir.
İpotek nasıl kaldırılır (terkin)?
Borç ödendiğinde terkin talebi
Alacak sona erince ipotekli taşınmazın maliki, alacaklıdan ipoteği terkin ettirmesini isteyebilir (TMK m. 883/1). Banka ipoteklerinde kredi kapandıktan sonra malik bankaya başvurur; banka terkin yazısını elektronik ortamda tapu müdürlüğüne gönderir ve ipotek tapudan silinir. Özel kişiler arasındaki ipoteklerde alacaklı tapu müdürlüğüne giderek terkin işlemini imzalar veya noterden verdiği vekaletname ya da muvafakatname ile bu işlemi yaptırır.
Süreli ipoteklerde kendiliğinden terkin
7181 sayılı Kanun ile 2019 yılında TMK m. 883’e eklenen fıkraya göre, ipotek süreli olarak kurulmuşsa ve sürenin bitiminden itibaren otuz gün içinde ipotekli taşınmaz üzerine İİK m. 150/c’de belirtilen paraya çevirme takibi şerhi konulmamışsa, ipotek malikin talebiyle tapu müdürlüğünce terkin edilir. Bu düzenleme, ipoteği resmi senette belirli bir süreyle sınırlanmış maliklere alacaklıya başvurmadan ipoteği kaldırma imkânı verir. Süresiz kurulmuş ipotekler için bu yol uygulanmaz.
İpoteğin kaldırılması (fek) davası
Borç ödendiği hâlde alacaklı terkine yanaşmıyorsa, alacaklı ölmüş ve mirasçıları bilinmiyorsa veya şirket tasfiye edilmişse malik, asliye hukuk mahkemesinde ipoteğin kaldırılması davası açar. Davada borcun ödendiği veya hiç doğmadığı ispat edilir. Ödeme belgeleri, banka dekontları, alacaklının ibra beyanı bu davada temel delillerdir. Borcun hiç doğmadığı bir üst sınır ipoteğinde, örneğin kredi hiç kullanılmamışsa, ipoteğin kaldırılması da aynı dava ile istenir. Davanın taraflarından biri ölmüşse mirasçılara, tüzel kişi sona ermişse tasfiye memuruna veya ilgili sicil kaydına göre hasım gösterilir.
İpotek, üzerinden uzun yıllar geçmiş olması nedeniyle tapudan kendiliğinden silinmez. Bu nedenle onlarca yıl önce kurulmuş ve alacaklısı hayatta olmayan ipoteklerde de terkin için alacaklının mirasçılarının muvafakati ya da mahkeme kararı gerekir. Bu tür davalarda mahkeme, borcun ödendiğini veya alacağın artık istenemeyeceğini gösteren belgeleri ve tapu kayıtlarını birlikte değerlendirir; mirasçıların tamamının davaya katılması sağlanmadan karar verilemez.
Dava, taşınmazın bulunduğu yer asliye hukuk mahkemesinde açılır. Davanın konusu ipoteğin kaldırılması olduğundan harç, ipotek miktarı veya taşınmazın değeri üzerinden hesaplanabilir. İpoteğin kaldırılmasına ilişkin karar kesinleştiğinde tapu müdürlüğüne gönderilir ve ipotek terkin edilir.
Borçtan sorumlu olmayan malikin hakları
Kendi taşınmazını başkasının borcu için ipotek ettiren kişi (örneğin oğlunun kredisi için evini ipotek ettiren baba), borçluya ait koşullarla borcu ödeyerek ipoteğin kaldırılmasını isteyebilir; ödediği tutar için alacaklının yerine geçer ve borçluya rücu eder (TMK m. 884). Değerini aşan bir borç için ipotekli taşınmazı satın alan ve borçtan şahsen sorumlu olmayan kişi ise icra takibine başlanmadan önce satın alma bedelini ödeyerek taşınmazı ipotekten kurtarabilir; bu hak alacaklılara altı ay önce yazılı ihbarla kullanılır (TMK m. 885-886).
İpoteğin paraya çevrilmesi
Borç ödenmezse alacaklı, ipoteğin paraya çevrilmesi yoluyla takip başlatır. İpotek resmi senedi kayıtsız şartsız bir para borcu ikrarını içeriyorsa ve alacak muaccelse icra dairesi borçluya ve taşınmazın üçüncü kişiye ait olması hâlinde ona icra emri gönderir. İcra emrinde borcun otuz gün içinde ödenmesi, aksi hâlde taşınmazın satışının istenebileceği bildirilir (İİK m. 149). Borçlu, icranın geri bırakılması için icra mahkemesine başvurabilir. Üst sınır ipoteğinde ise alacaklı, alacağın varlığını gösteren belgelerle birlikte ilamsız takip yoluna gider ve borçlunun itirazı takibi durdurur.
Alacaklı, icra emrinin tebliğinden itibaren bir yıl içinde taşınmazın satışını istemelidir; aksi hâlde takip düşer (İİK m. 150/e). Satış bedeli alacağı karşılamazsa alacaklıya rehin açığı belgesi verilir ve kalan alacak için borçlunun diğer mallarına başvurulabilir.
Aile konutu üzerindeki ipotek: güncel Yargıtay kararları
İpotek kural olarak eşin rızasına bağlı değildir; ancak taşınmaz aile konutuysa TMK m. 194 uyarınca diğer eşin açık rızası gerekir. Uygulamada en çok tartışılan soru, tapuda aile konutu şerhi bulunmadığında bankanın tapu kaydına güvenerek ipotek almasının korunup korunmayacağıdır. Yargıtay 2. Hukuk Dairesi, şerh bulunmasa bile aile konutu niteliğini bilebilecek durumdaki kredi kuruluşunun iyiniyet savunmasını kabul etmeyen kararları onamaktadır.
Abonelik ve adres kayıtları bankanın özenini ölçer
Yargıtay 2. Hukuk Dairesi, E. 2023/4618, K. 2024/2835, T. 25.04.2024 sayılı kararında onanan ilk derece kararında, eşlerin on yıldır taşınmazda yaşadığı tanık beyanları, elektrik aboneliği ve zorunlu deprem sigortası poliçesiyle belirlenmiştir. Mahkeme, aile konutu şerhi bulunmasa da durumu bilebilecek durumdaki bankanın TMK m. 1023’teki tapuya güven ilkesinden yararlanamayacağını kabul etmiş ve ipoteğin kaldırılmasına karar vermiştir. Bölge adliye mahkemesi ve Yargıtay bu kararı yerinde bulmuştur.
Yargıtay 2. Hukuk Dairesi, E. 2023/676, K. 2023/718, T. 23.02.2023 sayılı kararında da aynı sonuç benimsenmiştir. Olayda eşlerin adres kayıtları ipotekten önce taşınmaz adresinde görünmekte, doğalgaz, elektrik ve su abonelikleri de malik eş adına bulunmaktadır. Bölge adliye mahkemesi, basiretli davranmayan tacir niteliğindeki kooperatifin iyiniyet iddiasının dinlenemeyeceğini belirtmiş, Yargıtay da ipoteğin kaldırılmasına ilişkin kararı onamıştır.
Davacı eşin ispat etmesi gerekenler
Bu davalarda malik olmayan eş, taşınmazın ipotek tarihinde aile konutu olarak kullanıldığını ispat etmelidir. Nüfus kayıtlarındaki yerleşim yeri ve beyan tarihi, abonelik sözleşmeleri, sigorta poliçeleri ve komşu tanıkları bu ispatın temel araçlarıdır. İpotek tarihinde taşınmaz henüz inşaat hâlindeyse ya da aile başka bir yerde oturuyorsa dava başarılı olmaz.
Uygulamada sık yapılan hatalar
- Kredi kuruluşunun ekspertiz raporunda taşınmazda ailenin yaşadığı görüldüğü hâlde eşin rızasının alınmaması.
- Malik olmayan eşin aile konutu şerhini tapuya hiç koydurmaması; şerh, sonraki işlemlerde en güçlü korumadır.
- Davada ipotek tarihindeki kullanımın değil yalnızca dava tarihindeki kullanımın ispatına çalışılması.
- İpotek yoluyla takip başladıktan sonra eşin haklarını geç ileri sürmesi; dava gecikmeden açılmalı ve takibin durdurulması için tedbir istenmelidir.
Sıkça sorulan sorular
İpotekli ev satılabilir mi?
Satılabilir. İpotek taşınmaz üzerinde kalır ve alıcı bu yükle birlikte taşınmazı edinir. Uygulamada satış bedelinin bir kısmı kredinin kapatılması için bankaya ödenir, ipotek terkin edilir ve aynı gün devir yapılır. Yeni malik borcu üstlenirse ve alacaklı bir yıl içinde eski borçluya başvurma hakkını sakladığını yazılı olarak bildirmezse eski borçlu borçtan kurtulur (TMK m. 888/2).
Kredi bittiği hâlde ipotek neden tapuda duruyor?
İpotek kendiliğinden silinmez. Bankanın terkin yazısını tapuya göndermesi gerekir. Banka bunu yapmıyorsa yazılı başvuru yapılmalı, sonuç alınamazsa ipoteğin kaldırılması davası açılmalıdır.
Hisseli taşınmazın bir payı ipotek edilebilir mi?
Paylı mülkiyette her paydaş kendi payını ipotek ettirebilir. Elbirliği mülkiyetinde (paylaşılmamış miras) ise bütün ortakların birlikte işlem yapması gerekir.
Sonuç
İpotek, alacaklı için güçlü bir güvence, malik için ise tapuda kalıcı bir yüktür. Kuruluş aşamasında sürenin ve üst sınırın doğru belirlenmesi, borç bitince terkinin hemen yaptırılması ve tapudaki tebligat adresinin güncel tutulması, ileride doğabilecek takip ve dava risklerini önler.
İlgili yazılar: Kira Sözleşmesinin Tapuya Şerhi (TBK 312), Tescile Zorlama (Cebri Tescil) Davası: TMK 716 ve Uygulama, Tapu Tahsis Belgesi: Hukuki Niteliği, Tapuya Dönüşümü ve Devri, Aile Konutu Şerhi: Nasıl Konulur, Eşin Rızası ve Rızasız Satış veya İpotek
Mevzuat: 4721 sayılı Türk Medeni Kanunu, 2004 sayılı İcra ve İflas Kanunu, 6098 sayılı Türk Borçlar Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.