
 Av. Emrah Karatay
Türkiye pazarına girmek isteyen yabancı şirketler, faaliyetlerini çeşitli yapılarla yürütebilir. Türkiye’de limited veya anonim şirket şeklinde bir yan kuruluş kurmak, ticari faaliyette bulunmayan bir irtibat bürosu açmak ya da doğrudan yabancı şirketin bir şubesini kurmak bu seçeneklerin başında gelir. Şube, yabancı şirketin Türkiye’de ayrı bir tüzel kişilik kurmadan, kendi adına ticari faaliyet yürütmesini sağlar. Bu yapı, kuruluş sürecinin görece basit olması ve ana şirketle tam bir bütünlük içinde çalışılabilmesi nedeniyle tercih edilir. Ancak şubenin tüzel kişiliği olmadığından, Türkiye’deki bütün borç ve yükümlülüklerden doğrudan yabancı ana şirket sorumludur. Bu yazıda şube açma süreci, gerekli belgeler, vergisel sonuçlar ve şube ile yan kuruluş arasındaki farklar ele alınmaktadır.
KISA CEVAP
- Şube, yabancı şirketin Türkiye’deki tüzel kişiliği bulunmayan, ticari faaliyet yürütebilen bir birimidir.
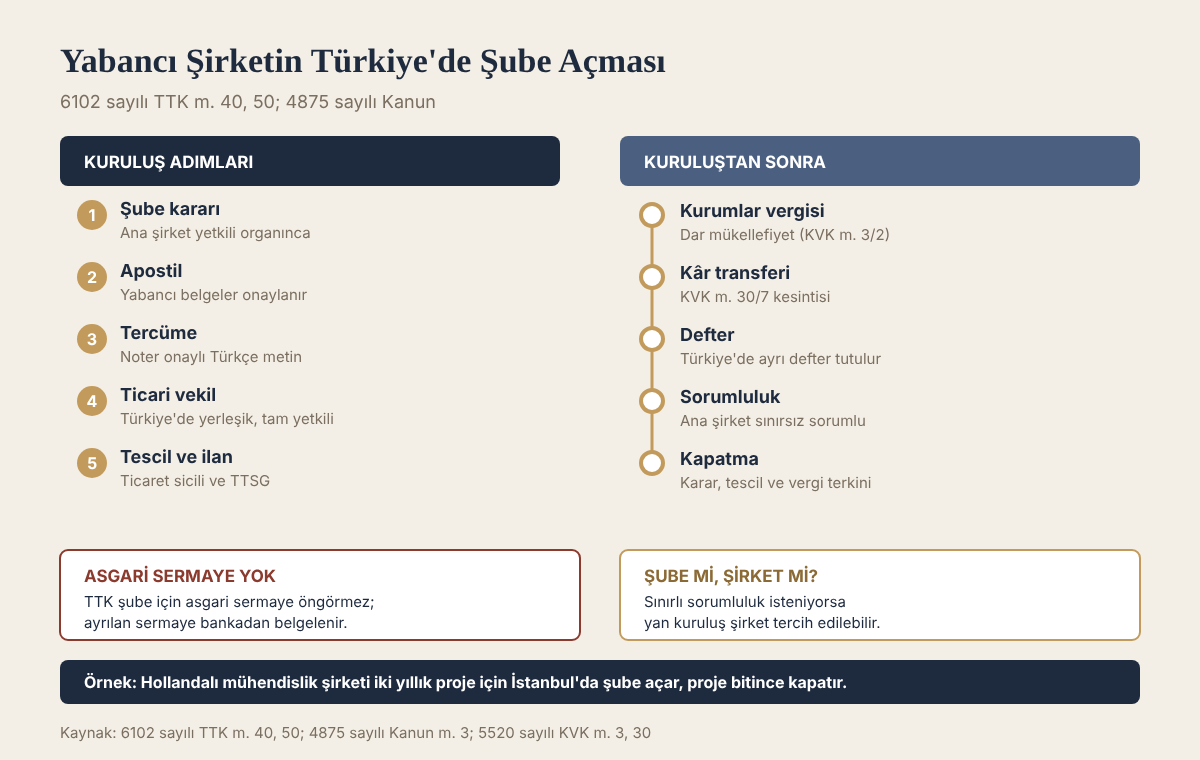
- Şubenin Türkiye’de yerleşik tam yetkili bir ticari vekil tarafından temsil edilmesi zorunludur (TTK m. 40).
- Şube, bulunduğu yerin ticaret siciline tescil ve Türkiye Ticaret Sicili Gazetesi’nde ilan edilir.
- Yabancı belgeler apostilli veya konsolosluk onaylı olmalı ve noter onaylı Türkçe tercümesi sunulmalıdır.
- Şube, Türkiye’de elde ettiği kazanç üzerinden dar mükellef olarak kurumlar vergisi öder.
- Şubenin borçlarından yabancı ana şirket sınırsız sorumludur.
Kanun metni
6102 sayılı TTK m. 40/2 (özet)
Merkezi yabancı ülkede bulunan bir ticari işletmenin Türkiye’deki şubesi de ticaret siciline tescil edilir. Şubeyi temsil etmek üzere yerleşim yeri Türkiye’de bulunan tam yetkili bir ticari vekil atanır.
Şube nedir?
Türk Ticaret Kanunu m. 40/3’e göre şube, merkeze bağlı olmakla birlikte, işlemlerini merkezden bağımsız olarak yapabilen, ayrı bir organizasyonu ve muhasebesi bulunan bir ticari işletme birimidir. Şubenin kendi adına sözleşme yapabilmesi, mal ve hizmet satabilmesi ve personel çalıştırabilmesi mümkündür. Ancak şube, ana şirketten ayrı bir tüzel kişi değildir. Bu nedenle şube adına yapılan işlemler hukuken yabancı ana şirket tarafından yapılmış sayılır.
Şube, irtibat bürosundan farklıdır. İrtibat bürosu ticari faaliyette bulunamaz, yalnızca pazar araştırması, tanıtım ve koordinasyon gibi faaliyetler yürütebilir. Şube ise ana şirketin faaliyet konusu içinde kalan her türlü ticari işlemi yapabilir. İrtibat bürosu hakkında ayrıntılı bilgi Yabancı Şirketin Türkiye’de İrtibat Bürosu Açması yazımızda yer almaktadır.
Şube açmanın şartları
1. Ana şirketin kararı: Yabancı şirketin yetkili organı (yönetim kurulu veya müdürler kurulu), Türkiye’de şube açılmasına karar vermelidir. Kararda şubenin unvanı, adresi, faaliyet konusu, şubeye tahsis edilen sermaye ve şube temsilcisinin kimliği ve yetkileri belirtilir.
2. Tam yetkili ticari vekil: TTK m. 40/2 uyarınca şubeyi temsil etmek üzere yerleşim yeri Türkiye’de bulunan, tam yetkili bir ticari vekil atanmalıdır. Bu kişi Türk vatandaşı veya Türkiye’de ikamet izni bulunan bir yabancı olabilir. Yabancı temsilcinin şubede çalışacak olması hâlinde çalışma izni de alınmalıdır.
3. Ticaret unvanı: TTK m. 50’ye göre merkezi yabancı ülkede bulunan bir işletmenin şubesinin unvanında, ana şirketin unvanı ile birlikte merkezin bulunduğu yer, şubenin bulunduğu yer ve şube olduğu belirtilir. Örneğin “ABC GmbH Almanya Merkezli İstanbul Şubesi” gibi bir unvan kullanılabilir.
4. Faaliyet konusu: Şubenin faaliyet konusu, ana şirketin faaliyet konusunu aşamaz. Ana şirketin yapamayacağı bir işi şube de yapamaz.
Gerekli belgeler
Uygulamada ticaret sicili müdürlükleri şube tescili için şu belgeleri ister:
- Ana şirketin şube açma kararı,
- Ana şirketin kendi ülkesindeki ticaret sicilinden alınmış faaliyet belgesi veya sicil kaydı,
- Ana şirketin ana sözleşmesi (esas sözleşmesi),
- Şube temsilcisinin atandığına ve yetkilerine ilişkin vekâletname,
- Şube temsilcisinin imza beyannamesi,
- Temsilci yabancı ise pasaport ve ikamet izni,
- Kuruluş dilekçesi ve MERSİS üzerinden hazırlanan başvuru.
Yabancı ülkede düzenlenen belgelerin, o ülke Lahey Apostil Sözleşmesi’ne tarafsa apostil şerhi taşıması, değilse Türk konsolosluğu tarafından onaylanması gerekir. Belgelerin Türkçe tercümeleri yeminli tercüman tarafından yapılmalı ve noter tarafından onaylanmalıdır. Belgelerin eski tarihli olması tescil başvurusunun reddine yol açabileceğinden, faaliyet belgesinin güncel olması önemlidir.
Tescil süreci
Şube açma başvurusu, şubenin bulunacağı yerdeki ticaret sicili müdürlüğüne MERSİS sistemi üzerinden yapılır. Ticaret sicili müdürlüğü belgeleri inceler ve eksiksiz bulursa şubeyi tescil eder. Tescil, Türkiye Ticaret Sicili Gazetesi’nde ilan edilir. Şube, tescil ile birlikte ticari faaliyete başlayabilir. Tescilin ardından vergi dairesine kayıt yapılır, ticaret odasına üyelik tamamlanır ve gerekiyorsa SGK işyeri tescili gerçekleştirilir.
Doğrudan yabancı yatırım mevzuatı kapsamında yabancı yatırımcılar ve şubeler, faaliyetlerine ilişkin bilgileri Sanayi ve Teknoloji Bakanlığı’nın elektronik sistemi üzerinden bildirmekle yükümlüdür. 4875 sayılı Doğrudan Yabancı Yatırımlar Kanunu, yabancı yatırımcılara yerli yatırımcılarla eşit muamele ilkesini güvence altına alır ve kuruluş için ön izin şartı aramaz.
Şubenin sermayesi
Türk Ticaret Kanunu, yabancı şirket şubeleri için asgari sermaye öngörmez. Ancak uygulamada şube açma kararında şubeye ayrılan sermaye belirtilir ve bu sermayenin Türkiye’ye transferi bir banka aracılığıyla belgelenir. Şubeye ayrılan sermaye, şubenin ilk faaliyetlerini finanse etmek ve vergi dairesi nezdinde güvenilirlik sağlamak bakımından önemlidir. Şube, ihtiyaç duydukça ana şirketten ek kaynak transferi alabilir.
Vergisel sonuçlar
Şube, Türkiye’de işyeri bulunan yabancı şirket niteliğinde olduğundan, ana şirket Türkiye’de elde edilen kazançlar bakımından dar mükellef olarak kurumlar vergisine tabidir (5520 sayılı Kurumlar Vergisi Kanunu m. 3/2). Şube, Türkiye’deki faaliyetleri için ayrı defter tutar, kurumlar vergisi beyannamesi verir ve KDV, muhtasar ve diğer vergisel yükümlülükleri yerine getirir.
Şubenin vergi sonrası kârının yurt dışındaki ana merkeze aktarılması, KVK m. 30/7 uyarınca kâr transferi sayılarak vergi kesintisine tabidir. Türkiye ile ana şirketin bulunduğu ülke arasında çifte vergilendirmeyi önleme anlaşması varsa, kesinti oranı anlaşma hükümlerine göre sınırlanabilir. Ana şirket ile şube arasındaki işlemler, transfer fiyatlandırması kuralları açısından da incelemeye tabidir.
Defter tutma ve personel
Şube, Türkiye’deki faaliyetleri için Türk Ticaret Kanunu ve Vergi Usul Kanunu hükümlerine göre ayrı ticari defterler tutar. Defterler Türkçe tutulur, yevmiye defteri ve envanter defteri için açılış onayı alınır, elektronik defter yükümlülüğü varsa e-defter sistemine geçilir. Ana şirketin yabancı para cinsinden muhasebe sistemiyle şubenin Türk lirası esaslı defterleri arasındaki farklar, yıl sonu konsolidasyonunda dikkate alınmalıdır.
Şubede çalıştırılan personel Türk iş ve sosyal güvenlik mevzuatına tabidir. Türk çalışanlar için SGK bildirimleri yapılır; yabancı çalışanlar için çalışma izni alınması zorunludur. İş sözleşmelerinde işveren olarak yabancı ana şirket gösterilir, çünkü şubenin kendi tüzel kişiliği yoktur. Şubenin kapatılması hâlinde çalışanların kıdem ve ihbar tazminatı alacaklarından da ana şirket sorumlu olur.
Ana şirketin sorumluluğu
Şubenin ayrı bir tüzel kişiliği bulunmadığından, şube adına doğan bütün borçlardan yabancı ana şirket sınırsız olarak sorumludur. Şube alacaklıları, alacaklarını şubenin Türkiye’deki malvarlığından tahsil edebileceği gibi ana şirketin yurt dışındaki malvarlığına da yönelebilir. Ancak yurt dışındaki varlıklara başvurmak için Türk mahkemesi kararının o ülkede tanınması ve tenfizi gerekebilir.
Şube ile ilgili davalarda, HMK m. 14/2 uyarınca şubenin bulunduğu yer mahkemesi de yetkilidir. Bu sayede Türk alacaklılar, yabancı şirkete karşı şubenin işlemlerinden doğan davaları Türkiye’de açabilir. Şubeye yapılan tebligat da ana şirkete yapılmış sayılır.
Şube mi, yan kuruluş mu?
Yabancı şirketlerin Türkiye’de limited veya anonim şirket kurması, şube açmaya göre farklı sonuçlar doğurur:
| Ölçüt | Şube | Yan kuruluş (Ltd./AŞ) |
|---|---|---|
| Tüzel kişilik | Yok | Var |
| Ana şirketin sorumluluğu | Sınırsız | Sermaye payı ile sınırlı |
| Asgari sermaye | Kanunda yok | AŞ’de 250.000 TL, Ltd.’de 50.000 TL |
| Vergisel statü | Dar mükellef | Tam mükellef |
| Taşınmaz edinme | Kural olarak sınırlı | Mümkün |
| Kârın aktarımı | Kâr transferi kesintisi | Kâr payı dağıtımı ve kesintisi |
Yan kuruluş, ana şirketin Türkiye’deki risklerini sınırlamak isteyen yatırımcılar için daha uygun bir yapıdır. Ayrıca yabancı ülkede kurulmuş şirketlerin Türkiye’de taşınmaz edinmesi özel kanunlarla sınırlandırıldığından, taşınmaz yatırımı yapacak yabancı yatırımcıların Türkiye’de bir şirket kurması gerekir. Şube ise kuruluşunun görece hızlı olması ve ana şirketle muhasebe bütünlüğü sağlaması nedeniyle proje bazlı işlerde ve kısa süreli faaliyetlerde tercih edilebilir. Türkiye’de şirket kuruluşu “Anonim Şirket Kuruluşu” ve Limited Şirket Kuruluşu yazılarımızda anlatılmıştır.
Şubenin kapatılması
Ana şirket, şubeyi kapatmaya karar verdiğinde kapanış kararı ticaret siciline tescil ve ilan ettirilir. Şubenin Türkiye’deki borçları ödenmeli, çalışanların işçilik alacakları karşılanmalı ve vergi dairesindeki mükellefiyet kapatılmalıdır. Şube kapanırken tasfiye süreci, anonim şirketlerin tasfiyesindeki kadar ayrıntılı bir usule tabi değildir. Ancak vergi dairesi kapanış öncesinde inceleme yapabilir ve şubenin ödenmemiş vergi borçları ana şirketten istenir.
Örnek olay
Merkezi Hollanda’da bulunan bir mühendislik şirketi, Türkiye’de bir enerji santrali projesinde alt yüklenici olarak çalışmak üzere sözleşme imzalamıştır. Proje iki yıl sürecektir. Şirket, Türkiye’de ayrı bir şirket kurmak yerine İstanbul’da şube açmaya karar vermiştir. Yönetim kurulu kararı, Hollanda ticaret sicilinden alınan faaliyet belgesi ve ana sözleşme apostil şerhiyle onaylatılmış, Türkçeye tercüme ettirilerek noter onayı alınmıştır.
Şubeyi temsil etmek üzere İstanbul’da ikamet eden Türk vatandaşı bir mühendis tam yetkili ticari vekil olarak atanmıştır. İstanbul Ticaret Sicili Müdürlüğü şubeyi tescil etmiş ve ilan yapılmıştır. Şube, proje süresince Türkiye’de kurumlar vergisi beyannamesi vermiş, kârını Hollanda’ya aktarırken Türkiye ile Hollanda arasındaki çifte vergilendirmeyi önleme anlaşmasından yararlanmıştır. Proje tamamlandıktan sonra şube kapatılmıştır.
Yargıtay kararlarında şubenin hukuki durumu
Şubenin tüzel kişiliğinin bulunmaması, kuruluş aşamasında basit bir teknik bilgi gibi görünse de davalarda doğrudan sonuç doğurur. Davanın kime karşı açılacağı, hangi mahkemenin yetkili olacağı ve yabancı mahkeme kararlarının kime karşı tenfiz edileceği bu ilkeye göre belirlenir. Yargıtay kararları, şube ile ilgili uyuşmazlıklarda sık yapılan usul hatalarını açıkça ortaya koymaktadır.
Şubenin taraf ve dava ehliyeti yoktur
Şube, kendi adına dava açamaz ve kendisine dava açılamaz; taraf, şubenin bağlı olduğu şirkettir. Yargıtay 6. Hukuk Dairesi, E. 2023/520, K. 2024/1315, T. 07.05.2024 sayılı kararda aktarılan bölge adliye mahkemesi gerekçesi bu ilkeyi şöyle açıklamaktadır:
Yargıtay 6. Hukuk Dairesi, E. 2023/520, K. 2024/1315, T. 07.05.2024
kendi başına işlem yapabilirse de bu işlemden doğan hak ve borçların merkeze ait olduğu, şubelerin tüzel kişiliklerinin ve bu nedenle taraf ve dava ehliyetinin de bulunmadığı
Bu nedenle şube ile sözleşme yapan Türk tarafın dava dilekçesinde davalı olarak “X GmbH İstanbul Şubesi” yerine yabancı ana şirketi göstermesi, adres olarak ise şubenin Türkiye’deki adresini yazması gerekir. Davalının yanlış gösterilmesi, davanın esasına girilmeden usulden reddi riskini doğurur.
Şubenin bulunduğu yer mahkemesinin yetkisi sınırlıdır
HMK m. 14/2, yalnızca şubenin işlemlerinden doğan davalarda şubenin bulunduğu yer mahkemesini yetkili kılar. Sözleşme doğrudan yabancı merkez tarafından yapılmışsa bu yetki kuralı uygulanmaz. Yargıtay 11. Hukuk Dairesi, E. 2023/1548, K. 2024/4484, T. 29.05.2024 sayılı kararda aktarılan bölge adliye mahkemesi kararı bu ayrımı göstermektedir:
Yargıtay 11. Hukuk Dairesi, E. 2023/1548, K. 2024/4484, T. 29.05.2024
dava dışı sigortalı ile davalı arasında kurulan sözleşmenin İstanbul Şubesi tarafından değil, bizzat şirketin merkezi tarafından yapılmış olduğu, davalı gösterilen İstanbul Şubesine husumet yöneltilmesinin mümkün olmadığı
Bu karar, şube ile çalışan Türk şirketlerinin sözleşmeyi kiminle imzaladığını dikkatle belgelemesi gerektiğini göstermektedir. Teklif, sipariş ve faturaların şube adına düzenlenmesi, ileride Türkiye’de dava açılabilmesi bakımından önemli bir delil oluşturur. Sözleşmelerde yabancı mahkemeyi yetkili kılan şartlar bulunuyorsa bunların geçerliliği ayrıca değerlendirilmelidir.
Şubeye karşı verilen yabancı kararın tenfizi
Yurt dışındaki bir mahkemenin, Türk şirketinin yabancı ülkedeki şubesi aleyhine verdiği karar, Türkiye’de ana şirkete karşı tenfiz edilebilir. Yargıtay bu konuda şu sonuca ulaşmıştır:
Yargıtay 6. Hukuk Dairesi, E. 2023/4317, K. 2024/2292, T. 25.06.2024
tenfizi istenen kararın şubenin merkezi temsil etme yetkisine istinaden verildiği, şubenin tüzel kişiliği bulunmadığı açıkça anlaşıldığından karar etki ve sonuçlarını şube üzerinde değil hak ve borçlara ehil olan davalı şirket üzerinde doğuracağından davalı şirketin açılan tenfiz davasında pasif husumet ehliyeti bulunmaktadır.
Aynı ilke, Türkiye’deki şube aleyhine verilen Türk mahkemesi kararlarının yabancı ana şirketin ülkesinde tenfizi istendiğinde de yol gösterici niteliktedir. Şube aleyhine alınan karar, hukuken ana şirket aleyhine alınmış bir karardır.
Şubede çalışan işçilerin davaları
Şubede çalışan işçilerin işçilik alacağı davalarında da davalı yabancı ana şirkettir. Yargıtay 9. Hukuk Dairesi, E. 2025/3665, K. 2025/6992, T. 25.09.2025 sayılı karara konu dosyada, dava dilekçesinin İtalyan şirketinin Türkiye’deki şubesine tebliğ edildiği ve şirketin husumet itirazını şubenin ilgili ülkedeki faaliyetlerle bağlantısının bulunmadığı savunmasına dayandırdığı görülmektedir. Bu tür dosyalarda işçinin hangi işveren adına ve hangi işyerinde çalıştığının belgelerle ortaya konulması belirleyici olur.
Şube kurmadan önce değerlendirilecek hukuki riskler
- Şubenin bütün borçlarından ana şirket sınırsız sorumlu olduğundan, Türkiye’deki faaliyetin büyüklüğü ve riski yan kuruluş seçeneğiyle karşılaştırılmalıdır.
- Şube temsilcisinin yetkileri, ticaret siciline tescil edilen kararda açıkça belirtilmelidir. Yetki sınırlamaları sicile tescil edilmedikçe iyi niyetli üçüncü kişilere karşı ileri sürülemeyebilir.
- Şube adına yapılacak sözleşmelerde tarafın “yabancı şirket (İstanbul Şubesi aracılığıyla)” şeklinde gösterilmesi, ileride husumet tartışmalarını önler.
- Şube kapatılırken Türkiye’deki alacaklılara yönelik borçlar ödenmeden sicilden terkin talep edilmesi, ana şirket aleyhine Türkiye’de icra takibi ve dava riskini ortadan kaldırmaz.
- Türkiye ile ana şirketin ülkesi arasında çifte vergilendirmeyi önleme anlaşması bulunup bulunmadığı ve kâr transferinde uygulanacak kesinti oranı önceden kontrol edilmelidir.
Sıkça sorulan sorular
Şube açmak için Türkiye’de ortak bulunması gerekir mi?
Hayır. Şube, yabancı şirketin kendi birimidir ve Türk ortak bulundurma zorunluluğu yoktur.
Şube müdürü yabancı olabilir mi?
Evet. Ancak Türkiye’de yerleşim yeri bulunması gerektiğinden ikamet izni, şubede çalışacaksa çalışma izni alınmalıdır.
Şube kamu ihalelerine katılabilir mi?
Yabancı şirketlerin ihalelere katılma şartları ilgili ihale mevzuatına ve şartnameye göre belirlenir. Bazı ihalelerde Türkiye’de kurulu şirket şartı aranabilir.
Şubenin borcu için ana şirkete Türkiye’de dava açılabilir mi?
Evet. Şubenin işlemlerinden doğan davalar, şubenin bulunduğu yer mahkemesinde açılabilir.
Sonraki adım
Türkiye’de şube açmayı planlayan yabancı şirketin, öncelikle şube ile yan kuruluş arasında risk, vergi ve faaliyet süresi bakımından karşılaştırma yapması gerekir. Şube tercih edilirse belgelerin apostil ve tercüme işlemleri önceden tamamlanmalı, Türkiye’de yerleşik bir temsilci belirlenmeli ve vergi planlaması yapılmalıdır.
İlgili yazılar: Anonim Şirket Kuruluşu, Şahıs Şirketinden Limited Şirkete Geçiş: Yollar, Vergi ve Sorumluluk
Mevzuat: 6102 sayılı Türk Ticaret Kanunu m. 40, 50; 4875 sayılı Doğrudan Yabancı Yatırımlar Kanunu m. 3; 5520 sayılı Kurumlar Vergisi Kanunu m. 3, 30; 6100 sayılı Hukuk Muhakemeleri Kanunu m. 14..
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.