
 Av. Emrah Karatay
Anonim şirket, sermayesi belirli ve paylara bölünmüş, borçlarından yalnızca malvarlığıyla sorumlu olan bir sermaye şirketidir. Pay sahipleri, taahhüt ettikleri sermaye payını ödemekle yükümlüdür; şirket borçları için kişisel olarak sorumlu değildir. Bu yapı, büyüyen işletmelerin yatırımcı bulması, payların kolay devredilmesi ve kurumsal bir yönetim kurulması için anonim şirketi limited şirkete göre daha esnek kılar. 6102 sayılı Türk Ticaret Kanunu (TTK) m. 329 ve devamı, kuruluşu sıkı kurallara bağlar: esas sözleşmenin içeriği, sermayenin asgari tutarı, ödeme zamanı ve tescil. Bu kurallara uyulmadan yapılan işlemler kurucuların kişisel sorumluluğunu doğurabilir.
KISA CEVAP
- Anonim şirket bir veya daha fazla kurucuyla kurulabilir (TTK m. 338/1).
- 1.1.2024’ten itibaren asgari esas sermaye 250.000 TL, kayıtlı sermaye sistemindeki halka açık olmayan şirketlerde başlangıç sermayesi 500.000 TL’dir (Cumhurbaşkanı Kararı, RG 25.11.2023).
- Esas sözleşme yazılı yapılır; kurucuların imzaları noterce onaylanır veya ticaret sicili müdürü ya da yardımcısı huzurunda atılır (TTK m. 339/1).
- Nakden taahhüt edilen payların en az yüzde yirmi beşi tescilden önce, kalanı tescilden itibaren yirmi dört ay içinde ödenir (TTK m. 344/1).
- Ayni sermayeye, asliye ticaret mahkemesince atanan bilirkişi değer biçer (TTK m. 343).
- Şirket ticaret siciline tescille tüzel kişilik kazanır; tescilden önce şirket adına işlem yapanlar şahsen ve müteselsilen sorumludur (TTK m. 355).
- Eski asgari sermayeyle kurulmuş şirketlerin sermayesini yükseltme süresi 31.12.2027’ye uzatılmıştır (RG 17.10.2026, 33403).
Kanun metni
6102 sayılı Türk Ticaret Kanunu m. 335/1 ve m. 355/1-2
Şirket, kurucuların, kanuna uygun olarak düzenlenmiş bulunan, sermayenin tamamını ödemeyi, şartsız taahhüt ettikleri, imzalarının noterce onaylandığı veya ticaret sicili müdürü yahut yardımcısı huzurunda imzaladığı esas sözleşmede, anonim şirket kurma iradelerini açıklamalarıyla kurulur. … (1) Şirket ticaret siciline tescil ile tüzel kişilik kazanır. (2) Tescilden önce şirket adına işlem yapanlar ve taahhütlere girişenler, bu işlem ve taahhütlerden şahsen ve müteselsilen sorumludurlar. Ancak, işlem ve taahhütlerin, ileride kurulacak şirket adına yapıldığı açıkça bildirilmiş ve şirketin ticaret siciline tescilinden sonra üç aylık süre içinde bu taahhütler şirket tarafından kabul olunmuşsa, yalnız şirket sorumlu olur.
Kurucular ve tek kişilik anonim şirket
Anonim şirketin kurulması için pay sahibi olan bir veya daha fazla kurucu yeterlidir (TTK m. 338/1). Kurucu gerçek kişi olabileceği gibi başka bir şirket, vakıf veya dernek gibi bir tüzel kişi de olabilir. Yabancı gerçek ve tüzel kişiler de Türk vatandaşlarıyla aynı şartlarla anonim şirket kurabilir.
Şirket tek kurucuyla kurulmuşsa ya da sonradan pay sahibi sayısı bire düşerse bu durum tescil ve ilan edilir. Pay sahibi sayısı bire düşerse durum yedi gün içinde yönetim kuruluna yazılı olarak bildirilir; yönetim kurulu da bildirimden itibaren yedi gün içinde şirketin tek pay sahipli olduğunu ve tek pay sahibinin adını, yerleşim yerini ve vatandaşlığını tescil ve ilan ettirir. Bildirimde bulunmayan pay sahibi ve tescil ile ilanı yaptırmayan yönetim kurulu, doğacak zarardan sorumludur (TTK m. 338/2).
Tek kişilik anonim şirkette yönetim kurulu da tek üyeden oluşabilir. Tek pay sahibi aynı zamanda tek yönetim kurulu üyesi olarak hem genel kurul hem yönetim kurulu yetkilerini kullanır. Bu durumda genel kurul kararları yazılı olarak alınmalı ve karar defterine işlenmelidir.
Asgari sermaye
TTK m. 332/1’deki asgari sermaye tutarları Cumhurbaşkanına artırma yetkisi verir. 25.11.2023 tarihli Resmî Gazete’de yayımlanan Cumhurbaşkanı Kararıyla 1.1.2024’ten itibaren şu tutarlar uygulanır:
- Esas sermaye sistemindeki anonim şirketlerde asgari esas sermaye: 250.000 TL.
- Kayıtlı sermaye sistemini kabul eden halka açık olmayan anonim şirketlerde başlangıç sermayesi: 500.000 TL.
Bu tutarların altında sermayeyle kurulmuş şirketler için 7511 sayılı Kanun’la TTK’ya geçici m. 15 eklenmiş ve sermayenin yeni tutarlara yükseltilmesi için süre verilmiştir. Süre önce 31.12.2026 olarak belirlenmişti; Ticaret Bakanlığının 17.10.2026 tarihli ve 33403 sayılı Resmî Gazete’de yayımlanan tebliğiyle 31.12.2027’ye uzatıldı. Bu süre içinde sermayesini artırmayan şirketler kanun gereği sona ermiş sayılır. Eski tarihli bir anonim şirketin ortakları, şirketin ticaret sicilindeki sermaye tutarını kontrol etmelidir.
Kayıtlı sermaye sistemi, yönetim kuruluna esas sözleşmede belirlenen tavana kadar genel kurul kararı aranmadan sermaye artırma yetkisi verir. Halka açık olmayan şirketlerde bu yetki en fazla beş yıl için verilir. Hızlı sermaye artırımı ihtiyacı öngören şirketler bu sistemi tercih edebilir.
Esas sözleşme
Esas sözleşme şirketin anayasasıdır ve yazılı yapılır. Kurucuların imzaları noterce onaylanır ya da esas sözleşme ticaret sicili müdürü veya yardımcısı huzurunda imzalanır (TTK m. 339/1). Uygulamada sözleşme Merkezi Sicil Kayıt Sistemi (MERSİS) üzerinden hazırlanır ve kurucular ticaret sicili müdürlüğünde imza atar.
Esas sözleşmede en az şu hususlar yer alır (TTK m. 339/2):
- Şirketin ticaret unvanı ve merkezinin bulunacağı yer,
- Esaslı noktaları belirtilmiş ve tanımlanmış bir şekilde işletme konusu,
- Sermaye, her payın itibarî değeri, ödeme şekli ve şartları,
- Pay senetlerinin nama veya hamiline yazılı olacağı, imtiyazlar ve devir sınırlamaları,
- Ayni sermaye, devralınacak ayınlar ve kurucu yararları,
- Yönetim kurulu üyelerinin sayısı ve şirketi temsile yetkili olanlar,
- Genel kurulun toplantıya çağrılma şekli ve oy hakları,
- Şirket ilanlarının nasıl yapılacağı.
Esas sözleşme, Kanunun anonim şirketlere ilişkin hükümlerinden ancak Kanunun açıkça izin verdiği hâllerde sapabilir (TTK m. 340). Bu kurala “emredicilik ilkesi” denir. Örneğin esas sözleşmeye pay sahibinin bilgi alma hakkını kaldıran bir hüküm konulamaz; konulursa geçersiz olur.
İşletme konusunun özenle yazılması gerekir. Şirket, işletme konusu dışında kalan işlemlerle de bağlanabilir; ancak konunun belirsiz yazılması ileride vergi, teşvik ve izin süreçlerinde sorun çıkarabilir. Bankacılık, sigortacılık, finansal kiralama, döviz büfesi gibi bazı konularda kuruluş Ticaret Bakanlığının iznine bağlıdır (TTK m. 333).
Sermayenin ödenmesi
Kurucular sermayenin tamamını ödemeyi şartsız olarak taahhüt eder (TTK m. 335/1). Ödeme ise iki aşamalıdır. Nakden taahhüt edilen payların itibarî değerlerinin en az yüzde yirmi beşi tescilden önce, kalanı tescili izleyen yirmi dört ay içinde ödenir. Paylar primli çıkarılmışsa çıkarma priminin tamamı tescilden önce ödenir (TTK m. 344/1). Tescilden önce ödenen tutar, kurulmakta olan şirket adına bir bankada açılan özel hesaba yatırılır ve şirket tüzel kişilik kazandıktan sonra şirkete kullandırılır.
Örneğin 250.000 TL sermayeli bir şirkette kuruluş aşamasında en az 62.500 TL bankaya yatırılır; kalan 187.500 TL iki yıl içinde ödenir. Taahhüdünü ödemeyen pay sahibine karşı şirket temerrüt faizi isteyebilir ve TTK’daki ıskat yoluna başvurabilir.
Kuruluş aşamasında ayrıca Rekabet Kurumu payı olarak sermayenin on binde dördü oranında bir tutar Rekabet Kurumu hesabına yatırılır (4054 sayılı Kanun m. 39). Ticaret sicili harcı, noter masrafı ve ticaret odası kayıt ücreti de kuruluş giderleri arasındadır.
Ayni sermaye
Sermaye yalnızca nakit olarak konulmak zorunda değildir. Taşınmaz, araç, makine, fikrî mülkiyet hakkı, devredilebilir alacak, hatta bütün bir ticari işletme ayni sermaye olarak konulabilir. Hizmet edimleri, kişisel emek, ticari itibar ve vadesi gelmemiş alacaklar ise sermaye olarak konulamaz (TTK m. 342).
Ayni sermayeye, şirket merkezinin bulunacağı yerdeki asliye ticaret mahkemesince atanan bilirkişiler değer biçer. Bilirkişi raporunda uygulanan değerleme yönteminin somut olay için en adil ve uygun seçim olduğu, her varlık karşılığında verilecek pay miktarı ve Türk lirası karşılığı gerekçeleriyle açıklanır. Kurucular ve menfaat sahipleri rapora itiraz edebilir; mahkemenin onayladığı bilirkişi kararı kesindir (TTK m. 343). Taşınmaz ayni sermaye olarak konulduğunda, tapu siciline şirket adına şerh verilir ve devir tescilden sonra tamamlanır.
Tescil ve tüzel kişilik
Şirket, ticaret siciline tescil ile tüzel kişilik kazanır (TTK m. 355/1). Tescil, şirket merkezinin bulunduğu yerdeki ticaret sicili müdürlüğünde yapılır ve Türkiye Ticaret Sicili Gazetesi’nde ilan edilir. Tescille birlikte şirkete vergi numarası verilir; işyeri yoklaması vergi dairesince yapılır.
Kuruluş sürecinde kira sözleşmesi imzalamak, makine siparişi vermek veya personelle görüşmek gerekebilir. Tescilden önce şirket adına işlem yapanlar, bu işlemlerden şahsen ve müteselsilen sorumludur. Ancak işlemin ileride kurulacak şirket adına yapıldığı açıkça bildirilmiş ve şirket tescilden sonra üç ay içinde bu taahhüdü kabul etmişse yalnız şirket sorumlu olur (TTK m. 355/2). Şirketçe kabul edilmeyen kuruluş giderleri kurucular tarafından karşılanır ve kurucuların pay sahiplerine rücu hakkı yoktur (TTK m. 355/3).
Kuruluştan sonraki yükümlülükler
Tescil, yükümlülüklerin başlangıcıdır. Şirket yevmiye defteri, defteri kebir, envanter defteri, pay defteri, yönetim kurulu karar defteri ile genel kurul toplantı ve müzakere defterini tutmak zorundadır. Defterlerin açılış onayı, şirket kuruluşunda ticaret sicili müdürlüğünce yapılır. Şirket ayrıca bir internet sitesi açmak ve kanunda sayılan içerikleri bu sitede yayımlamakla yükümlüdür (TTK m. 1524).
Esas sermayesi kanundaki asgari esas sermayenin beş katı veya daha fazla olan anonim şirketler, 1136 sayılı Avukatlık Kanunu m. 35 uyarınca sözleşmeli avukat bulundurmak zorundadır. Bugünkü 250.000 TL tutarı esas alındığında bu eşik 1.250.000 TL’ye karşılık gelir. Yükümlülüğe uyulmazsa idari para cezası uygulanır.
Kuruluş aşamasına ilişkin Yargıtay kararları
Kuruluş sürecinde en çok uyuşmazlık çıkan konu, şirket tescil edilmeden önce yapılan işlemlerdir. Kurucular çoğu zaman kira, tasarım, yazılım veya danışmanlık sözleşmelerini şirketin kurulmasını beklemeden imzalar; şirket bu işlemleri benimsemezse borç kurucunun üzerinde kalır.
Tüzel kişilik tescille doğar
Yargıtay, TTK’nın anonim şirkette kuruluş ile tüzel kişilik kazanma anını birbirinden ayırdığını, tüzel kişiliğin ancak tescille doğduğunu ve tescilden önceki işlemlerin üç ay içinde şirketçe kabul edilmemesi hâlinde işlemi yapanların şahsen sorumlu kalacağını açıklamıştır.
Yargıtay 3. Hukuk Dairesi, E. 2017/9033, K. 2019/6107, T. 03.07.2019
anonim şirketin tüzel kişilik kazanması şirketin ticaret siciline tescil edilmesi koşuluna bağlanmış
Kabul edilmeyen işlemden kurucu şahsen sorumludur
Kurulacak şirketin internet sitesini tasarlayan bir kişinin alacağına ilişkin uzun soluklu bir davada Yargıtay önce TTK m. 355/2 yönünden araştırma yapılmasını, ardından şirket adına düzenlenen makbuz ve ödemelerin işlemin şirketçe zımnen kabulü anlamına gelip gelmediğinin değerlendirilmesini istemiştir. Son aşamada mahkeme, işlemin tescilden sonra üç ay içinde şirket tarafından kabul edilmediğini ve ödemelerin de kurucu tarafından yapıldığını tespit ederek alacaktan yalnız kurucuyu sorumlu tutmuş; Yargıtay bu yöndeki kararı kurucu yönünden onamıştır.
Yargıtay 11. Hukuk Dairesi, E. 2022/6865, K. 2024/784, T. 06.02.2024
6102 sayılı Kanun 355/2 inci maddesi yönünden araştırma yapılması gereğine işaret edilerek bozulmuştur.
Bu dosyanın öğrettiği şey şudur: Tescilden önce yapılan sözleşmede “kurulacak şirket adına” ibaresinin bulunması tek başına yetmez; şirket tescilden sonra üç ay içinde işlemi yetkili organ kararıyla açıkça kabul etmelidir. Kabul kararı yönetim kurulu karar defterine yazılmalı ve karşı tarafa bildirilmelidir. Aksi hâlde kurucunun kişisel sorumluluğu devam eder.
Kuruluşta sık yapılan hatalar
- Eski asgari sermaye tutarlarıyla hazırlanmış esas sözleşme taslağı kullanmak. Kuruluşta 250.000 TL’nin altında esas sermaye tescil edilmez.
- Tescilden önce imzalanan sözleşmeleri tescilden sonraki üç ay içinde yönetim kurulu kararıyla kabul etmemek.
- Üzerinde ipotek, haciz veya ihtiyati tedbir bulunan bir taşınmazı ayni sermaye olarak koymaya çalışmak. TTK m. 342/1, ayni sermayenin bu tür kısıtlamalardan ari olmasını arar; kısıtlama kaldırılmadan değerleme ve tescil yapılamaz.
- Ayni sermaye için mahkemeden bilirkişi atanmasını istemeden, özel bir değerleme raporuyla esas sözleşmeyi hazırlamak. Değeri asliye ticaret mahkemesinin atadığı bilirkişi biçer ve mahkemenin onayladığı rapor kesindir.
- Kuruluşta bankaya yatırılan yüzde yirmi beşlik tutarı tescilden sonra ortağa geri ödemek. Bu işlem sermayenin korunması ilkesine aykırıdır ve pay sahibinin şirkete borçlanma yasağıyla (TTK m. 358) çatışabilir.
- Esas sözleşmede temsil yetkisini, pay devri sınırlamalarını ve genel kurul çağrı usulünü düzenlemeden standart metinle yetinmek. Sonradan esas sözleşme değişikliği, nitelikli çoğunluk ve ek masraf gerektirir.
- Sermayesi 1.250.000 TL’ye ulaşan şirketin sözleşmeli avukat bulundurma yükümlülüğünü atlamak.
Uygulamadan örnek olaylar
Örnek 1: Bir yazılım girişimcisi tek başına anonim şirket kurmak ister. 250.000 TL sermaye taahhüt eder, 62.500 TL’yi kuruluş öncesinde bankaya yatırır. Esas sözleşmeyi ticaret sicili müdürlüğünde imzalar. Şirket tek pay sahipli olarak tescil ve ilan edilir; girişimci aynı zamanda tek yönetim kurulu üyesi olur.
Örnek 2: İki ortak, kurulacak şirket için tescilden önce bir depo kiralar ve kira sözleşmesini kendi adlarıyla, “kurulacak şirket adına” ibaresi olmadan imzalar. Şirket kurulduktan sonra kira borcu ödenmezse, kiraya veren ortaklara şahsen başvurabilir. Sözleşmeye bu ibare yazılmış ve şirket tescilden sonra üç ay içinde sözleşmeyi kabul etmiş olsaydı, yalnız şirket sorumlu olacaktı.
Örnek 3: Bir sanayici, sahibi olduğu fabrika binasını ayni sermaye olarak koymak ister. Asliye ticaret mahkemesinden bilirkişi atanması istenir; bilirkişi taşınmazın değerini ve karşılığında verilecek pay miktarını raporla belirler. Rapor mahkemece onaylandıktan sonra esas sözleşmeye işlenir ve tapuda şirket adına devir yapılır.
Süreç
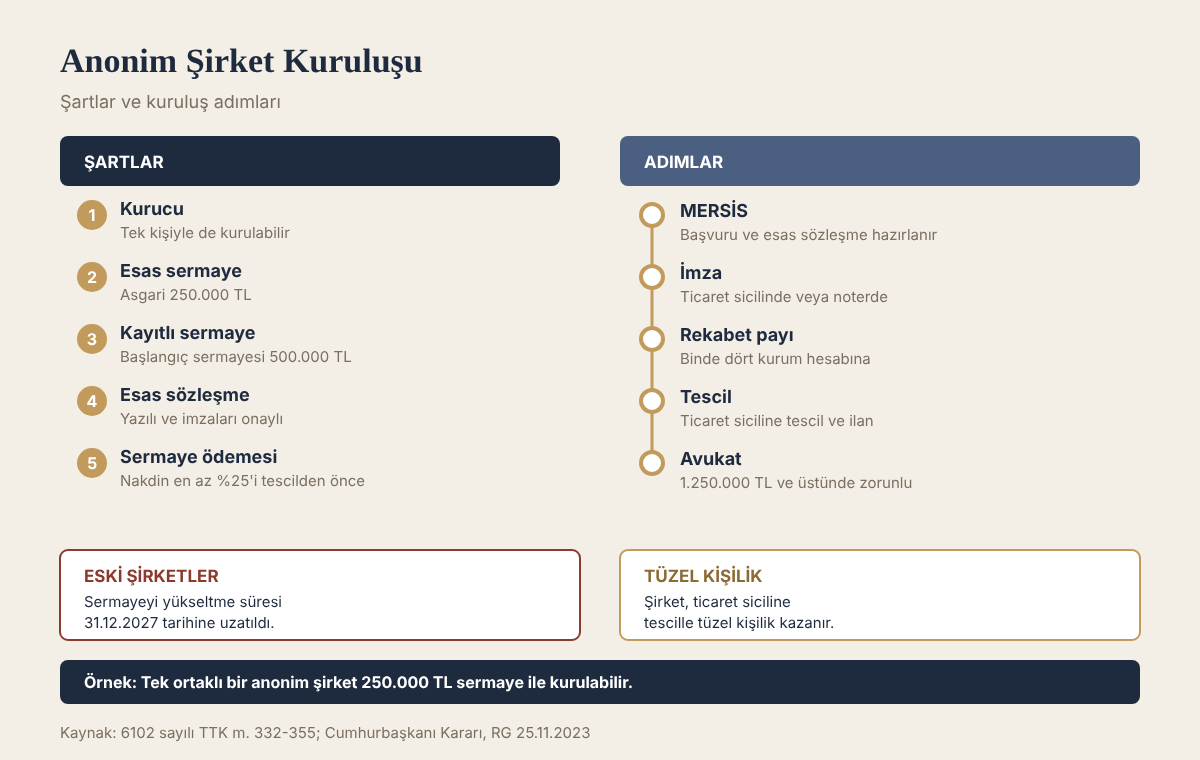
- Ticaret unvanı, merkez, işletme konusu ve sermaye yapısı belirlenir; gerekiyorsa Bakanlık izni alınır.
- Esas sözleşme MERSİS üzerinden hazırlanır.
- Nakdî sermayenin en az yüzde yirmi beşi bankaya yatırılır; Rekabet Kurumu payı ödenir; ayni sermaye için bilirkişi raporu alınır.
- Kurucular esas sözleşmeyi ticaret sicili müdürlüğünde veya noterde imzalar.
- Şirket tescil ve ilan edilir; defterler onaylanır, vergi kaydı ve internet sitesi yükümlülüğü yerine getirilir.
Sıkça sorulan sorular
Anonim şirket kaç kişiyle kurulur?
Bir kişiyle kurulabilir (TTK m. 338/1). Üst sınır yoktur.
Sermayenin tamamı kuruluşta yatırılmak zorunda mı?
Hayır. Nakdî sermayenin en az yüzde yirmi beşi tescilden önce yatırılır, kalanı tescilden itibaren yirmi dört ay içinde ödenir (TTK m. 344).
Anonim şirket mi, limited şirket mi kurulmalı?
Pay devrinin kolay olması, yatırımcı alımı ve halka arz hedefi varsa anonim şirket, küçük ve kapalı bir ortak yapısı için ise limited şirket daha uygundur. Limited şirkette pay devri noter onayı ve genel kurul kararı gerektirir. Ayrıntılar sitemizdeki Limited Şirket Kuruluşu yazısındadır.
Eski 50.000 TL sermayeli anonim şirket ne yapmalı?
Sermayesini 31.12.2027’ye kadar 250.000 TL’ye yükseltmelidir. Aksi hâlde şirket sona ermiş sayılır.
Sonuç
Anonim şirket kuruluşunda en sık yapılan hatalar, eski sermaye tutarlarıyla işlem yapılması, tescilden önce şirket adına imzalanan sözleşmelerde “kurulacak şirket adına” ibaresinin unutulması ve ayni sermayenin bilirkişi raporu alınmadan esas sözleşmeye yazılmasıdır. Esas sözleşme hazırlanırken temsil yetkisi, pay devri sınırlamaları ve genel kurul çağrı usulleri ileride çıkabilecek ortaklık uyuşmazlıkları düşünülerek düzenlenmelidir.
İlgili yazılar: Anonim Şirketlerde Avukat Bulundurma Zorunluluğu, Anonim Şirketlerde Pay Devri: Usul, Kısıtlamalar ve Vergisel Sonuçlar, Anonim Şirketlerde Yönetim Kurulu: Yapı, Toplantı, Karar ve Görevler
Mevzuat: 6102 sayılı Türk Ticaret Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.