
 Av. Emrah Karatay
Anonim şirket, pay sahiplerinin kişiliğinden çok sermayeye dayanan bir şirket türüdür. Bu nedenle anonim şirket paylarının devri kural olarak serbesttir ve limited şirkete göre çok daha basit bir usule tabidir. Limited şirkette pay devri için yazılı ve noter onaylı sözleşme ile genel kurul onayı aranırken, anonim şirkette pay devrinin şekli payın türüne ve pay senedi çıkarılıp çıkarılmadığına göre değişir. Ancak esas sözleşmede nama yazılı payların devri şirket onayına bağlanabilir ve bu durumda devir serbestisi sınırlanır. Limited şirket payının devri Limited Şirket Hisse Devri (TTK 595) yazımızda ayrıca anlatıldığından, bu yazıda yalnızca anonim şirket paylarının devrine ilişkin kurallar ele alınmaktadır.
KISA CEVAP
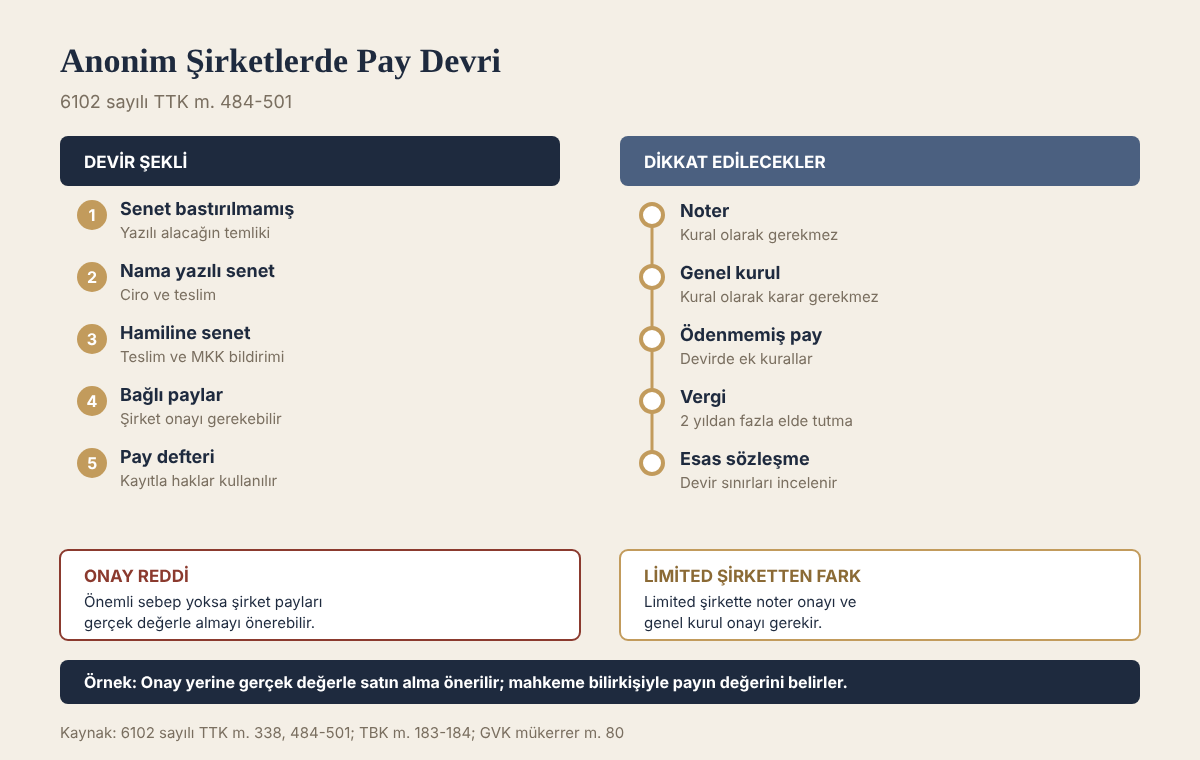
- Pay senedi bastırılmamış paylar, yazılı bir alacağın temliki sözleşmesiyle devredilir.
- Nama yazılı pay senetleri ciro ve senedin teslimiyle, hamiline yazılı pay senetleri teslimle devredilir.
- Hamiline yazılı pay senetlerinin devri Merkezi Kayıt Kuruluşu’na bildirilmedikçe hüküm ifade etmez.
- Esas sözleşmeyle nama yazılı payların devri şirketin onayına bağlanabilir (bağlı paylar).
- Devralan, şirkete karşı pay sahipliği haklarını pay defterine kaydedildikten sonra kullanabilir.
- Anonim şirket pay devri için noter onayı ve genel kurul kararı kural olarak gerekmez.
Kanun metni
6102 sayılı TTK m. 490/1
Kanunda veya esas sözleşmede aksine hüküm bulunmadıkça, nama yazılı paylar herhangi bir sınırlamaya tabi olmaksızın devredilebilirler.
Pay ve pay senedi kavramı
Pay, anonim şirketin esas sermayesinin bir parçasını ve pay sahibinin şirketteki üyelik haklarını ifade eder. Pay senedi ise bu hakları temsil eden kıymetli evraktır. Anonim şirketlerde pay senedi çıkarılması zorunlu değildir. Uygulamada kapalı anonim şirketlerin önemli bir kısmında pay senedi bastırılmamakta, pay sahipliği yalnızca pay defterine yapılan kayıtla takip edilmektedir. Pay senedi çıkarılmamışsa, pay devri kıymetli evrak hukukuna göre değil, alacağın temliki hükümlerine göre yapılır.
Paylar nama yazılı veya hamiline yazılı olabilir. Nama yazılı payda pay sahibinin adı senette ve pay defterinde yer alır. Hamiline yazılı payda ise senedi elinde bulunduran kişi pay sahibi sayılır. Bedeli tamamen ödenmemiş paylar için hamiline yazılı pay senedi çıkarılamaz.
Pay senedi bastırılmamış payların devri
Pay senedi veya ilmühaber çıkarılmamış payların devri, Türk Borçlar Kanunu’nun alacağın temlikine ilişkin hükümlerine göre yapılır. Temlik sözleşmesinin geçerliliği için yazılı şekil yeterlidir (TBK m. 184). Noter onayı şart değildir; ancak ispat kolaylığı ve tarih kesinliği bakımından noter onayı tercih edilebilir.
Devrin şirkete karşı ileri sürülebilmesi için şirkete bildirilmesi ve devralanın pay defterine kaydedilmesi gerekir. Yönetim kurulu, devri ve devralanın kimliğini belgeleyen sözleşmeyi inceleyerek pay defterine kayıt yapar. Bu kayıt yapılmadan devralan, genel kurula katılma ve oy kullanma gibi pay sahipliği haklarını şirkete karşı kullanamaz.
Nama yazılı pay senetlerinin devri
Nama yazılı pay senedi çıkarılmışsa, devir için şu işlemlerin yapılması gerekir (TTK m. 490):
- Ciro: Devreden pay sahibi, senedin arkasına devralanın adını yazarak imzalar.
- Zilyetliğin devri: Senet devralana teslim edilir.
- Pay defterine kayıt: Devralan, şirkete başvurarak pay defterine kaydedilmesini ister (TTK m. 499).
Ciro ve teslim, devrin taraflar arasında hüküm doğurması için yeterlidir. Pay defterine kayıt ise devralanın şirkete karşı pay sahibi sıfatını kazanması için gereklidir. Şirket, yalnızca pay defterinde kayıtlı olan kişiyi pay sahibi olarak tanır.
Hamiline yazılı pay senetlerinin devri
Hamiline yazılı pay senetleri, zilyetliğin devriyle devredilir (TTK m. 489). Ancak 2020 yılında 7262 sayılı Kanun ile yapılan değişiklikle hamiline yazılı pay senetleri için kayıt sistemi getirilmiştir. Buna göre hamiline yazılı pay senetleri ve bunların sahipleri Merkezi Kayıt Kuruluşu’na (MKK) bildirilmek zorundadır. Hamiline yazılı pay senedinin devri, devralan tarafından MKK’ya bildirilmedikçe hüküm ifade etmez. Bildirim yapmadan senedi elinde bulunduran kişi, pay sahipliğinden doğan haklarını kullanamaz.
Bu düzenlemenin amacı, kara para aklama ve terörün finansmanıyla mücadele kapsamında hamiline yazılı payların sahiplerinin izlenebilmesini sağlamaktır. Bildirim yükümlülüğüne uyulmaması idari para cezası gerektirir.
Bedeli tamamen ödenmemiş payların devri
Sermaye taahhüdü tamamen yerine getirilmemiş nama yazılı payların devri, şirketin onayına bağlıdır (TTK m. 491). Şirket, devralanın ödeme gücünün şüpheli olması ve şirketin istediği teminatın verilmemesi hâlinde onayı reddedebilir. Bu kural, şirketin sermaye alacağını güvence altına almak için öngörülmüştür. Devralan, ödenmemiş sermaye borcunu devraldığı payla birlikte üstlenir.
Bağlı nama yazılı paylar
Esas sözleşme, nama yazılı payların devrinin şirketin onayına bağlı olduğunu öngörebilir (TTK m. 492). Bu tür paylara “bağlı nama yazılı paylar” denir. Kapalı anonim şirketlerde, ortakların şirkete yabancı kişilerin girmesini engellemek için bu yola sıkça başvurulur. Ancak şirketin onayı reddetme yetkisi sınırlıdır. TTK m. 493’e göre şirket onayı ancak şu hâllerde reddedebilir:
- Önemli sebep: Esas sözleşmede açıkça belirtilen ve şirketin işletme konusu veya ekonomik bağımsızlığı bakımından devralanın pay sahipleri arasına girmesini engelleyen önemli bir sebebin varlığı.
- Gerçek değer önerisi: Şirket, payları devredenden, başvurma anındaki gerçek değeriyle kendi veya diğer pay sahipleri ya da üçüncü kişiler hesabına almayı önerirse, herhangi bir sebep göstermeden onayı reddedebilir.
- Beyan şartı: Devralan, payları kendi adına ve hesabına aldığını açıkça beyan etmezse onay reddedilebilir.
Şirket, onay başvurusunu üç ay içinde reddetmezse onay verilmiş sayılır. Payların miras, eşler arasındaki mal rejimi veya cebri icra yoluyla kazanılması hâlinde şirket, onayı ancak payları gerçek değeriyle almayı önermesi şartıyla reddedebilir. Gerçek değer konusunda uyuşmazlık çıkarsa, şirket merkezinin bulunduğu yerdeki asliye ticaret mahkemesi gerçek değeri belirler.
Tek pay sahipli şirkete dönüşüm
Pay devri sonucunda şirketin tek pay sahibi kalması veya tek pay sahipli şirkete yeni pay sahiplerinin katılması hâlinde, bu durum yönetim kurulu tarafından ticaret siciline tescil ve ilan ettirilir (TTK m. 338/2). Pay devirlerinin kural olarak ticaret siciline tescili gerekmez; ancak tek pay sahipliği bu kuralın istisnasıdır.
Limited şirket pay devrinden farkları
Anonim ve limited şirkette pay devri arasındaki temel farklar şunlardır:
| Ölçüt | Anonim şirket | Limited şirket |
|---|---|---|
| Devir serbestisi | Kural olarak serbest | Genel kurul onayı gerekir |
| Şekil | Yazılı temlik veya ciro ve teslim | Yazılı ve noter onaylı sözleşme |
| Ticaret siciline tescil | Kural olarak gerekmez | Gerekir |
| Pay defterine kayıt | Gerekir | Gerekir |
| Kamu borcu sorumluluğu | Pay sahibinin kural olarak kişisel sorumluluğu yok | Ortak, payı oranında sorumlu olabilir |
Limited şirket ortaklarının şirketin kamu borçlarından sermaye payları oranında sorumlu olması, pay devrinde önemli bir risk unsurudur. Anonim şirkette ise pay sahibinin şirketin kamu borçlarından kişisel sorumluluğu bulunmamakta, yalnızca kanuni temsilciler sorumlu tutulabilmektedir. Bu konu Şirket Müdürü ve Ortağının Vergi Borcundan Sorumluluğu (VUK 10, 6183 m. 35) yazımızda anlatılmıştır.
Vergisel sonuçlar
Pay devrinden doğan kazancın vergilendirilmesi, devredenin gerçek veya tüzel kişi olmasına ve payların elde tutulma süresine göre değişir. Gelir Vergisi Kanunu mükerrer m. 80 uyarınca gerçek kişilerin tam mükellef anonim şirketlere ait payları iki yıldan fazla elde tuttuktan sonra devretmesinden doğan kazanç, değer artış kazancı olarak vergilendirilmez. İki yıl dolmadan yapılan devirlerde ise kazanç beyan edilmelidir. Kurumların iştirak hisselerini devretmesinde ise Kurumlar Vergisi Kanunu’ndaki istisna şartları ayrıca değerlendirilir. Pay devir bedelinin gerçeği yansıtması ve banka aracılığıyla ödenmesi, olası vergi incelemelerinde önem taşır.
Pay devrinden önce yapılması gerekenler
Pay satın alacak kişi, şirketin hukuki ve mali durumunu incelemelidir. Şirketin vergi, SGK ve işçilik borçları, devam eden davaları, teminat ve kefaletleri ile ticaret sicili kayıtları kontrol edilmelidir. Pay devir sözleşmesinde devredenin beyan ve taahhütleri, ortaya çıkabilecek gizli borçlar için tazmin yükümlülüğü ve bedelin ödeme takvimi açıkça düzenlenmelidir. Ortaklar arasında bir pay sahipleri sözleşmesi varsa, önalım hakkı, birlikte satış hakkı veya satışa zorlama hakkı gibi hükümler de dikkate alınmalıdır.
Güncel yargı kararları
Yargıtay ve bölge adliye mahkemeleri, pay senedi bastırılmamış (“çıplak”) payların devrinde şekil ve şirkete karşı ileri sürülebilirlik konusunda yerleşik bir çizgi izlemektedir. Aşağıdaki kararlar, yazıda anlatılan kuralların uygulamadaki karşılığını göstermektedir.
Bedeli ödenmemiş paylarda şirket onayı
Yargıtay, bedeli tamamen ödenmemiş nama yazılı çıplak payların devrinin TTK m. 491 gereğince şirket onayına bağlı olduğunu, şirketin devralanın ödeme gücünün yetersizliğini gerekçe göstererek onaydan kaçınabileceğini belirtmiştir. Bu nedenle sermaye borcu kapanmamış bir payın alınmasından önce şirketin onay vereceği güvence altına alınmalıdır.
Yargıtay 11. Hukuk Dairesi, E. 2019/5063, K. 2020/4999, T. 12.11.2020
TTK’nın 491. maddesi uyarınca, devrin ancak şirketin onayı ile mümkün olabileceği,davalı şirketin davacının ödeme yetersizliğini gerekçe göstermek suretiyle devrin onayından kaçınabileceği
Çıplak payın devri ve pay defteri kaydı
İstanbul Bölge Adliye Mahkemesi, bedeli tamamen ödenmiş çıplak payların alacağın temliki hükümlerine göre yazılı şekilde devredilebileceğini; devir bedelinin alıcı tarafından ödenmemesinin devri geçersiz kılmayıp yalnızca sözleşmeye aykırılık oluşturduğunu kabul etmiştir. Aynı kararda, şirkete karşı pay sahipliğinin devrin pay defterine kaydıyla kazanıldığı vurgulanmıştır. Satıcı bakımından bunun pratik sonucu şudur: bedel tahsil edilmeden pay devredilirse pay geri alınamaz, yalnızca bedel alacağı için dava veya takip yoluna gidilebilir. Bu risk, bedelin devirle eş zamanlı ödenmesi ya da teminata bağlanmasıyla azaltılabilir.
İstanbul Bölge Adliye Mahkemesi 13. Hukuk Dairesi, E. 2021/891, K. 2023/1563, T. 19.10.2023
Dava konusu payların bedelinin ödenmemiş olması sözleşmeye aykırılık teşkil eder; ancak payın devrini geçersiz kılmaz.
Konya Bölge Adliye Mahkemesi de hisse senedine bağlanmamış payın devri için TTK’da özel bir şekil öngörülmediğini, devrin alacağın temliki hükümlerine tabi olduğunu ve şirkete karşı ileri sürülebilmesi için pay defterine işlenmesi gerektiğini belirtmiştir.
Konya Bölge Adliye Mahkemesi 6. Hukuk Dairesi, E. 2023/139, K. 2024/1286, T. 08.07.2024
bu payın şirkete karşı gibi sürülmesi için şirket pay defterine işlenmiş olması gerekir.
Uygulamada sık yapılan hatalar
- Anonim şirket pay devrinin limited şirketteki gibi noterde yapılması gerektiğini düşünmek. Noter onayı geçerlilik şartı değildir; yalnızca tarih ve imza ispatını kolaylaştırır.
- Devir sözleşmesini imzalayıp şirkete bildirmemek. Pay defterine kayıt yapılmadıkça devralan genel kurula katılamaz, oy kullanamaz ve kâr payını şirketten isteyemez; şirket defterde kayıtlı eski pay sahibini muhatap almaya devam eder.
- Esas sözleşmeyi incelemeden pay almak. Bağlı nama yazılı paylarda onay alınmadan yapılan devir, onay verilinceye kadar pay sahipliği haklarını devralana geçirmez. Devir kısıtlaması getiren esas sözleşme değişikliğinin, TTK m. 421/3 uyarınca sermayenin en az yüzde yetmiş beşini temsil eden pay sahiplerinin olumlu oyunu gerektirdiği de dikkate alınmalıdır.
- Hamiline yazılı paylarda MKK bildirimini ihmal etmek. Bildirim yapılmadıkça devralan pay sahipliği haklarını kullanamaz ve ayrıca idari para cezası riski doğar.
- Bedeli ödenmemiş payı şirket onayı aranmadan devralmak. Ödenmemiş sermaye borcu payla birlikte devralana geçer; şirket, onay vermeden önce teminat isteyebilir.
- Bedeli sözleşmede düşük göstermek. Vergi incelemesinde emsal bedel esas alınabilir; ayrıca taraflar arasında çıkacak uyuşmazlıkta gerçek bedelin ispatı zorlaşır.
Örnek olay
Bir inşaat malzemesi anonim şirketinin üç pay sahibi bulunmaktadır ve pay senedi bastırılmamıştır. Esas sözleşmede payların devrinin yönetim kurulunun onayına bağlı olduğu öngörülmüştür. Pay sahiplerinden biri, yüzde otuzluk payını şirket dışından bir yatırımcıya satmak istemiştir. Taraflar yazılı bir pay devir sözleşmesi imzalamış ve şirkete onay için başvurmuştur.
Yönetim kurulu, esas sözleşmede önemli bir sebep belirtilmediği için onayı doğrudan reddedememiş, bunun yerine payları gerçek değeriyle diğer iki pay sahibi hesabına satın almayı önermiştir. Devreden pay sahibi, önerilen değerin düşük olduğunu ileri sürerek asliye ticaret mahkemesine başvurmuş ve gerçek değerin belirlenmesini istemiştir. Mahkeme, bilirkişi raporuyla payların gerçek değerini tespit etmiş ve paylar diğer pay sahiplerine bu değer üzerinden devredilmiştir. Devir pay defterine kaydedilmiştir.
Sıkça sorulan sorular
Anonim şirket hisse devri için notere gitmek gerekir mi?
Hayır. Pay senedi bastırılmamışsa yazılı temlik, basılmışsa ciro ve teslim yeterlidir. Noter onayı yalnızca ispat kolaylığı sağlar.
Pay devri ticaret sicilinde ilan edilir mi?
Kural olarak hayır. Yalnızca şirketin tek pay sahipli hâle gelmesi veya tek pay sahipli şirkete yeni pay sahibi katılması tescil ve ilan edilir.
Pay defterine kayıt yapılmazsa devir geçersiz olur mu?
Devir taraflar arasında geçerlidir; ancak devralan, kayıt yapılmadıkça pay sahipliği haklarını şirkete karşı kullanamaz.
Şirket pay devrini sebepsiz reddedebilir mi?
Bağlı paylarda şirket ancak esas sözleşmedeki önemli bir sebebe dayanarak veya payları gerçek değeriyle almayı önererek reddedebilir.
Pay devri sözleşmesinde bedel düşük gösterilirse ne olur?
Gerçek bedelin altında gösterilen devir bedeli, vergi incelemesinde emsal bedel esas alınarak düzeltilebilir ve vergi ziyaı cezasına yol açabilir. Ayrıca taraflar arasında ileride çıkabilecek uyuşmazlıklarda gerçek bedelin ispatı güçleşir. Bu nedenle bedelin gerçek değere uygun olarak yazılması ve ödemenin banka kanalıyla yapılması önerilir.
Pay devri ticaret siciline tescil edilir mi?
Anonim şirketlerde pay devri kural olarak ticaret siciline tescil edilmez ve Türkiye Ticaret Sicili Gazetesi’nde ilan edilmez. Ancak devir sonucunda şirket tek pay sahipli hâle gelirse, bu durumun yedi gün içinde yönetim kuruluna bildirilmesi ve sicile tescil edilmesi gerekir.
Sonraki adım
Anonim şirket payı satın alınmadan önce esas sözleşmedeki devir kısıtlamaları, pay senedi bulunup bulunmadığı ve şirketin mali durumu incelenmelidir. Devir sözleşmesi yazılı olarak yapılmalı, ardından şirkete bildirim yapılarak pay defterine kayıt sağlanmalıdır. Hamiline yazılı paylarda MKK bildirimi ihmal edilmemelidir. Pay sahiplerinin bilgi alma hakları için Pay Sahibinin Bilgi Alma ve İnceleme Hakkı (TTK 437, 614) yazımıza bakılabilir.
Mevzuat: 6102 sayılı Türk Ticaret Kanunu m. 338, 484-501; 6098 sayılı Türk Borçlar Kanunu m. 183-184; 193 sayılı Gelir Vergisi Kanunu mükerrer m. 80..
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.