
 Av. Emrah Karatay
Limited şirkette ortaklık, esas sermaye payı üzerinden kurulur. Uygulamada “hisse devri” denen işlem, kanundaki adıyla esas sermaye payının devridir. Anonim şirkette pay senedinin ciro ve teslimiyle yapılabilen devirden farklı olarak, limited şirkette devir sıkı bir şekle bağlıdır. 6102 sayılı Türk Ticaret Kanunu (TTK) m. 595, devir sözleşmesinin yazılı yapılmasını, tarafların imzalarının noterce onanmasını ve şirket sözleşmesinde aksi yoksa ortaklar genel kurulunun devri onaylamasını arar. Bu şartlardan biri eksikse devir, taraflar bedeli ödemiş olsa bile geçerli olmaz. Ortaklar arasındaki birçok uyuşmazlık, adi yazılı bir “hisse devir protokolü” imzalanıp noter aşamasının atlanmasından çıkar.
KISA CEVAP
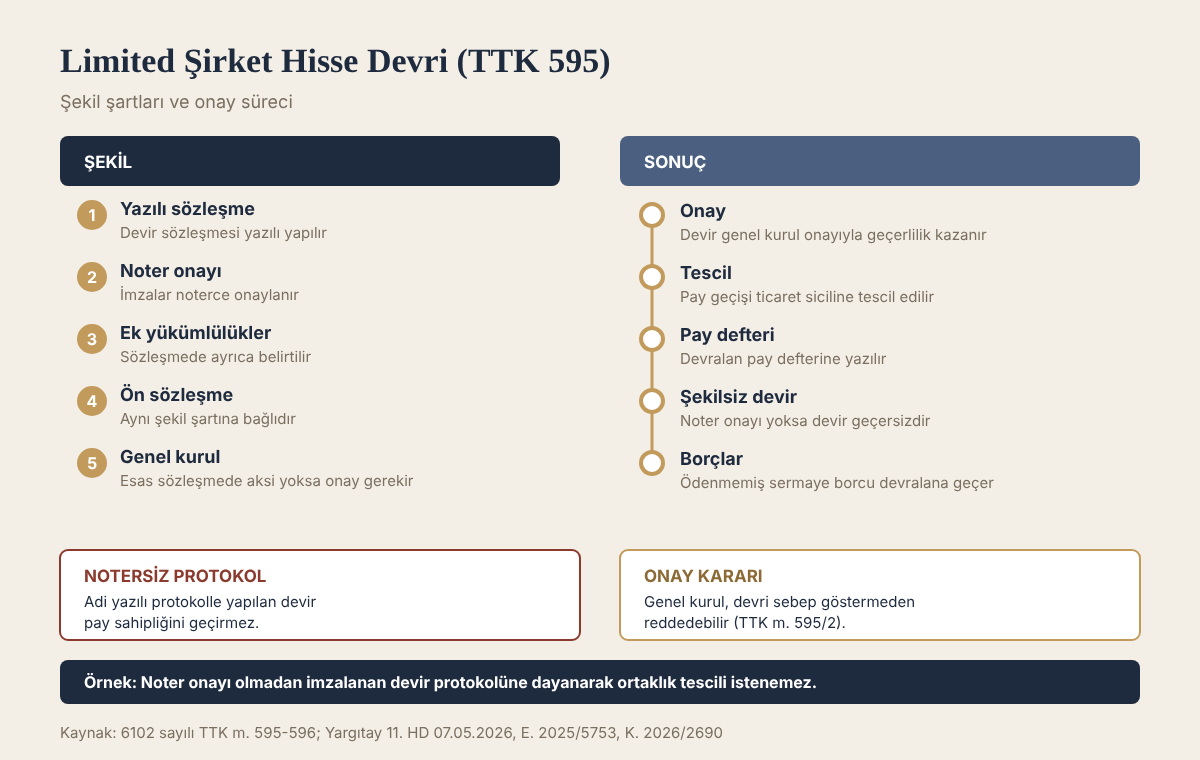
- Esas sermaye payının devri ve devir borcunu doğuran sözleşme yazılı yapılır, tarafların imzaları noterce onanır (TTK m. 595/1).
- Şirket sözleşmesinde aksi öngörülmemişse devir, ortaklar genel kurulunun onayıyla geçerli olur (TTK m. 595/2).
- Genel kurul, sözleşmede başka düzenleme yoksa sebep göstermeden onayı reddedebilir (TTK m. 595/3).
- Miras, eşler arası mal rejimi ve icra yoluyla geçişte genel kurul onayı gerekmez; şirket üç ay içinde payı gerçek değeriyle devralmayı önererek reddedebilir (TTK m. 596).
- Müdürler devri ticaret siciline tescil ettirir; otuz gün içinde başvurulmazsa ayrılan ortak kendisi başvurabilir (TTK m. 598).
- Yargıtay, noter onayı taşımayan adi yazılı devir sözleşmesini ve onu onaylayan genel kurul kararını geçerli bir devir saymamaktadır.
Kanun metni
6102 sayılı Türk Ticaret Kanunu m. 595/1-4
(1) Esas sermaye payının devri ve devir borcunu doğuran işlemler yazılı şekilde yapılır ve tarafların imzaları noterce onanır. Ayrıca devir sözleşmesinde, ek ödeme ve yan edim yükümlülükleri; rekabet yasağı ağırlaştırılmış veya tüm ortakları kapsayacak biçimde genişletilmiş ise, bu husus, önerilmeye muhatap olma, önalım, geri alım ve alım hakları ile sözleşme cezasına ilişkin koşullara da belirtilir. (2) Şirket sözleşmesinde aksi öngörülmemişse, esas sermaye payının devri için, ortaklar genel kurulunun onayı şarttır. Devir bu onayla geçerli olur. (3) Şirket sözleşmesinde başka türlü düzenlenmemişse, ortaklar genel kurulu sebep göstermeksizin onayı reddedebilir. (4) Şirket sözleşmesiyle sermaye payının devri yasaklanabilir.
Esas sermaye payı ve devrin anlamı
Limited şirketin esas sermayesi, ortakların taahhüt ettiği esas sermaye paylarının toplamından oluşur (TTK m. 573/1). Ortak, şirket borçlarından kişisel olarak sorumlu değildir; yalnızca taahhüt ettiği payı ödemekle ve şirket sözleşmesinde öngörülmüşse ek ödeme ve yan edim yükümlülüklerini yerine getirmekle yükümlüdür (TTK m. 573/2). Payı devralan kişi, payla birlikte bu yükümlülükleri de devralır. Bu yüzden devir, bir alacağın satışından çok, ortaklık ilişkisine yeni bir kişinin katılmasıdır.
Limited şirket, ortakların kişiliğinin önem taşıdığı bir şirket türüdür. Kanun koyucu, diğer ortakların istemedikleri birini ortak olarak kabul etmek zorunda kalmamaları için devri genel kurul onayına bağlamıştır. Noter onayı şartı ise devrin tarihini ve imzaların kime ait olduğunu kesinleştirmeye yöneliktir.
Geçerlilik şartları
1. Yazılı sözleşme ve noter onayı
Devir sözleşmesi yazılı yapılır ve tarafların imzaları noterce onanır. Burada aranan şekil “düzenleme şeklinde” noter senedi değildir; tarafların hazırladığı sözleşmedeki imzaların noter tarafından onaylanması yeterlidir. Uygulamada sözleşme genellikle noterde düzenlenir ve imzalar orada atılır.
Şekil şartı yalnızca devrin kendisi için değil, “devir borcunu doğuran işlemler” için de aranır. Bir ortağın ileride payını devredeceğini taahhüt ettiği ön sözleşme, satış vaadi ya da ortaklar arası protokol de noter onaylı olmalıdır. Adi yazılı bir protokolle “hisselerimi sana devredeceğim” diyen ortak, bu taahhüt nedeniyle devre zorlanamaz.
Sözleşmede ayrıca payın taşıdığı ek ödeme ve yan edim yükümlülükleri, ağırlaştırılmış rekabet yasağı, önalım, geri alım ve alım hakları ve sözleşme cezası koşulları belirtilir. Böylece devralan, ortak olurken hangi yükleri üstlendiğini sözleşmeden öğrenir.
2. Ortaklar genel kurulunun onayı
Şirket sözleşmesinde aksi öngörülmemişse devir, ortaklar genel kurulunun onayıyla geçerli olur. Devri ortaklık sözleşmesiyle sınırlandırmak, yasaklamak ya da kolaylaştırmak ise önemli kararlardandır ve temsil edilen oyların en az üçte ikisi ile oy hakkı bulunan esas sermayenin tamamının salt çoğunluğunun bir arada bulunmasını gerektirir (TTK m. 621/1-c). Şirket sözleşmesi onayı kaldırabilir, ağırlaştırabilir ya da devri tamamen yasaklayabilir (TTK m. 595/4).
Genel kurul, şirket sözleşmesinde başka bir düzenleme yoksa sebep göstermeden onayı reddedebilir. Şirket sözleşmesi ret için belirli sebepler aramışsa, genel kurul ancak bu sebeplere dayanabilir. Devir yasaklanmış veya onay reddedilmişse, ortağın haklı sebeple şirketten çıkma hakkı saklıdır (TTK m. 595/5). Ortaklıktan ayrılma yolları sitemizdeki Limited Şirketten Çıkma: Pay Devri, Çıkma Davası ve Ayrılma Akçesi yazısında ayrıntılı anlatılmıştır.
3. Tescil
Esas sermaye payının geçişini tescil ettirmek için şirket müdürleri ticaret siciline başvurur (TTK m. 598/1). Tescil devrin geçerlilik şartı değildir; devir, genel kurul onayıyla taraflar ve şirket bakımından hüküm doğurur. Tescil, üçüncü kişilere karşı açıklık sağlar ve sicil kaydına güvenen iyiniyetli kişinin güveni korunur (TTK m. 598/3).
Müdürler otuz gün içinde başvuru yapmazsa, ayrılan ortak adının bu paylarla ilgili olarak silinmesi için kendisi ticaret siciline başvurabilir. Sicil müdürü bu durumda şirkete, payı iktisap edenin adını bildirmesi için süre verir (TTK m. 598/2). Pay defteri de müdürler tarafından güncellenir.
Şekle uyulmazsa ne olur?
Şekil şartı emredicidir. Noter onayı taşımayan devir sözleşmesi, 6098 sayılı Türk Borçlar Kanunu (TBK) m. 12/2 uyarınca geçersizdir. Taraflar bedeli ödemiş, devralan şirketi fiilen yönetmeye başlamış olsa da hukuken ortak sıfatı devredende kalır. Bu durumda devralan, ödediği bedeli sebepsiz zenginleşme hükümlerine göre geri isteyebilir; ancak payın kendisine devredildiğinin tespitini ve tescilini isteyemez.
Uygulamada sık karşılaşılan bir senaryo, tarafların noter onaysız bir protokol imzalaması ve ardından iki ortağın birlikte “devir onaylandı” diye genel kurul kararı almasıdır. Genel kurul onayı devri tamamlayan bir işlemdir, şekil eksikliğini gidermez. Noter onaylı sözleşme yoksa onay verilecek geçerli bir devir de yoktur.
Yargıtay 11. Hukuk Dairesi, 07.05.2026 tarihli, E. 2025/5753, K. 2026/2690 sayılı kararı (onadığı bölge adliye mahkemesi kararının gerekçesinden)
noter onayına yönelik şekil sağlamadığından devrin onaylandığı genel kurul kararının tek başına devir sözleşmesi olarak kabul edilemeyeceği, somut olayda devre ilişkin sözleşmenin noter tarafından tasdik edilmediği ve TTK’nın 595. maddesindeki şartlara uygun düzenlenmeyen hisse devir sözleşmesinin 6098 sayılı Türk Borçlar Kanunu’nun 12. maddesinin ikinci fıkrası uyarınca geçersiz olduğu
Bu davada davacı, devralan sıfatıyla bedeli peşin ödediğini, devredenin noter randevusuna kötüniyetle gelmediğini ve şekle aykırılığı ileri sürmesinin dürüstlük kuralına aykırı olduğunu savunmuştu. İlk derece mahkemesi davayı kabul etti; bölge adliye mahkemesi ise şekil şartının ön sözleşmeler için de geçerlilik şartı olduğunu belirterek davayı reddetti ve Yargıtay bu kararı onadı. Karar, bedel ödenmiş olsa bile noter onayının atlanmasının ne kadar ağır sonuç doğurduğunu göstermektedir.
Miras, boşanma ve icra yoluyla geçiş
Pay her zaman sözleşmeyle el değiştirmez. Ortağın ölümü, eşler arasındaki mal rejiminin tasfiyesi ya da pay üzerine konulan haciz sonrası satış hâllerinde pay, genel kurulun onayına gerek olmadan iktisap eden kişiye geçer (TTK m. 596/1). Mirasçılar, ortağın ölümüyle birlikte paya ilişkin bütün hak ve borçları kazanır.
Şirket, iktisabı öğrendiği tarihten itibaren üç ay içinde payı alan kişiyi ortak olarak onaylamayı reddedebilir. Bunun için payı kendi hesabına, bir ortak hesabına veya göstereceği üçüncü kişi hesabına gerçek değeri üzerinden devralmayı önermesi şarttır (TTK m. 596/2). Ret kararı devrin gerçekleştiği günden itibaren geriye etkilidir; ancak bu süre içinde alınan genel kurul kararlarının geçerliliğini etkilemez (TTK m. 596/3).
Birden fazla mirasçıya kalan pay, mirasçılar arasında elbirliğiyle sahip olunan bir pay olur. Paydaşlar şirkete karşı ek ödeme ve yan edim yükümlülüklerinden müteselsilen sorumludur ve haklarını ancak atayacakları ortak bir temsilci aracılığıyla kullanabilir (TTK m. 599). Mirasçılar arasında anlaşma sağlanamazsa, temsilci atanması için sulh hukuk mahkemesine başvurulabilir. Miras ortaklığının yönetimi sitemizdeki Elbirliği Mülkiyeti ve Miras Ortaklığı: Paylı Mülkiyetten Farkı, Tereke Temsilcisi ve Davalar yazısında da ele alınmıştır.
Bedeli tamamen ödenmemiş payın devri
Esas sermaye payı bedeli henüz ödenmemiş olabilir. TTK m. 585, pay bedellerinin ödenmesi ve bedelleri tamamen ödenmemiş payların devri konusunda anonim şirket hükümlerinin kıyasen uygulanacağını belirtir. Devralan, ödenmemiş kısmı şirkete ödeme borcunu da üstlenir. Devir sözleşmesinde payın ne kadarının ödendiği açıkça yazılmalı, şirketin sermaye ödemesine ilişkin yazısı veya banka dekontları sözleşmeye eklenmelidir.
Vergi ve kamu borçları açısından dikkat edilecekler
Pay devri, vergi hukuku bakımından ayrıca sonuç doğurur. Gerçek kişi ortağın pay satışından elde ettiği kazanç, Gelir Vergisi Kanunu mükerrer m. 80 kapsamında değer artış kazancı olarak vergilendirilebilir. Sonuç, payın ne kadar süre elde tutulduğuna ve satanın gerçek kişi mi kurum mu olduğuna göre değişir. Bu nedenle bedel belirlenmeden önce mali müşavir görüşü alınmalıdır.
Kamu borçları bakımından 6183 sayılı Kanun m. 35, limited şirket ortaklarını, şirketten tahsil edilemeyen amme alacaklarından sermaye payları oranında sorumlu tutar. Payını devreden ortak, devirden önceki dönemlere ait şirket borçlarından devralanla birlikte sorumlu olmaya devam eder. Bu konudaki ayrıntılar sitemizdeki Şirket Müdürü ve Ortağının Vergi Borcundan Sorumluluğu (VUK 10, 6183 m. 35) yazısındadır. Devralanın, devirden önce şirketin vergi dairesi ve SGK borç durumunu gösteren yazıları istemesi, sonradan sürprizle karşılaşmasını önler.
Uygulamadan örnek olaylar
Örnek 1: İki ortaklı bir limited şirkette ortaklardan biri, payını diğerine 2 milyon TL’ye satmak için adi yazılı bir protokol imzalar ve bedelin yarısını alır. Noter aşamasından önce taraflar arasında anlaşmazlık çıkar. Protokol noter onaylı olmadığından devralan ortak payın kendisine devrinin tespitini isteyemez; ödediği 1 milyon TL’yi sebepsiz zenginleşme hükümlerine göre geri isteyebilir.
Örnek 2: Üç ortaklı bir şirkette bir ortak payını şirket dışından bir kişiye noter onaylı sözleşmeyle devreder. Şirket sözleşmesinde ret sebepleri düzenlenmemiştir. Genel kurul devri onaylamaz. Devir geçerlilik kazanmaz ve devreden ortak olmaya devam eder. Ortağın şirketten ayrılmak istemesi hâlinde haklı sebeple çıkma davası yolu açıktır.
Örnek 3: Ortaklardan biri vefat eder ve payı üç mirasçısına kalır. Şirket, mirasçılardan birinin rakip bir firmada çalıştığını öğrenir ve öğrenmeden itibaren iki ay içinde, payın gerçek değeri üzerinden diğer ortak tarafından devralınmasını önererek mirasçıları onaylamayı reddeder. Ret geriye etkili olur; mirasçılar payın gerçek değerini alır.
Süreç
- Şirket sözleşmesi incelenir: devir yasağı, onay şartı, önalım hakkı ve ek yükümlülükler kontrol edilir.
- Şirketin vergi, SGK ve icra borç durumu ile payın ödenmiş tutarı belgelenir.
- Devir sözleşmesi yazılı hazırlanır ve taraflar imzalarını noterde onaylatır.
- Ortaklar genel kurulu devri onaylar; karar noterde onaylanan imzalarla veya ticaret sicili huzurunda tamamlanır.
- Müdürler pay defterini günceller ve otuz gün içinde ticaret siciline tescil başvurusu yapar.
Güncel Yargıtay kararları
Noter sözleşmesi tek başına yetmez
Devir sözleşmesi noterde yapılmış olsa da genel kurul onayı alınmadıkça devir tamamlanmaz. Yargıtay 11. Hukuk Dairesi, E. 2020/6723, K. 2022/607, T. 25.01.2022 sayılı kararına konu dosyada ilk derece mahkemesi, davacının payını noter sözleşmesiyle devrettiğini, ancak devrin şirkete bildirilmediğini ve genel kurulda bu konuda karar alınmadığını belirterek davayı reddetmiştir. Devreden ve devralan, noter aşamasından sonra şirkete yazılı bildirimde bulunmalı ve onay kararının alınmasını takip etmelidir.
Geçersiz devir sözleşmesindeki cezai şart da geçersizdir
Yargıtay 11. Hukuk Dairesi, E. 2020/8431, K. 2022/1588, T. 07.03.2022 sayılı kararına konu dosyada sözleşmede noter onayı bulunmadığı gibi, payını devreden ortağın değil şirket müdürünün imzası vardı. Mahkeme, TTK m. 595’teki şartlara uymayan devir sözleşmesinin geçersiz olduğunu ve bu sözleşmede kararlaştırılan cezai şartın da geçersiz olduğunu belirterek davayı reddetmiştir. Devir sözleşmesini payın sahibi ortak imzalamalıdır; şirket müdürünün imzası devredenin iradesinin yerini tutmaz.
Pay defterine kayıt geçerlilik şartı değildir
Eski Kanun döneminde devrin şirkete karşı hüküm doğurması pay defterine kayda bağlıydı. 6102 sayılı Kanun bu şartı kaldırmıştır.
Yargıtay 11. Hukuk Dairesi, E. 2021/8864, K. 2023/149, T. 11.01.2023
…mülga 6762 sayılı TTK 520/1 maddesinde yer alan “Bir payın devrinin, şirket hakkında pay defterine kaydedilmek şartıyla hüküm ifade edeceğine” ilişkin düzenleme 6102 sayılı TTK 595 maddesine alınmamıştır.
Pay defteri kaydı bugün de tutulmalıdır; ancak devrin geçerliliği noter onaylı sözleşme ve genel kurul onayına bağlıdır. Eski tarihli devirlerde hangi Kanun’un uygulanacağı devir tarihine göre belirlenir.
Uygulamada sık yapılan hatalar
- Devir sözleşmesini şirket müdürüne imzalatmak. Payı devreden ortak bizzat ya da usulüne uygun vekili aracılığıyla imzalamalıdır.
- Noter onayından sonra şirkete bildirim yapmamak. Genel kurul onayı için devrin şirkete bildirilmesi gerekir.
- Adi yazılı protokole cezai şart koyup buna güvenmek. Ana sözleşme geçersizse cezai şart da geçersizdir.
- Tescili otuz günlük süre içinde takip etmemek. Devreden ortak, sicilde ortak görünmeye devam ettiği sürece üçüncü kişilerle uyuşmazlık riski taşır.
Sıkça sorulan sorular
Hisse devri noterde mi yapılır, ticaret sicilinde mi?
Devir sözleşmesindeki imzalar noterce onanır (TTK m. 595/1). Ticaret sicili, devir gerçekleştikten sonra tescil işlemini yapar.
Genel kurul onayı olmadan devir geçerli olur mu?
Şirket sözleşmesi onay şartını kaldırmamışsa olmaz. Kanun açıkça “Devir bu onayla geçerli olur” der (TTK m. 595/2).
Adi yazılı protokolle bedeli ödeyen devralan ne yapabilir?
Protokol geçersiz olduğundan payın devri ve tescili istenemez; ödenen bedel sebepsiz zenginleşme hükümlerine göre geri istenebilir. Bu konu sitemizdeki Sebepsiz Zenginleşme Davası: Yanlış Havale, Geçersiz Sözleşme ve İki Yıllık Süre yazısında anlatılmıştır. Devredenin kötüniyeti, ayrıca tazminat talebinde değerlendirilebilir.
Tek ortaklı limited şirkette pay devri nasıl yapılır?
Aynı şekil şartları uygulanır. Tek ortak hem devreden hem de genel kurul sıfatıyla onay kararını verir; devralan şirkete girdiğinde de devir tescil ettirilir.
Miras kalan pay için genel kurul onayı gerekir mi?
Gerekmez. Ancak şirket üç ay içinde payın gerçek değeri üzerinden devralınmasını önererek mirasçıyı onaylamayı reddedebilir (TTK m. 596).
Sonuç
Limited şirkette pay devrinin geçerliliği üç adıma bağlıdır: yazılı sözleşme, noter imza onayı ve genel kurul onayı. Bedelin ödenmesi ya da devralanın şirketi fiilen yönetmesi bu adımların yerini tutmaz. Devirden önce şirket sözleşmesi ve şirketin borç durumu incelenmeli, devirden sonra tescil başvurusu otuz gün içinde yapılmalıdır.
Mevzuat: 6102 sayılı Türk Ticaret Kanunu · 6098 sayılı Türk Borçlar Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.