
 Av. Emrah Karatay
Vergi kural olarak mükellefin kendi beyannamesine göre tarh edilir. Mükellef matrahını bildirir, vergi dairesi bu beyana göre vergiyi hesaplar ve tahakkuk fişi keser. Ancak beyan eksik, yanlış veya hiç verilmemişse vergi dairesi beyanın dışına çıkarak vergiyi kendisi belirler. 213 sayılı Vergi Usul Kanunu (VUK) bunun için üç ayrı yol öngörür: ikmalen tarh, re’sen tarh ve idarece tarh. Üçü de mükellefe ihbarnameyle tebliğ edilir ve üçüne karşı da vergi mahkemesinde dava açılabilir. Aralarındaki fark, matrahın neye dayanılarak belirlendiğidir. Bu fark, kesilecek cezanın türünü ve davada hangi itirazların ileri sürülebileceğini de etkiler.
KISA CEVAP
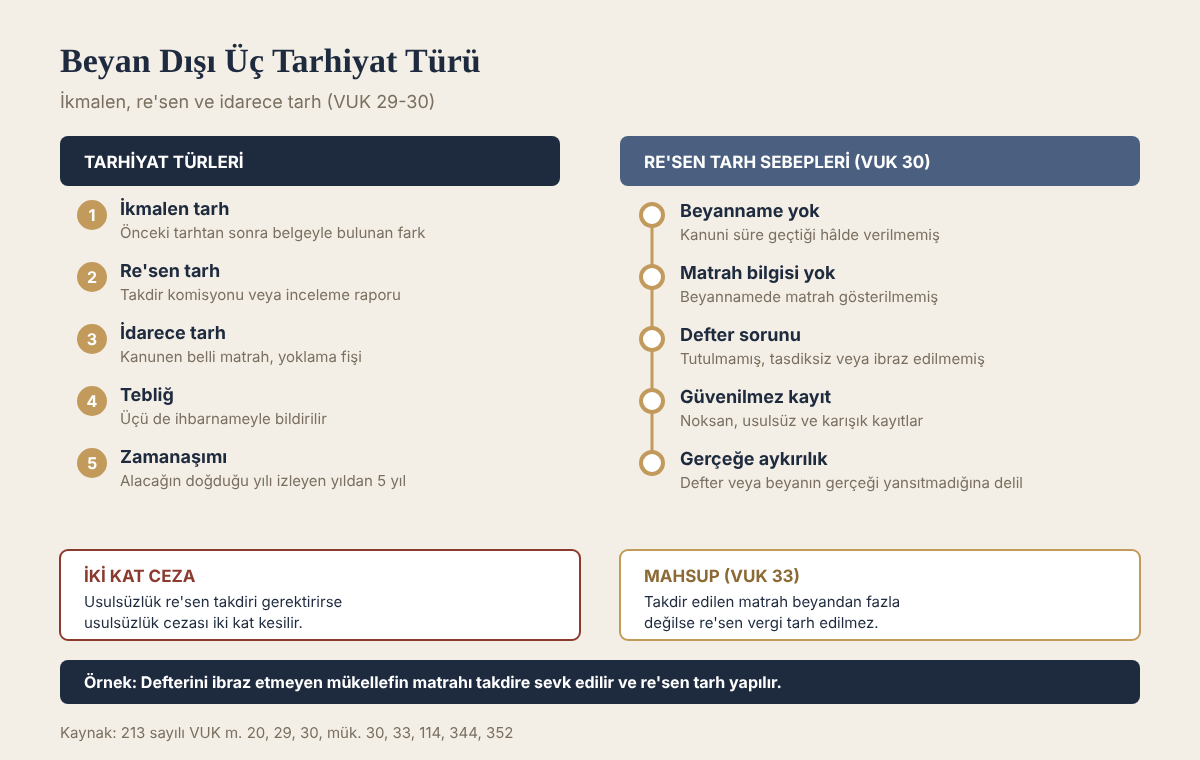
- İkmalen tarh: Daha önce tarh edilmiş bir vergiye ilişkin olarak defter, kayıt, belge veya kanuni ölçülerle tespit edilen matrah farkı üzerinden yapılır (VUK 29).
- Re’sen tarh: Matrah defter ve belgelerle tespit edilemiyorsa takdir komisyonunun takdirine veya vergi inceleme raporuna dayanılarak yapılır (VUK 30).
- İdarece tarh: Mükellef bildirim ödevini yerine getirmediği için zamanında tarh edilemeyen vergi, kanunen belli matrahlar üzerinden yapılır (VUK mük. 30).
- Re’sen tarh sebepleri VUK 30’da sayılmıştır: beyannamenin verilmemesi, defterlerin tutulmaması veya ibraz edilmemesi, kayıtların güvenilmez olması, gerçeği yansıtmadığına dair delil bulunması gibi.
- Üç tarhiyat türü de ihbarnameyle tebliğ edilir; dava süresi tebliğden itibaren otuz gündür.
- Tarh zamanaşımı vergi alacağının doğduğu yılı izleyen yılın başından itibaren beş yıldır (VUK 114).
Kanun metni
213 sayılı Vergi Usul Kanunu m. 29 ve 30/1
İkmalen vergi tarhı, her ne şekilde olursa olsun bir vergi tarh edildikten sonra bu vergiye müteallik olarak meydana çıkan ve defter, kayıt ve belgelere veya kanuni ölçülere dayanılarak miktarı tespit olunan bir matrah veya matrah farkı üzerinden alınacak verginin tarh edilmesidir.” “Resen vergi tarhı, vergi matrahının tamamen veya kısmen defter, kayıt ve belgelere veya kanuni ölçülere dayanılarak tespitine imkan bulunmayan hallerde takdir komisyonları tarafından takdir edilen veya vergi incelemesi yapmaya yetkili olanlarca düzenlenmiş vergi inceleme raporlarında belirtilen matrah veya matrah kısmı üzerinden vergi tarh olunmasıdır.
Tarh nedir, beyana dayanan tarhtan farkı ne?
VUK 20’ye göre tarh, vergi alacağının kanunlarında gösterilen matrah ve oranlar üzerinden vergi dairesi tarafından hesaplanarak miktar bakımından tespit edilmesidir. Beyana dayanan vergilerde bu işlem mükellefin beyannamesi esas alınarak yapılır ve tahakkuk fişiyle belgelenir (VUK 25-27). Bu aşamada vergi dairesinin bir takdiri yoktur; beyan edilen matrah üzerinden vergi hesaplanır.
İkmalen, re’sen ve idarece tarh ise beyanın düzeltilmesi veya beyan yerine geçmesi amacını taşır. Bu tarhiyatlar mükellefin rızası olmadan yapılır, vergi farkı ile birlikte çoğunlukla vergi ziyaı cezası ve gecikme faizi de doğurur. Bu nedenle kanun, her birinin hangi şartlarda yapılabileceğini ayrı ayrı belirlemiştir.
İkmalen vergi tarhı (VUK 29)
İkmalen tarhın üç unsuru vardır:
- Önceden yapılmış bir tarh. Kanun “her ne şekilde olursa olsun bir vergi tarh edildikten sonra” ifadesini kullanır. Önceki tarh beyana dayanabileceği gibi, re’sen veya idarece yapılmış da olabilir.
- Sonradan ortaya çıkan matrah farkı. Önceki tarhta dikkate alınmamış bir gelir, yersiz kabul edilmiş bir gider veya eksik hesaplanmış bir matrah kalemi söz konusudur.
- Farkın kesin dayanağı. Matrah farkı defter, kayıt ve belgelere ya da kanuni ölçülere dayanılarak miktar bakımından tespit edilmelidir.
Üçüncü unsur ikmalen tarhı re’sen tarhtan ayırır. İkmalen tarhta idare, tahmin veya takdir yoluyla bir matrah belirleyemez. Örneğin vergi müfettişi, mükellefin defterinde kayıtlı bir satış faturasının beyannameye yansıtılmadığını tespit ederse bu fark belgeye dayandığından ikmalen tarh edilir. Aynı şekilde amortisman oranının yanlış uygulanması veya kanunen kabul edilmeyen bir giderin indirilmesi ikmalen tarhı gerektirir.
Re’sen vergi tarhı (VUK 30)
Re’sen tarh, matrahın defter ve belgelerle tespit edilemediği durumlar için öngörülmüştür. Bu durumda matrah ya takdir komisyonu tarafından takdir edilir ya da vergi inceleme raporunda belirlenir. İnceleme raporunda VUK 30’a göre belirlenen matrah veya matrah farkı re’sen takdir olunmuş sayılır.
Re’sen tarh sebepleri
VUK 30/2, matrahın defter, kayıt ve belgelere dayanılarak tespit edilemeyeceğinin kabul edildiği hâlleri sayar:
- Vergi beyannamesinin kanuni süresi geçtiği hâlde verilmemesi,
- Beyannamenin kanuni veya ek süre içinde verilmekle birlikte matraha ilişkin bilgilerin gösterilmemesi,
- Tutulması zorunlu defterlerin hepsinin veya bir kısmının tutulmaması, tasdik ettirilmemesi ya da vergi incelemesine yetkili olanlara herhangi bir sebeple ibraz edilmemesi,
- Defter kayıtları ve belgelerin matrahın doğru ve kesin olarak tespitine imkân vermeyecek derecede noksan, usulsüz ve karışık olması nedeniyle güvenilir bulunmaması,
- Defterlerin veya beyannamelerin gerçek durumu yansıtmadığına dair delil bulunması,
- Meslek mensubuna imzalatılması zorunlu beyanname ve eklerinin imzalatılmaması veya yeminli mali müşavir tasdik raporunun zamanında ibraz edilmemesi.
Bu sayım sınırlıdır. İdare, bu bentlerden birine dayanmadan re’sen tarh yapamaz. Mahkemeler de davada önce re’sen tarh sebebinin gerçekten bulunup bulunmadığını inceler. Sebebin bulunmadığı anlaşılırsa takdir edilen matrahın doğruluğuna bakılmadan tarhiyat kaldırılır.
Matrah bilgisi gösterilmeyen beyanname
İkinci bentteki durumda kanun mükellefe ek bir güvence tanır. Takdir komisyonu mükellefe on beş günden az olmamak üzere bir süre vererek matrah bilgilerini vermeye ve defterlerini ibraz etmeye davet eder. Mükellef bu davete uyar ve defterleri güvenilir bulunursa takdir edilecek matrah, defter ve belgelere göre bulunacak matrahtan fazla olamaz.
Süresinden sonra verilen beyanname
VUK 30’un son fıkralarına göre beyannamesini kanuni süresi geçtikten sonra veren mükelleflere bu beyannamede gösterilen matrah üzerinden re’sen tarhiyat yapılır ve beyanname takdir komisyonuna gönderilmez. Ancak vergi incelemesine başlandıktan veya takdir komisyonuna sevk edildikten sonra kendiliğinden verilen beyannameler bu kolaylıktan yararlanamaz. Süresinden sonra verilen beyannamelerde VUK 344/3 uyarınca vergi ziyaı cezası yüzde elli oranında uygulanır; bu indirim de inceleme veya takdire sevkten sonra verilen beyannameler için geçerli değildir.
Re’sen tarhta mahsup
VUK 33’e göre re’sen takdir edilen matrah, mükellefin bildirdiği matrahtan fazla değilse re’sen vergi tarh edilmez. Fazla ise yalnızca aradaki fark üzerinden vergi tarh edilir. Re’sen tarh sebebiyle birlikte ikmalen tarhı gerektiren bir durum da varsa, re’sen takdir sonucu beklenmeden ikmal tarhiyatı yapılır; daha sonra re’sen takdirde bu fark dikkate alınmışsa önceden tarh edilen vergi düşülür.
Verginin idarece tarhı (VUK mükerrer 30)
İdarece tarh, ikmalen ve re’sen tarh dışında kalan hâller için öngörülmüştür. Mükellef vergi kanunlarının öngördüğü zamanda vergi dairesine başvurmamış veya kanunun yüklediği bir ödevi yerine getirmemişse ve bu nedenle vergi zamanında tarh edilememişse, vergi kanunen belli matrahlar üzerinden idarece tarh edilir.
Bu tarhiyat VUK 131 uyarınca düzenlenen yoklama fişine dayanır. Matrahın kanunen belli olması gerekir; idare burada takdir yapmaz. Örneğin tarifeye bağlı bir harç veya maktu bir vergi, mükellef bildirim yapmadığı için tahsil edilememişse idarece tarh edilir.
İdarece tarh edilen vergi ve cezalara ilişkin ihbarnameler mükellefin bilinen adresine posta ile gönderilir ve aynı zamanda vergi dairesinin ilan yerine asılır. Dava açma süresi, bilinen adrese tebligat yapılmışsa tebliğ tarihinden, aksi hâlde tutanakla tespit edilen ilan tarihinden başlar.
Üç tarhiyat türünün karşılaştırması
| Ölçüt | İkmalen tarh | Re’sen tarh | İdarece tarh |
|---|---|---|---|
| Dayanak | Defter, belge veya kanuni ölçü | Takdir komisyonu kararı veya inceleme raporu | Kanunen belli matrah ve yoklama fişi |
| Önceki tarh şartı | Var | Yok | Yok |
| Matrahın belirlenmesi | Kesin tespit | Takdir veya rapordaki tespit | Kanuni matrah |
| Usulsüzlük cezası | Normal | Fiil re’sen takdiri gerektirirse iki kat (VUK 352) | Normal |
| Tebliğ | İhbarname | İhbarname ve ekleri | İhbarname, posta ve ilan |
Cezalar ve gecikme faizi
Üç tarhiyat türünde de vergi ziyaı varsa VUK 344’e göre ziyaa uğratılan verginin bir katı tutarında vergi ziyaı cezası kesilir. Vergi ziyaı VUK 359’daki fiillerle (sahte belge, defter gizleme gibi) gerçekleşmişse ceza üç kat uygulanır. 7524 sayılı Kanun’la eklenen fıkra uyarınca mükellefiyet tesis ettirmeden, vergi dairesinin bilgisi dışında faaliyette bulunarak vergi ziyaına sebebiyet verilmesi hâlinde ceza yüzde elli artırılır.
Usulsüzlük cezası bakımından VUK 352 özel bir kural koyar. Usulsüzlük fiili re’sen takdiri gerektiriyorsa cetveldeki cezalar iki kat kesilir. Örneğin defterin ibraz edilmemesi hem re’sen tarh sebebidir hem de birinci derece usulsüzlüktür; bu durumda usulsüzlük cezası iki kat uygulanır.
İkmalen, re’sen veya idarece tarh edilen vergilere VUK 112/3 uyarınca gecikme faizi uygulanır. Faiz, verginin normal vade tarihinden tarhiyatın tahakkuk tarihine kadar, dava açılmışsa yargı kararının tebliğ tarihine kadar hesaplanır. Oran 6183 sayılı Kanun’a göre belirlenen gecikme zammı oranıdır ve ay kesirleri dikkate alınmaz.
Tarhiyata karşı itiraz yolları
İhbarnamenin tebliğinden itibaren otuz gün içinde mükellef şu yollardan birini seçebilir:
- Uzlaşma: Yalnızca cezalar için talep edilebilir; vergi aslı uzlaşma konusu değildir (VUK Ek Madde 1).
- Cezada indirim: İhbarnamenin tebliğinden itibaren otuz gün içinde vergi dairesine başvurulup vergi ile cezaların yarısının vadesinde ödeneceği bildirilir ve süresinde ödenirse cezanın yarısı indirilir (VUK 376/1). Dava açılırsa bu indirimden yararlanılamaz.
- Dava: Vergi mahkemesinde otuz gün içinde açılır ve tahsilatı durdurur (İYUK 7, 27/4).
Dava dilekçesinde tarhiyat türüne göre farklı itirazlar öne çıkar. İkmalen tarhta matrah farkının belgeye dayanıp dayanmadığı, re’sen tarhta ise öncelikle VUK 30’daki sebeplerden birinin gerçekten bulunup bulunmadığı tartışılır. Re’sen tarhta ayrıca takdir komisyonu kararının veya inceleme raporunun somut tespitlere dayanıp dayanmadığı, emsal ve ölçülerin neden seçildiği incelenir. Takdir komisyonu kararlarının nasıl denetlendiği Takdir Komisyonu ve Takdiren Vergi Tarhı (VUK 72-74) yazımızda ele alınmıştır. İhbarname aşamasındaki seçenekler için Vergi ve Ceza İhbarnamesi: Tebliğden Sonra Ne Yapılmalı? yazımıza bakılabilir.
Zamanaşımı
VUK 114’e göre vergi alacağının doğduğu takvim yılını izleyen yılın başından itibaren beş yıl içinde tarh edilip mükellefe tebliğ edilmeyen vergiler zamanaşımına uğrar. Vergi dairesinin matrah takdiri için takdir komisyonuna başvurması zamanaşımını durdurur. Duran zamanaşımı, komisyon kararının vergi dairesine tevdiini izleyen günden itibaren kaldığı yerden işlemeye devam eder; işlemeyen süre her hâlde bir yıldan fazla olamaz. Zamanaşımı süresi dolduktan sonra yapılan ikmalen, re’sen veya idarece tarhiyat hukuka aykırıdır. Ayrıntılar için Vergi Borcunda Zamanaşımı: Tarh Zamanaşımı, Tahsil Zamanaşımı ve Kesen Sebepler yazımız incelenebilir.
Danıştay kararları
İkmalen tarh tutanağa dayanılarak yapılamaz
Vergi idaresi, takdir komisyonu kararı veya vergi inceleme raporu bulunmaksızın yalnızca idarece düzenlenen bir tutanağa dayanarak katma değer vergisi tarh etmiş ve vergi ziyaı cezası kesmişti. Vergi mahkemesi tarhiyatı kaldırmış, istinaf başvurusu reddedilmişti. Danıştay bu sonucu yerinde bulmuştur:
Danıştay 3. Daire, E. 2023/4816, K. 2025/852, T. 24.02.2025
İkmalen vergi tarhında da öncelikle bir verginin tarh edilmiş olması, bu tarhiyat sonrasında defter, kayıt ve belgelere veya kanuni ölçülere dayanılarak bir matrah farkının tespit edilmiş bulunması, ayrıca matrah farkının yoklama veya vergi incelemesi yetkisini haiz olanlarca ortaya çıkarılmış olmasının gerektiği
Karar, ikmalen tarhın yalnızca belgeye dayanmasını değil, matrah farkının yetkili kişilerce ortaya çıkarılmasını da aradığını gösterir. Re’sen tarh sebebi bulunsa bile vergi incelemesi yapılmadan, beyanların gerçeği yansıtıp yansıtmadığı ortaya konulmadan yapılan tarhiyat hukuka aykırıdır.
Takdire sevk zamanaşımını durdurur
Vergi mahkemesi ve bölge idare mahkemesi, takdire sevk tarihinde re’sen tarh sebebinin somut olarak ortaya konulmadığını, bu nedenle sevkin zamanaşımını durdurmadığını kabul ederek tarhiyatı kaldırmıştı. Danıştay 4. Daire bu kararı bozmuştur. Daireye göre takdir komisyonu, VUK m. 74 uyarınca takdir sebeplerinin bulunup bulunmadığını inceleyemez; zamanaşımı uyuşmazlıklarında genel ilke, takdir komisyonuna sevkle tarh zamanaşımının durduğunun kabulüdür:
Danıştay 4. Daire, E. 2019/2881, K. 2022/7591, T. 06.12.2022
tarh zamanaşımı süresinin dolmasından önce yapılan takdire sevk işlemi, 213 sayılı Kanun’un 114. maddesi uyarınca işlemeye devam eden tarh zamanaşımı süresini durduracağından, işin esası incelenerek karar verilmesi gerekirken
Bu karar mükellef bakımından önemli bir sonuç doğurur. Yılın son günlerinde yapılan takdire sevk, beş yıllık sürenin dolmasını en fazla bir yıl geciktirebilir. Bu nedenle zamanaşımı savunmasında takdire sevk tarihi, komisyon kararının vergi dairesine tevdi tarihi ve ihbarnamenin tebliğ tarihi birlikte hesaplanmalıdır. Duran süre her hâlde bir yılı geçemez; komisyon kararı geç tevdi edilmişse bir yılı aşan kısım zamanaşımı hesabında dikkate alınır.
Uygulamada sık yapılan hatalar
- **Tarhiyat türünü kontrol etmemek:** İhbarnamede tarhiyatın ikmalen mi re’sen mi yapıldığı ve dayanağı (inceleme raporu, takdir komisyonu kararı, yoklama fişi) mutlaka incelenmelidir. Dayanaksız bir tarhiyat, matrahın doğruluğuna bakılmaksızın kaldırılır.
- **Re’sen tarh sebebini tartışmamak:** Dava dilekçesinde önce VUK 30’daki sebebin somut olarak bulunup bulunmadığı, sonra takdir edilen matrahın doğruluğu tartışılmalıdır.
- **Zamanaşımını yalnızca beş yıl üzerinden hesaplamak:** Takdire sevk süresi zamanaşımını durdurur; hesap, sevk ve tevdi tarihleriyle birlikte yapılmalıdır.
- **Cezada indirim ile dava yolunu birlikte denemek:** VUK 376 uyarınca indirimden yararlanmak için başvurulduktan sonra dava açılırsa indirim hakkı kaybedilir.
- **Uzlaşmada vergi aslının indirilmesini beklemek:** 7524 sayılı Kanun sonrasında uzlaşma yalnızca cezalar için yapılabilir.
- **Süresinden sonra verilen beyannamede inceleme başladıktan sonra hareket etmek:** VUK 344/3’teki yüzde elli indirim, inceleme başladıktan veya takdire sevkten sonra verilen beyannameler için uygulanmaz.
Sıkça sorulan sorular
Re’sen tarh ile ikmalen tarh arasındaki temel fark nedir?
İkmalen tarhta matrah farkı defter ve belgelerle kesin olarak tespit edilir ve daha önce yapılmış bir tarh bulunur. Re’sen tarhta ise matrah defter ve belgelerle tespit edilemediği için takdire veya inceleme raporuna dayanılarak belirlenir.
Beyanname hiç verilmezse hangi tarhiyat yapılır?
Kanuni süresi geçtiği hâlde verilmeyen beyanname VUK 30/2-1 uyarınca re’sen tarh sebebidir. Mükellef beyannameyi inceleme veya takdire sevkten önce kendiliğinden verirse beyan ettiği matrah üzerinden re’sen tarhiyat yapılır ve takdir komisyonuna gidilmez.
Defter ibraz edilmezse vergi dairesi ne yapar?
Defterlerin ibraz edilmemesi re’sen tarh sebebidir. Bu durumda matrah takdir veya inceleme yoluyla belirlenir, ayrıca usulsüzlük cezası iki kat kesilir. Sahte belge veya gizleme şüphesi varsa ceza soruşturması da gündeme gelebilir.
Re’sen tarhiyata karşı dava açmanın faydası var mı?
Re’sen tarh sebebinin bulunmadığı veya takdirin somut delile dayanmadığı ispat edilirse tarhiyat kaldırılabilir. Dava süresince dava konusu vergi ve cezanın tahsili durur.
İdarece tarh edilen vergiye karşı dava süresi ne zaman başlar?
Bilinen adrese tebligat yapılmışsa tebliğ tarihinden, yapılamamışsa vergi dairesinde ilanın asıldığı ve tutanakla tespit edildiği tarihten başlar.
Vergi dairesi geçmiş yıllar için hangi süre içinde tarhiyat yapabilir?
Tarh zamanaşımı, vergi alacağının doğduğu yılı izleyen takvim yılının başından itibaren beş yıldır (VUK m. 114). Bu süre geçtikten sonra yapılan tarhiyat zamanaşımına uğramış olur ve davada ileri sürülebilir. Tarhiyata karşı dava süresi ise ihbarnamenin tebliğinden itibaren otuz gündür.
Sonuç
Beyanın dışına çıkılarak yapılan tarhiyatlar, dayanağına göre ikmalen, re’sen veya idarece tarh adını alır. İkmalen tarh belgeyle kesin olarak tespit edilen matrah farkına, re’sen tarh VUK 30’da sayılan sebeplere ve takdir ya da inceleme raporuna, idarece tarh ise kanunen belli matraha dayanır. İhbarname geldiğinde ilk incelenmesi gereken husus, tarhiyatın hangi türde yapıldığı ve kanunun o tür için aradığı şartın gerçekten bulunup bulunmadığıdır.
Mevzuat: 213 sayılı Vergi Usul Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.