
 Av. Emrah Karatay
Bir işletmenin vergi kaydı, kural olarak sahibinin işi bıraktığını bildirmesiyle kapanır. Ancak 213 sayılı Vergi Usul Kanunu (VUK), vergi dairesine mükellefin talebi olmadan da kaydı kapatma yetkisi verir. Bu işleme re’sen terkin denir. Terkin, bazen gerçekten faaliyetini bırakmış ama bildirimde bulunmamış bir mükellef için yapılır; bazen de faaliyetini sürdüren bir şirketin, sahte belge düzenleme riski taşıdığı gerekçesiyle kaydının kapatılması anlamına gelir. İkinci durumda sonuçlar ağırdır: Şirket fatura düzenleyemez hâle gelir, müşterileri bu şirketten aldıkları faturalar nedeniyle sorgulanır ve kaydın yeniden açılması teminat verilmesine bağlanır.
KISA CEVAP
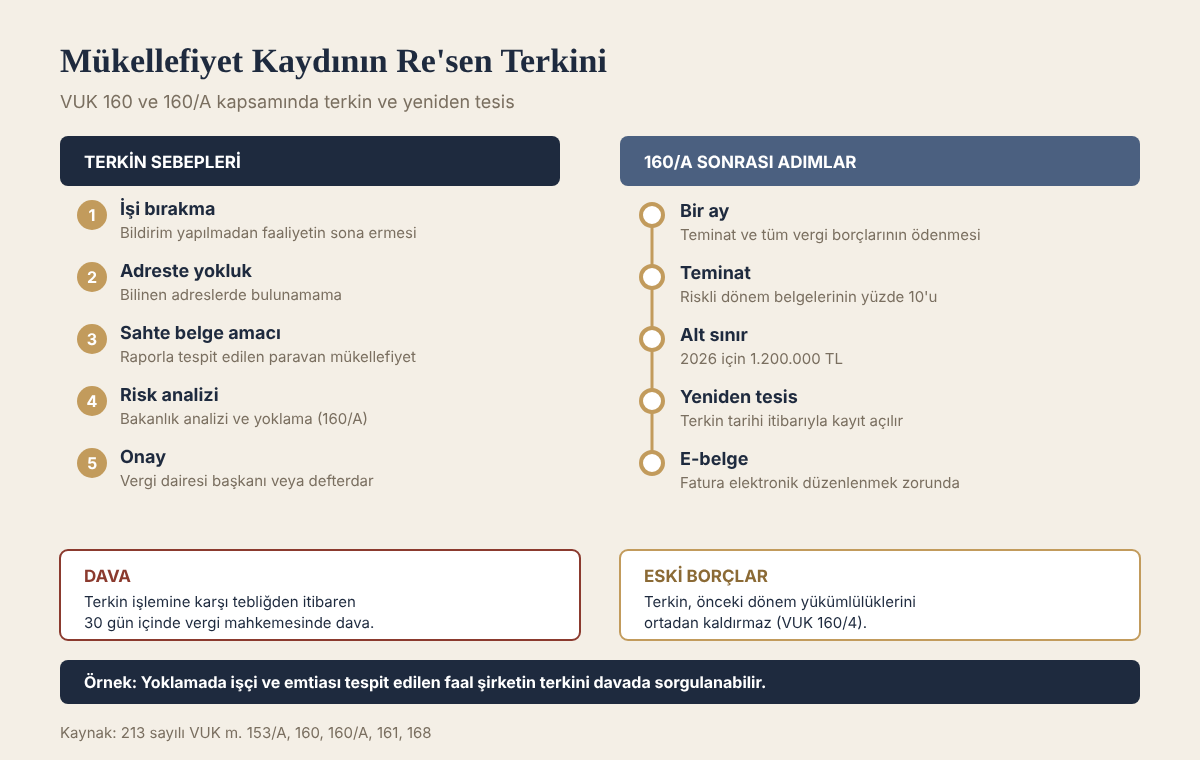
- İşi bırakma bildiriminde bulunmayan mükellefin işi bıraktığı tespit edilir veya bilinen adresinde bulunamazsa mükellef işi bırakmış sayılır ve kaydı re’sen terkin edilir (VUK 160/3).
- Münhasıran sahte belge düzenlemek amacıyla mükellefiyet tesis ettirdiği vergi inceleme raporuyla tespit edilenlerin kaydı da terkin edilir.
- VUK 160/A uyarınca analiz ve değerlendirme sonucunda sahte belge düzenleme riski yüksek görülen mükellefin kaydı, yoklama ve vergi dairesi başkanı veya defterdar onayıyla terkin edilir.
- 160/A kapsamında terkinin tebliğinden itibaren bir ay içinde teminat verilir ve tüm vergi borçları ödenirse mükellefiyet terkin tarihi itibarıyla yeniden tesis edilir.
- Teminat, riskli dönemde düzenlenen belgelerdeki toplam tutarın yüzde 10’udur; 2026 yılı için alt sınır 1.200.000 TL’dir (VUK 153/A).
- Terkin işlemi idari işlemdir; tebliğden itibaren otuz gün içinde vergi mahkemesinde iptal davası açılabilir.
Kanun metni
213 sayılı Vergi Usul Kanunu m. 160/A, ikinci fıkra
Yoklamayı müteakip, Hazine ve Maliye Bakanlığı tarafından belirlenen esaslar çerçevesinde vergi dairesinin mükellefin sahte belge düzenleme riskinin yüksek olduğuna ilişkin görüşü ve ilgisine göre vergi dairesi başkanı veya defterdarın onayı ile mükellefiyet kaydı terkin edilir ve bu durum mükellefe tebliğ edilir. Tebliğ tarihinden itibaren bir ay içerisinde 153/A maddesinin birinci fıkrasında yer alan asgari teminat tutarından az olmamak üzere, sahte belge düzenleme riskinin yüksek olduğu dönemlerde düzenlenen belgelerde yer alan toplam tutarın %10’u tutarında aynı maddede belirtilen türde teminat verilmesi ve tüm vergi borçlarının ödenmesi şartıyla mükellefiyet, terkin tarihi itibarıyla yeniden tesis edilir.
İşi bırakma ve terkin kavramları
VUK 161’e göre işi bırakma, vergiye tabi olmayı gerektiren muamelelerin tamamen durdurulması ve sona ermesidir. İşin herhangi bir sebeple geçici olarak durdurulması işi bırakma sayılmaz. VUK 160/1 uyarınca ticaret ve sanat erbabı, serbest meslek erbabı, kurumlar vergisi mükellefleri ve şahıs şirketi ortakları işi bıraktıklarında bunu vergi dairesine bildirmek zorundadır. VUK 168’e göre işi bırakma bildirimi, olayın gerçekleştiği tarihten itibaren bir ay içinde yapılır.
Terkin, mükellefiyet kaydının vergi dairesi sicilinden silinmesidir. Mükellefin kendi bildirimiyle yapılan terkin olağan bir işlemdir. Re’sen terkin ise vergi dairesinin kendi tespitine dayanır ve kanunda sayılan hâllerle sınırlıdır.
VUK 160 kapsamında re’sen terkin
VUK 160/3, üç hâlde mükellefin işi bırakmış sayılacağını ve kaydının vergi dairesince terkin edileceğini öngörür:
- İşi bıraktığının tespit edilmesi. Mükellef bildirimde bulunmamış, ancak yoklamada faaliyetin sona erdiği anlaşılmıştır.
- Adreste bulunamama. Yapılan araştırma ve yoklamalar sonucunda mükellef bilinen adreslerinde bulunamamış ve başka bir adreste faaliyetine devam ettiğine dair bilgi edinilememiştir.
- Münhasıran sahte belge amacı. Başka bir ticari, zirai ve mesleki faaliyeti olmadığı hâlde yalnızca sahte belge düzenlemek amacıyla mükellefiyet tesis ettirdiği vergi incelemesine yetkili olanlarca düzenlenen raporla tespit edilmiş ve raporda kaydın devamına gerek görülmediği belirtilmiştir.
Bu hâllerde matrahlı veya matrahsız beyanname veren mükellefler de işi bırakmış sayılır. Terkin, ilgili kamu kurumlarına ve meslek üst kuruluşuna bildirilir. Terkin edilenlerin kimlik bilgileri, bastırdıkları veya tasdik ettirdikleri belgeler ve kullandıkları ödeme kaydedici cihazlara ilişkin bilgiler Bakanlıkça belirlenen araçlarla duyurulur.
VUK 160/4 terkinin sınırını da çizer. Terkin, mükellefin işi bırakmadan önceki dönemlere ait yükümlülüklerini ortadan kaldırmaz. Terkinden sonra faaliyette bulunduğu tespit edilirse bu dönemler de vergilendirilir. Sahte belge düzenleyenler hakkında kovuşturma yapılmasına ve ceza verilmesine de engel olmaz.
VUK 160/A kapsamında risk analizine dayalı terkin
VUK 160/A, 7194 sayılı Kanun’la 07.12.2019 tarihinde yürürlüğe girmiştir. Bu maddeye göre süreç şöyle işler:
1. Risk analizi. Hazine ve Maliye Bakanlığı; mükellefiyet süresi, aktif ve öz sermaye büyüklüğü, ödenen vergi tutarı, çalışan sayısı ve vergisel yükümlülüklerin yerine getirilip getirilmediği gibi ölçütlerle mükelleflerin vergisel uyum seviyesini analiz eder.
2. İncelemeye sevk ve yoklama. Sahte belge düzenleme riski yüksek görülen mükellefler vergi incelemesine sevk edilir ve nezdlerinde yoklama yapılır.
3. Terkin. Yoklamadan sonra vergi dairesinin riskin yüksek olduğuna ilişkin görüşü ve vergi dairesi başkanı veya defterdarın onayıyla kayıt terkin edilir ve bu durum mükellefe tebliğ edilir.
4. Yeniden tesis. Tebliğden itibaren bir ay içinde teminat verilir ve tüm vergi borçları ödenirse mükellefiyet terkin tarihi itibarıyla yeniden açılır. Terkin ile yeniden tesis arasındaki dönemde verilmeyen beyanname ve bildirimler, yeniden tesise ilişkin yazının tebliğinden itibaren bir ay içinde verilir ve tahakkuk eden vergiler aynı sürede ödenir.
160/A’nın VUK 160’tan temel farkı, terkinin bir inceleme raporuna değil, analiz ve yoklamaya dayanmasıdır. Mükellef faal olsa bile kaydı kapatılabilir. Bu nedenle 160/A işlemleri, uygulamada en çok dava konusu yapılan terkin işlemleridir.
Teminatın tutarı ve iadesi
VUK 153/A’ya göre teminat, sahte belgelerde yer alan toplam tutarın yüzde 10’u olarak hesaplanır. 160/A bakımından bu oran, sahte belge düzenleme riskinin yüksek olduğu dönemlerde düzenlenen belgelerdeki toplam tutara uygulanır. 2026 yılı için kanunda gösterilen tutarlara göre teminat 1.200.000 TL’den az olamaz; 153/A’daki üst sınır ise 17.000.000 TL’dir. Teminat, 6183 sayılı Kanun’un 10. maddesinin (1), (2) ve (3) numaralı bentlerinde sayılan türden olmalıdır. Bu bentler para, banka teminat mektubu ve devlet iç borçlanma senetleri gibi teminat türlerini kapsar.
Teminatın akıbeti, sonradan yapılan incelemenin sonucuna bağlıdır:
- Münhasıran sahte belge amacı tespit edilirse: Teminat, inceleme sonucu doğan borçlar dâhil vergi borçlarına mahsup edilir, artan kısım iade edilir.
- Gerçek faaliyetle birlikte sahte belge tespit edilirse: 153/A’nın dördüncü fıkrasına göre işlem yapılır; teminat, sahte belge nedeniyle yapılan tarhiyat ve cezalar kesinleşinceye kadar iade edilmez.
- Sahte belge düzenlenmediği anlaşılırsa: Başka vergi borcu bulunmaması kaydıyla teminat iade edilir.
Yeniden tesis edilen mükellefe getirilen sınırlamalar
Teminat verilerek mükellefiyeti yeniden açılan işletmeler, Bakanlığın belirlediği fatura ve fatura yerine geçen belgeleri elektronik ortamda düzenlemek zorundadır. Bu belgeler kâğıt olarak düzenlenirse vergi kanunları bakımından hiç düzenlenmemiş sayılır ve kayıtların tevsikinde kullanılamaz. Elektronik belge düzenleme zorunluluğu getirilen mükelleflere ilişkin bilgiler duyurulur ve bu duyuru vergi mahremiyetinin ihlali sayılmaz.
Terkin edilen mükellef veya 153/A’da sayılan ilişkili kişiler (şirket ortakları, kanuni temsilciler, yönetim kurulu üyeleri gibi) yeni bir işe başlama bildiriminde bulunursa, bunlar adına mükellefiyet açılabilmesi için de tüm vergi borçlarının ödenmesi ve teminat verilmesi gerekir. Bu kural, aynı kişilerin farklı bir şirket kurarak terkini etkisiz kılmasını önlemeye yöneliktir.
Terkinin müşteriler bakımından sonuçları
Kaydı terkin edilen mükellefin terkinden sonra düzenlediği belgeler, vergi idaresi tarafından şüpheyle karşılanır. Bu belgeleri kayıtlarına alan alıcılar, katma değer vergisi indirimlerinin reddedilmesi ve vergi ziyaı cezası riskiyle karşılaşabilir. Bu nedenle ticari ilişkiye girilen firmanın mükellefiyet durumunun sorgulanması önemlidir. Gelir İdaresi Başkanlığının internet sitesinde vergi levhası ve mükellefiyet sorgulama ekranları bu amaçla kullanılabilir. Sahte belge nedeniyle indirimlerin reddi konusu Sahte Fatura Nedeniyle KDV İndiriminin Reddi ve Vergi Davası yazımızda ele alınmıştır.
Terkin işlemine karşı dava
Re’sen terkin, mükellefin hukuki durumunu doğrudan etkileyen kesin ve yürütülmesi gereken bir idari işlemdir. Bu işleme karşı tebliğ tarihinden itibaren otuz gün içinde vergi mahkemesinde iptal davası açılabilir. Davada yürütmenin durdurulması da talep edilebilir. Yürütmenin durdurulması kararı verilirse terkinin sonuçları dava süresince ortadan kalkar. Bu konuda Yürütmenin Durdurulması: Şartları, Karara İtiraz ve Vergi Davalarında Durum yazımıza bakılabilir.
Davada ileri sürülebilecek başlıca itirazlar şunlardır:
- Yoklama tutanağı ile gerçek durumun çelişmesi. İşletmenin adreste faal olduğu, çalışanı, emtiası ve makine teçhizatı bulunduğu yoklamada tespit edilmişse terkinin dayanağı zayıflar.
- Risk değerlendirmesinin somutlaştırılmaması. Terkin onayında hangi ölçütlerin hangi verilerle karşılaştırıldığı ve riskin hangi somut tespitlere dayandığı gösterilmemişse işlem denetlenemez.
- Usul eksiklikleri. Yoklama yapılmadan veya vergi dairesi başkanı ya da defterdar onayı alınmadan yapılan terkin kanuna aykırıdır.
- Tebliğ eksikliği. Terkin mükellefe tebliğ edilmemişse bir aylık teminat süresi de başlamaz.
Mükellef bir yandan dava açarken diğer yandan teminat vererek kaydını yeniden açtırabilir. Bu iki yol birbirini engellemez. Ticari faaliyetin kesintiye uğramaması için teminat verilmesi, davanın ise teminatın iadesi ve işlemin hukuka aykırılığının tespiti amacıyla sürdürülmesi uygulamada sık görülen bir yoldur.
Terkin yazısı gelen mükellefin ilk adımları
Terkin yazısının tebliğiyle birlikte iki ayrı süre işlemeye başlar: teminat ve borç ödemesi için bir ay, iptal davası için otuz gün. Bu nedenle ilk iş, tebliğ tarihinin kesin olarak belirlenmesidir. Ardından yoklama tutanağı ve terkin onayı vergi dairesinden istenmeli, riskli kabul edilen dönemler ile bu dönemlerde düzenlenen belgelerin toplam tutarı çıkarılmalıdır. Teminat tutarı bu toplama göre hesaplanır. İşletmenin faal olduğunu gösteren kira sözleşmesi, sigortalı çalışan bildirimleri, elektrik ve su faturaları, depo ve stok kayıtları ile banka hareketleri dava dilekçesine eklenmek üzere hazırlanmalıdır.
Güncel Danıştay kararları
Re’sen terkin uyuşmazlıklarında yargı denetimi büyük ölçüde iki noktada yoğunlaşır: yoklamanın gerçekten yapılıp yapılmadığı ve sahte belge düzenleme riskinin somut tespitlere dayanıp dayanmadığı. Aşağıdaki kararlar bu iki noktanın uygulamadaki karşılığını göstermektedir. Bazı kararlarda yalnızca ilk derece mahkemesinin gerekçesi aktarılmıştır; bu gerekçeler Danıştayın nihai görüşü olarak değil, uyuşmazlığın nasıl tartışıldığını gösteren örnekler olarak okunmalıdır.
Danıştay 3. Dairesi, E. 2023/1697, K. 2023/4239, T. 07.11.2023
Dosyada 160/A kapsamında yapılan terkin ve 11.711.739,90 TL teminat istemi ilk derece mahkemesince iptal edilmiştir. Mahkeme, yapılan yoklamaların tamamında şirketin faal olduğunun, çalışanı ve emtiası bulunduğunun tespit edildiğini, idarenin ise sahte belge düzenleme riskinin yüksek olduğu sonucuna hangi somut verilerle ulaştığını ortaya koymadığını belirtmiştir.
Bu gerekçe, 160/A terkininin yalnızca risk analizi sisteminin ürettiği bir puana dayandırılamayacağını, riskin dosyaya yansıyan somut tespitlerle desteklenmesi gerektiğini göstermektedir.
Danıştay 3. Dairesi, E. 2018/2449, K. 2022/425, T. 07.02.2022
İlk derece mahkemesi, kanuni temsilcinin ikametgâh adresinde yoklama yapılmadan ve VUK 160’taki iki dönem üst üste beyanname verilmemesi şartı gözetilmeden yapılan terkini hukuka aykırı bulmuştur.
Danıştay 4. Dairesi, E. 2020/1845, K. 2023/880
Yoklama tutanaklarında yalnızca kimliği belirsiz çevre sakinlerinin beyanına dayanılarak mükellefin adreste faaliyet göstermediği sonucuna varılmasının yeterli olmadığı ilk derece kararında vurgulanmıştır.
Yoklama tutanağının kim tarafından, hangi tarihte ve kimlerin huzurunda düzenlendiği, mükellefin veya çalışanlarının beyanının alınıp alınmadığı bu nedenle davanın merkezinde yer alır.
Vergi Dava Daireleri Kurulu, E. 2021/1550, K. 2022/1725, T. 28.12.2022
Kararda, adreste bulunamama hâlinde otuz gün içinde servis şefi katılımıyla ikinci bir yoklama yapılması ve terkinin müdür yardımcısının önerisi, vergi dairesi müdürünün onayıyla gerçekleştirilmesi gerektiğine ilişkin usul aşamaları ele alınmıştır.
Danıştay 13. Dairesi, E. 2021/4236, K. 2024/6024, T. 26.12.2024
VUK 160 kapsamında yapılan bir terkin, şirketin Beykoz ve Sancaktepe’deki adreslerinde faal olduğunun, çok sayıda çalışanı bulunduğunun ve yüklü miktarda vergi ödediğinin anlaşıldığı bir dosyada iptal edilmiştir.
Danıştay 4. Dairesi, E. 2019/180, K. 2023/587, T. 08.02.2023
Re’sen terkin işleminin yargı kararıyla iptal edilmesinden sonra, aynı terkine dayanılarak düzenlenen belgelerin sahte kabul edilmesiyle yapılan cezalı tarhiyat da ilk derece mahkemesince kaldırılmıştır.
Bu son karar, terkin davasının yalnızca mükellefiyet kaydıyla sınırlı kalmadığını gösterir. Terkinin iptali, sonradan yapılan tarhiyat ve ceza işlemlerinde de mükellefin elini güçlendirir. Bu nedenle terkin davası açılmadan bırakılmamalı, tarhiyat davalarında da terkin davasının sonucu ileri sürülmelidir.
Danıştay 3. Dairesi, E. 2024/4363, K. 2024/6586, T. 06.12.2024
1.208.805,57 TL teminat istenen bir dosyada, terkin işlemine karşı açılan davada bölge idare mahkemesince verilen kararın kesin olduğu ve temyiz yolunun kapalı bulunduğu belirtilmiştir.
Bu durum, terkin davalarında uyuşmazlığın çoğu zaman istinaf aşamasında sonuçlandığını gösterir. İlk derece ve istinaf aşamasındaki dilekçeler bu nedenle eksiksiz hazırlanmalı, delillerin tamamı ilk derece aşamasında sunulmalıdır.
Süreler ve tutarlar tablosu
- Terkin işlemine karşı iptal davası: tebliğden itibaren otuz gün (İYUK 7).
- 160/A kapsamında teminat verilmesi ve vergi borçlarının ödenmesi: tebliğden itibaren bir ay.
- Yeniden tesisten sonra verilmeyen beyannamelerin verilmesi ve vergilerin ödenmesi: yeniden tesis yazısının tebliğinden itibaren bir ay.
- Teminat oranı: riskli dönemlerde düzenlenen belgelerdeki toplam tutarın yüzde 10’u.
- 2026 yılı alt sınırı: 1.200.000 TL; 153/A’daki 2026 yılı üst sınırı: 17.000.000 TL. Kanun metnindeki temel tutarlar 75.000 TL ve 10 milyon TL’dir; parantez içindeki tutarlar 2026 yılı için güncellenmiş hâlidir ve sonraki yıllarda değişebilir.
Uygulamada sık yapılan hatalar
- Tebliğ tarihinin geç tespit edilmesi. Elektronik tebligatla yapılan bildirimlerde tebliğ, iletinin muhatabın elektronik adresine ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır. Bu tarihin yanlış hesaplanması hem dava süresinin hem de teminat süresinin kaçırılmasına yol açabilir.
- Yalnızca teminat verilip dava açılmaması. Teminat verilmesi kaydı yeniden açar, ancak terkinin hukuka uygun olduğunu kabul anlamına gelecek biçimde davadan vazgeçilmesi, sonradan teminatın iadesini ve tarhiyat davalarındaki savunmayı zayıflatır.
- Yoklama tutanağının istenmemesi. Tutanak görülmeden açılan davada, idarenin dayandığı tespitlere karşı somut itiraz geliştirmek mümkün olmaz.
- Faaliyetin belgelenmemesi. Sigortalı çalışan bildirimleri, kira sözleşmesi, enerji tüketimi, sevk irsaliyeleri ve banka hareketleri, işletmenin gerçek faaliyetini gösteren en güçlü delillerdir.
- Müşterilerin bilgilendirilmemesi. Terkin süresince düzenlenen belgeler alıcılar bakımından da risk doğurduğundan, ticari ilişkilerin bu dönemde nasıl yürütüleceği önceden planlanmalıdır.
Sıkça sorulan sorular
Mükellefiyet kaydı terkin edilen şirket faaliyetine devam edebilir mi?
Terkin edilen mükellef vergi kanunları bakımından işi bırakmış sayılır. Bu dönemde düzenlenen belgeler sorunlu kabul edilir ve terkinden sonra faaliyette bulunduğu tespit edilen dönemler ayrıca vergilendirilir. Faaliyetin sağlıklı biçimde sürdürülmesi için kaydın yeniden tesis edilmesi gerekir.
160/A kapsamında terkin edilen mükellef ne kadar sürede teminat vermelidir?
Terkinin tebliğinden itibaren bir ay içinde teminat verilmeli ve tüm vergi borçları ödenmelidir. Bu şartlar yerine getirilirse mükellefiyet terkin tarihi itibarıyla yeniden tesis edilir.
Teminat tutarı nasıl hesaplanır?
Riskli dönemlerde düzenlenen belgelerdeki toplam tutarın yüzde 10’u esas alınır. 2026 yılı için bu tutar 1.200.000 TL’den az olamaz.
Adreste bulunamadığı için terkin edilen mükellefin eski borçları silinir mi?
Hayır. VUK 160/4 uyarınca terkin, işi bırakmadan önceki döneme ilişkin yükümlülükleri ortadan kaldırmaz.
Terkin edilen şirketin ortakları yeni şirket kurabilir mi?
153/A’da sayılan ilişkili kişiler adına yeni mükellefiyet açılabilmesi için tüm vergi borçlarının ödenmesi ve teminat verilmesi şarttır.
Re’sen terkin işlemine karşı dava açılabilir mi?
Açılabilir. Terkin bir idari işlemdir ve tebliğinden itibaren otuz gün içinde vergi mahkemesinde iptal davası açılabilir. 160/A kapsamındaki terkinde, mükellefiyetin yeniden tesisi için tebliğden itibaren bir ay içinde teminat verilmesi ve vergi borçlarının ödenmesi gerektiğinden, dava yolu ile teminat yolu birlikte değerlendirilmelidir.
Sonuç
Re’sen terkin, VUK 160’ta işi bırakma, adreste bulunamama ve münhasıran sahte belge düzenleme hâlleri için; VUK 160/A’da ise risk analizi ve yoklamaya dayanan sahte belge düzenleme riski için öngörülmüştür. 160/A terkininde kayıt, tebliğden itibaren bir ay içinde teminat verilip borçlar ödenerek yeniden açılabilir. Terkin işlemine karşı otuz gün içinde vergi mahkemesinde iptal davası açılabilir ve yoklama tutanakları bu davanın temel delilini oluşturur.
İlgili yazılar: İşe Başlama Bildirimi ve Kayıt Dışı Faaliyetin Sonuçları (VUK 153, 168, 344), Re’sen, İkmalen ve İdarece Vergi Tarhı (VUK 29-30)
Mevzuat: 213 sayılı Vergi Usul Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.