
 Av. Emrah Karatay
Sahte fatura düzenleme, defter gizleme veya yanıltıcı belge kullanma gibi vergi suçlarında ceza yargılaması, diğer suçlardan farklı bir yoldan başlar. Cumhuriyet savcısı bu suçlar hakkında bilgi edinse bile, vergi idaresi incelemesini tamamlayıp sonucu bildirmeden kamu davası açamaz. 213 sayılı Vergi Usul Kanunu (VUK) m. 367, kamu davasını vergi incelemesi sonucunun savcılığa bildirilmesine bağlar. Bildirim, vergi müfettişinin raporu ve rapor değerlendirme komisyonunun mütalaasıyla yapılır. Bu şart, ceza hukukunda “kovuşturma şartı” olarak adlandırılır. Mütalaa olmadan açılan dava hakkında mahkeme esasa girmeden karar vermek zorundadır.
KISA CEVAP
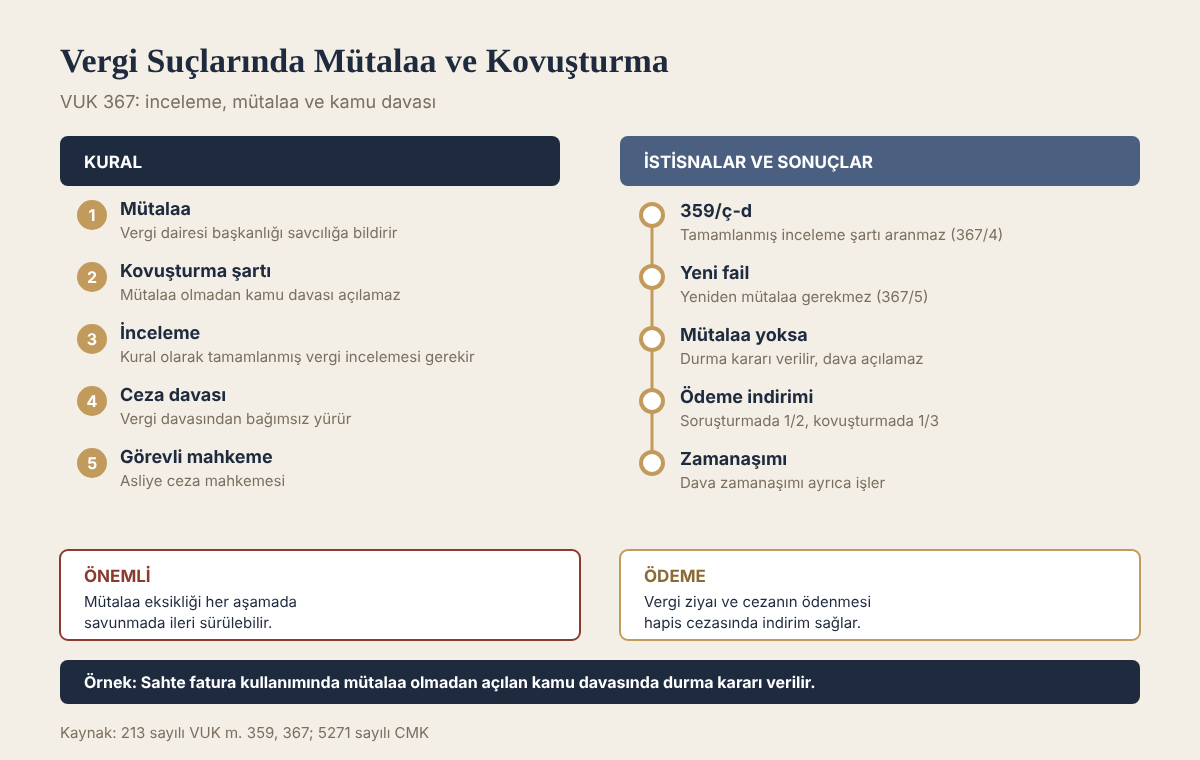
- VUK 359’daki suçların işlendiğini tespit eden inceleme elemanları, rapor değerlendirme komisyonunun mütalaasıyla durumu Cumhuriyet başsavcılığına bildirmek zorundadır (VUK 367/1).
- Savcılık suçu başka yoldan öğrenirse vergi dairesini haberdar ederek inceleme yapılmasını ister.
- Kamu davasının açılması, inceleme sonucunun savcılığa bildirilmesine bağlıdır (VUK 367/3).
- Ödeme kaydedici cihaz ve tütün-alkol izleme sistemlerine müdahale suçlarında (VUK 359/ç-d) incelemenin tamamlanması beklenmez.
- Suça katılan başka bir kişinin sonradan ortaya çıkması hâlinde, bu kişi için ayrıca rapor ve mütalaa aranmaz (VUK 367/5).
- Hapis cezası verilmesi, vergi ziyaı ve usulsüzlük cezalarının ayrıca uygulanmasına engel değildir.
Kanun metni
213 sayılı Vergi Usul Kanunu m. 367/1-3
Yaptıkları inceleme sırasında 359 uncu maddede yazılı suçların işlendiğini tespit eden Vergi Müfettişleri ve Vergi Müfettiş Yardımcıları tarafından ilgili rapor değerlendirme komisyonunun mütalaasıyla doğrudan doğruya ve vergi incelemesine yetkili olan diğer memurlar tarafından ilgili rapor değerlendirme komisyonunun mütalaasıyla vergi dairesi başkanlığı veya defterdarlık tarafından keyfiyetin Cumhuriyet başsavcılığına bildirilmesi mecburidir. 359 uncu maddede yazılı suçların işlendiğine sair suretlerle ıttıla hasıl eden Cumhuriyet başsavcılığı hemen ilgili vergi dairesini haberdar ederek inceleme yapılmasını talep eder. Kamu davasının açılması, inceleme neticesinin Cumhuriyet başsavcılığına bildirilmesine talik olunur.
VUK 367 hangi suçları kapsar?
VUK 367, VUK 359’da düzenlenen kaçakçılık suçlarına uygulanır. Bu suçlar şunlardır:
- 359/a-1: Defter ve kayıtlarda hesap ve muhasebe hileleri, gerçek olmayan kişiler adına hesap açma, kayıtları matrahı azaltacak şekilde başka ortamlara kaydetme. Ceza on sekiz aydan beş yıla kadar hapistir.
- 359/a-2: Defter, kayıt ve belgeleri tahrif etme veya gizleme, muhteviyatı itibarıyla yanıltıcı belge düzenleme veya kullanma. Ceza on sekiz aydan beş yıla kadar hapistir.
- 359/b: Defter ve belgeleri yok etme, sahte belge düzenleme veya kullanma. Ceza üç yıldan sekiz yıla kadar hapistir.
- 359/c: Bakanlıkla anlaşması olmadan belge basma veya bu belgeleri bilerek kullanma. Ceza iki yıldan sekiz yıla kadar hapistir.
- 359/ç: Ödeme kaydedici cihaza veya kayıt dışı satışı önleyen elektronik sistemlere müdahale. Ceza üç yıldan sekiz yıla kadar hapistir.
- 359/d: Tütün ve alkol piyasasındaki özel etiket ve izleme sistemlerine müdahale. Ceza üç yıldan sekiz yıla kadar hapistir.
VUK’taki diğer suçlar, örneğin vergi mahremiyetinin ihlali (VUK 362), bu usule tabi değildir. Bu suçlarda genel ceza muhakemesi kuralları uygulanır.
Süreç nasıl işler?
1. Vergi incelemesi. Vergi müfettişi veya incelemeye yetkili diğer memur, mükellef nezdinde inceleme yapar. İnceleme sırasında VUK 359’daki fiillerden birinin işlendiğine dair tespitler ortaya çıkarsa, inceleme raporunun yanında ayrıca bir vergi suçu raporu düzenlenir. Raporda fiilin ne olduğu, hangi dönemlerde işlendiği, hangi belgelere dayanıldığı ve sorumlu kişilerin kimler olduğu gösterilir.
2. Rapor değerlendirme komisyonu. Rapor, ilgili rapor değerlendirme komisyonuna gönderilir. Komisyon, raporu usul ve esas bakımından değerlendirir ve mütalaasını bildirir. Komisyonun mütalaası, raporun savcılığa gönderilmesinin şartıdır.
3. Savcılığa bildirim. Vergi müfettişleri bildirimi doğrudan, vergi incelemesine yetkili diğer memurlar ise vergi dairesi başkanlığı veya defterdarlık aracılığıyla yapar. Bildirimle birlikte rapor ve mütalaa savcılığa gönderilir.
4. Soruşturma ve iddianame. Savcılık, raporu ve mütalaayı aldıktan sonra soruşturmayı yürütür. Şüphelinin ifadesini alır, gerekirse ek delil toplar ve iddianame düzenleyip düzenlemeyeceğine karar verir.
Savcılık suçu başka bir yoldan, örneğin bir ihbar veya başka bir soruşturma sırasında öğrenirse, VUK 367/2 uyarınca vergi dairesini haberdar ederek inceleme yapılmasını talep eder. Bu durumda da kamu davası, inceleme sonucunun savcılığa bildirilmesini beklemek zorundadır.
Kovuşturma şartı ne anlama gelir?
VUK 367/3’teki “kamu davasının açılması, inceleme neticesinin Cumhuriyet başsavcılığına bildirilmesine talik olunur” hükmü bir kovuşturma şartıdır. 5271 sayılı Ceza Muhakemesi Kanunu (CMK) m. 223/8 uyarınca kovuşturma şartının gerçekleşmediği anlaşılırsa mahkeme durma kararı verir. Bu, mahkemenin davayı esastan incelemeden, şartın gerçekleşmesini beklemesi anlamına gelir.
Bu nedenle sanık müdafii, dosyada şu belgelerin bulunup bulunmadığını kontrol etmelidir:
- Vergi suçu raporu veya vergi tekniği raporu,
- Rapor değerlendirme komisyonunun mütalaası,
- Bildirim yazısı.
Mütalaanın bulunmaması veya raporun sanık hakkında değil başka bir kişi hakkında düzenlenmiş olması, savunmada ileri sürülmesi gereken bir usul eksikliğidir. Mütalaa sonradan dosyaya gelirse yargılamaya devam edilir. CMK 223/8 uyarınca şartın hiç gerçekleşmeyeceği anlaşılırsa davanın düşmesine karar verilir. Durma kararına itiraz edilebilir.
Kanunda öngörülen istisnalar
Ödeme kaydedici cihaz ve izleme sistemleri (VUK 367/4). 7318 sayılı Kanun’la 2021 yılında eklenen ve 7423 sayılı Kanun’la genişletilen fıkraya göre, VUK 359/ç ve (d) fıkralarındaki suçların işlendiği inceleme sırasında tespit edilirse incelemenin tamamlanması beklenmez. Suç başka yoldan öğrenilmişse incelemeye başlanması da gerekmez. Vergi müfettişleri bu tespitlere ilişkin rapor düzenler ve mütalaayla birlikte savcılığa bildirir. Kamu davasının açılması için incelemenin tamamlanması şartı aranmaz. Ancak rapor ve mütalaa şartı devam eder.
Sonradan ortaya çıkan faile ilişkin istisna (VUK 367/5). 7394 sayılı Kanun’la 2022 yılında eklenen fıkraya göre, yürütülen soruşturma veya kovuşturmada mütalaaya konu fiilin başka bir kişi tarafından veya başka bir kişiyle birlikte işlendiği ortaya çıkarsa, bu kişi için ayrıca rapor düzenlenmesi ve mütalaa verilmesi gerekmez. Örneğin rapor yalnızca şirket müdürü hakkında düzenlenmiş, soruşturmada şirketin fiilî yöneticisinin de fiile katıldığı anlaşılmışsa, fiilî yönetici hakkında da aynı mütalaaya dayanılarak dava açılabilir.
Bu istisna yalnızca “mütalaaya konu fiil” için geçerlidir. Başka bir fiil, başka bir dönem veya başka bir belge söz konusuysa, o fiil için ayrıca rapor ve mütalaa gerekir.
Vergisel cezalarla ilişkisi
VUK 367/6’ya göre VUK 359’daki suçlardan dolayı cezaya hükmedilmesi, vergi ziyaı cezası veya usulsüzlük cezalarının ayrıca uygulanmasına engel değildir. Aynı fiil için hem hapis cezası hem de üç kat vergi ziyaı cezası uygulanabilir. İki yargılama birbirinden bağımsızdır: Ceza davası asliye ceza mahkemesinde, vergi ve ceza ihbarnamesine karşı dava ise vergi mahkemesinde görülür. Bu ayrım Vergi Suçlarında Görevli Mahkeme: Asliye Ceza Mahkemesi ve Vergi Mahkemesi Ayrımı yazımızda ayrıntılı olarak anlatılmıştır.
Ceza davasında vergi ödemesinin etkisi VUK 359’da düzenlenmiştir. Fiil nedeniyle tarh edilen vergi, gecikme faizi ve gecikme zammının tamamı ile kesilen cezaların yarısı ve buna isabet eden gecikme zammı soruşturma evresinde ödenirse verilecek ceza yarı oranında, kovuşturma evresinde hüküm verilinceye kadar ödenirse üçte bir oranında indirilir. Tarh edilen vergi ve buna bağlı ceza bulunmayan durumlarda ceza yarı oranında indirilir. Bu nedenle vergisel süreçte uzlaşma, indirim veya dava seçenekleri değerlendirilirken ceza davası üzerindeki etkileri de hesaba katılmalıdır.
Ayrıca VUK 359’un son fıkralarından birine göre aynı suç işleme kararıyla birden fazla takvim yılı veya vergilendirme döneminde işlenen suçlarda TCK 43’teki zincirleme suç hükümleri uygulanır.
Pişmanlık hâlinde ceza uygulanmaz
VUK 359’a göre VUK 371’deki pişmanlık şartlarına uygun olarak durumu ilgili makamlara bildirenler hakkında bu madde uygulanmaz. Pişmanlık, inceleme başlamadan ve ihbar yapılmadan önce kendiliğinden yapılmalıdır. İzaha davet veya ön tespit yazısı tebliğ edilmişse, tespit konusu bakımından pişmanlık yolu kapanır. Pişmanlık şartları için Pişmanlıkla Beyan (VUK 371): Şartları, 15 Günlük Süre ve Pişmanlık Zammı yazımıza bakılabilir.
Savunmada dikkat edilecek hususlar
- Raporun konusu ve dönemi. İddianamede yer alan fiil ve dönemlerin raporla örtüşüp örtüşmediği kontrol edilmelidir. Raporda yer almayan bir dönem için dava açılmışsa, o dönem bakımından mütalaa bulunmaz.
- Raporun hedef aldığı kişi. Rapor şirket hakkında düzenlenmişse, hangi kişinin fiili işlediği raporda belirlenmiş midir? Ceza sorumluluğu şahsidir ve şirket yöneticisi sıfatı tek başına yeterli değildir.
- Düzenleme ve kullanma ayrımı. Rapor sahte belge düzenleme fiiline ilişkinse, aynı kişi hakkında kullanma suçundan hüküm kurulamaz.
- Vergi davasının sonucu. Ceza ve vergi kararlarının birbirini bağlamayacağını öngören VUK 367’nin son fıkrası Anayasa Mahkemesince iptal edilmiştir. Bu nedenle aynı fiile ilişkin vergi mahkemesi kararı ve gerekçesi ceza davasında mutlaka dosyaya sunulmalı ve değerlendirilmesi istenmelidir.
- Zamanaşımı. Dava zamanaşımı TCK 66’ya göre ceza üst sınırına göre hesaplanır; 359/a için sekiz, 359/b için on beş yıldır.
Örnek olay
Bir inşaat şirketinin müdürü hakkında, 2022 ve 2023 yıllarında sahte fatura kullandığı iddiasıyla vergi müfettişi tarafından vergi suçu raporu düzenlenir. Rapor değerlendirme komisyonu mütalaasını verir ve rapor savcılığa gönderilir. Savcılık soruşturma sırasında, 2024 yılında da benzer faturaların kullanıldığını tespit eder ve iddianameye üç yılı birlikte yazar.
Bu dosyada 2024 yılı bakımından rapor ve mütalaa bulunmamaktadır. Müdafi, 2024 yılına ilişkin fiil için kovuşturma şartının gerçekleşmediğini ileri sürer. Mahkeme bu yıl bakımından durma kararı verir ve vergi idaresinden inceleme yapılmasını ister. 2022 ve 2023 yılları için ise yargılama devam eder. Soruşturma sırasında şirketin muhasebe sorumlusunun da faturaların kayda alınmasında rol oynadığı anlaşılırsa, VUK 367/5 uyarınca muhasebe sorumlusu hakkında 2022 ve 2023 yılları için ayrı bir mütalaa aranmadan dava açılabilir.
Yargı kararlarında kovuşturma şartı
Mütalaa verilmeyecekse dava düşer
Kovuşturma şartının bulunmaması, mahkemenin esasa girmesine engeldir. Yargıtay, vergi dairesinin mütalaa vermeyeceğini bildirdiği dosyalarda mahkemenin beraat veya mahkûmiyet hükmü kurmasını bozma sebebi saymakta, bu durumda CMK m. 223/8 uyarınca davanın düşmesine karar verilmesi gerektiğini belirtmektedir. Düşme kararı ile beraat kararı aynı sonucu doğurmaz; düşme kararında fiilin işlenip işlenmediği tartışılmaz.
Yargıtay 11. Ceza Dairesi, E. 2021/11319, K. 2021/10967, T. 29.11.2021
Vergi Dairesi tarafından sahte fatura kullanma suçundan VUK’nin 367. maddesi gereğince dava şartı olan vergi suçu mütalasının verilmeyeceğinin bildirilmesi karşısında, kovuşturma şartının gerçekleşmeyeceğinin anlaşılması nedeniyle sanık hakkında açılan kamu davasının CMK’nin 223/8 maddesi gereğince düşmesi yerine, beraat hükmü kurulması
Mütalaa ile iddianamedeki fiil örtüşmelidir
Mütalaa belirli bir fiil ve dönem için verilir. Sahte belge düzenleme ile sahte belge kullanma ayrı suçlardır ve birbirine dönüşmez. Yargıtay, mütalaası yalnızca sahte fatura düzenleme suçuna ilişkin olduğu hâlde kullanma suçundan dava açılan bir dosyada, kullanma suçu için mütalaa verilip verilmeyeceğinin sorulmasını, verilmeyecekse davanın düşürülmesini gerekli görmüştür.
Yargıtay 11. Ceza Dairesi, E. 2017/16524, K. 2021/1480, T. 16.02.2021
sahte belge düzenleme ve sahte belge kullanma eylemlerinin birbirinden bağımsız ve ayrı suçları oluşturduğu ve birbirine dönüşmeyeceği dikkate alınarak; iddianameye konu olan 2009 takvim yılında sahte fatura kullanma suçu yönünden 213 sayılı VUK’nin 367. maddesi gereğince dava şartı olan mütalaanın verilip verilmeyeceğinin Vergi Dairesi Başkanlığından sorulması, verilmeyeceğinin anlaşılması durumunda davanın düşürülmesine karar verilmesi gerekeceği
Anayasa Mahkemesinin iptal kararı
VUK 367’nin eski son fıkrası, ceza mahkemesi kararlarının vergi cezalarını uygulayan idareyi etkilemeyeceğini, idarenin ve vergi mahkemesinin kararlarının da ceza hâkimini bağlamayacağını öngörüyordu. Anayasa Mahkemesi bu fıkrayı, aynı fiilden doğan iki yargılama arasında hiçbir bağlantı kurulmasına izin vermediği için iptal etmiştir. Karar 9 Mart 2022 tarihli Resmî Gazete’de yayımlanmıştır.
Anayasa Mahkemesi Norm Denetimi, E. 2019/4, K. 2021/78, T. 04.11.2021
Buna göre bağlantılı olarak işlenen kaçakçılık suçu ve vergi kabahatlerine ilişkin olarak ceza yargılaması sırasında ve sonucunda ceza mahkemesince verilen kararlar vergi idaresini bağlamayacak, aynı şekilde vergi idaresi tarafından verilen kararlar da ceza hâkimini bağlamayacaktır.
Yukarıdaki alıntı, Anayasa Mahkemesinin iptal edilen kuralın anlamını açıkladığı bölümdür. İptalden sonra hapis cezası ile vergi ziyaı cezasının birlikte uygulanabileceğine ilişkin VUK 359 ve 367’deki hükümler yürürlükte kalmıştır; ancak iki yargılamanın birbirinden tamamen yalıtılmış olduğunu söyleyen kanun hükmü artık bulunmamaktadır. Savunma bakımından bu, vergi mahkemesinde faturaların gerçek bir işlemi yansıttığının kabul edilmesi veya tarhiyatın kaldırılması hâlinde, bu kararın ceza dosyasında ciddi biçimde tartışılmasını isteme imkânı verir. Vergi davası devam ediyorsa sonucunun beklenmesi de talep edilebilir.
Sıkça sorulan sorular
Savcılık vergi suçu raporu olmadan dava açabilir mi?
VUK 367 kapsamındaki suçlarda açamaz. Kamu davası, inceleme sonucunun rapor ve mütalaayla savcılığa bildirilmesine bağlıdır. Bu şart gerçekleşmeden dava açılmışsa mahkeme durma kararı verir.
Mütalaayı kim verir?
Mütalaayı ilgili rapor değerlendirme komisyonu verir. Vergi müfettişleri bildirimi doğrudan, diğer inceleme elemanları ise vergi dairesi başkanlığı veya defterdarlık aracılığıyla yapar.
Raporda adı geçmeyen bir kişi yargılanabilir mi?
VUK 367/5 uyarınca mütalaaya konu fiilin başka bir kişi tarafından veya başka biriyle birlikte işlendiği ortaya çıkarsa, bu kişi için ayrıca rapor ve mütalaa aranmaz.
Vergi borcu ödenirse ceza davası düşer mi?
Düşmez. Ödeme, soruşturma evresinde cezayı yarı, kovuşturma evresinde üçte bir oranında indirir. Cezanın tamamen ortadan kalkması ancak pişmanlık şartlarının gerçekleşmesiyle mümkündür.
Ödeme kaydedici cihaza müdahale suçunda inceleme tamamlanmalı mı?
Hayır. VUK 359/ç ve (d) suçlarında incelemenin tamamlanması beklenmez; rapor ve mütalaa ile savcılığa bildirim yapılır.
Sonuç
VUK 367, vergi suçlarında kamu davasını vergi incelemesinin sonucuna bağlar. Vergi suçu raporu ve rapor değerlendirme komisyonunun mütalaası savcılığa bildirilmeden dava açılamaz; açılmışsa mahkeme durma kararı verir. Ödeme kaydedici cihaz ve izleme sistemi suçlarında inceleme beklenmez, sonradan ortaya çıkan failler için ise yeni mütalaa aranmaz. Savunmada iddianamedeki fiil, dönem ve kişinin rapor ve mütalaayla örtüşüp örtüşmediği ilk incelenmesi gereken husustur.
İlgili yazılar: Sahte Fatura Suçu (VUK 359): Cezası, Düzenleme ve Kullanma, Etkin Pişmanlık, Vergi Mahremiyeti (VUK 5)
Mevzuat: 213 sayılı Vergi Usul Kanunu, 5271 sayılı Ceza Muhakemesi Kanunu.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.