
 Av. Emrah Karatay
Bir daire veya arsa satıldığında satıcının aklına gelen ilk vergi çoğu zaman tapu harcıdır. Oysa taşınmaz alındığı tarihten itibaren beş yıl dolmadan satılırsa, satıştan elde edilen kazanç gelir vergisine de tabi olabilir. 193 sayılı Gelir Vergisi Kanunu (GVK) bu kazancı “değer artışı kazancı” olarak adlandırır. Vergi, alış ve satış bedeli arasındaki fark üzerinden, enflasyon etkisi ve yıllık istisna düşüldükten sonra hesaplanır. Beyanname verilmezse vergi idaresi tapu kayıtlarından satışı tespit ederek vergi ve ceza tarh edebilir. Bu yazıda kimlerin bu vergiyi ödeyeceği, beş yıl kuralının nasıl hesaplandığı ve 2026 yılı tutarları ele alınmaktadır.
KISA CEVAP
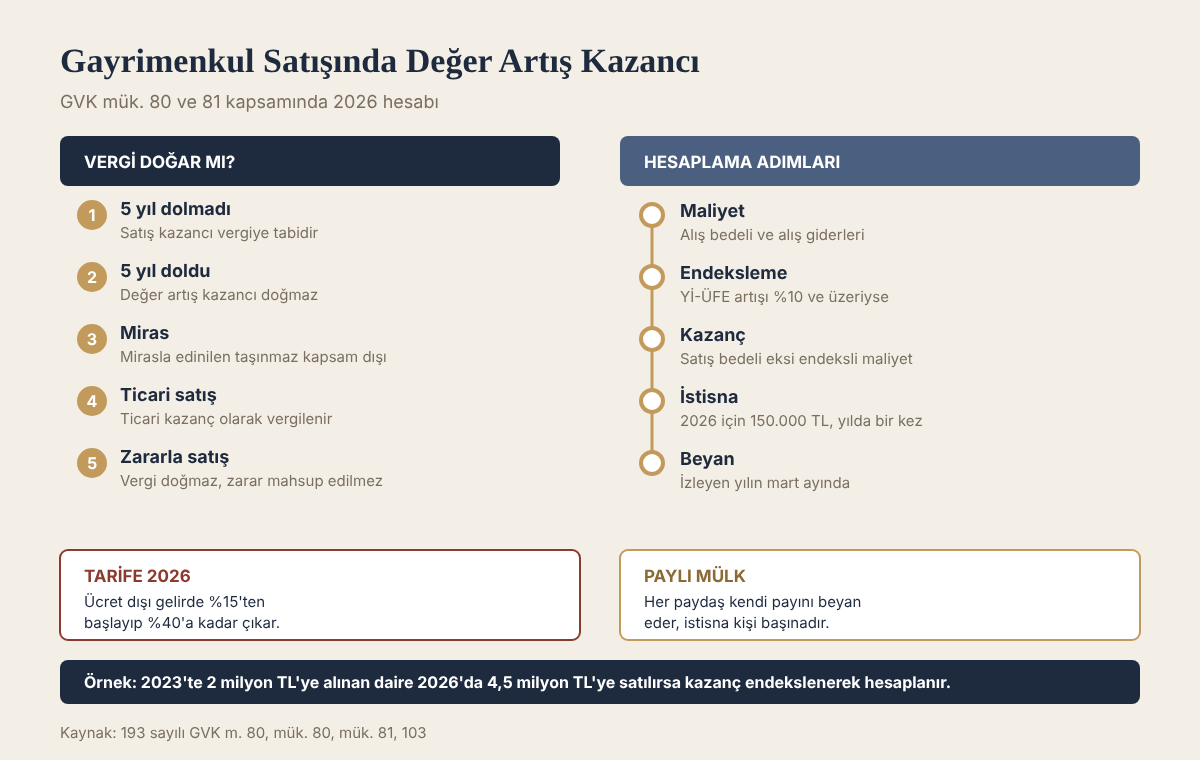
- İktisap şekli ne olursa olsun, beş yıl içinde elden çıkarılan taşınmazlardan elde edilen kazanç değer artışı kazancıdır (GVK mük. 80/6).
- Beş yıllık süre tapudaki iktisap tarihinden satış tarihine kadar hesaplanır. Beş yıl dolduktan sonra yapılan satışta değer artışı kazancı doğmaz.
- Miras yoluyla edinilen taşınmazların satışından doğan kazanç vergiye tabi değildir.
- 2026 yılında elde edilen değer artışı kazançları için istisna tutarı 150.000 TL’dir; bu tutar takvim yılı başına bir kez uygulanır.
- Alış bedeli, Yİ-ÜFE artışı yüzde 10 veya daha fazlaysa endekslenerek artırılır (GVK mük. 81).
- Kazanç, izleyen yılın mart ayında yıllık gelir vergisi beyannamesiyle beyan edilir. 2026 tarifesi ücret dışı gelirlerde yüzde 15 ile başlar, yüzde 40’a kadar çıkar.
Kanun metni
GVK mükerrer madde 80, birinci fıkra, 6 numaralı bent (özet)
Aşağıda yazılı mal ve hakların elden çıkarılmasından doğan kazançlar değer artışı kazancıdır: İktisap şekli ne olursa olsun, iktisap edilen gayrimenkullerin iktisap tarihinden başlayarak beş yıl içinde elden çıkarılmasından sağlanan kazançlar. Maddenin devamında, ivazsız olarak iktisap edilen mal ve hakların elden çıkarılmasından doğan kazançların bu bent kapsamında vergiye tabi tutulmayacağı hükme bağlanmıştır.
Değer artışı kazancı nedir?
GVK m. 2, gelir unsurları arasında “diğer kazanç ve iratlar”ı sayar. Değer artışı kazançları bu grubun içindedir ve GVK mükerrer 80’de düzenlenir. Maddenin 6. bendine göre, iktisap şekli ne olursa olsun, iktisap edilen gayrimenkullerin iktisap tarihinden başlayarak beş yıl içinde elden çıkarılmasından sağlanan kazançlar değer artışı kazancıdır.
Bu vergi, ticari faaliyet kapsamında olmayan satışlar için uygulanır. Taşınmaz alım satımını meslek hâline getiren kişilerin veya şirketlerin satışları ticari kazanç olarak vergilendirilir. Bireyin kendi oturduğu evi veya yatırım amacıyla aldığı bir arsayı satması ise değer artışı kazancı kapsamında değerlendirilir.
“Elden çıkarma” yalnızca satışı değil, trampa, takas, devir ve temlik gibi işlemleri de kapsar. Taşınmazın bir şirkete sermaye olarak konulması da elden çıkarma sayılabilir.
Beş yıl kuralı
Beş yıllık süre, taşınmazın iktisap tarihinden elden çıkarıldığı tarihe kadar hesaplanır. İktisap tarihi kural olarak tapuda tescil tarihidir. Örneğin 10 Mart 2021’de tapuda adına tescil edilen bir daire 10 Mart 2026’dan sonra satılırsa beş yıl dolmuş olur ve değer artışı kazancı doğmaz. 9 Mart 2026’da satılırsa beş yıl dolmamıştır.
Bazı özel durumlar şunlardır:
- Kat karşılığı inşaat. Arsa sahibinin müteahhitten aldığı dairelerde beş yıllık sürenin arsanın mı yoksa bağımsız bölümün iktisap tarihinden mi başlayacağı tartışmalıdır ve Danıştay kararları bu konuda farklılık göstermektedir (aşağıdaki karar bölümüne bakılabilir). Satış öncesinde somut olay için değerlendirme yapılması gerekir.
- Hisseli taşınmaz. Payların farklı tarihlerde edinildiği durumlarda her pay için süre ayrı hesaplanır.
- Tapu dışı edinim. Satış vaadi sözleşmesiyle edinilen taşınmazlarda iktisap tarihi kural olarak tapudaki tescil tarihidir; noter sözleşmesinin tarihi tek başına esas alınmaz.
Miras yoluyla edinilen taşınmazlar
GVK mük. 80, ivazsız olarak iktisap edilen mal ve hakların elden çıkarılmasından doğan kazançları bazı bentler bakımından vergi dışında bırakır. GVK mük. 80/1-6, ivazsız olarak iktisap edilen taşınmazları kapsam dışında bıraktığından miras yoluyla edinilen taşınmazların satışından doğan kazanç değer artışı kazancı olarak vergilendirilmez. Bu nedenle mirasçı, mirasbırakandan kalan daireyi ölümden hemen sonra satsa bile bu vergiyle karşılaşmaz. Mirasla edinilen taşınmazlar için veraset ve intikal vergisi ise ayrıca değerlendirilir. Bu vergi için Veraset ve İntikal Vergisi 2026: İstisna Tutarları, Oranlar ve Beyan Süresi yazımıza bakılabilir.
Bağış yoluyla edinilen taşınmazlarda durum farklıdır. GVK mük. 80/1-6 hükmü “ivazsız olarak iktisap edilenler hariç” ifadesini içerdiğinden, bağış yoluyla edinilen taşınmazların satışından doğan kazanç da değer artışı kazancı sayılmaz. Bağışın gerçek olmayıp bir satışı gizlediği (muvazaalı bağış) durumlar ise vergi idaresince ayrıca incelenebilir.
Kazanç nasıl hesaplanır?
GVK mük. 81’e göre değer artışı kazancı, elden çıkarma bedelinden maliyet bedeli ve elden çıkarma dolayısıyla yapılan giderler düşüldükten sonra kalan tutardır.
Satış bedeli. Tapuda beyan edilen bedel esas alınır; ancak gerçek satış bedeli daha yüksekse vergi idaresi gerçek bedeli esas alabilir. Tapuda düşük bedel gösterilmesinin sonuçları için Tapuda Düşük Bedel Göstermenin Sonuçları: Harç Farkı, Vergi Ziyaı Cezası ve Değer Artış Kazancı yazımıza bakılabilir.
Maliyet bedeli. Taşınmazın alış bedelidir. Alış sırasında ödenen tapu harcı gibi giderler de maliyete eklenebilir.
Endeksleme. GVK mük. 81’e göre, elden çıkarılan malın maliyet bedeli, elden çıkarılan ay hariç olmak üzere Türkiye İstatistik Kurumu tarafından ilan edilen Yİ-ÜFE’deki artış oranında artırılarak tespit edilir. Bu imkân, artış oranının yüzde 10 veya daha fazla olması şartına bağlıdır. Endeksleme yüksek enflasyon dönemlerinde kazancı önemli ölçüde azaltır.
İstisna. GVK m. 80 ve ilgili hükümler uyarınca değer artışı kazançlarının belirli bir tutarı gelir vergisinden istisnadır. 2026 yılında elde edilen kazançlar için bu tutar 150.000 TL’dir. İstisna her satış için değil, takvim yılı başına bir kez uygulanır. Bir yılda iki daire satan kişi istisnadan yalnızca bir kez yararlanır. İstisna tutarı 2025 yılında 120.000 TL idi.
Hesaplama örneği
Bir kişi Haziran 2023’te 2.000.000 TL’ye bir daire satın alır ve Mayıs 2026’da 4.500.000 TL’ye satar. Alışta 40.000 TL tapu harcı ödemiştir.
- Maliyet bedeli: 2.000.000 + 40.000 = 2.040.000 TL.
- Endeksleme: Alış ayından satış ayından önceki aya kadar Yİ-ÜFE artışının yüzde 10’u aştığı varsayılsın ve bu oran yüzde 70 olsun. Endekslenmiş maliyet 2.040.000 × 1,70 = 3.468.000 TL olur.
- Brüt kazanç: 4.500.000 − 3.468.000 = 1.032.000 TL.
- İstisna: 1.032.000 − 150.000 = 882.000 TL vergiye tabi kazanç.
- Vergi: 2026 ücret dışı gelir tarifesine göre hesaplanır. 190.000 TL’ye kadar yüzde 15, 190.000-400.000 TL arası yüzde 20, 400.000-1.000.000 TL arası yüzde 27 oranı uygulanır. 882.000 TL için vergi yaklaşık 28.500 + 42.000 + 130.140 = 200.640 TL olur.
Bu örnekte kullanılan Yİ-ÜFE oranı varsayımsaldır. Gerçek hesapta alış ayı ile satıştan önceki ay arasındaki resmi endeks değerleri kullanılmalıdır. Kişinin aynı yıl başka gelirleri varsa bunlar birleştirilerek tarife uygulanır.
Danıştay kararlarında iktisap tarihi
Tapuya tescil esastır
Taşınmazlarda mülkiyet tapuya tescille kazanıldığından, beş yıllık sürenin hesabında hem iktisap hem elden çıkarma bakımından tapu tescil tarihleri esas alınır. Danıştay Vergi Dava Daireleri Kurulu bu kuralı şöyle ifade etmiştir:
Danıştay Vergi Dava Daireleri Kurulu, E. 2021/1448, K. 2023/72, T. 25.01.2023
Gayrimenkullerde iktisap, Türk Medeni Kanunu’nun 705. maddesi uyarınca, tapuya tescille olmaktadır. Buna göre, kat karşılığı müteahhide verilen arsa karşılığında alınan gayrimenkuller dahil, iktisap edilen gayrimenkullerin elden çıkarılması halinde değer artış kazancının tespiti yönünden vergiyi doğuran olayın meydana geldiği tarih olarak gayrimenkulün satışının tapuya tescil edildiği tarihin esas alınması gerekmektedir.
Kat karşılığı inşaatta farklı yaklaşımlar
Arsa karşılığı alınan bağımsız bölümlerde beş yıllık sürenin başlangıcı Danıştay kararlarında farklı değerlendirilmiştir:
- Danıştay 4. Dairesi bir kararında sürenin kat karşılığı inşaat sözleşmesine konu arsanın iktisap tarihinden başlatılması gerektiğini kabul etmiş ve vergi mahkemesinden arsanın edinim tarihi ile satış tarihi arasında beş yıl geçip geçmediğini araştırmasını istemiştir (Danıştay 4. Daire, E. 2016/17552, K. 2020/5049, T. 26.11.2020).
- Aynı Daire başka kararlarında ise bağımsız bölümün kat irtifakı kurularak veya tapuda tescil edilerek iktisap edildiği tarihi esas almış; bu tarihten itibaren beş yıl dolmadan yapılan satıştan doğan kazancın değer artışı kazancı olarak vergilendirilmesini hukuka uygun bulmuştur (Danıştay 4. Daire, E. 2016/10242, K. 2021/1601, T. 16.03.2021; Danıştay 4. Daire, E. 2016/12173, K. 2020/4422, T. 17.11.2020; Danıştay 4. Daire, E. 2017/2579, K. 2021/6487, T. 10.11.2021).
Bu farklılık nedeniyle kat karşılığı alınan dairenin satışında, bağımsız bölümün tescil tarihinden itibaren beş yıl dolmamışsa vergi idaresinin tarhiyat yapma ihtimali yüksektir. Arsanın edinim tarihinden itibaren beş yıl geçmiş olması, uyuşmazlık hâlinde savunmada ileri sürülebilecek bir argümandır; ancak bu konuda yerleşik bir içtihat birliği bulunmamaktadır.
Maliyet bedelinin ispatı
Değer artışı kazancı hesaplanırken maliyet bedeli belgeyle ispatlanmalıdır. Danıştay 3. Dairesinin incelediği dosyada bölge idare mahkemesi, kat karşılığı alınan taşınmazın satışında müteahhidin arsa payı karşılığında düzenlediği fatura ve satış vaadi sözleşmesindeki bedeli maliyet olarak kabul etmiş; başka bir maliyet belgesi sunulmadığından bu tutarlar üzerinden yapılan cezalı tarhiyatı hukuka uygun bulmuştur (Danıştay 3. Daire, E. 2022/1460, K. 2023/1229, T. 05.04.2023). Bu nedenle alış bedelini gösteren tapu harç makbuzu, banka dekontları, fatura ve sözleşmeler satıştan sonra da saklanmalıdır.
Uygulamada sık yapılan hatalar
- Beş yıllık süreyi noter satış vaadi sözleşmesinin tarihinden hesaplamak: Esas olan tapu tescil tarihidir.
- İstisnayı her satış için ayrı ayrı uygulamak: 150.000 TL’lik istisna takvim yılı başına bir kez uygulanır.
- Endekslemeyi satış ayını da dâhil ederek yapmak: Yİ-ÜFE artışı, elden çıkarılan ay hariç hesaplanır ve artış yüzde 10’dan azsa endeksleme yapılmaz.
- Maliyet belgelerini saklamamak: Belge sunulamazsa vergi idaresi tapuda gösterilen bedeli veya elindeki diğer kayıtları esas alır.
- Kat karşılığı alınan dairede arsanın edinim tarihine güvenerek beyan etmemek: Danıştay kararları farklı olduğundan tarhiyat riski vardır.
- Pişmanlıkla beyan imkânını kaçırmak: Vergi idaresinin daveti veya incelemeden önce verilen beyanname vergi ziyaı cezasını önler.
Eşlerin ve paydaşların durumu
Taşınmaz eşler adına ortak olarak kayıtlıysa her eş kendi payına düşen kazancı ayrı ayrı beyan eder. İstisna da kişi başına uygulandığından, iki eşin her biri kendi payı için 150.000 TL istisnadan ayrı ayrı yararlanır. Örneğin yarı yarıya paylı bir dairenin satışından toplam 600.000 TL kazanç doğmuşsa her eşin payına 300.000 TL düşer. Her eş bu tutardan 150.000 TL istisnayı düşer ve kalan 150.000 TL’yi beyan eder.
Aynı yaklaşım kardeşler veya ortaklar arasındaki paylı mülkiyette de geçerlidir. Payların edinilme tarihleri farklıysa beş yıllık süre her pay için ayrı hesaplanır. Bir paydaş için süre dolmuşken diğeri için dolmamış olabilir.
Satıştan önce yapılması gerekenler
Satış kararı verilmeden önce birkaç belge ve bilgi hazırlanmalıdır. Bunlar hem verginin doğup doğmayacağını görmeyi hem de doğru beyanı sağlar:
- Tapu kaydı ve iktisap tarihi. Tapu senedindeki tescil tarihi beş yıllık sürenin başlangıcıdır. Birkaç gün farkla verginin tamamen ortadan kalktığı durumlar olabilir.
- Alış belgeleri. Alış bedelini gösteren tapu harç makbuzu ve varsa banka dekontları saklanmalıdır. Banka kayıtları, tapuda düşük bedel gösterilmiş olsa bile gerçek ödemeyi ortaya koyabilir.
- Yİ-ÜFE değerleri. TÜİK’in ilan ettiği endeks değerleriyle alış ayı ile satıştan önceki ay arasındaki artış hesaplanmalıdır.
- Aynı yıldaki diğer satışlar. Aynı takvim yılında başka bir taşınmaz veya değer artışı kazancına konu başka bir hak satılmışsa istisna yalnızca bir kez kullanılabilir.
Satışın beş yıl dolduktan sonraya ertelenmesi mümkünse bu seçenek de değerlendirilebilir. Ancak satış vaadi sözleşmesi gibi ara işlemlerin vergi idaresince gerçek elden çıkarma tarihi olarak değerlendirilme ihtimali göz önünde tutulmalıdır.
2026 gelir vergisi tarifesi (ücret dışı gelirler)
| Gelir dilimi | Oran |
|---|---|
| 190.000 TL’ye kadar | %15 |
| 190.000 – 400.000 TL arası | %20 |
| 400.000 – 1.000.000 TL arası | %27 |
| 1.000.000 – 5.300.000 TL arası | %35 |
| 5.300.000 TL üzeri | %40 |
Beyan ve ödeme
Değer artışı kazancı, kazancın elde edildiği yılı izleyen yılın mart ayında yıllık gelir vergisi beyannamesiyle beyan edilir. Örneğin 2026 yılında yapılan bir satış için beyanname 1-31 Mart 2027 tarihleri arasında verilir. Vergi mart ve temmuz aylarında iki eşit taksitle ödenir.
Kazanç istisna tutarının altında kalıyorsa beyanname verilmez. Kazanç istisna tutarını aşıyorsa yalnızca aşan kısım beyan edilir.
Beyan edilmezse ne olur?
Tapu müdürlükleri satış işlemlerini vergi idaresiyle paylaşır. Vergi idaresi, beş yıl dolmadan yapılan satışları tespit edip satıcıları beyannameye davet edebilir veya izaha davet yazısı gönderebilir. İzaha davet konusu için İzaha Davet (VUK 370): Yazı Gelen Mükellef Ne Yapmalı? yazımıza bakılabilir.
Mükellef davetten önce kendiliğinden beyanname verirse pişmanlık hükümlerinden yararlanarak vergi ziyaı cezasından kurtulabilir. Tespitten sonra ise vergi ikmalen veya re’sen tarh edilir, bir kat vergi ziyaı cezası ve gecikme faizi uygulanır. Pişmanlık için Pişmanlıkla Beyan (VUK 371): Şartları, 15 Günlük Süre ve Pişmanlık Zammı yazımıza bakılabilir.
Sıkça sorulan sorular
Beş yıl dolmadan satılan evden vergi alınır mı?
Satıştan bir kazanç doğmuşsa ve bu kazanç endeksleme ve istisna sonrasında pozitif kalıyorsa gelir vergisi ödenir. Satış bedeli endekslenmiş maliyetin altındaysa vergi doğmaz.
Mirasla kalan ev satılınca değer artış kazancı vergisi ödenir mi?
Miras yoluyla edinilen taşınmazların satışından doğan kazanç değer artışı kazancı olarak vergilendirilmez. Veraset ve intikal vergisi ise ayrı bir vergidir.
İstisna her satış için ayrı uygulanır mı?
Hayır. 2026 yılı için 150.000 TL olan istisna takvim yılı başına bir kez uygulanır.
Beş yıllık süre neye göre hesaplanır?
Satıcının taşınmazı tapuda kendi adına tescil ettirdiği tarihten satışın tapuda yapıldığı tarihe kadar hesaplanır. Bu süre gün gün hesaplanmalıdır.
Zararla satış yapılırsa ne olur?
Satış bedeli endekslenmiş maliyetten düşükse kazanç doğmaz ve beyanname verilmez. Bu zarar başka gelirlerden düşülemez.
Değer artışı kazancı ne zaman ve hangi oranla vergilendirilir?
Kazanç, satışın yapıldığı yılı izleyen yılın mart ayında yıllık gelir vergisi beyannamesiyle beyan edilir. 2026 yılında elde edilen kazançlar için 150.000 TL istisna uygulanır; istisnayı aşan kısım, ücret dışı gelirlere ait tarifeye göre yüzde 15’ten başlayıp yüzde 40’a kadar çıkan oranlarla vergilendirilir.
Sonuç
Beş yıl dolmadan satılan taşınmazdan elde edilen kazanç, endeksleme ve 2026 yılı için 150.000 TL olan yıllık istisna düşüldükten sonra gelir vergisine tabidir. Miras yoluyla edinilen taşınmazlar bu verginin dışındadır. Kazanç, satışın yapıldığı yılı izleyen mart ayında beyan edilir. Satıştan önce iktisap tarihinin, alış belgelerinin ve Yİ-ÜFE değerlerinin hazırlanması, verginin doğup doğmayacağını ve tutarını önceden görmeyi sağlar.
Mevzuat: 193 sayılı Gelir Vergisi Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.