
 Av. Emrah Karatay
Bir konutu veya işyerini kiraya veren kişi, elde ettiği kira için gelir vergisi mükellefi olabilir. 193 sayılı Gelir Vergisi Kanunu (GVK) kira gelirini “gayrimenkul sermaye iradı” olarak adlandırır ve ayrı kurallara bağlar. Konut kiralarında yıllık bir istisna tutarı vardır. İşyeri kiralarında ise kiracı çoğu durumda kira ödemesi sırasında vergi keser. Kira gelirinin beyan edilmemesi, tapu ve banka kayıtlarının vergi idaresiyle paylaşılması nedeniyle bugün kolaylıkla tespit edilmektedir. Bu yazıda kira gelirinin nasıl hesaplandığı, kimlerin beyanname vermesi gerektiği ve beyan edilmeyen kiranın sonuçları ele alınmaktadır.
KISA CEVAP
- Kira geliri, GVK m. 70 uyarınca gayrimenkul sermaye iradıdır ve tahsil edildiği yıl esas alınarak vergilendirilir.
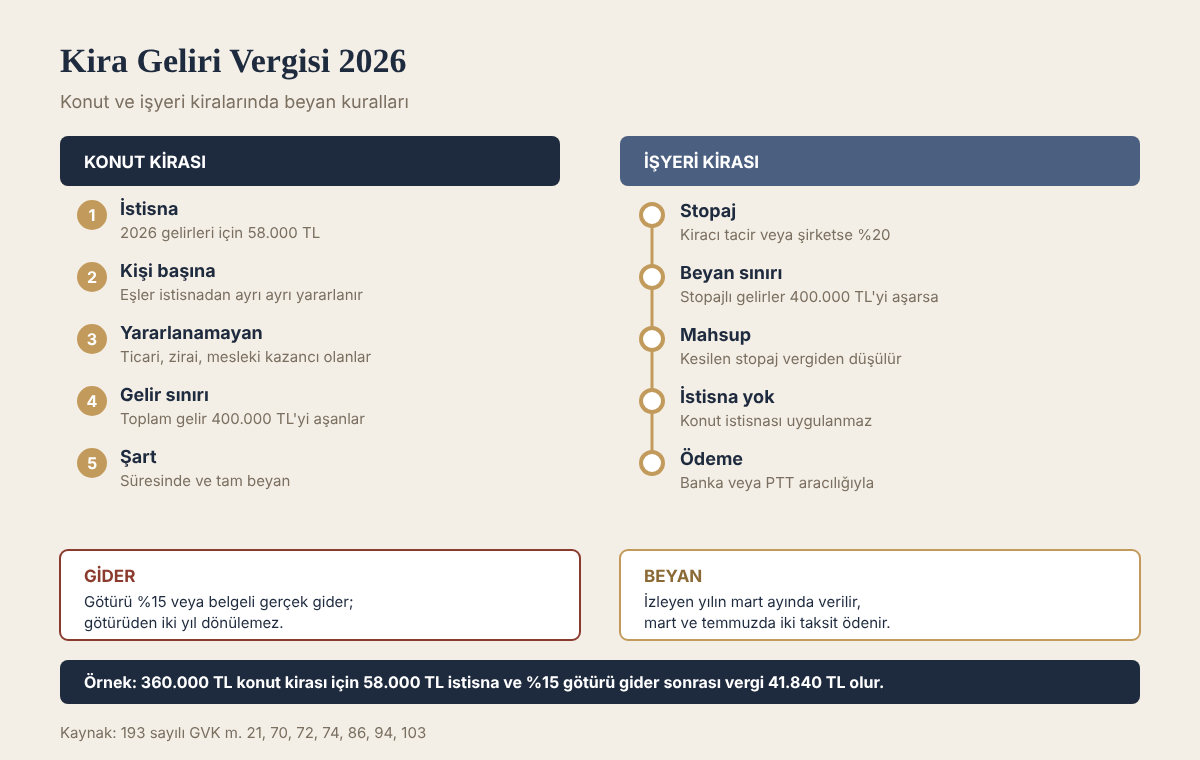
- 2026 yılında elde edilen konut kira gelirleri için istisna tutarı 58.000 TL’dir (2025 gelirleri için 47.000 TL). Bu tutarı aşmayan konut kirası için beyanname verilmez.
- Ticari, zirai veya mesleki kazancını beyan etmek zorunda olanlar ile kanundaki gelir sınırını aşanlar konut kira istisnasından yararlanamaz.
- Gider olarak ya yüzde 15 götürü gider ya da belgeye dayalı gerçek gider indirilebilir. Götürü gideri seçen kişi iki yıl geçmeden gerçek gidere dönemez.
- Kiracı tacir, şirket veya kamu kurumuysa işyeri kirası üzerinden yüzde 20 stopaj keser.
- Kira beyannamesi, kiranın elde edildiği yılı izleyen yılın mart ayında verilir; vergi mart ve temmuz aylarında iki taksitte ödenir.
Kanun metni
GVK madde 21, birinci ve ikinci fıkra
Binaların mesken olarak kiraya verilmesinden bir takvim yılı içinde elde edilen hasılatın 1.500.000.000 lirası (58.000 TL) Gelir Vergisinden müstesnadır. İstisna haddi üzerinde hasılat elde edilip beyan edilmemesi veya eksik beyan edilmesi halinde, bu istisnadan yararlanılamaz.
Ticari, zirai veya mesleki kazancının yıllık beyanname ile bildirmek mecburiyetinde olanlar ile istisna haddinin üzerinde hasılat elde edenlerden, beyanı gerekip gerekmediğine bakılmaksızın ayrı ayrı veya birlikte elde ettiği ücret, menkul sermaye iradı, gayrimenkul sermaye iradı ile diğer kazanç ve iratlarının gayri safi tutarları toplamı 103 üncü maddede yazılı tarifenin üçüncü diliminde ücret gelirleri için yer alan tutarı aşanlar bu istisnadan faydalanmazlar.
Kira geliri hangi durumlarda vergilendirilir?
GVK m. 70, mal ve hakların kiraya verilmesinden elde edilen gelirleri gayrimenkul sermaye iradı olarak sayar. Konut, işyeri, arsa, arazi, otopark, reklam alanı ve hatta bir taşınmaz üzerindeki intifa hakkının kiraya verilmesi bu kapsamdadır. Kira geliri, mal sahibi dışında intifa hakkı sahibi, kiracının alt kiracıya verdiği durumlarda kiracı veya kiraya verme yetkisine sahip olan diğer kişiler tarafından da elde edilebilir.
Kira geliri tahsil esasına göre vergilendirilir. GVK m. 72 uyarınca kira gelirinin hangi yıla ait olduğu, kiranın tahsil edildiği yıla göre belirlenir. Peşin olarak birkaç yıllık kira alınmışsa bu tutar ait olduğu yıllara bölünerek her yılın gelirine dâhil edilir. Tahsil edilemeyen kira ise beyan edilmez; ancak daha sonra tahsil edilirse tahsil edildiği yılın geliri sayılır.
Kira bedeli üçüncü bir kişi tarafından ödense de, kiracı tarafından mal sahibinin borcuna mahsup edilse de elde edilmiş kira sayılır. Kira karşılığında taşınmaz üzerinde yapılan ve mal sahibinde kalan iyileştirmeler de bazı durumlarda kira geliri olarak değerlendirilebilir.
Konut kira istisnası (GVK m. 21)
Konutların kiraya verilmesinden elde edilen hasılatın her yıl belirlenen bir tutarı gelir vergisinden istisnadır. 2026 yılında elde edilen konut kira gelirleri için bu tutar 58.000 TL’dir. Bu tutar, 2027 yılı mart ayında verilecek beyannamede uygulanır. 2026 yılı mart ayında verilen beyannamede ise 2025 gelirlerine ait 47.000 TL istisna tutarı uygulanmıştır.
İstisna kişi başına uygulanır. Bir konut eşlerin ortak mülkiyetindeyse her eş kendi payına düşen kira için istisnadan ayrı ayrı yararlanır. Örneğin ortak bir evden 2026 yılında 100.000 TL kira tahsil edilmişse her eşin payına 50.000 TL düşer. Bu tutar 58.000 TL’nin altında kaldığından iki eş de beyanname vermez.
İstisnadan yararlanamayanlar şunlardır:
- Ticari, zirai veya mesleki kazancını beyan etmek zorunda olanlar. Örneğin şahıs şirketi sahibi bir esnaf veya serbest çalışan bir avukat, konut kirası için istisnadan yararlanamaz.
- Gelir sınırını aşanlar. Konut kira hasılatı istisna tutarını aşan kişinin ücret, menkul sermaye iradı, gayrimenkul sermaye iradı (konut kirası dâhil) ile diğer kazanç ve iratlarının gayri safi tutarları toplamı, GVK m. 103’teki tarifenin üçüncü diliminde ücret gelirleri için yer alan tutarı aşarsa istisnadan yararlanılamaz. 2026 yılı gelirleri için bu tutar 1.500.000 TL’dir. Bu hesapta ücret gibi beyana tabi olmayan gelirler de brüt tutarlarıyla dikkate alındığından, yıllık brüt ücreti ile kira hasılatının toplamı bu tutarı aşan kişiler istisnayı kaybeder.
- Süresinde beyanname vermeyenler ve eksik beyan edenler. GVK m. 21’e göre istisna tutarının üzerinde hasılat elde edilip beyan edilmez veya eksik beyan edilirse istisnadan yararlanılamaz. Gelir İdaresinin kira geliri rehberlerinde, idare tespit etmeden önce kendiliğinden veya pişmanlıkla verilen beyannamelerde istisnanın uygulanabileceği kabul edilmektedir; kira gelirinin idarece tespit edilmesi hâlinde ise istisna tümüyle kaybedilir.
İstisna yalnızca konut kiralarında geçerlidir. İşyeri, arsa veya otopark kiraları için bu istisna uygulanmaz.
Giderlerin indirilmesi: götürü gider ve gerçek gider
Kira gelirinden giderler iki yöntemden biriyle düşülür.
Götürü gider yöntemi. Kira gelirinin (konutta istisna düşüldükten sonra kalan tutarın) yüzde 15’i hiçbir belge aranmadan gider olarak indirilir. Bu yöntem basit olduğu için en çok tercih edilen yöntemdir. Hakkını kiraya veren kişiler ise götürü gider yönteminden yararlanamaz. Götürü gider yöntemini seçen mükellef, iki yıl geçmeden gerçek gider yöntemine dönemez.
Gerçek gider yöntemi. GVK m. 74’te sayılan ve belgeyle ispatlanan giderler indirilir. Bunlar arasında kiraya verilen taşınmaz için ödenen emlak vergisi, sigorta primleri, onarım ve bakım giderleri, yönetim giderleri ve amortisman sayılabilir. Konut kiralarında istisna uygulanmışsa, giderlerin istisnaya isabet eden kısmı indirilemez; giderler istisna tutarının hasılata oranı kadar azaltılır.
7566 sayılı Kanunla yapılan değişiklikle, konutların iktisabı için kullanılan kredilere ait faizlerin konut kira gelirinden gerçek gider olarak indirilmesi imkânı kaldırılmıştır. Bu nedenle kredi ile alınan bir konutu kiraya veren kişi için gerçek gider yöntemi eskisi kadar avantajlı değildir. Hangi yöntemin seçileceğine karar verilmeden önce iki yöntemle ayrı hesap yapılması uygundur.
İşyeri kiralarında stopaj (GVK m. 94)
Kiracı bir şirket, tacir, serbest meslek erbabı veya kamu kurumuysa, işyeri kirası öderken GVK m. 94/5-a uyarınca brüt kira üzerinden yüzde 20 oranında gelir vergisi keser ve bunu vergi dairesine yatırır. Bu kesintiye stopaj denir. Mal sahibi kendisine net kirayı alır.
Stopaj yapılmış işyeri kirası için beyan zorunluluğu, kişinin stopaja tabi ücret dışı gelirlerinin toplamına bağlıdır. 2026 yılında elde edilen bu nitelikteki gelirlerin toplamı 400.000 TL’yi aşıyorsa beyanname verilir. Beyanname verildiğinde kiracının kestiği stopaj hesaplanan vergiden mahsup edilir; mahsup sonrasında kalan tutar ödenir veya fazla kesilen vergi iade edilir.
İşyerini gerçek kişiye, yani tacir olmayan bir kişiye kiraya verenler için stopaj yoktur. Bu durumda kira geliri, GVK m. 86/1-d’deki sınırı (2026 için 22.000 TL) aşıyorsa doğrudan beyan edilir.
Birden fazla kira geliri olan kişiler
Bir kişinin hem konut hem işyeri kira geliri varsa hesap biraz daha karmaşık hâle gelir. Konut kira istisnası yalnızca konut kirasından düşülür; işyeri kirası ayrıca değerlendirilir. İstisnadan yararlanma şartı olan gelir sınırı hesabında ise konut ve işyeri kiralarının toplamı ile kişinin ücret ve menkul sermaye iratları birlikte dikkate alınır. Bu nedenle, tek başına konut kirası düşük olan bir kişi, yüksek tutarlı bir işyeri kirası nedeniyle konut istisnasını kaybedebilir.
Birden fazla konutu kiraya veren kişi istisnadan yalnızca bir kez yararlanır. İstisna konut başına değil, kişi ve yıl başına uygulanır. Örneğin iki daireden toplam 120.000 TL kira geliri elde eden kişi, bu tutardan yalnızca bir kez 58.000 TL düşer.
Yurt dışında yaşayan Türk vatandaşlarının Türkiye’deki konutlarını kiraya vermesi hâlinde de kira geliri Türkiye’de vergilendirilir. Bu kişiler dar mükellef sayılabilir ve beyan yükümlülükleri bakımından ayrıca değerlendirme gerekir.
Hesaplama örneği
Bir kişi 2026 yılında İzmir’deki dairesini aylık 30.000 TL’ye kiraya vermiş ve yıl boyunca toplam 360.000 TL kira tahsil etmiştir. Kişinin başka bir geliri yoktur ve götürü gider yöntemini seçmiştir.
- Brüt kira: 360.000 TL.
- İstisna: 360.000 − 58.000 = 302.000 TL.
- Götürü gider: 302.000 × %15 = 45.300 TL.
- Vergiye tabi gelir: 302.000 − 45.300 = 256.700 TL.
- Vergi: İlk 190.000 TL için yüzde 15 (28.500 TL), kalan 66.700 TL için yüzde 20 (13.340 TL). Toplam vergi 41.840 TL olur.
Bu vergi 2027 yılının mart ayında beyan edilir ve mart ile temmuz aylarında iki eşit taksitte ödenir.
Beyanname nasıl ve ne zaman verilir?
Kira geliri, elde edildiği yılı izleyen yılın 1-31 mart tarihleri arasında yıllık gelir vergisi beyannamesiyle beyan edilir. Gelir İdaresinin Hazır Beyan Sistemi üzerinden beyanname internetten verilebilir. Sistemde tapu ve banka kayıtlarından alınan bilgiler bazı durumlarda önceden doldurulmuş olarak gelir; ancak bu bilgilerin doğruluğu mükellef tarafından kontrol edilmelidir.
Konut kiralarında aylık kira tutarının belirli bir miktarı aşması hâlinde ve işyeri kiralarında tutarına bakılmaksızın kira ödemelerinin banka veya PTT aracılığıyla yapılması gerekir. Bu kurala uyulmaması özel usulsüzlük cezasına yol açabilir. Banka üzerinden yapılan ödemeler ise kira gelirinin vergi idaresince tespitini kolaylaştırır.
Kira geliri beyan edilmezse ne olur?
Vergi idaresi tapu kayıtları, elektrik ve su abonelik bilgileri, banka hareketleri ve kiracının beyanları gibi verilerle beyan edilmeyen kira gelirlerini tespit edebilir. Bu durumda:
- Konut kira istisnası kaybedilir, kira gelirinin tamamı vergilendirilir.
- Vergi re’sen veya ikmalen tarh edilir ve bir kat vergi ziyaı cezası kesilir. Tarhiyat türleri için Re’sen, İkmalen ve İdarece Vergi Tarhı (VUK 29-30) yazımıza bakılabilir.
- Verginin ödenmesi gereken tarihten itibaren gecikme faizi hesaplanır.
Beyan edilmemiş kira geliri olduğunu fark eden kişi, vergi idaresi tespit yapmadan önce pişmanlıkla beyanname verirse vergi ziyaı cezasından kurtulabilir. Gelir İdaresi uygulamasına göre bu durumda konut kira istisnası da uygulanabilir. Pişmanlık için Pişmanlıkla Beyan (VUK 371): Şartları, 15 Günlük Süre ve Pişmanlık Zammı yazımıza bakılabilir. Vergi dairesinden izaha davet yazısı gelmişse İzaha Davet (VUK 370): Yazı Gelen Mükellef Ne Yapmalı? yazımıza bakılabilir.
Danıştay kararlarında kira geliri
Günlük kiralama ticari kazanç mıdır?
Konutların internet platformları üzerinden günlük veya haftalık kiraya verilmesi son yıllarda vergi incelemelerinin sık konusu olmuştur. İdare bazı dosyalarda bu geliri ticari kazanç sayarak işletme esasına göre vergilendirmiştir. Danıştay ise ölçütü kiralamanın sıklığına değil, otelcilik benzeri bir hizmet organizasyonunun bulunup bulunmadığına bağlamıştır.
Danıştay 3. Daire, E. 2024/6160, K. 2025/1856, T. 14.04.2025
Belirtilen türde bir ticari organizasyon dahilinde olmaksızın salt daha fazla gelir elde etmek amcıyla taşınmazların […] adlı platform üzerinden günlük, haftalık veya aylık olarak kiraya verilmesi elde edilen kazancın gayrimenkul sermaye iradı niteliğini değiştirmeyeceğinden
Kararda geliri ticari kazanç sayan vergi mahkemesi ve bölge idare mahkemesi kararları bozulmuştur. Daireye göre ticari kazançtan söz edilebilmesi için kiralamanın otel, apart veya pansiyon işletmeciliği gibi bir organizasyon içinde yapılması ve kahvaltı, yemek, günlük temizlik gibi hizmetleri de kapsaması gerekir. Kahvaltı, temizlik ve resepsiyon hizmeti sunulan bir yapıda ise ticari kazanç hükümleri, dolayısıyla defter tutma ve KDV yükümlülükleri gündeme gelebilir. Kısa süreli kiralama faaliyetinin ayrıca turizm mevzuatı bakımından izin gerektirdiği de göz önünde tutulmalıdır.
Kiracının kesmediği stopaj mal sahibinden istenebilir mi?
İşyerini şirkete kiraya veren mal sahibinin gerçek kira bedelinin bir kısmını kayıt dışı bıraktığı bir dosyada, kayıt dışı kira ödemeleri kiracı nezdindeki aramada bulunan sözleşme ve dekontlarla tespit edilmiştir. Vergi mahkemesi mal sahibi adına yapılan tarhiyatı esas olarak onaylamış, ancak kiracının kesip ödemesi gereken stopaj tutarının mal sahibinin vergisinden düşülmesi gerektiğini kabul ederek tarhiyatın bu kısmını kaldırmıştır. Stopaj vergisi zaten kiracı adına re’sen tarh edilmişti.
Danıştay 9. Daire, E. 2018/5444, K. 2021/6141, T. 07.12.2021
İleri sürülen iddialar temyize konu Bölge İdare Mahkemesi kararının bozulmasını sağlayacak durumda bulunmadığından, temyiz isteminin reddine ve kararın onanmasına
Bu sonuç iki noktayı gösterir. Birincisi, resmî sözleşmede düşük kira gösterilmesi korunma sağlamaz; kiracının kayıtları ve ödeme belgeleri gerçek bedeli ortaya çıkarır. İkincisi, stopaj sorumluluğu kiracıya aittir ve aynı vergi hem kiracıdan hem mal sahibinden ikinci kez alınamaz.
Uygulamada sık yapılan hatalar
- İstisna sınırının yanlış tutardan hesaplanması. Gelir sınırı 2026 için 1.500.000 TL’dir ve ücretin net değil brüt tutarı esas alınır.
- Yılın değil, sözleşmenin esas alınması. Kira, sözleşmedeki tutara göre değil, yıl içinde fiilen tahsil edilen tutara göre beyan edilir. Ödenmeyen kira o yıl beyan edilmez, tahsil edildiği yılda beyan edilir.
- Eşlerin ortak konutunda tek beyanname verilmesi. Her eş kendi payını ayrı beyan eder; paylardan biri istisna altında kalsa bile diğer eşin beyan yükümlülüğü ayrıca incelenir.
- Götürü giderden erken dönüş. Götürü gider yöntemini seçen kişi iki yıl geçmeden gerçek gidere dönemez; bir yıl götürü, ertesi yıl gerçek gider seçen beyanname düzeltilir.
- Konut kredisi faizinin gider yazılması. 7566 sayılı Kanun’dan sonra GVK m. 74/4’te konutlar için faiz indirimi yer almamaktadır; konut olarak kiraya verilen bir taşınmaz için yalnızca iktisap yılından itibaren beş yıl süreyle iktisap bedelinin yüzde 5’i indirilebilir.
- Kiranın elden alınması. Konut kiralarında belirli tutarın üzerindeki ve işyeri kiralarında tüm ödemelerin banka veya PTT aracılığıyla yapılmaması, VUK m. 355 uyarınca özel usulsüzlük cezası gerektirir.
2026 tutarları özeti
- Konut kira istisnası: 58.000 TL (2026 gelirleri, 2027 mart beyanı).
- İstisnadan yararlanmayı engelleyen brüt gelir toplamı: 1.500.000 TL.
- Stopajlı kira gelirlerinde beyan sınırı: 400.000 TL (GVK m. 86/1-c).
- Stopajsız ve istisna dışı menkul ve gayrimenkul sermaye iratlarında beyan sınırı: 22.000 TL (GVK m. 86/1-d).
- Götürü gider oranı: yüzde 15 (hakkını kiraya verenler hariç).
- İşyeri kira stopajı: yüzde 20 (GVK m. 94/5-a; Cumhurbaşkanı kararıyla belirlenen oran).
- Ödeme: mart ve temmuz aylarında iki eşit taksit.
Sıkça sorulan sorular
Emekli kira geliri için vergi öder mi?
Emeklilik tek başına bir muafiyet değildir. Emeklinin konut kira geliri 2026 yılı için 58.000 TL’yi aşıyorsa ve diğer şartlar varsa aşan kısım üzerinden vergi ödenir. Emekli aylığı, gelir sınırı hesabında ücret gibi değerlendirilmez.
Kira geliri 58.000 TL’nin altında kalırsa beyanname verilir mi?
Yalnızca konut kirası elde ediliyorsa ve kişi istisnadan yararlanabiliyorsa beyanname verilmez.
Eşlerin ortak evinden alınan kira nasıl beyan edilir?
Her eş kendi hissesine düşen kirayı ayrı ayrı beyan eder ve istisnadan ayrı ayrı yararlanır.
İşyeri kirası için kiracı stopaj kesmişse ayrıca beyanname gerekir mi?
Stopaja tabi ücret dışı gelirlerin toplamı 2026 yılı için 400.000 TL’yi aşıyorsa beyanname verilir. Aşmıyorsa stopajla vergi ödenmiş sayılır.
Kira beyannamesi verilmezse ceza ne kadardır?
Vergi idaresi tespit ederse vergi tarh edilir, bir kat vergi ziyaı cezası ve gecikme faizi uygulanır. Ayrıca konut kira istisnası kaybedilir.
Sonuç
Kira geliri, tahsil edildiği yıl esas alınarak gayrimenkul sermaye iradı olarak vergilendirilir. Konut kiralarında 2026 yılı için 58.000 TL istisna bulunmaktadır; bu istisna süresinde ve eksiksiz beyana bağlıdır. Giderler yüzde 15 götürü olarak veya belgeyle düşülebilir. İşyeri kiralarında çoğu durumda kiracı yüzde 20 stopaj keser. Beyanname izleyen yılın mart ayında verilir. Beyan edilmeyen kira gelirinin vergi idaresince tespiti hâlinde hem istisna kaybedilir hem de ceza ve gecikme faizi uygulanır.
Mevzuat: 193 sayılı Gelir Vergisi Kanunu.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.