
 Av. Emrah Karatay
Küçük bir park kazası veya aynada oluşan bir çatlak, sigortaya başvurulup başvurulmaması gerektiği sorusunu doğurur. Sigortadan alınacak birkaç bin liralık ödeme, sonraki yıllarda kaybedilecek hasarsızlık indirimi nedeniyle çok daha pahalıya mal olabilir. Bu nedenle sürücülerin, trafik sigortasındaki basamak sistemini, kasko hasarsızlık indirimini ve kasko poliçelerinde yer alan mini onarım hizmetini birbirinden ayırarak değerlendirmesi gerekir. Bu yazıda her iki sigortada hasarsızlık indiriminin nasıl işlediği, hangi hâllerde kaybedildiği, kusur oranının etkisi, mini onarım hizmetinin indirime etkisi ve yanlış işlenen hasar kayıtlarına karşı yapılabilecekler anlatılmaktadır.
KISA CEVAP
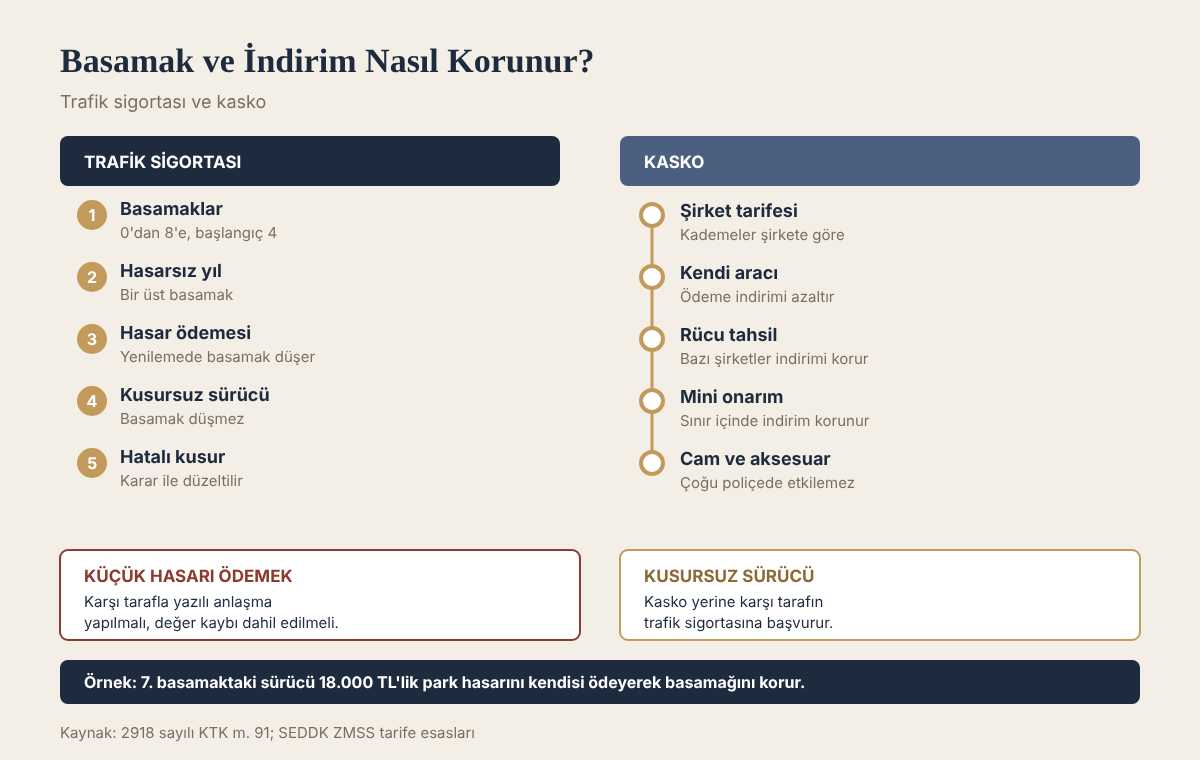
- Zorunlu trafik sigortasında primler, sürücünün hasar geçmişine göre basamaklara ayrılır; ilk kez sigorta yaptıran 4. basamaktan başlar.
- Hasarsız geçen her poliçe döneminde bir üst basamağa çıkılır; sigortacının karşı tarafa ödeme yaptığı her hasar ise yenilemede basamağın düşmesine yol açar.
- Kazada kusursuz olan sürücünün trafik sigortacısı ödeme yapmadığından trafik sigortası basamağı düşmez.
- Kasko hasarsızlık indirimi, her sigorta şirketinin kendi tarifesine göre uygulanır; kaskodan yapılan hasar ödemesi kural olarak indirimi azaltır.
- Mini onarım hizmeti; küçük göçük, çizik, far, ayna ve cam gibi hasarlarda, poliçede belirtilen sınırlar içinde hasarsızlık indirimini etkilemeden onarım imkânı sunar.
- Hatalı kusur kaydı nedeniyle düşen basamak, kusurun tahkim veya mahkeme kararıyla düzeltilmesi hâlinde sigortacıdan yeniden düzeltilmesi istenebilir.
Kanun metni
2918 sayılı Karayolları Trafik Kanunu m. 91/1
İşletenlerin, bu Kanunun 85 inci maddesinin birinci fıkrasına göre olan sorumluluklarının karşılanmasını sağlamak üzere mali sorumluluk sigortası yaptırmaları zorunludur.
Trafik sigortasında basamak sistemi
Zorunlu trafik sigortasında primler, sigorta şirketlerinin serbestçe belirlediği tutarlar değil, SEDDK’nın belirlediği azami prim tarifesi çerçevesinde hesaplanan tutarlardır. Bu tarifenin en önemli unsurlarından biri, sigortalının hasar geçmişine göre belirlenen hasarsızlık basamağıdır. Sistem 0’dan 8’e kadar dokuz basamaktan oluşur. İlk kez trafik sigortası yaptıran sigortalı 4. basamaktan başlar. 4. basamak, prim bakımından “nötr” sayılır; üst basamaklar indirimli, alt basamaklar ise artırımlı prim ödenmesi anlamına gelir.
Basamak hareketi şu kurallara göre işler:
- Hasarsız dönem: Poliçe süresi boyunca sigortacı karşı tarafa hiçbir ödeme yapmamışsa, yenilemede bir üst basamağa çıkılır.
- Hasarlı dönem: Sigortacı, sigortalının kusurlu olduğu bir kaza nedeniyle karşı tarafa ödeme yapmışsa, yenilemede basamak düşer. Aynı dönemde birden fazla hasar ödemesi varsa düşüş de artar.
- Sigortasız geçen süre: Poliçe süresi bittikten sonra uzun süre sigorta yaptırılmaması, basamak hakkının kaybına yol açabilir.
Basamaklar arasındaki prim farkı yüksektir. 2026 yılına ilişkin yayımlanan azami prim tablolarında 0. basamakla 8. basamak arasında birkaç kat fark bulunmaktadır. Bu nedenle bir hasar ödemesi, sonraki yıllarda yüksek prim farklarına yol açabilir.
Kusur oranının basamağa etkisi
Trafik sigortası, sigortalının başkasına verdiği zararı karşılar. Kazada kusursuz olan sürücünün trafik sigortacısı, karşı tarafa herhangi bir ödeme yapmaz; dolayısıyla bu sürücünün basamağı düşmez. Sürücü kazada kısmen kusurluysa, örneğin yüzde yirmi beş kusurlu sayılmışsa, sigortacı karşı tarafın zararının yüzde yirmi beşini öder ve bu ödeme hasar kaydı olarak işlenir.
Bu nedenle kaza tespit tutanağındaki kusur değerlendirmesi, yalnızca o kazadaki tazminatı değil, sonraki yılların primini de etkiler. Hatalı bir kusur değerlendirmesi nedeniyle basamağı düşen sürücü, kusur oranını tahkim veya mahkeme önünde düzelttirirse, karar sigortacıya bildirilerek hasar kaydının ve basamağın düzeltilmesi istenebilir. Kusur itirazının usulü Kaza Tespit Tutanağına İtiraz: Kusur Oranı Yanlışsa Ne Yapılır? yazımızda anlatılmıştır.
Küçük hasarı kendi cebinden ödemek
Kusurlu sürücüler, basamaklarını korumak için küçük hasarları karşı tarafa doğrudan kendi ceplerinden ödemeyi tercih edebilir. Bu yol hukuken mümkündür; ancak dikkat edilmesi gereken noktalar vardır:
- Karşı tarafın sonradan sigortaya başvurması: Ödeme yapılmasına rağmen karşı taraf daha sonra sigortacıya başvurursa, sigortacı ödeme yapabilir ve basamak yine düşebilir. Bu riski önlemek için ödeme karşılığında, zararın tamamen karşılandığını ve başka bir talep kalmadığını gösteren yazılı bir belge alınmalıdır.
- Değer kaybı: Karşı taraf, onarım bedelini aldıktan sonra değer kaybı için sigortacıya başvurabilir. Anlaşmada değer kaybının da kapsandığı açıkça yazılmalıdır.
- Tutanak: Anlaşmalı tutanak düzenlenmişse sigortacıya bildirim yapılmış olabilir. Tutanak sigortacıya ulaştıysa, hasar dosyasının ödeme yapılmadan kapatıldığı teyit edilmelidir.
Uygulamada, sigortacının ödediği tutarın sigortalı tarafından sigortacıya iade edilmesiyle hasar kaydının dikkate alınmaması da gündeme gelebilmektedir. Bu imkânın bulunup bulunmadığı ve şartları, ilgili sigorta şirketinden yazılı olarak öğrenilmelidir.
Kusursuz sürücü bakımından en sık sorulan soru, kaskosunu kullandığı için kaybettiği hasarsızlık indiriminin karşı taraftan istenip istenemeyeceğidir. Kusursuz sürücü, aracındaki hasarı kendi kaskosundan karşılatmak zorunda değildir; karşı tarafın trafik sigortasına başvurarak basamağını ve kasko indirimini koruyabilir. Bu nedenle kaskonun kullanılması, kural olarak sürücünün kendi tercihi kabul edilir. Kaybedilen indirimin karşı taraftan tazminat olarak istenmesi tartışmalıdır ve bu talebin kabulü için indirim kaybının kazayla doğrudan bağlantılı, somut ve belgelendirilmiş bir zarar olarak ortaya konması gerekir.
Bu nedenle kusursuz sürücü için en güvenli yol, hasarı karşı tarafın trafik sigortasından almaktır. Karşı tarafın trafik sigortası teminatı hasarı karşılamıyorsa veya karşı tarafın kusuru tartışmalıysa kasko kullanılabilir; bu durumda kasko şirketi ödediği tutarı karşı tarafa rücu eder. Bazı kasko poliçelerinde, rücu ile tahsil edilen hasarlarda indirimin korunacağı yazılıdır. Poliçe imzalanmadan önce bu şart kontrol edilmelidir.
Kasko hasarsızlık indirimi
Kasko sigortası, zorunlu trafik sigortası gibi tek bir tarifeye bağlı değildir. Her sigorta şirketi kendi hasarsızlık indirimi kademelerini belirler. Hasarsız geçen her yıl için artan oranlarda indirim uygulanır ve bu oranlar bazı şirketlerde prim tutarının yarısından fazlasına ulaşabilir. Kaskodan hasar ödemesi yapıldığında ise indirim kural olarak bir veya birkaç kademe azalır.
Kasko indiriminin trafik sigortası basamağından önemli bir farkı vardır: Kasko, sigortalının kendi aracındaki hasarı karşılar. Bu nedenle sigortalı kazada kusursuz olsa bile, aracını kendi kaskosuna onartırsa indirim etkilenebilir. Kasko şirketi, ödediği tutarı kusurlu tarafın trafik sigortacısından rücu yoluyla tahsil ettiğinde ise birçok şirket indirimi korur veya geri verir. Bu uygulama şirketten şirkete değiştiğinden poliçe özel şartları incelenmelidir. Kusursuz sürücü için çoğu zaman en avantajlı yol, aracını kaskoya değil doğrudan karşı tarafın trafik sigortacısına onartmaktır.
Bazı hasar türleri, kasko poliçelerinin büyük kısmında hasarsızlık indirimini etkilemez. Bunların başında belirli sayıda cam kırılması ve radyo-teyp gibi aksesuar hasarları gelir. Bu istisnaların kapsamı da poliçeye göre değişir.
Mini onarım hizmeti
Mini onarım, kasko poliçelerine eklenen ve küçük hasarların hasarsızlık indirimini etkilemeden onarılmasını sağlayan bir hizmettir. Kapsamı poliçeden poliçeye değişse de genellikle şu hasarları içerir:
- Boyasız göçük düzeltme,
- Küçük çizik ve boya hasarları,
- Far ve stop lambası,
- Yan ayna,
- Cam ve sunroof dışındaki küçük cam hasarları,
- Jant çizikleri.
Mini onarım hizmetinin genellikle şu sınırları vardır: poliçe döneminde belirli bir kullanım sayısı, her onarım için belirli bir tutar üst sınırı ve onarımın sigorta şirketinin anlaşmalı mini onarım noktalarında yapılması. Bu sınırların aşılması hâlinde hasar normal kasko hasarı olarak işlem görür ve indirimi etkileyebilir. Mini onarım hizmeti, bazı şirketler tarafından yalnızca trafik sigortası olan araçlara da ek paket olarak sunulmaktadır.
Mini onarım hizmetinden yararlanmadan önce, hasarın bir kaza tespit tutanağına konu olup olmadığı da düşünülmelidir. Karşı tarafın kusuruyla oluşan bir hasarda mini onarım yerine karşı tarafın trafik sigortacısına başvurmak, sigortalının kendi haklarını kullanmadan korunmasını sağlar.
1 Temmuz 2026 değişiklikleri ve basamak
1 Temmuz 2026’da yürürlüğe giren zorunlu trafik sigortası Genel Şartlar değişikliği; değer kaybı, parça değişimi ve hasar süreçlerinde önemli yenilikler getirmiştir. Ancak basamak sisteminin temel mantığı, yani hasar ödemesinin yenilemede basamağı düşürmesi değişmemiştir. Prim tarifesi ve basamaklara ilişkin düzenlemeler, SEDDK’nın tarife kararlarıyla güncellenmektedir. Basamak bilgisi, poliçe üzerinde ve Sigorta Bilgi ve Gözetim Merkezinin sorgulama hizmetlerinde görülebilir.
Hatalı hasar kaydına itiraz
Basamağın hatalı düştüğünü düşünen sigortalı şu adımları izleyebilir:
- Sigorta şirketinden hasar kaydının dayanağı olan ödeme belgesini ve kusur değerlendirmesini yazılı olarak istemek,
- Kaydın başka bir araca veya başka bir sigortalıya ait olup olmadığını SBM kayıtlarından kontrol etmek,
- Kusur oranına itiraz ediliyorsa tahkim veya dava yoluyla kusurun düzeltilmesini sağlamak,
- Karar veya düzeltme yazısını sigortacıya göndererek basamağın düzeltilmesini ve fazla tahsil edilen primin iadesini istemek,
- Sonuç alınamazsa Sigorta Tahkim Komisyonuna başvurmak.
Kaybedilen İndirim Tazminat Olarak İstenebilir mi?
Yargı kararlarında hasarsızlık indirimi kaybı
Kusursuz sürücünün, karşı tarafın kusuruyla meydana gelen kaza nedeniyle kaybettiği hasarsızlık indirimini zarar kalemi olarak istemesi, uygulamada giderek daha sık görülen bir taleptir. Bu talep, aracın onarım bedeli ve değer kaybından ayrı bir kalemdir. Yenileme döneminde indirimli prim ile fiilen ödenen prim arasındaki fark, zarar olarak ileri sürülür.
Yargıtay 9. Hukuk Dairesi, işverenin aracıyla işçinin kusuru sonucu meydana gelen kazada, işverenin trafik sigortası hasarsızlık indiriminden yararlanamaması nedeniyle istediği tazminat hakkında mahkemenin hiçbir karar vermemesini bozma sebebi saymıştır. Daha sonraki kararda bu bozma şöyle aktarılmıştır:
Yargıtay 9. Hukuk Dairesi, E. 2023/593, K. 2023/4994, T. 05.04.2023
trafik sigortası hasarsızlık indiriminden yararlanamama sonucunda oluşan zarar bakımından dosyadaki delil durumuna göre olumlu ya da olumsuz bir karar verilmesi gerektiği
Bu karar, hasarsızlık indirimi kaybının ilke olarak tazmin edilebilir bir zarar kalemi sayılabileceğini, ancak zararın varlığının ve miktarının somut delillerle ispatlanması gerektiğini göstermektedir.
İlk derece kararlarından örnekler
İlk derece mahkemelerinde bu kalem için tazminata hükmedilen kararlar bulunmaktadır. Bakırköy 1. Asliye Ticaret Mahkemesi, değer kaybının yanında hasarsızlık indirimi kaybını da ayrı bir kalem olarak kabul etmiştir.
Bakırköy 1. Asliye Ticaret Mahkemesi, E. 2022/420 K. 2022/673 T. 27.06.2022
5.305,00-TL Değer kaybı ve 250,00-TL hasarsızlık indiriminden kaynaklı olmak üzere toplamda 5.555,00-TL maddi tazminatın
Aynı mahkemenin başka bir kararında ise talep reddedilmiştir. Bu dosyada davacı kazada yüzde yirmi beş kusurlu bulunmuş, mahkeme de indirimden yararlanabilmek için sürücünün tamamen kusursuz olması gerektiğini kabul etmiştir.
Bakırköy 1. Asliye Ticaret Mahkemesi, E. 2020/923 K. 2022/560 T. 31.05.2022
hasarsızlık indiriminden yararlanabilmek için kaza vukuunda sigortalı araç sürücüsünün tamamen kusursuz olması gerektiğinden
Antalya 1. Asliye Ticaret Mahkemesi, E. 2017/121, K. 2019/227, T. 17.04.2019 sayılı kararda hükme esas alınan bilirkişi raporu, kasko indirimi bakımından zarar bulunmadığını, buna karşılık yenilenen trafik sigortası priminde hasar ödemesine bağlı bir indirim kaybı oluştuğunu tespit etmiştir. Bu örnek, iki sigorta türündeki indirim kaybının ayrı ayrı hesaplanması gerektiğini gösterir.
Talebin hazırlanması
Bu kararlar birlikte değerlendirildiğinde, hasarsızlık indirimi kaybına ilişkin talepte şu noktalar belirleyicidir:
- Kusur oranı: Sürücünün kısmi kusuru bulunuyorsa, indirimin zaten kaybedileceği savunmasıyla karşılaşılır. Talep en güçlü hâlini tam kusursuzluk durumunda alır.
- Prim farkının belgelenmesi: Sigorta şirketinden, hasar olmasaydı uygulanacak prim ile hasar nedeniyle uygulanan prim arasındaki farkı gösteren yazı alınmalıdır. Mahkemeler bu bilgiyi müzekkereyle de isteyebilir.
- Kalemlerin ayrılması: Onarım bedeli, değer kaybı, araç mahrumiyeti ve indirim kaybı dava dilekçesinde ayrı ayrı gösterilmelidir.
- Sigortacıya karşı talep: Zorunlu trafik sigortacısı, indirim kaybının poliçe teminatı dışında kaldığını ileri sürebilir. Bu durumda talebin kusurlu sürücü ve işletene yöneltilmesi daha güvenli olur.
İndirim kaybının tutarı çoğu zaman küçüktür ve tek başına dava açmaya değmeyebilir. Ancak değer kaybı veya araç mahrumiyeti için zaten dava açılacaksa, bu kalemin de dilekçeye eklenmesi düşünülmelidir.
Örnek olay
Bir sürücü, alışveriş merkezinin otoparkında geri manevra yaparken başka bir aracın tamponuna hafifçe çarpar ve anlaşmalı tutanak düzenlenir. Karşı aracın onarım bedeli 18.000 TL’dir. Sürücü, 7. basamakta olduğu için trafik sigortasının ödeme yapması hâlinde yenilemede basamağının düşeceğini ve sonraki yıllarda ödeyeceği ek primin hasar tutarını aşacağını hesaplar. Karşı tarafla anlaşarak onarım bedelini ve değer kaybını kendisi öder; karşılığında karşı taraf, zararının tamamen karşılandığını ve sigortaya başvurmayacağını yazılı olarak beyan eder. Sürücü ayrıca kendi aracındaki küçük çiziği, kasko poliçesindeki mini onarım hizmetiyle indirimini kaybetmeden onartır.
Sıkça sorulan sorular
Kazada kusursuzdum, trafik sigortası basamağım düşer mi?
Hayır. Kusursuz sürücünün trafik sigortacısı ödeme yapmadığından basamak düşmez.
Aracımı kendi kaskoma onarttım, indirimim gider mi?
Kural olarak kaskodan yapılan ödeme indirimi azaltır. Kasko şirketi karşı taraftan rücu yoluyla tahsilat yaparsa bazı şirketler indirimi korur.
Mini onarım hasarsızlık indirimini etkiler mi?
Poliçede belirtilen sayı ve tutar sınırları içinde kalan mini onarımlar indirimi etkilemez.
Karşı tarafın zararını kendim ödersem basamak korunur mu?
Sigortacı ödeme yapmazsa basamak düşmez. Ancak karşı tarafın sonradan sigortaya başvurmaması için yazılı anlaşma yapılmalıdır.
Hatalı kusur kaydı nedeniyle düşen basamak düzeltilebilir mi?
Evet. Kusur oranı tahkim veya mahkeme kararıyla düzeltilirse, karar sigortacıya bildirilerek basamağın düzeltilmesi istenebilir.
Sonuç
Trafik sigortasındaki basamak sistemi ile kasko hasarsızlık indirimi farklı mantıkla çalışır. Trafik sigortasında basamak, ancak sigortalının kusurlu olduğu kazada sigortacının karşı tarafa ödeme yapmasıyla düşer; kaskoda ise sigortalının kendi aracı için yapılan ödeme indirimi etkiler. Küçük hasarlarda sigortaya başvurmadan önce ileride ödenecek prim farkı hesaplanmalı, mini onarım hizmetinin sınırları kontrol edilmeli ve karşı tarafla yapılan doğrudan ödemeler yazılı olarak belgelenmelidir. Hatalı kusur değerlendirmesi nedeniyle düşen basamak ise kusurun düzeltilmesiyle birlikte geri alınabilir.
İlgili yazılar: Kasko ve Trafik Sigortası Rücu Davası, Hasar Tespit Sorgulama ve Eksper Raporuna İtiraz, Ehliyetsiz Araç Kullanımında Sigortanın Rücu Hakkı
Mevzuat: 2918 sayılı Karayolları Trafik Kanunu · 5684 sayılı Sigortacılık Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.