
 Av. Emrah Karatay
Devlet sırlarının korunması yalnızca bu sırları ele geçirmeye çalışanların cezalandırılmasıyla sağlanamaz. Gizli bilgi ve belgeleri korumakla yükümlü kişilerin dikkatsizliği, casusluk fiillerine çoğu zaman kapı aralar. Kilitlenmeden bırakılan bir dolap, şifresiz paylaşılan bir dosya veya yetkisiz kişilere açık bırakılan bir bilgisayar, kasten hareket eden failin işini önemli ölçüde kolaylaştırabilir. Türk Ceza Kanunu’nun 338. maddesi, bu tür özensizlikleri Devlet Sırlarına Karşı Suçlar ve Casusluk bölümünde ayrı bir taksirli suç olarak düzenler.
KISA CEVAP
- Devlet Sırlarına Karşı Suçlar ve Casusluk bölümündeki suçların işlenmesi, ilgili kişilerin dikkat ve özen yükümlülüğüne aykırı davranması sonucu mümkün olmuş veya kolaylaşmışsa, taksirle davranan faile altı aydan üç yıla kadar hapis cezası verilir (TCK 338/1).
- Fiil savaş sırasında işlenmiş veya Devletin savaş hazırlıklarını, savaş etkinliğini ya da askerî hareketlerini tehlikeye sokmuşsa ceza üç yıldan sekiz yıla kadar hapistir (TCK 338/2).
- Suçun oluşması için bölümdeki kasıtlı suçlardan birinin başka bir kişi tarafından işlenmiş olması gerekir.
- Fail, bilgi veya belgeyi korumakla yükümlü olan ve bu yükümlülüğe aykırı davranan kişidir.
- Fail ile kasıtlı suçu işleyen kişi arasında bir anlaşma bulunmaz; anlaşma varsa iştirak hükümleri uygulanır.
- Yargılama, 5235 sayılı Kanun’un 12. maddesi uyarınca ağır ceza mahkemesinde yapılır.
Kanun metni
5237 sayılı Türk Ceza Kanunu m. 338
(1) Bu bölümde tanımlanan suçların işlenmesi, ilgili kişilerin dikkat ve özen yükümlülüğüne aykırı davranmaları sonucu mümkün olmuş veya kolaylaşmış ise, taksirle davranan faile altı aydan üç yıla kadar hapis cezası verilir. (2) Fiil, savaş sırasında işlenmiş veya Devletin savaş hazırlıklarını veya savaş etkinliğini veya askerî hareketlerini tehlikeyle karşı karşıya bırakmış ise, taksirle davranan faile üç yıldan sekiz yıla kadar hapis cezası verilir.
Suçun unsurları
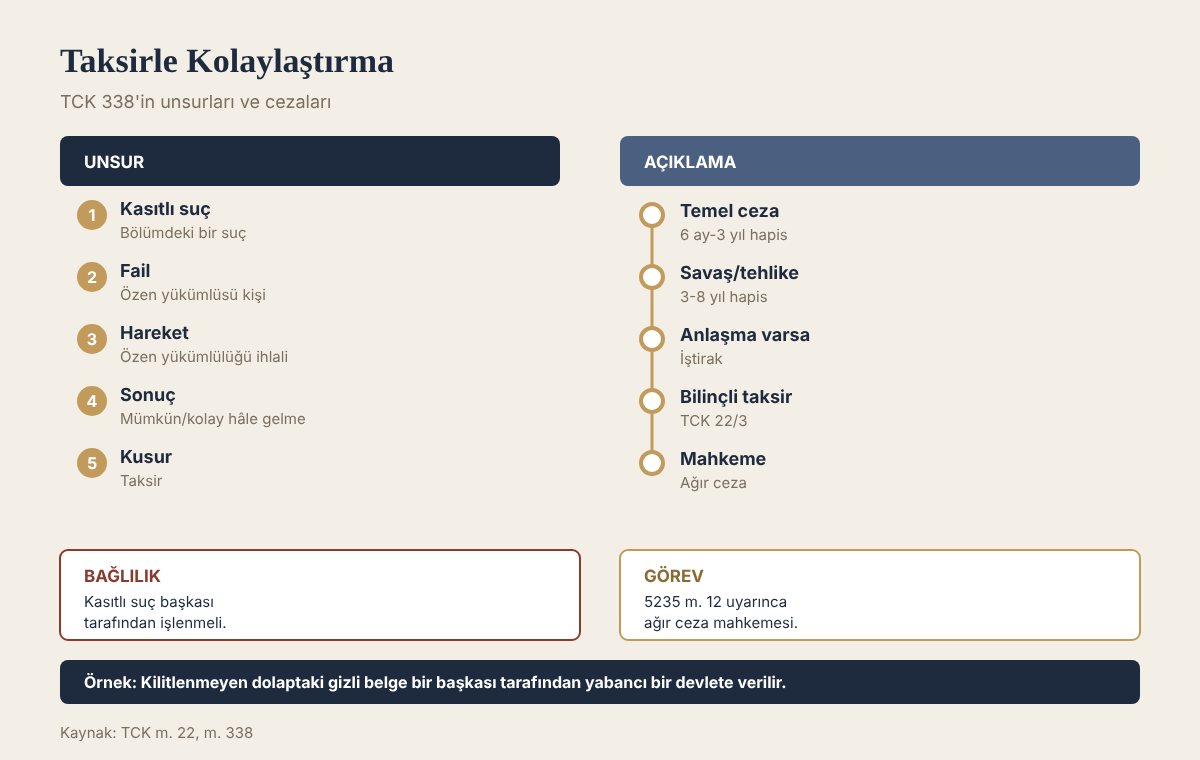
Bağlı olunan kasıtlı suç. TCK 338, bağımsız bir hareket tanımlamaz; aynı bölümde yer alan kasıtlı suçlardan birinin işlenmesini arar. Devletin güvenliğine ilişkin belgeleri yok etme, bilgileri temin etme veya açıklama, siyasal ya da askerî casusluk, uluslararası casusluk ve yasaklanan bilgilere ilişkin suçlar bu kapsamdadır. Kasıtlı suç gerçekleşmemişse, özensiz davranış tek başına bu maddeye göre cezalandırılamaz; ancak disiplin hukuku bakımından ayrıca değerlendirilebilir.
Fail. Kanun “ilgili kişiler” ifadesini kullanır. Bu ifade, gizli bilgi ve belgeleri görevi veya sözleşmesi gereği korumakla yükümlü olan kişileri anlatır. Askerî ve sivil kamu görevlileri, savunma sanayiinde çalışan ve gizlilik yükümlülüğü bulunan özel sektör personeli bu kapsamda değerlendirilebilir. Yükümlülüğün kaynağı kanun, yönetmelik, gizlilik talimatı veya sözleşme olabilir.
Hareket. Fail, dikkat ve özen yükümlülüğüne aykırı davranır. Gizli belgeyi güvenli olmayan bir yerde bırakmak, erişim yetkilerini denetlememek, gizlilik dereceli bilgiyi korumasız bir elektronik ortama aktarmak veya güvenlik prosedürlerini uygulamamak bu tür davranışlara örnek gösterilebilir.
Nedensellik. Özensiz davranış ile kasıtlı suç arasında bağ kurulmalıdır. Kanun, kasıtlı suçun bu davranış sonucunda “mümkün olmuş veya kolaylaşmış” olmasını arar. Özensizlik olmasa da suç aynı şekilde işlenecek idiyse, sorumluluk konusu tartışmalı hâle gelir.
Taksir. TCK 22’ye göre taksir, dikkat ve özen yükümlülüğüne aykırılık dolayısıyla bir davranışın suçun kanuni tanımında belirtilen neticesi öngörülmeyerek gerçekleştirilmesidir. Fail neticeyi öngördüğü hâlde istemeyerek hareket etmişse bilinçli taksir söz konusu olur ve TCK 22/3 uyarınca ceza artırılır.
Nitelikli hâl
İkinci fıkra, fiilin savaş sırasında işlenmesini veya Devletin savaş hazırlıklarını, savaş etkinliğini ya da askerî hareketlerini tehlikeye sokmasını ağırlaştırıcı neden olarak düzenler. Bu hâllerde ceza üç yıldan sekiz yıla kadar hapistir. Savaş hâli dışında da askerî bir harekâtı tehlikeye sokan özensizlikler bu fıkra kapsamında değerlendirilebilir. Bu fıkrada alt sınır üç yıl olduğundan, takdiri indirim uygulansa bile cezanın iki yılın altına inmesi mümkün olmaz; bu nedenle erteleme ve hükmün açıklanmasının geri bırakılması kural olarak gündeme gelmez. Ancak bilinçli taksir yoksa, TCK 50/4 uyarınca adli para cezasına çevirme imkânı devam eder.
TCK 329/3 ile ilişkisi
Bölümde taksire ilişkin tek hüküm TCK 338 değildir. Devletin güvenliğine ve siyasal yararlarına ilişkin bilgileri açıklama suçunu düzenleyen TCK 329, üçüncü fıkrasında bu fiilin failin taksiri sonucu meydana gelmesini ayrıca cezalandırır. Bu hâlde temel şekil için altı aydan iki yıla, savaş zamanı veya askerî hareketlerin tehlikeye girmesi hâlinde üç yıldan sekiz yıla kadar hapis cezası öngörülmüştür.
İki hüküm arasındaki fark, kasıtlı bir fiilin varlığında ortaya çıkar. TCK 329/3’te bilgiyi açıklayan kişi bizzat faildir ve açıklama onun özensizliğinin doğrudan sonucudur; örneğin gizli bir bilgiyi dikkatsizce kamuya açık bir yazışmaya ekleyen görevli bu kapsamdadır. TCK 338’de ise bölümdeki kasıtlı suçu başka bir kişi işler; taksirle hareket eden kişi, özensizliğiyle bu suçun işlenmesini mümkün kılar veya kolaylaştırır. Açıklama fiili bakımından özel hüküm olan TCK 329/3 öncelikle uygulanır; diğer kasıtlı suçlar bakımından ise TCK 338’e başvurulur.
Kusurun belirlenmesi
TCK 22/4 uyarınca taksirli suçta ceza, failin kusuruna göre belirlenir. Birden fazla kişinin özensizliği birleşerek kasıtlı suçu kolaylaştırmışsa, TCK 22/5 gereği herkes kendi kusurundan sorumludur ve her birinin cezası ayrı ayrı belirlenir. Örneğin gizli belgelerin bulunduğu arşivin anahtarını yerinde bırakan görevli ile giriş kayıtlarını denetlemeyen amir, kusurları oranında ayrı cezalara çarptırılabilir. Bu nedenle soruşturmada, gizlilik talimatlarında her görevliye yüklenen somut yükümlülüğün ne olduğu ve bu yükümlülüğün hangi davranışla ihlal edildiği açıkça tespit edilmelidir. Kusur oranlarının belirlenmesi için çoğu zaman bilgi güvenliği veya askerî güvenlik alanında uzman bilirkişi incelemesine ihtiyaç duyulur.
Yaptırımın belirlenmesi
Birinci fıkradaki ceza altı aydan üç yıla kadar hapistir. Bilinçli taksir hâlinde bu ceza TCK 22/3 uyarınca üçte birden yarısına kadar artırılır. Taksirli suçlarda hükmolunan hapis cezası, uzun süreli de olsa diğer koşullar varsa adli para cezasına çevrilebilir; ancak bu imkân bilinçli taksirde uygulanmaz (TCK 50/4). İki yıl veya daha az süreli hapis cezalarında, koşulları varsa erteleme ve hükmün açıklanmasının geri bırakılması da değerlendirilebilir.
Dava zamanaşımı, birinci fıkra bakımından TCK 66/1-e uyarınca sekiz yıl, ikinci fıkra bakımından TCK 66/1-d uyarınca on beş yıldır. Fail kamu görevlisiyse, ceza yargılamasından bağımsız olarak disiplin soruşturması da yürütülür ve gizlilik dereceli bilgiye erişim yetkisi kaldırılabilir.
Kasten iştirakten farkı
Gizli bilgiyi koruyan kişi, bilgiyi ele geçiren kişiyle anlaşarak hareket etmişse artık taksirden söz edilemez. Bu durumda kişi, kasıtlı suça iştirak eden olarak sorumlu olur. TCK 338 yalnızca failin kasıtlı suçu istemediği ve bu suçla bir irade birliği içinde bulunmadığı hâllerde uygulanır. Kasıtlı suçların ayrıntıları için “Siyasal veya Askerî Casusluk Suçu (TCK 328)” ve Yasaklanan Bilgileri Açıklama Suçu (TCK 336) yazılarımıza bakılabilir.
Yargılama
Suç, Devlet Sırlarına Karşı Suçlar ve Casusluk bölümünde yer aldığından, 5235 sayılı Kanun’un 12. maddesi uyarınca cezanın miktarına bakılmaksızın yargılama ağır ceza mahkemesinde yapılır.
Örnek olaylar
Birinci örnek: Bir savunma sanayii şirketinde gizlilik sözleşmesi imzalamış mühendis A, gizli dereceli proje dosyalarını şirket kuralları gereği yalnızca kapalı ağda tutması gerekirken, evde çalışmak amacıyla kişisel bulut hesabına yükler. Hesabın şifresi zayıftır. Yabancı bir istihbarat servisi adına çalışan B, hesaba erişerek dosyaları ele geçirir. B, TCK 328’deki siyasal veya askerî casusluk suçundan sorumludur. A ise B ile hiçbir bağlantısı olmadığı ve dosyaların ele geçirilmesini istemediği hâlde, özen yükümlülüğüne aykırı davranışıyla bu suçu kolaylaştırdığından TCK 338/1 uyarınca sorumlu tutulabilir. A, B’nin erişimini öngördüğü hâlde “bir şey olmaz” düşüncesiyle hareket etmişse bilinçli taksir hükümleri uygulanır.
İkinci örnek: Bir askerî birlikte görevli C, harekât planlarının bulunduğu kasayı nöbet değişimi sırasında açık bırakır. Ancak plan, C’nin bu ihmalinden bağımsız olarak, başka bir görevlinin kasten yaptığı kopyalama yoluyla dışarı sızdırılmıştır. C’nin özensizliği ile kasıtlı suç arasında nedensellik bağı kurulamıyorsa TCK 338 uygulanmaz; C’nin durumu disiplin hukuku bakımından değerlendirilir.
İspat
Bu suçta iddia makamının iki ayrı olguyu kanıtlaması gerekir: bölümdeki kasıtlı suçun başka bir kişi tarafından işlendiği ve bu suçun sanığın özensizliği sonucunda mümkün olduğu ya da kolaylaştığı. Gizlilik talimatları, görev tanımları, imzalanan gizlilik taahhütnameleri, erişim ve giriş kayıtları, kamera görüntüleri, bilgi sistemlerinin log kayıtları ve bilirkişi raporları bu bakımdan temel delillerdir. Sanığın hangi kuralı ihlal ettiği somut olarak gösterilmeden, yalnızca bilginin sızdığı birimde çalışıyor olması mahkûmiyet için yeterli değildir. Savunma bakımından ise yükümlülüğün sanığa usulüne uygun bildirilip bildirilmediği, kendisine gerekli güvenlik araçlarının sağlanıp sağlanmadığı ve sızıntının başka bir yoldan gerçekleşip gerçekleşmediği araştırılmalıdır.
Yargıtay Ceza Genel Kurulu kararlarında taksir ve gizli bilgi
TCK 338 hakkında yayımlanmış az sayıda karar bulunmakla birlikte, Yargıtay Ceza Genel Kurulu son yıllarda bölümdeki taksirli hâlleri ve bunların göreve ilişkin sırrın açıklanması suçundan farkını birkaç kararda ele almıştır. Bu kararlar, TCK 338’in hangi durumda uygulanacağını, hangi durumda TCK 329/3, 336/3 veya 258’in gündeme geleceğini anlamak bakımından yol göstericidir.
Casusluk suçu taksirle işlenemez, kolaylaştıran kişi TCK 338’e göre sorumludur
Ceza Genel Kurulu, TCK 328’deki siyasal veya askerî casusluk suçunun ancak kasten işlenebileceğini, bu suçun işlenmesini dikkat ve özen yükümlülüğüne aykırı davranışıyla mümkün kılan veya kolaylaştıran kişinin ise TCK 338 uyarınca sorumlu olacağını açıkça belirtmiştir. Bu tespit, yazıda anlatılan iki aşamalı yapıyı doğrular: kasıtlı suçu başkası işler, özensiz davranan kişi ayrı bir taksirli suçtan cezalandırılır.
Yargıtay Ceza Genel Kurulu, E. 2022/546, K. 2023/356, T. 20.06.2023
Suçun taksirle işlenmesi mümkün değildir. Ancak, dikkat ve özen yükümlülüğüne aykırı davranmaları sonucu bu suçun işlenmesi mümkün olmuş ya da kolaylaşmış ise, taksirli davranan kişi TCK’nın 338. maddesi uyarınca cezalandırılacaktır.
Aynı kararda TCK 329’un yapısı da özetlenmiştir: birinci fıkra kasten açıklamayı, ikinci fıkra ağırlaştırılmış hâli, son fıkra ise taksirle açıklamayı düzenler. Bilgiyi kendisi dikkatsizce açıklayan kişi bakımından TCK 338 değil, bu özel hüküm uygulanır.
Bilginin niteliği suç vasfını belirler
Ceza Genel Kurulunun 2022 tarihli bir kararına konu dosyada, sanıklar hakkında devletin güvenliğine ilişkin gizli bilgileri açıklama suçundan dava açılmış, ancak ilk derece mahkemesi bilgilerin özünde devlet sırrı olmayan, yetkili makamların açıklanmasını yasakladığı bilgiler olduğunu kabul ederek TCK 336/3’teki taksirle açıklama suçundan hüküm kurmuştur. Bu ayrım TCK 338 bakımından da önemlidir: özensizlik sonucunda kolaylaştırılan kasıtlı suçun TCK 328, 329, 334, 335, 336 veya 337’den hangisi olduğu, bilginin niteliğine göre belirlenir ve taksirli failin sorumluluğu bu kasıtlı suça bağlanır.
Yargıtay Ceza Genel Kurulu, E. 2019/466, K. 2022/842, T. 27.12.2022
sanıkların dikkat ve özen yükümlülüklerine aykırı davranarak ve eylemlerinin neticesini öngörmeyerek değişen suç vasfı uyarınca TCK’nin 336/3-1. Cümle kapsamında kalan gizli kalması gereken bilgilerin taksirle açıklanması suçunu işledikleri
Göreve ilişkin sırda taksirli hâl yoktur
Bölüm dışındaki bilgiler bakımından durum farklıdır. TCK 258’deki göreve ilişkin sırrın açıklanması suçu “başkalarının bilgi edinmesini kolaylaştırma” hareketini de kapsar; ancak bu suç kasten işlenebilir ve taksirli hâli düzenlenmemiştir. Ceza Genel Kurulu, gizli tanığın kimlik bilgilerinin başkalarınca öğrenilmesine yeterli özeni göstermemekle yol açan kamu görevlisinin, bunun bilincinde olmadığı için TCK 258’deki suçu işlemediğine karar vermiştir. Dolayısıyla devlet sırrı niteliği taşımayan idari bir bilginin özensizlik sonucu sızması, TCK 338 kapsamına girmez ve kural olarak yalnızca disiplin sorumluluğu doğurur.
Yargıtay Ceza Genel Kurulu, E. 2024/536, K. 2025/34, T. 22.01.2025
somut olayda ise sanıkta gizli tanığın saklı kalması gereken kimlik bilgilerinin başkaları tarafından bilinmesi bilinç ve iradesi olmaksızın bu hususta yeterli özen ve dikkati göstermemesi durumunun söz konusu olduğu, hâl böyle olunca sanığın sabit görülen bu eyleminin TCK’nın 258. maddesinde tarif edilen göreve ilişkin sırrın açıklanması suçunu oluşturmayacağı
Uygulamada sık yapılan hatalar
- Kasıtlı suçun varlığı ispat edilmeden TCK 338’den hüküm kurulması. Önce bölümdeki suçlardan birinin başkası tarafından işlendiği ortaya konmalıdır.
- Bilgiyi bizzat dikkatsizce açıklayan kişiye TCK 338 uygulanması. Bu durumda bilginin niteliğine göre TCK 329/3 veya 336/3 uygulanır.
- “Hizmete özel” veya idari nitelikteki her bilginin devlet sırrı sayılması. Özünde devlet sırrı olmayan idari bilgiler bölüm dışında kalır ve özensiz davranış ceza sorumluluğu doğurmayabilir.
- Görevli mahkemenin yanlış belirlenmesi. TCK 338 için ağır ceza mahkemesi görevlidir; 5235 sayılı Kanun m. 12’deki asliye ceza istisnaları arasında bu madde yoktur.
- Kusur oranının belirlenmemesi. Birden fazla kişinin özensizliği söz konusuysa her birinin kusuru ayrı ayrı tespit edilmelidir (TCK 22/5); bunun için güvenlik prosedürleri bakımından bilirkişi incelemesi gerekebilir.
- Bilinçli taksirde adli para cezasına çevirme yapılması. TCK 50/4 uyarınca bu imkân bilinçli taksirde kullanılamaz.
Sıkça sorulan sorular
Gizli belgeyi kaybeden memur bu suçtan sorumlu olur mu?
Belgenin kaybı tek başına yeterli değildir. Kaybolan belge bir başkası tarafından bölümdeki kasıtlı suçlardan birinde kullanılmış ve kayıp bu suçu mümkün kılmış ya da kolaylaştırmışsa TCK 338 gündeme gelir.
Özel şirket çalışanları bu suçun faili olabilir mi?
Gizli bilgileri sözleşme veya mevzuat gereği korumakla yükümlü olan özel sektör çalışanları “ilgili kişi” kapsamında değerlendirilebilir.
Kasıtlı suçu işleyen kişi yakalanmazsa taksirli fail cezalandırılır mı?
Kanun kasıtlı suçun işlenmiş olmasını arar; failinin yakalanması veya mahkûm edilmesi şart değildir. Ancak kasıtlı suçun gerçekleştiğinin delillerle ortaya konması gerekir.
Bu suç için hükmün açıklanmasının geri bırakılması mümkün müdür?
Birinci fıkradaki ceza alt sınırdan belirlenebildiğinden, CMK 231’deki güncel şartların bulunması hâlinde hükmün açıklanmasının geri bırakılması gündeme gelebilir. Bu değerlendirme somut olayın özelliklerine göre yapılır.
Bilgiyi bizzat dikkatsizlikle açıklayan görevli hangi maddeye göre sorumlu olur?
Açıklanan bilgi Devletin güvenliğine veya siyasal yararlarına ilişkinse, bu durum TCK 329/3’teki özel taksir hükmüne girer. TCK 338 ise kasıtlı suçu başka birinin işlediği hâller içindir.
Taksirle hareket eden kişi hakkında verilen ceza adli para cezasına çevrilebilir mi?
Taksirli suçlarda hükmolunan hapis cezası, uzun süreli olsa bile diğer koşullar varsa TCK 50/4 uyarınca adli para cezasına çevrilebilir. Ancak fail neticeyi öngörmüş ve buna rağmen hareket etmişse, yani bilinçli taksir varsa bu imkân kullanılamaz.
Sonuç
TCK 338, gizli bilgi ve belgeleri korumakla yükümlü kişilerin özensizliği sonucunda casusluk ve devlet sırlarına karşı suçların mümkün olmasını veya kolaylaşmasını cezalandırır. Suç, kasıtlı bir suçun başkası tarafından işlenmesine bağlıdır ve savaş ya da askerî hareketlerin tehlikeye girmesi hâlinde ağırlaşır. Bilginin bizzat dikkatsizlikle açıklanması ise TCK 329/3 kapsamında ayrıca düzenlenmiştir.
İlgili yazılar: Uluslararası Casusluk Suçu (TCK 331), Yasaklanan Bilgileri Siyasal veya Askerî Casusluk Maksadıyla Açıklama Suçu (TCK 337), Siyasal veya Askerî Casusluk Suçu (TCK 328)
Mevzuat: 5237 sayılı Türk Ceza Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.