
 Av. Emrah Karatay
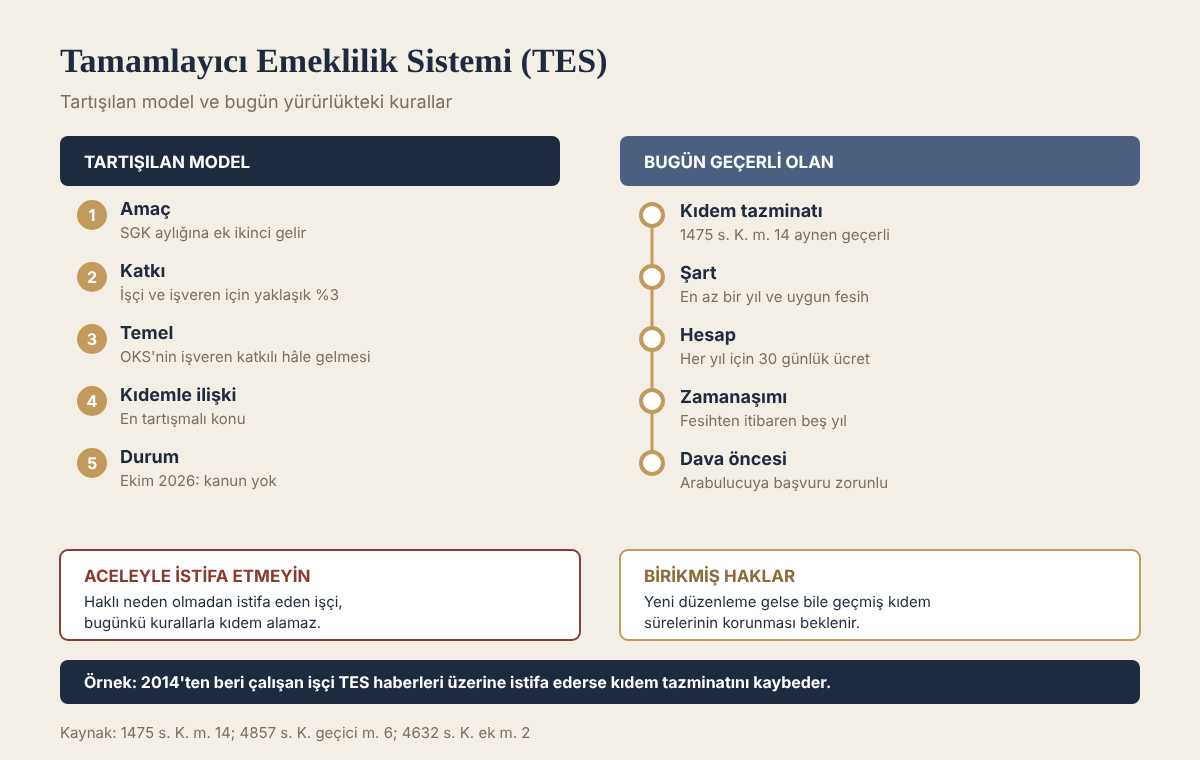
Tamamlayıcı Emeklilik Sistemi (TES), çalışanların SGK’dan alacakları emekli aylığına ek olarak, işveren ve çalışan katkılarıyla oluşturulan bireysel bir fon üzerinden ikinci bir emeklilik geliri elde etmesini amaçlayan bir modeldir. Kamuoyunda bu sistem çoğu zaman “yeni kıdem tazminatı” olarak anılmaktadır; çünkü tartışılan modelde işverenin kıdem tazminatı yükünün bir kısmının veya tamamının aylık fon katkısına dönüştürülmesi öngörülmektedir. TES uzun yıllardır kalkınma planları ve orta vadeli programlarda yer almaktadır. Ancak bu yazının yayımlandığı Ekim 2026 itibarıyla TES’i düzenleyen bir kanun yürürlüğe girmemiştir. Bu nedenle bugün işçilerin kıdem tazminatı hakkı, 1475 sayılı İş Kanunu’nun 14. maddesine göre aynen devam etmektedir.
KISA CEVAP
- TES, SGK emekli aylığına ek olarak işçi ve işveren katkılarıyla oluşan bir fon üzerinden ikinci emeklilik geliri sağlamayı amaçlar.
- Ekim 2026 itibarıyla TES’e ilişkin bir kanun TBMM’de kabul edilmemiştir.
- Bugün kıdem tazminatı 1475 sayılı Kanun m. 14’e göre ödenmeye devam etmektedir.
- Kamuoyuna yansıyan modelde Otomatik Katılım Sistemi’nin işveren katkılı bir yapıya dönüştürülmesi tartışılmaktadır.
- Yeni bir düzenleme yapılsa bile birikmiş kıdem haklarının korunması Anayasal güvence ve kazanılmış hak ilkesi gereğidir.
- Kıdem tazminatı tavanı 2026 için her altı ayda bir belirlenmektedir.
Kanun metni
4857 sayılı İş Kanunu geçici m. 6/1
Kıdem tazminatı için bir fon kurulur. Kıdem tazminatı fonuna ilişkin kanun yürürlüğe girinceye kadar, işçilerin kıdemleri için 1475 sayılı İş Kanununun 14 üncü maddesine göre kıdem tazminatı hakları saklıdır.
TES fikri nereden çıktı?
Türkiye’de kıdem tazminatı, işçinin işyerinde çalıştığı her tam yıl için otuz günlük giydirilmiş ücreti tutarında, işten ayrılırken toplu olarak ödenen bir haktır. Bu sistem işçi açısından güçlü bir güvence olmakla birlikte uygulamada bazı sorunlara yol açmaktadır. İşveren kıdem tazminatı için önceden karşılık ayırmadığından, özellikle küçük işletmelerde toplu ödeme yükü ciddi bir finansman sorununa dönüşebilmektedir. İşçilerin önemli bir kısmı ise işyerinde kesintisiz bir yılı dolduramadığı, istifa ettiği veya haklı bir sebep olmadan işten çıkarıldığı için kıdem tazminatı alamamaktadır. İşverenin iflası hâlinde de alacak tahsil edilememektedir.
2003 yılında yürürlüğe giren 4857 sayılı İş Kanunu, kıdem tazminatı fonu kurulmasını öngörmüş, ancak fon kanunu çıkarılmadığı için 1475 sayılı Kanun’un 14. maddesini geçici 6. madde ile yürürlükte bırakmıştır. Kıdem fonu tartışmaları zamanla yerini, kıdem tazminatının bireysel emeklilik benzeri bir sistemle birleştirilmesi fikrine bırakmıştır. On İkinci Kalkınma Planı’nda da tamamlayıcı emeklilik sisteminin hayata geçirilmesi hedefi yer almıştır.
Bugünkü sistem: OKS ve BES
TES’i anlamak için mevcut iki sistemi ayırt etmek gerekir:
- Bireysel Emeklilik Sistemi (BES): 4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu’na göre isteğe bağlı olarak katılınan sistemdir. Katılımcı katkı payı öder, devlet de kanunda belirtilen oranda katkı sağlar.
- Otomatik Katılım Sistemi (OKS): 2017 yılında 4632 sayılı Kanun’a eklenen ek 2. madde ile kurulmuştur. 45 yaşından küçük çalışanlar, işverenleri aracılığıyla otomatik olarak sisteme dahil edilir ve ücretlerinin yüzde 3’ü katkı payı olarak kesilir. Çalışan iki ay içinde cayma hakkını kullanarak sistemden çıkabilir. OKS’de işverenin kendi kaynağından katkı payı ödeme zorunluluğu yoktur.
TES ile ilgili kamuoyuna yansıyan bilgiler, OKS’nin işveren katkısı da içeren zorunlu veya yarı zorunlu bir yapıya dönüştürülmesine işaret etmektedir. Böylece çalışan ve işveren katkılarıyla oluşan birikim, emeklilikte ek gelir olarak kullanılacaktır.
Kamuoyunda tartışılan model
Hükümet yetkililerinin açıklamaları ve basına yansıyan bilgilere göre tartışılan modelin ana unsurları şunlardır. Bu unsurların henüz bir kanun metnine dönüşmediği ve değişebileceği özellikle belirtilmelidir:
- Katkı oranları: Çalışan ve işveren için ayrı ayrı yüzde 3 civarında katkı payı öngörülmektedir.
- Kapsam: Sistemin öncelikle yeni işe girenleri veya belirli bir yaşın altındaki çalışanları kapsaması gündemdedir.
- Devlet katkısı: Katılımı teşvik etmek için devlet katkısı veya vergi avantajları sağlanması düşünülmektedir.
- Kıdem tazminatıyla ilişki: İşveren katkısının ileride kıdem tazminatı yükümlülüğünün yerine geçip geçmeyeceği, sistemin en tartışmalı yönüdür. İşçi sendikaları kıdem tazminatına dokunulmamasını, işveren örgütleri ise çifte yük oluşmamasını talep etmektedir.
- Fonun yönetimi: Birikimlerin emeklilik şirketleri tarafından yönetilmesi ve katılımcının fon dağılımını seçebilmesi öngörülmektedir.
Basına yansıyan haberlere göre 2026 yılının ikinci yarısında da TES kanun teklifinin TBMM’ye sunulmadığı ve takvimin yeniden ertelendiği değerlendirilmektedir. Bu nedenle TES’in yürürlük tarihi ve kesin içeriği belirsizdir.
Kıdem tazminatı ile TES arasındaki temel farklar
İki sistem arasındaki farklar, çalışanın hangi durumda ne alacağını doğrudan etkiler:
- Ödemenin zamanı: Kıdem tazminatı iş sözleşmesinin sona ermesiyle toplu olarak ödenir. TES’te ise katkılar her ay fona aktarılır ve birikim kural olarak emeklilik döneminde kullanılır.
- Hak kazanma şartı: Kıdem tazminatı için en az bir yıllık kıdem ve kanunda sayılan fesih hâllerinden birinin bulunması gerekir. TES’te ise katkılar çalışanın bireysel hesabında birikeceğinden istifa eden çalışanın da birikimi korunabilecektir.
- İşverenin ödeme gücü: Kıdem tazminatında işverenin iflası veya mal kaçırması alacağın tahsilini zorlaştırır. TES’te birikim işverenden bağımsız bir fonda tutulacağından bu risk azalır.
- Getiri: Kıdem tazminatı son ücrete göre hesaplanır. TES’te ise birikimin değeri fonun yatırım getirisine bağlıdır; getiri enflasyonun altında kalırsa çalışan aleyhine sonuç doğabilir.
- Tavan: Kıdem tazminatında yıllık tavan uygulanır. TES’te tavanın nasıl düzenleneceği henüz belli değildir.
Bu farklar nedeniyle TES’in çalışanlar için avantajlı mı dezavantajlı mı olacağı, kanunda öngörülecek katkı oranlarına, kıdem tazminatıyla ilişkisine ve fondan para çekme şartlarına göre değerlendirilebilecektir.
Kıdem tazminatı hakkı bugün nasıl işliyor?
TES yürürlüğe girene kadar kıdem tazminatına ilişkin kurallar değişmemiştir. İşçi, aynı işverene bağlı olarak en az bir yıl çalışmışsa ve iş sözleşmesi şu hâllerden biriyle sona ermişse kıdem tazminatına hak kazanır:
- İşverenin, ahlak ve iyiniyet kurallarına aykırılık dışındaki bir sebeple sözleşmeyi feshetmesi,
- İşçinin haklı nedenle sözleşmeyi feshetmesi,
- İşçinin askerlik görevi nedeniyle işten ayrılması,
- Kadın işçinin evlendiği tarihten itibaren bir yıl içinde kendi isteğiyle ayrılması,
- İşçinin emeklilik veya yaş dışındaki emeklilik şartlarını tamamlaması nedeniyle ayrılması,
- İşçinin ölümü.
Kıdem tazminatı, her tam yıl için otuz günlük brüt giydirilmiş ücret üzerinden hesaplanır ve kıdem tazminatı tavanını aşamaz. Hesaplama yöntemi Kıdem Tazminatı: Şartları, Hesaplanması ve 2026 Tavanı yazımızda açıklanmıştır. Kıdem tazminatı alacağı fesih tarihinden itibaren beş yıllık zamanaşımına tabidir ve bu alacak için dava açmadan önce arabulucuya başvurmak zorunludur.
Bugünkü kurallar ve güncel Yargıtay kararları
TES tartışmaları sürerken kıdem tazminatı uyuşmazlıklarında Yargıtayın bugün uyguladığı ölçütler değişmemiştir. Haberler nedeniyle işten ayrılmayı düşünen işçiler açısından en çok sorun çıkaran konu, istifa ve karşılıklı anlaşmayla (ikale) ayrılma hâlleridir.
İkalede makul yarar ölçütü
Yargıtay, ikale yoluyla iş sözleşmesi sona eren işçinin iş güvencesinden yoksun kalacağını ve kural olarak kıdem ile ihbar tazminatına da hak kazanamayacağını belirterek, ikalenin geçerliliğini irade fesadı denetiminin yanında makul yarar ölçütüne bağlamaktadır. Teklif işverenden gelmişse işçiye kanuni tazminatlarının yanında ek bir menfaat sağlanması gerekir.
Yargıtay 9. Hukuk Dairesi, E. 2025/6890, K. 2026/406, T. 20.01.2026
Buna göre ikale icabı işverenden gelmişse kanuni tazminatlarına ilaveten işçiye ek bir menfaatın sağlanması (makul yarar) gerekir. Aksi hâlde iş sözleşmesinin ikale ile sona erdirildiğinden söz edilemez.
Teklif işçiden gelmişse durum farklıdır. Yargıtay bu hâlde kıdem ve ihbar tazminatının ödenip ödenmemesinin tarafların anlaşmasına bağlı olduğunu kabul etmektedir. İşten ayrılma isteği kendisinden gelen ve sonradan kendi muayenehanesini açan bir işçinin kıdem tazminatı talebinin kabul edilmesi bu nedenle bozulmuştur (Yargıtay 9. Hukuk Dairesi, E. 2023/9034, K. 2023/12370, T. 19.09.2023).
Yargıtay 9. Hukuk Dairesi, E. 2025/8999, K. 2025/10255, T. 23.12.2025
İkale, davacının teklifi üzerine imzalanmış olup icabın davacıdan gelmesi ve dosya içeriğine göre makul yararın bulunduğunun da anlaşılması karşısında ikalenin geçerli olduğu kabul edilmelidir.
Bu kararlar, “TES gelecek” endişesiyle işverene ayrılma teklifinde bulunan işçinin kıdem tazminatını kaybedebileceğini açıkça göstermektedir. Ayrılma teklifinin kimden geldiği, yazışmalar ve tanık beyanlarıyla belirlenir; işçinin imzaladığı “kendi isteğimle ayrılıyorum” ifadesi taşıyan belgeler aleyhine delil olarak kullanılabilir.
2026 yılında kıdem tazminatına ilişkin temel rakamlar
- Kıdem tazminatı tavanı 1 Ocak-30 Haziran 2026 döneminde 64.948,77 TL, 1 Temmuz-31 Aralık 2026 döneminde 73.729,87 TL’dir. Tazminat, fesih tarihinde geçerli olan tavanla sınırlıdır.
- Hesaplama her tam yıl için otuz günlük giydirilmiş brüt ücret üzerinden yapılır; düzenli ödenen yol, yemek, ikramiye ve benzeri menfaatler ücrete eklenir.
- Kıdem tazminatından yalnız damga vergisi kesilir; gelir vergisinden istisnadır (GVK m. 25/7).
- Zamanaşımı beş yıldır ve fesih tarihinden işler. Dava açmadan önce arabuluculuğa başvurmak zorunludur (7036 s. K. m. 3).
- Temerrüt hâlinde kıdem tazminatına bankalarca mevduata uygulanan en yüksek faiz işletilir (1475 s. K. m. 14/11).
Uygulamada sık yapılan hatalar
- Kanunlaşmamış bir modele ilişkin haberlere dayanarak istifa etmek. Haklı neden olmadan yapılan istifada kıdem tazminatı doğmaz.
- İşverenle “karşılıklı anlaşma” belgesi imzalarken ek bir ödeme kararlaştırmamak. Teklif işverenden gelse bile, ek menfaat sağlandığına ilişkin belge yoksa uyuşmazlık uzun bir ispat sürecine dönüşür.
- OKS’den cayma ile kıdem tazminatı arasında bağlantı kurmak. İki hak birbirinden bağımsızdır.
- İşverenin gönüllü BES katkısını kıdem tazminatı yerine geçen bir ödeme saymak. Kanunda bu yönde bir düzenleme bulunmadıkça bu katkılar kıdem borcunu ortadan kaldırmaz.
- Tavanı fesih tarihine göre değil ödeme tarihine göre hesaplamak.
TES yürürlüğe girerse mevcut haklar ne olur?
Bir kanun değişikliğiyle kıdem tazminatı sistemi değiştirilse bile, değişiklik tarihine kadar birikmiş kıdem süreleri için işçinin hakları korunmalıdır. Hukuk devleti ilkesi ve kazanılmış hak kavramı, kanun koyucunun geçmişe etkili olarak işçinin hak ettiği tazminatı ortadan kaldırmasına engeldir. Önceki reform tasarılarında da bugüne kadar geçen sürelerin eski sisteme göre hesaplanacağı, yeni sistemin yalnızca yürürlükten sonraki çalışma sürelerine uygulanacağı öngörülmüştür.
Bu nedenle “TES gelecek, kıdem tazminatım yanacak” endişesiyle işçinin aceleyle istifa etmesi doğru değildir. Kendi isteğiyle haklı bir neden olmaksızın istifa eden işçi, bugünkü kurallara göre kıdem tazminatı alamaz. İstifa ile kıdem tazminatı ilişkisi İstifa Eden İşçinin Hakları: Kıdem, İhbar ve Haklı Nedenle Ayrılma yazımızda anlatılmıştır.
İşverenler açısından TES
TES yürürlüğe girdiğinde işverenlerin her ay çalışan adına katkı payı ödemesi gündeme gelecektir. Bu durum işverenlerin maliyet planlamasını değiştirecektir. Bugün işverenler, kıdem tazminatı için muhasebe kayıtlarında karşılık ayırabilmekle birlikte bu karşılık vergisel olarak gider yazılamamaktadır. TES’te ise katkı paylarının gider olarak dikkate alınması ve çeşitli teşviklerin sağlanması beklenmektedir. İşverenlerin, yeni düzenleme çıkana kadar mevcut kıdem tazminatı yükümlülüklerini tam olarak yerine getirmeleri gerekir.
Çalışanın bugünden yapabilecekleri
TES’in içeriği belli olmasa da çalışanların bugünkü haklarını korumak için atabileceği adımlar vardır. Öncelikle e-Devlet üzerinden SGK hizmet dökümü düzenli olarak kontrol edilmeli, işyerinde geçen sürenin eksiksiz ve gerçek ücret üzerinden bildirildiğinden emin olunmalıdır. Eksik ücret bildirimi kıdem tazminatının hesabında da sorun yaratır; çünkü işveren tazminatı bordrodaki ücret üzerinden hesaplamaya çalışır. Gerçek ücretin ispatı için banka kayıtları, yazışmalar ve tanık beyanları önem taşır.
İkinci olarak, iş sözleşmesinin hangi yolla sona erdiği kıdem tazminatı bakımından belirleyicidir. İşverenin baskısıyla imzalatılan istifa dilekçeleri veya ikale sözleşmeleri, işçinin kıdem tazminatı hakkını kaybetmesine yol açabilir. Bu tür belgeleri imzalamadan önce hukuki değerlendirme yapılması önerilir. Son olarak OKS’ye otomatik olarak dahil edilen çalışan, sistemde kalıp kalmamaya kendi tasarruf planına göre karar vermelidir; bu karar kıdem tazminatı hakkını etkilemez.
Örnek olay
Murat Bey 2014 yılından beri bir lojistik firmasında çalışmaktadır. 2026 yılında televizyonda “kıdem tazminatı kalkıyor” yönünde haberler görmüş ve haklarını kaybetmemek için istifa etmeyi düşünmüştür. Oysa Ekim 2026 itibarıyla TES’e ilişkin bir kanun yürürlüğe girmemiştir. Murat Bey istifa ederse, haklı bir nedeni bulunmadığı için kıdem tazminatı alamayacaktır.
Murat Bey’in çalışmaya devam etmesi hâlinde, ileride bir değişiklik yapılsa bile 2014 yılından değişiklik tarihine kadar biriken kıdem süresi korunacaktır. Murat Bey ileride işveren tarafından haklı bir neden olmaksızın işten çıkarılırsa, emekliliğe hak kazanırsa veya haklı nedenle sözleşmesini feshederse, bütün çalışma süresi için kıdem tazminatı isteyebilecektir.
Sıkça sorulan sorular
TES yasalaştı mı?
Ekim 2026 itibarıyla TES’e ilişkin bir kanun TBMM’de kabul edilmemiştir. Kamuoyuna yansıyan bilgiler bir model taslağına ilişkindir.
OKS’den çıkmak kıdem tazminatını etkiler mi?
Hayır. OKS ile kıdem tazminatı birbirinden bağımsızdır. OKS’den cayma hakkını kullanmak kıdem tazminatı hakkını etkilemez.
TES gelince eski çalışma sürelerim için kıdem tazminatı alabilecek miyim?
Önceki tasarılar, değişiklik tarihine kadar birikmiş sürelerin eski kurallara göre korunmasını öngörmüştür. Kesin cevap çıkacak kanunun geçiş hükümlerine bağlıdır.
İşveren bugün kıdem tazminatı yerine BES’e para yatırabilir mi?
İşveren çalışan adına gönüllü olarak BES katkısı ödeyebilir. Ancak bu ödeme, kanunda aksine bir düzenleme bulunmadıkça kıdem tazminatı borcunu ortadan kaldırmaz.
Sonraki adım
TES ile ilgili haberler, kanunlaşmış bir düzenleme bulunmadığı sürece işçinin bugünkü haklarını değiştirmez. İşten ayrılma kararı verilmeden önce kıdem tazminatı şartlarının mevcut kurallara göre değerlendirilmesi gerekir. İşverenin ödeme yapmaması hâlinde arabuluculuk yoluyla ve gerekirse iş mahkemesinde dava açılarak alacak talep edilebilir. İşçilik alacaklarının bütünü İşçilik Alacakları: Kıdem, İhbar, Fazla Mesai ve Yıllık İzin Nasıl İstenir? yazımızda anlatılmıştır.
Mevzuat: 1475 sayılı İş Kanunu m. 14; 4857 sayılı İş Kanunu geçici m. 6; 4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu ek m. 2; 7036 sayılı İş Mahkemeleri Kanunu m. 3..
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.