
 Av. Emrah Karatay
Kıdem tazminatı, aynı işverene bağlı olarak en az bir yıl çalışmış işçinin iş sözleşmesi kanunda sayılan sebeplerden biriyle sona erdiğinde işverenden alacağı toplu ödemedir. Her tam hizmet yılı için otuz günlük brüt ücret tutarında hesaplanır, yıldan artan süreler için oranlanarak eklenir. 4857 sayılı İş Kanunu yürürlüğe girdiğinde kıdem tazminatı için ayrı bir düzenleme yapılmadı; bu nedenle 1475 sayılı eski İş Kanunu’nun 14. maddesi, 4857 sayılı Kanun’un geçici 6. maddesi uyarınca bugün de uygulanır. İşçinin istifa etmesi kural olarak kıdem tazminatı hakkı vermez; ancak haklı nedenle fesih, emeklilik, askerlik ve kadın işçinin evlenmesi gibi istisnalar vardır. Tazminat, her yıl ocak ve temmuz aylarında güncellenen bir tavanla sınırlıdır.
KISA CEVAP
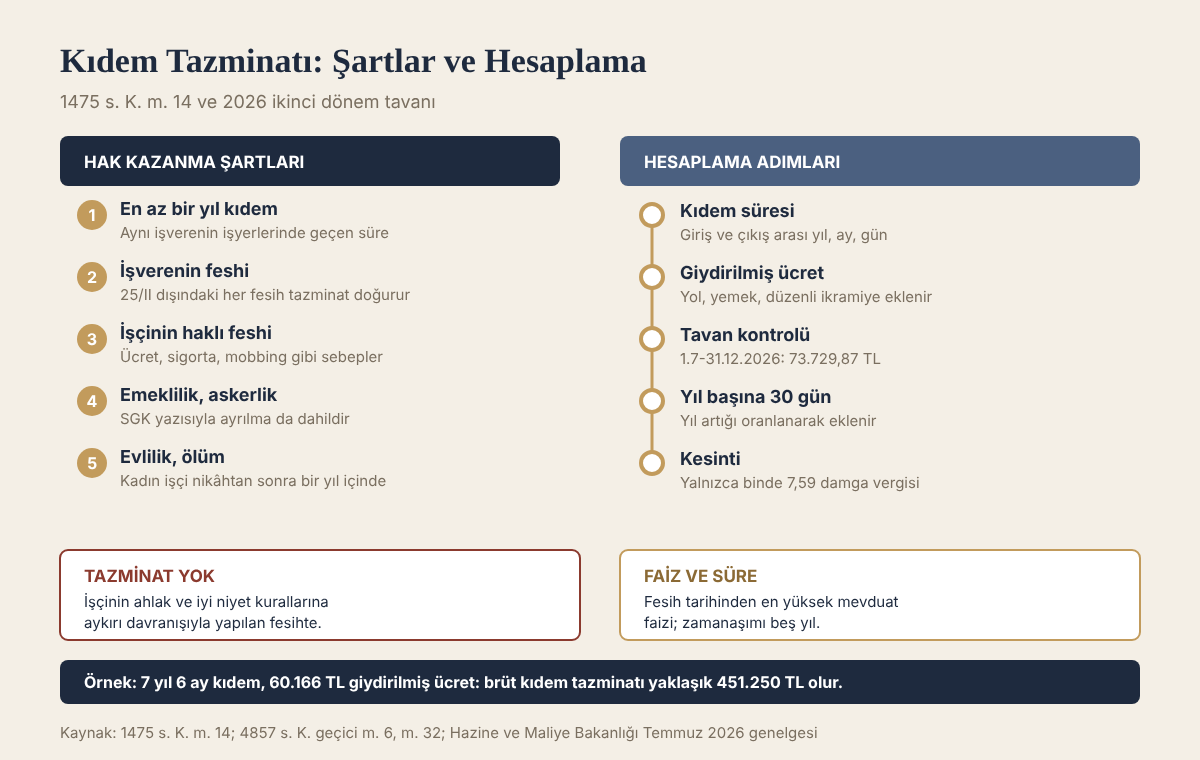
- Kıdem tazminatı için aynı işverenin işyerlerinde en az bir yıl çalışmış olmak gerekir (1475 s. K. m. 14/1).
- İşverenin haklı neden olmadan feshi, işçinin haklı nedenle feshi, askerlik, emeklilik, kadın işçinin evlendiği tarihten itibaren bir yıl içinde ayrılması ve işçinin ölümü tazminat hakkı doğurur.
- Her tam yıl için otuz günlük giydirilmiş brüt ücret ödenir; yıl artığı kıst olarak hesaba katılır.
- 1.7.2026-31.12.2026 arasında sona eren sözleşmelerde tavan 73.729,87 TL’dir. Ocak-Haziran 2026 için tavan 64.948,77 TL idi.
- Kıdem tazminatından yalnızca damga vergisi kesilir; gelir vergisi ve SGK primi kesilmez.
- Zamanaşımı, sözleşmenin sona erdiği tarihten itibaren beş yıldır. Dava açmadan önce arabulucuya başvurmak zorunludur.
Kanun metni
1475 sayılı İş Kanunu m. 14/1 (yürürlükte olan hüküm)
Bu Kanuna tabi işçilerin hizmet akitlerinin: 1. İşveren tarafından bu Kanunun 17 nci maddesinin II numaralı bendinde gösterilen sebepler dışında, 2. İşçi tarafından bu Kanunun 16 ncı maddesi uyarınca, 3. Muvazzaf askerlik hizmeti dolayısıyle, 4. Bağlı bulundukları kanunla veya Cumhurbaşkanlığı kararnamesiyle kurulu kurum veya sandıklardan yaşlılık, emeklilik veya malullük aylığı yahut toptan ödeme almak amacıyla; 5. (…) feshedilmesi veya kadın işçinin evlendiği tarihten itibaren bir yıl içerisinde kendi arzusu ile sona erdirmesi veya işçinin ölümü sebebiyle son bulması hallerinde işçinin işe başladığı tarihten itibaren hizmet akdinin devamı süresince her geçen tam yıl için işverence işçiye 30 günlük ücreti tutarında kıdem tazminatı ödenir. İşçinin kıdemi, hizmet akdinin devamı süresince işe başladığı tarihten itibaren hesaplanır.
Kıdem tazminatına hak kazanma şartları
Hak doğması için iki şartın birlikte bulunması gerekir: en az bir yıllık kıdem ve kanunda sayılan bir sona erme sebebi.
Bir yıllık çalışma. Süre, işçinin işe başladığı tarihten sözleşmenin sona erdiği tarihe kadar hesaplanır. Aynı işverenin farklı işyerlerinde geçen süreler birleştirilir. İşyerinin devri veya işverenin değişmesi kıdemi sıfırlamaz; devralan işveren, önceki dönem için de sorumludur. Devreden işveren ise kendi dönemiyle ve devir tarihindeki ücretle sınırlı olarak sorumludur; İş K. m. 6’daki iki yıllık sınır kıdem tazminatına uygulanmaz (Yargıtay Hukuk Genel Kurulu, E. 2022/43, K. 2023/17, T. 01.02.2023). Daha önce kıdem tazminatı ödenmiş veya tazminatsız sona ermiş bir dönem ise yeni dönemle birleştirilmez. Deneme süresi de kıdeme dahildir.
Tazminat doğuran sona erme sebepleri. 1475 s. K. m. 14 şu hâlleri sayar:
- İşverenin, işçinin ahlak ve iyi niyet kurallarına aykırı davranışı dışındaki bir sebeple sözleşmeyi feshetmesi. Geçerli nedenle fesih, örneğin performans düşüklüğü veya işyerinin küçülmesi, tazminat hakkını ortadan kaldırmaz.
- İşçinin haklı nedenle feshi (bugün 4857 s. K. m. 24). Ücretin ödenmemesi, fazla mesainin karşılıksız bırakılması, mobbing ve sigortanın eksik bildirilmesi tipik örneklerdir.
- Muvazzaf askerlik nedeniyle ayrılma.
- Yaşlılık, emeklilik veya malullük aylığı ya da toptan ödeme almak amacıyla ayrılma.
- Yaş dışındaki emeklilik şartlarını tamamlayıp SGK’dan alınan yazıyla ayrılma.
- Kadın işçinin evlendiği tarihten itibaren bir yıl içinde kendi isteğiyle ayrılması.
- İşçinin ölümü. Bu durumda tazminatı mirasçılar ister.
İşverenin 4857 s. K. m. 25/II’deki ahlak ve iyi niyet kurallarına aykırılık sebebiyle yaptığı fesihlerde tazminat ödenmez. Hırsızlık, işverene hakaret, mazeretsiz devamsızlık ve işyerinde sataşma bu gruptadır. Buna karşılık 25/I’deki sağlık sebepleri, 25/III’teki zorlayıcı sebepler ve 25/IV’teki gözaltı veya tutukluluk hâllerinde işveren fesih yapsa bile kıdem tazminatı ödenir.
Emeklilik yazısıyla ayrılma bakımından Emeklilik Nedeniyle Kıdem Tazminatı: SGK Yazısı ve Prim Şartları yazımıza, evlilik hâli için Evlilik Nedeniyle Kıdem Tazminatı: Bir Yıllık Süre, Şartlar ve Başvuru yazımıza bakılabilir.
Kıdem tazminatı nasıl hesaplanır?
Hesaplamada dört kalem belirlenir: kıdem süresi, esas alınacak ücret, tavan ve kesinti.
Kıdem süresi. İşe giriş ve çıkış tarihleri arasındaki süre yıl, ay ve gün olarak bulunur. Her tam yıl için otuz günlük ücret ödenir. Bir yıldan artan aylar ve günler için de oranlama yapılır; örneğin altı aylık artık süre için on beş günlük ücret eklenir. Kıdem tazminatına hak kazanmak için bir yıl şartı aranır, ancak bir yıl dolduktan sonraki artık süreler tazminata yansır.
Giydirilmiş ücret. Hesap, çıplak ücret üzerinden değil, işçiye para veya parayla ölçülebilen biçimde sağlanan sürekli menfaatler eklenerek yapılır (1475 s. K. m. 14/11). Yol ve yemek yardımı, düzenli ödenen ikramiye, yakacak yardımı, özel sağlık sigortası ve süreklilik gösteren primler bu kapsamdadır. Yıllık ödenen ikramiyeler on ikiye bölünerek aylık ücrete eklenir. Fazla mesai ücreti ve arızi ödemeler ise eklenmez; çünkü süreklilik taşımaz.
Son ücret. Esas alınan ücret, sözleşmenin sona erdiği tarihteki ücrettir. İşçinin ücreti değişkense (parça başı veya komisyon gibi), son bir yıl içinde ödenen toplam ücret çalışılan gün sayısına bölünerek günlük ortalama bulunur.
Tavan. Bir yıllık kıdem için ödenecek tutar, devlet memurlarına bir hizmet yılı için ödenen azami emeklilik ikramiyesini geçemez. Bu sınır her yıl ocak ve temmuz aylarında güncellenir. Hazine ve Maliye Bakanlığı’nın Mali ve Sosyal Haklar Genelgesi’ne göre 1 Temmuz-31 Aralık 2026 dönemi için tavan 73.729,87 TL’dir. Hangi tavanın uygulanacağını ödeme tarihi değil, sözleşmenin sona erdiği tarih belirler. Tavan 1 Ocak 2027’de yeniden belirlenecektir.
Kesinti. Kıdem tazminatı gelir vergisinden istisnadır ve SGK primine tabi değildir. Brüt tutardan yalnızca binde 7,59 oranında damga vergisi kesilir.
Hesaplama örneği
1 Mart 2019’da işe giren bir işçinin sözleşmesi, işverence performans gerekçesiyle 1 Eylül 2026’da feshedilmiştir. Çıplak brüt ücreti 50.000 TL, aylık yol ve yemek yardımı toplamı 6.000 TL, yılda bir maaş tutarında ikramiyesi vardır.
- Kıdem süresi: 7 yıl 6 ay.
- Giydirilmiş ücret: 50.000 + 6.000 + (50.000 ÷ 12 = 4.166,67) = 60.166,67 TL. Bu tutar 73.729,87 TL’lik tavanın altında kaldığı için kendisi esas alınır.
- 7 tam yıl için: 60.166,67 × 7 = 421.166,69 TL.
- 6 aylık artık süre için: 60.166,67 × 6 ÷ 12 = 30.083,34 TL.
- Brüt kıdem tazminatı: 451.250,03 TL.
- Damga vergisi (binde 7,59): yaklaşık 3.425 TL.
- Net ödeme: yaklaşık 447.825 TL.
Giydirilmiş ücret tavanı aşsaydı, örneğin 90.000 TL olsaydı, hesap 73.729,87 TL üzerinden yapılırdı.
Ödeme zamanı, faiz ve gecikme
Kıdem tazminatı sözleşmenin sona erdiği anda muaccel olur; yani hemen istenebilir. İşveren ödemede gecikirse 1475 s. K. m. 14/11 uyarınca mevduata uygulanan en yüksek faiz oranında faiz öder. Faiz başlangıcı fesih tarihidir; ayrıca temerrüt ihtarı gerekmez.
Uygulamada işverenler kıdem tazminatını taksitle ödemeyi teklif edebilir. Taksit anlaşması işçinin rızasıyla yapılabilir; ancak bu anlaşmanın yazılı yapılması ve her taksidin banka aracılığıyla ödenmesi ispat açısından önemlidir. TBK m. 420’deki ibraname şartları da göz önünde tutulmalıdır: fesihten itibaren bir ay geçmeden imzalatılan ve alacak kalemlerini açıkça göstermeyen ibraname kesin hükümsüzdür. Ayrıntı için İbraname: Geçerlilik Şartları, Bir Aylık Süre ve Makbuz Hükmü yazımıza bakılabilir.
Kıdem tazminatı nasıl istenir?
İşçi, kıdem tazminatının ödenmemesi hâlinde dava açmadan önce işverenin bulunduğu yerdeki veya işin yapıldığı yerdeki arabuluculuk bürosuna başvurmak zorundadır (7036 s. K. m. 3). Arabuluculuk görüşmesi en geç üç hafta içinde sonuçlandırılır, zorunlu hâllerde bir hafta uzatılabilir. Anlaşma sağlanırsa son tutanak ilam niteliğindeki belge hükmündedir ve doğrudan icraya konulabilir. Anlaşma olmazsa iş mahkemesinde dava açılır. Arabuluculuk aşaması için İş Hukukunda Zorunlu Arabuluculuk: Başvuru, Süreler ve Tutanak yazımıza bakılabilir.
Kıdem tazminatı alacağında zamanaşımı beş yıldır (4857 s. K. ek m. 3; 7036 s. K. m. 15 ile eklenmiştir). Süre, sözleşmenin sona erdiği tarihte başlar. Arabulucuya başvuru, zamanaşımını durdurur.
Davada fesih sebebinin ispatı çoğu zaman belirleyici olur. İşveren “devamsızlık” veya “istifa” gibi bir sebep ileri sürüyorsa bunu ispat yükü işverendedir. İşçinin haklı fesih yaptığını iddia ettiği dosyalarda ise fesih bildiriminde gösterilen sebebin gerçekleştiğini işçi ispatlar. Bu nedenle haklı fesih ihtarnamesinde sebeplerin somut olarak yazılması önem taşır.
SGK çıkış kodu kıdem tazminatını belirler mi?
SGK işten ayrılış bildirgesindeki çıkış kodu, işverenin fesih sebebine ilişkin kendi beyanıdır. İşveren, işçinin ahlak ve iyi niyet kurallarına aykırı davrandığını gösteren bir kodla çıkış yapmış olsa bile, mahkeme fesih sebebini delillere göre yeniden değerlendirir. Kod, kıdem tazminatı hakkını tek başına ortadan kaldırmaz. Kodların güncel hâli ve tazminat bakımından anlamı için SGK Çıkış Kodu 29 Kaldırıldı: Yeni Kodlar 42-50 ve Kıdem Tazminatına Etkisi yazımıza bakılabilir.
Güncel Yargıtay kararları
Kıdem tazminatı davalarında en çok tartışılan iki konu, hesaba esas ücretin hangi kalemlerden oluşacağı ve aynı işverende aralıklı geçen çalışmaların birleştirilip birleştirilmeyeceğidir. Yargıtay 9. Hukuk Dairesinin yerleşik içtihadı bu iki konuda açık ölçüler koymuştur.
Yargıtay 9. Hukuk Dairesi, E. 2022/5940, K. 2022/6674, T. 30.05.2022
Buna göre ikramiye, devamlılık arz eden prim, yakacak yardımı, giyecek yardımı, kira, aydınlatma, servis yardımı, yemek yardımı ve benzeri ödemeler dikkate alınır.
Giydirilmiş ücrete eklenecek kalemlerde ölçüt, ödemenin sürekli olmasıdır. Bordroda düzenli olarak yer alan yemek kartı, servis veya yol parası, yılda belirli sayıda ödenen ikramiye ve devamlılık gösteren primler hesaba katılır. Yalnız bir kez verilen bayram ikramiyesi, ölüm veya doğum yardımı gibi arızi ödemeler ile fazla çalışma ücreti eklenmez.
Yargıtay 9. Hukuk Dairesi, E. 2024/13177, K. 2024/15864, T. 05.12.2024
her bir fesih şeklinin kıdem tazminatına hak kazanacak şekilde gerçekleşmesi, hizmet birleştirmesi için şarttır. İşçinin önceki çalışmaları sebebiyle kıdem tazminatı tam olarak ödenmişse, aynı dönem için iki defa kıdem tazminatı ödenemeyeceğinden, tasfiye edilen dönemin kıdem tazminatı hesabında dikkate alınması mümkün olmaz.
Aynı işverene ait işyerlerinde geçen süreler 1475 s. K. m. 14/2 uyarınca birleştirilir; ancak bunun için her dönemin tazminata hak kazandıracak bir sebeple sona ermiş olması gerekir. Sebepsiz istifa ile sona eren bir dönem sonraki dönemle birleştirilmez. Tazminatı ödenmiş dönem de tasfiye edilmiş sayılır.
Yargıtay 9. Hukuk Dairesi, E. 2023/10367, K. 2023/9740, T. 21.06.2023
ilk dönem çalışması tazminata hak kazanamayacak şekilde sona erdiğinden ilk dönem çalışmasının birleştirilmesinin mümkün olmadığı, ikinci çalışma döneminde işverence … sözleşmesinin feshi sonrası davacıya kıdem ve ihbar tazminatı ödemesi yapmış olduğundan bu çalışma döneminin tasfiye edilmiş sayılması gerektiği
Bu dosyada işçi aynı işverende üç ayrı dönem çalışmıştır. İlk dönem istifayla sona erdiği için, ikinci dönemde ise tazminat ödendiği için hesaba katılmamış; üçüncü dönem tek başına bir yılı doldurmadığından kıdem tazminatı talebi reddedilmiştir. Örnek, işten ayrılıp aynı işverene dönen işçilerin kıdem hesabında her dönemin ayrılış şeklinin ayrı ayrı incelenmesi gerektiğini gösterir.
Görevli mahkeme, süreler ve ispat özeti
- Görevli mahkeme: iş mahkemesi; iş mahkemesi bulunmayan yerde iş davalarına bakan asliye hukuk mahkemesi.
- Dava şartı: arabulucuya başvuru (7036 s. K. m. 3); arabuluculukta geçen süre zamanaşımını durdurur.
- Zamanaşımı: fesih tarihinden itibaren beş yıl (4857 s. K. ek m. 3).
- Faiz: fesih tarihinden itibaren mevduata uygulanan en yüksek faiz (1475 s. K. m. 14/11).
- İspat: feshin haklı nedene dayandığını veya işçinin istifa ettiğini işveren; işçinin haklı nedenle feshettiğini iddia ettiği sebebin varlığını işçi ispatlar. Ücretin miktarı tartışmalıysa bordro, banka kaydı, tanık ve emsal ücret araştırması birlikte değerlendirilir.
Sık yapılan hatalar
- İstifa dilekçesini sebepsiz yazmak. Ücret ödenmediği için ayrılan işçi “kendi isteğimle ayrılıyorum” diye yazarsa sonradan haklı fesih iddiasını ispatlamakta zorlanır. Dilekçede gerçek sebep belirtilmelidir.
- Çıplak ücret üzerinden hesap. Yol, yemek ve düzenli ikramiye eklenmeden yapılan hesap, tazminatı düşük gösterir.
- Tavanı yanlış dönemden almak. Ödeme ileri bir tarihte yapılsa da fesih tarihindeki tavan uygulanır.
- Erken imzalanan ibraname. Fesihle aynı gün imzalatılan ibraname bağlayıcı değildir; ancak içindeki ödeme banka kaydıyla desteklenirse makbuz değeri taşıyabilir.
Sıkça sorulan sorular
İstifa eden işçi kıdem tazminatı alabilir mi?
Kural olarak hayır. Ancak istifanın gerçek sebebi ücretin ödenmemesi, sigortanın eksik bildirilmesi veya mobbing gibi bir haklı nedense işçinin feshi haklı fesih sayılır ve tazminat doğar. Emeklilik yazısıyla, askerlik veya evlilik nedeniyle ayrılma da tazminat hakkını korur. Ayrıntı için İstifa Eden İşçinin Hakları: Kıdem, İhbar ve Haklı Nedenle Ayrılma yazımıza bakılabilir.
Bir yılı doldurmadan işten çıkarılan işçi kıdem tazminatı alır mı?
Hayır. Bir yıllık kıdem şartı kanundan doğar. Bu işçinin ihbar tazminatı, yıllık izin dışındaki ücret alacakları ve varsa fazla mesai alacağı istenebilir.
Kıdem tazminatı tavanı 2027’de ne olacak?
Tavan 1 Ocak 2027’de memur maaş katsayısına göre yeniden belirlenecektir. 31 Aralık 2026’ya kadar sona eren sözleşmelerde 73.729,87 TL uygulanır.
Kıdem tazminatı brüt mü net mi hesaplanır?
Brüt ücret esas alınır. Sonra yalnızca damga vergisi düşülür. Bu nedenle net kıdem tazminatı brüt tutara çok yakındır.
Kıdem tazminatı faizi ne zaman başlar?
Fesih tarihinden başlar. Uygulanacak oran, mevduata uygulanan en yüksek faizdir.
İşveren iflas etmişse kıdem tazminatı nasıl alınır?
İflasın açılmasından önceki bir yıl içinde doğmuş kıdem tazminatı, İİK m. 206’ya göre birinci sıradaki alacaklar arasında yer alır. Alacak iflas masasına yazdırılarak takip edilir. Ayrıca işverenin ödeme güçlüğü hâlinde Ücret Garanti Fonu’ndan yalnızca son üç aylık ücret karşılanır; kıdem tazminatı bu fonun kapsamında değildir.
Sonraki adım
İşten çıkarılan veya haklı nedenle ayrılan işçi, önce son bordrolarını, banka hesap dökümünü ve SGK hizmet dökümünü toplamalıdır. Giydirilmiş ücret bu belgelerden hesaplanır. Ödeme yapılmamışsa fesih tarihinden itibaren beş yıl içinde, önce arabuluculuk bürosuna, anlaşma olmazsa iş mahkemesine başvurulur. Diğer işçilik alacakları için İşçilik Alacakları: Kıdem, İhbar, Fazla Mesai ve Yıllık İzin Nasıl İstenir? yazımıza bakılabilir.
Dilekçe örneği: Kıdem ve İhbar Tazminatı Dava Dilekçesi Örneği.
Bu konuyla bağlantılı yazı: Özel Okul Öğretmenlerinin Tazminat Hakları: Belirli Süreli Sözleşme, Bakiye Süre Ücreti, Kıdem Tazminatı ve Ücret Alacakları.
Mevzuat: 1475 sayılı İş Kanunu, 4857 sayılı İş Kanunu, 7036 sayılı İş Mahkemeleri Kanunu.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.