
 Av. Emrah Karatay
Parada sahtecilik denildiğinde akla ilk olarak sahte banknotlar gelir. Oysa Türk Ceza Kanunu, banknot ve madenî paralar dışında bazı değerleri de para hükmünde sayarak bunların sahtesini üretmeyi, tedavüle koymayı veya bilerek kabul etmeyi parada sahtecilik suçu kapsamına almıştır. Uygulamada bu hükmün en çok karşılaşılan örneği, sahte çeyrek ve yarım altınlardır. Kuyumculara satılmaya çalışılan, düğünlerde takılan veya borç ödemesinde kullanılan sahte milli ziynet altınları, TCK m.198 sayesinde ağır cezalı parada sahtecilik suçunun konusunu oluşturur. Bu yazıda paraya eşit sayılan değerlerin kapsamı, bu değerlerde sahteciliğin sonuçları, özel belgede sahtecilik ve dolandırıcılık suçlarıyla ayrım ve uygulamada dikkat edilmesi gereken noktalar ele alınmaktadır.
KISA CEVAP
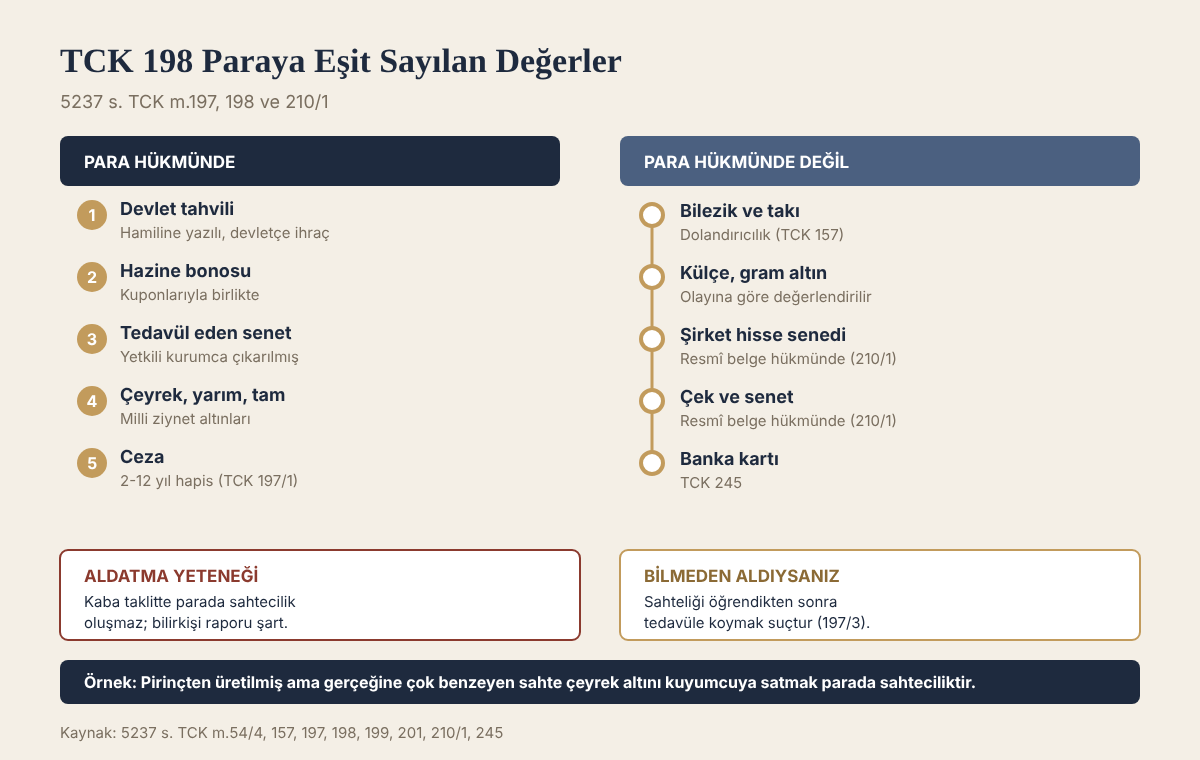
- TCK m.198’e göre devlet tarafından ihraç edilen hamiline yazılı bonolar, hisse senetleri, tahviller ve kuponlar; yetkili kurumlarca çıkarılıp kanunen tedavül eden senetler, tahviller ve evrak ile milli ziynet altınları para hükmündedir.
- Bu değerlerin sahtesini üretmek, ülkeye sokmak, nakletmek, muhafaza etmek veya tedavüle koymak, TCK m.197/1 uyarınca iki yıldan on iki yıla kadar hapis ve on bin güne kadar adli para cezası gerektirir.
- Sahte olduğunu bilerek kabul etmek bir yıldan üç yıla kadar, sahteliğini bilmeden kabul edip sonra bilerek tedavüle koymak üç aydan bir yıla kadar hapis cezası gerektirir (TCK m.197/2-3).
- Sahte çeyrek, yarım ve tam altınlar milli ziynet altını olarak para hükmündedir; sahte bilezik veya takı ise kural olarak dolandırıcılık kapsamında değerlendirilir.
- Özel şirketlerin hisse senedi ve tahvillerinde sahtecilik TCK m.198 değil, TCK m.210/1 uyarınca resmi belgede sahtecilik hükümlerine tabidir.
Kanun metni
5237 sayılı Türk Ceza Kanunu m. 198
Devlet tarafından ihraç edilip de hamiline yazılı bonolar, hisse senetleri, tahviller ve kuponlar, yetkili kurumlar tarafından çıkarılmış olup da kanunen tedavül eden senetler, tahviller ve evrak ile milli ziynet altınları, para hükmündedir.
Hükmün niteliği ve amacı
TCK m.198, kendi başına bir suç tanımlamaz; bir tanım ve genişletme hükmüdür. Bu hüküm, TCK m.197’de düzenlenen parada sahtecilik suçunun konusunu genişleterek, sayılan değerlerin de “para” gibi korunmasını sağlar. Böylece bu değerler üzerinde gerçekleştirilen sahtecilik fiilleri, özel belgede sahtecilik veya dolandırıcılık gibi daha hafif cezalı suçlar yerine parada sahtecilik olarak cezalandırılır.
Bu genişletmenin gerekçesi, sayılan değerlerin toplumda para gibi el değiştirmesi ve kamunun bunlara para kadar güven duymasıdır. Parada sahtecilik suçuyla korunan hukuki değer, ödeme araçlarına duyulan kamu güveni ve devletin para basma tekelidir. Milli ziynet altınları, devlet tahvilleri ve kanunen tedavül eden senetler de bu güvenin konusudur.
Para hükmünde sayılan değerler
Devletçe ihraç edilen hamiline yazılı menkul kıymetler: Hazine tarafından ihraç edilen hamiline yazılı devlet tahvilleri, hazine bonoları ve bunlara bağlı kuponlar bu kapsamdadır. Hükümdeki “devlet tarafından ihraç edilip de” ifadesi, bono, hisse senedi, tahvil ve kuponların devlet tarafından çıkarılmış olmasını şart koşar. Uygulamada devlet borçlanma senetleri büyük ölçüde kayden ihraç edildiğinden, bu değerlerin fiziki sahteciliğine bugün nadiren rastlanır.
Yetkili kurumlarca çıkarılıp kanunen tedavül eden senetler: Kanunla yetkilendirilmiş kurumlar tarafından çıkarılan ve kanun gereği tedavülde bulunan senet, tahvil ve evrak da para hükmündedir. Burada belirleyici olan, belgenin kanuni bir dayanakla çıkarılmış olması ve kanunen tedavülde bulunmasıdır.
Milli ziynet altınları: Darphane tarafından basılan ve piyasada çeyrek, yarım, tam, iki buçukluk ve beşlik gibi adlarla bilinen Cumhuriyet altınları milli ziynet altını niteliğindedir. Bu altınlar, üzerlerindeki resmî basım özellikleri nedeniyle toplumda para gibi el değiştirir ve değer saklama aracı olarak kullanılır. Bu nedenle sahte çeyrek altın üretmek veya bilerek satmak, parada sahtecilik suçunu oluşturur.
Para hükmünde sayılmayan değerler
Her altın veya değerli evrak, TCK m.198 kapsamına girmez. Şu değerler bakımından farklı suç tipleri uygulanır:
- Bilezik, kolye, yüzük ve diğer takılar: Bu ürünler milli ziynet altını değildir. Altın olmayan bir takının altın gibi satılması, kural olarak dolandırıcılık suçunu (TCK m.157) oluşturur.
- Külçe ve gram altınlar: Darphane veya rafinerilerce üretilen külçe altınlar milli ziynet altını kavramına girmez. Sahte külçe veya gram altın satışı, olayın özelliğine göre dolandırıcılık veya özel belgede sahtecilik olarak değerlendirilir.
- Özel şirketlerin hisse senetleri ve tahvilleri: Bunlar devletçe ihraç edilmediğinden TCK m.198 kapsamında değildir. Ancak bu belgelerde sahtecilik, TCK m.210/1 uyarınca resmi belgede sahtecilik hükümlerine tabidir.
- Çek ve senet gibi kambiyo senetleri: Emre veya hamile yazılı kambiyo senetlerinde sahtecilik de TCK m.210/1 uyarınca resmi belgede sahtecilik hükümlerine göre cezalandırılır. Bu konuda Resmî Belgede Sahtecilik (TCK 204) yazısına bakılabilir.
- Banka ve kredi kartları: Sahte banka veya kredi kartı üretilmesi ve kullanılması, TCK m.245’te ayrıca düzenlenmiştir.
- Pul ve damgalı kâğıtlar: Damga ve posta pulları gibi değerler, TCK m.199 kapsamında kıymetli damga olarak korunur. Bu konuda Kıymetli Damgada Sahtecilik (TCK 199) yazısına bakılabilir.
Uygulanacak cezalar
TCK m.198 kapsamındaki bir değerin sahtesi üzerinde işlenen fiiller, TCK m.197’deki cezalarla cezalandırılır:
- Sahte olarak üretme, ülkeye sokma, nakletme, muhafaza etme veya tedavüle koyma: İki yıldan on iki yıla kadar hapis ve on bin güne kadar adli para cezası (TCK m.197/1).
- Sahte olduğunu bilerek kabul etme: Bir yıldan üç yıla kadar hapis ve adli para cezası (TCK m.197/2).
- Sahteliğini bilmeden kabul edip, bu niteliğini öğrendikten sonra tedavüle koyma: Üç aydan bir yıla kadar hapis cezası (TCK m.197/3).
Parada sahtecilik suçunun genel unsurları ve iyiniyetli kabul hâli için Parada Sahtecilik yazısına bakılabilir.
Aldatma yeteneği şartı
Parada sahtecilik suçunun oluşması için sahte değerin, gerçeğine benzer nitelikte olması ve objektif olarak aldatma yeteneğine sahip bulunması gerekir. İlk bakışta sahte olduğu anlaşılabilecek kadar kaba bir taklit, kamu güvenini sarsmaya elverişli değildir. Bu durumda parada sahtecilik suçu oluşmaz; ancak fiil, şartları varsa dolandırıcılığa teşebbüs olarak değerlendirilebilir.
Sahte altınlarda aldatma yeteneği, altının ağırlığı, rengi, üzerindeki baskı ve yazıların gerçeğine benzerliği gibi özelliklere göre belirlenir. Uygulamada bu değerlendirme, Darphane veya uzman bilirkişi incelemesiyle yapılır. Altının gerçek altın içerip içermediği, ayarının ne olduğu ve Darphane basımı olup olmadığı rapora bağlanır.
Yargıtay kararlarında milli ziynet altını ayrımı
Darphane raporu belirleyicidir
Bir altının milli ziynet altını olup olmadığı ve sahte olması hâlinde aldatma yeteneği taşıyıp taşımadığı, Hazine ve Maliye Bakanlığı Darphane ve Damga Matbaası Genel Müdürlüğünden alınan raporla belirlenir. Yargıtay 8. Ceza Dairesi, bu rapor alınmadan hüküm kurulmasını eksik inceleme olarak değerlendirmiştir:
Yargıtay 8. Ceza Dairesi, E. 2009/20187, K. 2011/9260, T. 12.09.2011
söz konusu altınların Milli Ziynet altını olup olmadıklarının Darphane ve Damga Matbaası Genel Müdürlüğünden alınacak rapor ile saptanarak, suça konu altınların Milli Ziynet altını olup, sahte ve aldatma kabiliyetini haiz olduklarının tespiti haline sanığın eyleminin bir bütün halinde 5237 sayılı TCK.nun 198. maddesi yollamasıyla 197/1. madde ve fıkrasında tanımlanan sahtecilik suçunu oluşturacağı gözetilmeden
Kararda geçen “bir bütün halinde” ifadesi önemlidir. Sahte milli ziynet altınının satılması, ayrıca dolandırıcılık suçu olarak değil, parada sahtecilik suçunun kapsamında değerlendirilmektedir.
Görevsizlik: asliye ceza değil ağır ceza
Sahte milli ziynet altını satışı için dolandırıcılıktan dava açılmış olsa bile, eylem parada sahtecilik kapsamında kaldığından görevli mahkeme ağır ceza mahkemesidir. Yargıtay 15. Ceza Dairesi, bu durumda asliye ceza mahkemesinin yargılamaya devam ederek hüküm kurmasını hukuka aykırı bulmuştur:
Yargıtay 15. Ceza Dairesi, E. 2014/19717, K. 2017/6160, T. 15.02.2017
milli ziynet altınları hakkında yapılan sahteciliğin, aynı Kanun’un 197/1. maddesi hükmü gereğince “parada sahtecilik” suçu kapsamında kaldığından, eylem nedeniyle mevcut delillerin takdir ve değerlendirilmesinin üst dereceli Ağır Ceza Mahkemesine ait olduğu gözetilerek görevsizlik kararı verilmesi gerekirken
Rapor milli ziynet altını olmadığını gösteriyorsa: dolandırıcılık
Darphane raporuna göre ele geçirilen altınlar milli ziynet altını kapsamında değilse, parada sahtecilik suçu oluşmaz. Yargıtay 8. Ceza Dairesi, kuyumcuya sahte altın bozdurmaya çalışan ve üzerinde başka sahte altınlar ele geçen sanık bakımından bu sonuca ulaşmıştır:
Yargıtay 8. Ceza Dairesi, E. 2021/13802, K. 2023/2983, T. 09.05.2023
sanığın eyleminin 5237 sayılı Kanun’un 157 nci maddesinin birinci fıkrasında düzenlenen dolandırıcılık suçuna teşebbüs suçunu oluşturacağı ve bu suçun hükümden önce 02.12.2016 tarihinde yürürlüğe giren 6763 sayılı Kanunun 34 üncü maddesi ile uzlaştırma kapsamına alındığı anlaşılmakla 5271 sayılı Kanun’un 253 üncü ve 254 üncü maddeleri gereğince uzlaşma girişiminde bulunulması gerektiği gözetilmeden
Bu ayrımın sonuçları büyüktür: parada sahtecilikte iki yıldan on iki yıla kadar hapis cezası ve ağır ceza mahkemesi söz konusuyken, basit dolandırıcılıkta ceza daha düşüktür ve suç uzlaştırma kapsamındadır.
Takılar ve küpeler
Yargıtay, küpe ve bilezik gibi takıların milli ziynet altını sayılmadığını istikrarlı biçimde kabul etmektedir. Altın kaplanmış bakır ve demir bileziklerin satışa sunulmasına ilişkin bir dosyada 8. Ceza Dairesi şu değerlendirmeyi yapmıştır:
Yargıtay 8. Ceza Dairesi, E. 2009/2463, K. 2011/6094, T. 07.07.2011
suça konu bilezikler TCK.nun 198. maddesinde yazılı milli ziynet altınlarından sayılamayacağından sanıkların çıkar sağlamak amacıyla hileli davranışlarla şikayetçiyi aldatmak istemesinin dolandırıcılığa teşebbüs suçunu oluşturduğu
Aynı Daire, katılana bozdurulan küpeler bakımından dolandırıcılık, başka bir kişiye bozdurulmak istenen küpeler bakımından ise dolandırıcılığa teşebbüs suçunun oluştuğunu belirtmiştir (Yargıtay 8. CD, E. 2013/16824, K. 2014/8600, T. 03.04.2014).
Osmanlı dönemi sikke taklitleri
Reşat altını gibi Osmanlı dönemi sikkelerin taklitlerinde de belirleyici olan, Darphane raporunda eşyanın TCK m. 198’deki milli ziynet altını niteliğinde olup olmadığına ilişkin tespittir. Yargıtay 15. Ceza Dairesi, bilirkişi raporunda reşat altını olduğu belirtilen sahte altınların satışını parada sahtecilik kapsamında görmüştür. Buna karşılık Yargıtay 8. Ceza Dairesinin 2024 tarihli kararına konu dosyada bölge adliye mahkemesi, Darphane raporunda Osmanlı dönemi ziynet altını taklidi olduğu ve TCK m. 198’deki milli ziynet altınlarından olmadığı belirtilen eşyalar bakımından parada sahtecilik suçunun oluşmadığı sonucuna varmıştır (Yargıtay 8. CD, E. 2021/16264, K. 2024/3056, T. 04.04.2024). Bu nedenle Osmanlı sikkesi görünümlü eşyalarda savunmanın ilk adımı, Darphane raporunun içeriğinin ayrıntılı biçimde incelenmesidir.
Tedavüle koyma ve suçun tamamlanması
Tedavüle koyma, sahte değerin gerçekmiş gibi el değiştirmesinin sağlanmasıdır. Sahte çeyrek altının kuyumcuya satılması, borç ödemesinde kullanılması veya düğünde takı olarak takılması tedavüle koyma niteliğindedir. Sahte değerin muhafaza edilmesi de seçimlik hareketlerden biri olduğundan, tedavüle konulmasa bile bilerek elde bulundurulması suçu oluşturur.
Aynı kişinin sahte altını üretmesi ve sonra tedavüle koyması tek bir suç oluşturur; çünkü TCK m.197/1 seçimlik hareketli bir suçtur. Farklı zamanlarda farklı kişilere sahte altın satılması ise, şartları varsa zincirleme suç hükümlerinin uygulanmasını gerektirebilir. Bu konuda Zincirleme Suç (TCK 43) yazısına bakılabilir.
Dolandırıcılıkla ilişki
Sahte çeyrek altının satılması, aynı zamanda alıcıyı aldatarak haksız menfaat elde edilmesi anlamına geldiği için dolandırıcılık suçu da gündeme gelir. Yargıtay uygulamasında, sahte paranın veya para hükmündeki değerin tedavüle konulması suretiyle menfaat sağlanması durumunda, parada sahtecilik suçunun dolandırıcılığı da kapsadığı ve ayrıca dolandırıcılıktan ceza verilmeyeceği kabul edilmektedir. Tedavüle koyma, bu suçun tipik hareketidir ve zaten bir aldatmayı içerir.
Etkin pişmanlık
Sahte para veya para hükmündeki değeri üreten, ülkeye sokan, nakleden, muhafaza eden veya kabul eden kişi, bunları tedavüle koymadan ve resmî makamlar haber almadan önce diğer suç ortaklarını ve sahte değerlerin üretildiği veya saklandığı yerleri bildirirse, verdiği bilginin suç ortaklarının yakalanmasını ve sahte değerlerin ele geçirilmesini sağlaması hâlinde cezaya hükmolunmaz (TCK m.201/1). Ayrıntılar için TCK 201 Sahte Parada Etkin Pişmanlık yazısına bakılabilir.
Müsadere ve iyiniyetli elde bulunduranlar
Üretimi, bulundurulması, kullanılması, taşınması, alım ve satımı suç oluşturan eşya müsadere edilir (TCK m.54/4). Bu nedenle ele geçirilen sahte altınlar, sahteliğini bilmeden elde bulunduran iyiniyetli kişiye iade edilmez. Sahte altın nedeniyle zarara uğrayan kişi, ödediği bedeli satıcıdan hukuk yoluyla isteyebilir; ceza davasında katılan sıfatıyla yer alarak zararının belirlenmesini de talep edebilir. Sahtecilikte kullanılan kalıp, baskı makinesi ve benzeri araçlar da müsadere edilir ve bunların izinsiz bulundurulması TCK m.200 kapsamında ayrı bir suç oluşturur: TCK 200 Sahtecilik Araçları.
Örnek olay
K, internetten satın aldığı “çeyrek altın görünümlü” ürünleri, gerçek çeyrek altın gibi bir kuyumcuya satmaya çalışmıştır. Kuyumcu, ağırlık ve renk farkından şüphelenerek kolluğa haber vermiştir. Darphane incelemesinde ürünlerin pirinç alaşımdan üretildiği, ancak baskı ve görünüş bakımından gerçeğine çok benzediği tespit edilmiştir. Bu durumda ürünler aldatma yeteneğine sahip sahte milli ziynet altını niteliğinde olduğundan, K’nin fiili TCK m.198 delaletiyle TCK m.197/1’deki parada sahtecilik suçunu oluşturur. K’nin ürünleri sahte olduğunu bilerek satın alıp muhafaza etmesi de aynı suçun seçimlik hareketleri kapsamında kalır. Ürünler bir bakışta sahte olduğu anlaşılacak nitelikte olsaydı, değerlendirme dolandırıcılığa teşebbüs yönünde yapılırdı.
Sıkça sorulan sorular
Düğünde sahte çeyrek altın takan kişi hangi suçu işler?
Sahte olduğunu bilerek takıyorsa, milli ziynet altını para hükmünde olduğundan parada sahtecilik suçu gündeme gelir.
Sahteliği bilinmeden alınan altın için ne yapılmalıdır?
Sahteliği öğrendikten sonra altını tedavüle koymak, yani başkasına satmak veya vermek TCK m.197/3 uyarınca suçtur. Durumun kolluğa veya savcılığa bildirilmesi ve satıcı hakkında şikâyette bulunulması gerekir.
Sahte bilezik satışı da parada sahtecilik midir?
Hayır. Bilezik milli ziynet altını değildir; sahte bilezik satışı kural olarak dolandırıcılık suçunu oluşturur.
Sahte altın için hangi mahkeme görevlidir?
Parada sahtecilik suçunun üst sınırı on iki yıl olduğundan, yargılama ağır ceza mahkemesinde yapılır.
Değerlendirme
TCK m.198, toplumda para gibi el değiştiren değerleri parada sahtecilik koruması altına alır. Özellikle sahte çeyrek ve yarım altınlar bakımından bu hüküm, failin ağır cezalı parada sahtecilik suçundan sorumlu tutulmasını sağlar. Bir değerin para hükmünde olup olmadığı, suç tipini ve cezayı doğrudan belirlediğinden; değerin niteliğinin, aldatma yeteneğinin ve failin bilgisinin bilirkişi incelemesi ve diğer delillerle dikkatle ortaya konulması gerekir.
Mevzuat: 5237 sayılı Türk Ceza Kanunu m.43, 54, 157, 197, 198, 199, 200, 201, 210, 245.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata ve ulaşılabilen yargı kararlarına göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durumlar için hukuki destek alınması önerilir.