
 Av. Emrah Karatay
Sahte para veya sahte pul üretimi, çoğu zaman özel makineler, kalıplar, baskı plakaları, güvenlik şeridi taklitleri ve özel kâğıt gibi malzemeler gerektirir. Kanun koyucu, parada ve kıymetli damgada sahteciliğin önlenmesi için bu suçların işlenmesini beklemeden, sahteciliğe yarayan alet ve malzemelerin izinsiz olarak üretilmesini, satılmasını ve bulundurulmasını da bağımsız bir suç olarak tanımlamıştır. 5237 sayılı Türk Ceza Kanunu m.200’de düzenlenen bu suç, ceza hukukunda istisnai olarak hazırlık hareketlerinin cezalandırıldığı hâllerden biridir. Bu yazıda suçun konusu, seçimlik hareketleri, manevi unsuru, parada sahtecilik suçuyla ilişkisi, etkin pişmanlık ve müsadere hükümleri ele alınmaktadır.
KISA CEVAP
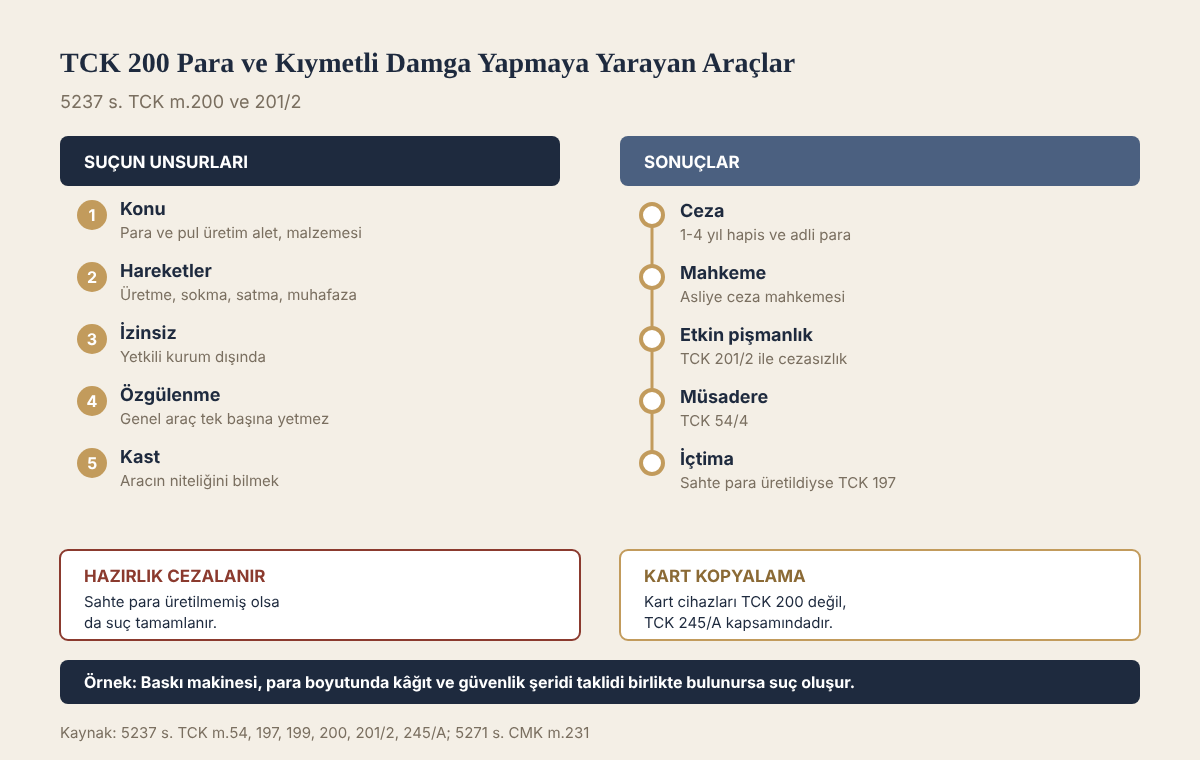
- Paralarla kıymetli damgaların üretiminde kullanılan alet veya malzemeyi izinsiz olarak üreten, ülkeye sokan, satan, devreden, satın alan, kabul eden veya muhafaza eden kişi, bir yıldan dört yıla kadar hapis ve adli para cezası ile cezalandırılır (TCK m.200/1).
- Suç, parada sahteciliğin hazırlık hareketlerini bağımsız bir suç olarak cezalandırır; sahte para üretilmiş olması gerekmez.
- Suçun konusu, para veya kıymetli damga üretiminde kullanılmaya elverişli ve özgülenmiş alet veya malzemedir.
- Resmî makamlar haber almadan önce suç ortaklarını ve malzemenin yerini bildiren kişiye, bilgi sonuç verirse ceza verilmez (TCK m.201/2).
- Ele geçirilen alet ve malzeme müsadere edilir (TCK m.54/4).
Kanun metni
5237 sayılı Türk Ceza Kanunu m. 200/1
Paralarla kıymetli damgaların üretiminde kullanılan alet veya malzemeyi izinsiz olarak üreten, ülkeye sokan, satan, devreden, satın alan, kabul eden veya muhafaza eden kişi, bir yıldan dört yıla kadar hapis ve adlî para cezası ile cezalandırılır.
Korunan hukuki değer
Bu suçla korunan hukuki değer, para ve kıymetli damgalara duyulan kamu güveni ile devletin bu değerleri üretme tekelidir. Para ve kıymetli damga üretimi, Türkiye’de kanunla yetkilendirilmiş kurumlara aittir. Banknotlar Türkiye Cumhuriyet Merkez Bankası, madenî paralar ve pullar ise yetkili devlet kuruluşları tarafından üretilir. Bu kurumlar dışında para veya kıymetli damga üretimine yarayan alet ve malzemenin izinsiz olarak dolaşımda bulunması, kamu güvenini tehlikeye sokar. Suç, bu nedenle soyut tehlike suçu niteliğindedir; herhangi bir zararın doğması gerekmez.
Suçun konusu
Alet: Para veya kıymetli damga üretiminde kullanılan makine, kalıp, matbaa plakası, baskı şablonu, damga veya benzeri araçlardır. Sahte madenî para veya sahte milli ziynet altını basmak için hazırlanmış kalıplar da bu kapsamdadır.
Malzeme: Para kâğıdına benzer özel kâğıt, güvenlik şeridi veya hologram taklidi, özel mürekkep ve benzeri maddelerdir. Malzemenin, para veya kıymetli damga üretiminde kullanılmaya elverişli olması gerekir.
Elverişlilik ve özgülenme: Gündelik hayatta başka amaçlarla da kullanılan genel nitelikli araçlar, örneğin sıradan bir yazıcı, tarayıcı veya bilgisayar, tek başına bu suçun konusunu oluşturmaz. Bu tür araçların suç konusu sayılabilmesi için, olayın koşullarından para veya kıymetli damga üretimine özgülendiğinin anlaşılması gerekir. Örneğin yazıcıyla birlikte banknot şablonları, kesilmiş para boyutunda kâğıtlar ve güvenlik şeridi taklitleri ele geçirilmişse, bu araçlar artık sahtecilik amacına özgülenmiş sayılabilir. Bu değerlendirme, bilirkişi incelemesi ve dosyadaki diğer delillerle yapılır.
Kıymetli damga: Damgalı kâğıtlar, damga ve posta pulları ve belirli bir miktar vergi veya harcın ödendiğini belgelemek amacıyla kullanılan pullar kıymetli damga sayılır (TCK m.199/4). Bu değerlerin üretimine yarayan alet ve malzeme de TCK m.200 kapsamındadır. Bu konuda Kıymetli Damgada Sahtecilik (TCK 199) yazısına bakılabilir.
Para hükmündeki değerler: TCK m.198 uyarınca milli ziynet altınları ve devletçe ihraç edilen hamiline yazılı tahviller de para hükmünde olduğundan, bu değerlerin sahtesini üretmeye yarayan kalıp ve malzemeler de suçun konusunu oluşturabilir. Bu konuda TCK 198 Paraya Eşit Sayılan Değerler yazısına bakılabilir.
Seçimlik hareketler
Suç, kanunda sayılan seçimlik hareketlerden birinin yapılmasıyla tamamlanır:
- Üretme: Alet veya malzemenin imal edilmesi,
- Ülkeye sokma: Yurt dışından Türkiye’ye getirilmesi,
- Satma ve devretme: Bedelli veya bedelsiz olarak başkasına verilmesi,
- Satın alma ve kabul etme: Bedelli veya bedelsiz olarak alınması,
- Muhafaza etme: Elde, evde, iş yerinde veya başka bir yerde bulundurulması.
Bu hareketlerden birden fazlasının aynı alet veya malzeme üzerinde gerçekleştirilmesi, tek bir suç oluşturur. Örneğin bir kalıbı yurt dışından getirip evinde saklayan kişi, ülkeye sokma ve muhafaza etme hareketlerini birlikte gerçekleştirmiş olsa da tek bir suçtan sorumlu tutulur.
“İzinsiz” unsuru
Suçun oluşması için fiilin izinsiz olarak işlenmesi gerekir. Merkez Bankası, Darphane veya bu kurumlar adına yasal olarak üretim yapan kuruluşlar ile bunlara malzeme sağlayan yetkili tedarikçilerin faaliyetleri hukuka uygundur. Yetkili kuruluşta çalışan bir kişinin, bu alet veya malzemeyi kurum dışına çıkarması veya yetkisiz kişilere vermesi ise izinsiz bir fiil olarak suçu oluşturur.
Manevi unsur
Suç ancak kasten işlenebilir. Failin, elindeki alet veya malzemenin para ya da kıymetli damga üretiminde kullanılan bir araç olduğunu bilmesi ve buna rağmen seçimlik hareketlerden birini gerçekleştirmesi gerekir. Kanun ayrıca belirli bir amaç aramaz; yani failin bu araçlarla sahte para üretme amacı taşıdığının ispatı şart değildir. Ancak aracın niteliğini bilmeyen, örneğin bir paketin içeriğinden habersiz olarak taşıyan kişi bakımından kast bulunmaz. Taksirle işlenmesi cezalandırılmaz.
Parada sahtecilik suçuyla ilişkisi
TCK m.200, parada sahtecilik (TCK m.197) ve kıymetli damgada sahtecilik (TCK m.199) suçlarının hazırlık hareketlerini bağımsız bir suç olarak tanımlar. Ceza hukukunda hazırlık hareketleri kural olarak cezalandırılmaz; teşebbüs ancak icra hareketlerine başlanmasıyla gündeme gelir. Bu suç ise istisnai bir düzenlemedir.
Aynı kişinin sahtecilik araçlarını bulundurması ve bu araçlarla sahte para üretmesi hâlinde, hangi suçtan sorumlu tutulacağı tartışılır. Uygulamada, araçların aynı sahte para üretimine yönelik olarak kullanılması hâlinde failin daha ağır cezayı gerektiren parada sahtecilik suçundan sorumlu tutulduğu, araç bulundurmanın bu suçun içinde eridiği değerlendirilmektedir. Buna karşılık araçlar, üretilen sahte paralardan bağımsız olarak başka üretimler için de saklanıyorsa, ayrı suç oluşturup oluşturmadığı somut olaya göre değerlendirilir. Parada sahtecilik suçunun cezaları için Parada Sahtecilik yazısına bakılabilir.
Benzer düzenlemeler
Banka ve kredi kartı sahteciliğinde kullanılan kart kopyalama cihazları ve programları, TCK m.200 kapsamında değil, TCK m.245/A’da düzenlenen yasak cihaz veya programlar suçu kapsamında değerlendirilir. Resmî mühürlerin sahte olarak üretilmesi veya kullanılması ise TCK m.202’de ayrı bir suç olarak düzenlenmiştir. Bu konuda Mühürde Sahtecilik (TCK 202) yazısına bakılabilir.
İştirak ve örgütlü sahtecilik
Sahtecilik araçlarının temini çoğu zaman birden fazla kişinin katıldığı bir faaliyetin parçasıdır. Malzemeyi yurt dışından getiren, depolayan, satan ve satın alan kişiler, gerçekleştirdikleri seçimlik hareket nedeniyle her biri ayrı ayrı fail olarak sorumlu tutulabilir. Seçimlik hareketlerden birini gerçekleştirmeyen, ancak örneğin malzemenin saklanacağı yeri bilerek temin eden kişi ise yardım eden sıfatıyla sorumlu olabilir. Faaliyetin süreklilik gösteren, hiyerarşik bir yapı içinde ve sahte para üretimi amacıyla yürütülmesi hâlinde, TCK m.220 kapsamında suç işlemek amacıyla örgüt kurma veya örgüte üye olma suçları da gündeme gelir. Faillik ve yardım etme ayrımı için TCK 37 Faillik ve TCK 39 Yardım Etme yazılarına bakılabilir.
Etkin pişmanlık
Sahte para veya kıymetli damga üretiminde kullanılan alet ve malzemeyi izinsiz olarak üreten, ülkeye sokan, satan, devreden, satın alan, kabul eden veya muhafaza eden kişi, resmî makamlar tarafından haber alınmadan önce diğer suç ortaklarını ve bu malzemenin üretildiği veya saklandığı yerleri ilgili makama haber verirse, verilen bilginin suç ortaklarının yakalanmasını ve bu malzemenin ele geçirilmesini sağlaması hâlinde hakkında cezaya hükmolunmaz (TCK m.201/2). Bu düzenleme, sahtecilik örgütlerinin çözülmesini teşvik etmeye yöneliktir. Ayrıntılar için TCK 201 Sahte Parada Etkin Pişmanlık yazısına bakılabilir.
Müsadere
Üretimi, bulundurulması, kullanılması, taşınması, alım ve satımı suç oluşturan eşya müsadere edilir (TCK m.54/4). Bu nedenle ele geçirilen sahtecilik alet ve malzemeleri, sanık beraat etse bile, izinsiz bulundurulması suç oluşturduğu sürece müsadere edilir. Suçta kullanılan ve suça tahsis edilen diğer eşya da TCK m.54/1 uyarınca müsadereye konu olabilir.
Yargılama ve görevli mahkeme
Suçun üst sınırı dört yıl olduğundan, yargılama asliye ceza mahkemesinde yapılır. Suç şikâyete bağlı değildir ve re’sen soruşturulur. Suçun örgüt faaliyeti çerçevesinde işlenmesi hâlinde, örgüt kurma veya örgüte üye olma suçu bakımından ayrıca değerlendirme yapılır ve görevli mahkeme değişebilir.
Yargıtay kararlarında TCK m. 200
Hazırlık hareketi ile teşebbüs sınırı
Uygulamadaki en önemli soru, sahtecilik araçlarıyla yakalanan kişinin TCK m. 200’den mi, yoksa parada sahteciliğe teşebbüsten mi (TCK m. 197/1, 35) sorumlu tutulacağıdır. Ceza miktarları arasındaki fark büyüktür: TCK m. 200’de üst sınır dört yıl iken parada sahtecilikte temel ceza iki yıldan on iki yıla kadar hapistir. Yargıtay bu sınırı, failin sahtecilik hareketine başlayıp başlamadığına göre çizmektedir.
Yargıtay 8. Ceza Dairesi, E. 2021/2795, K. 2023/8269, T. 31.10.2023
Sahtecilik hareketinde kullanılacak aletlerin tedarik edilmesi anılan Kanun hükmündeki sahtecilik eyleminin hazırlık hareketi niteliğinde olup teşebbüs olarak nitelendirilemez.
Daire aynı kararda, aletlerin tedarikinin TCK m. 200’deki suçu oluşturduğunu belirtmiş; ancak sahtecilik hareketine doğrudan başlanmışsa, henüz aldatma kabiliyeti olan bir para üretilmemiş olsa bile teşebbüs alanına girildiğini kabul etmiştir. Somut olayda evde ofset baskı kalıbı için hazırlanmış 100 USD görselleri ve kesilmemiş baskı tabakaları ele geçirilmişti. Tabakalar kesilip kupür hâline getirildiğinde aldatma kabiliyeti kazanacağından, Daire eylemin parada sahteciliğe teşebbüs olduğunu kabul etmiştir. Yani yalnızca malzeme bulunduruluyorsa TCK m. 200, baskıya başlanmışsa TCK m. 197/1 ve 35 uygulanır.
Yargıtay 8. Ceza Dairesi, E. 2012/31315, K. 2013/20606, T. 11.07.2013
henüz sahte para üretimine başlamadan yakalandıkları ve bu aşamaya kadar gerçekleşen eylemlerinin, para ve kıymetli damgaları yapmaya yarayan araçları temin ederek bulundurma suçunu oluşturduğu
Bu olayda sanıklar sahte madenî para üretmek için metal halka, pul, baskı kalıbı ve makine teçhizatı temin etmiş, ancak üretime başlamadan yakalanmışlardı. Darphane uzmanlarının raporu, teçhizat birleştirildiğinde sahte para basılabileceğini gösteriyordu. Daire, parada sahteciliğe teşebbüsten hüküm kurulmasını hukuka aykırı bulmuş ve eylemin TCK m. 200 kapsamında kaldığını belirtmiştir. Kararda aletlerin elverişliliğinin uzman raporuyla tespit edildiği de dikkat çeker.
Sahte altın kalıpları
Yargıtay 8. Ceza Dairesi’nin incelediği bir dosyada (E. 2016/6111, K. 2017/6385, T. 01.06.2017), sanıklar hakkında sahte altın üretiminden beraat, para ve kıymetli damga yapmaya yarayan araçları temin ederek bulundurma suçundan ise mahkûmiyet ve müsadere kararı verilmişti. Para hükmündeki millî ziynet altınlarını üretmeye yarayan kalıp ve malzemelerin TCK m. 200 kapsamında değerlendirilebileceği, yazıda açıklanan bu ilişkiye uygundur.
Uygulamada sık yapılan hatalar
- Elverişlilik raporu alınmadan hüküm kurulması. Ele geçen alet ve malzemenin para veya kıymetli damga üretimine elverişli olup olmadığı Merkez Bankası veya Darphane uzmanlarından alınacak raporla belirlenmelidir.
- Malzeme bulundurma ile baskıya başlama arasındaki ayrımın yapılmaması. Bu ayrım, suçun TCK m. 200’den mi yoksa daha ağır cezalı parada sahteciliğe teşebbüsten mi değerlendirileceğini belirler.
- Genel amaçlı yazıcı, tarayıcı veya bilgisayarın tek başına suç aleti sayılması. Özgülenme, olayın diğer delilleriyle (taranmış banknot görüntüleri, özel kâğıt, güvenlik şeridi taklitleri) birlikte ortaya konmalıdır.
- Etkin pişmanlık imkânının geç değerlendirilmesi. TCK m. 201’deki cezasızlık, resmî makamlar haber almadan önce bildirim yapılmasına ve bilginin sonuç vermesine bağlıdır; ilk ifadeden sonra bu imkân çoğu zaman ortadan kalkar.
- Müsaderenin beraat hâlinde de gündeme gelebileceğinin gözden kaçırılması. Bulundurulması suç oluşturan eşya TCK m. 54/4 uyarınca müsadere edilir.
Örnek olay
L’nin iş yerinde yapılan aramada, bir baskı makinesi, banknot boyutunda kesilmiş özel kâğıtlar, güvenlik şeridine benzer metalik şeritler ve bilgisayarda 200 TL banknotlarının yüksek çözünürlüklü taranmış görüntüleri ele geçirilmiştir. Henüz sahte banknot üretilmemiştir. Bu durumda baskı makinesi tek başına genel nitelikli bir araç olsa da, diğer malzemelerle birlikte değerlendirildiğinde para üretimine özgülendiği anlaşılmaktadır. L’nin fiili TCK m.200/1 kapsamında sahtecilik araçlarını muhafaza etme suçunu oluşturur. L, resmî makamlar haber almadan önce malzemeyi kendisine temin eden kişileri ve diğer saklama yerlerini bildirseydi, etkin pişmanlık hükmünden yararlanabilirdi.
Sıkça sorulan sorular
Evinde yazıcı ve tarayıcı bulunan herkes bu suçu işler mi?
Hayır. Genel nitelikli araçlar, olayın koşullarından para veya kıymetli damga üretimine özgülendiği anlaşılmadıkça suçun konusunu oluşturmaz.
Sahte para üretilmemişse de ceza verilir mi?
Evet. TCK m.200, sahte para üretilmesini beklemeden alet ve malzemenin izinsiz olarak bulundurulmasını cezalandırır.
Sahte altın kalıbı da bu suçun konusu mudur?
Milli ziynet altınları para hükmünde olduğundan, bunların sahtesini üretmeye yarayan kalıplar da suçun konusunu oluşturabilir.
Bu suçta hükmün açıklanmasının geri bırakılması mümkün mü?
Cezanın üst sınırı dört yıl olduğundan, mahkûmiyet hâlinde verilecek ceza iki yıl veya daha az ise ve kanuni diğer şartlar bulunuyorsa, hükmün açıklanmasının geri bırakılması kararı verilebilir (CMK m.231/5). 7589 sayılı Kanunla değişen CMK m.231/6 uyarınca sanığın daha önce kasıtlı bir suçtan mahkûm olmamış olması, mahkemenin yeniden suç işlemeyeceği kanaatine varması ve varsa zararın tamamen giderilmesi gerekir.
Değerlendirme
TCK m.200, para ve kıymetli damgalara duyulan kamu güvenini, sahtecilik henüz gerçekleşmeden korumaya yönelik bir düzenlemedir. Suçun konusunu belirlerken aracın elverişliliği ve sahteciliğe özgülenip özgülenmediği, manevi unsur bakımından ise failin aracın niteliğini bilip bilmediği belirleyicidir. Ele geçirilen malzemenin niteliğinin bilirkişi incelemesiyle ortaya konulması, hem suçun oluşup oluşmadığı hem de parada sahtecilik suçuyla ilişkinin belirlenmesi bakımından önem taşır.
Mevzuat: 5237 sayılı Türk Ceza Kanunu m.37, 39, 54, 197, 198, 199, 200, 201, 202, 220, 245/A.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata ve ulaşılabilen yargı kararlarına göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durumlar için hukuki destek alınması önerilir.