
 Av. Emrah Karatay
Zorunlu trafik sigortası, poliçe sahibinin aracıyla başkalarına verdiği zararı karşılar; ancak sınırsız değildir. Sigorta şirketinin ödeyeceği azami tutar, her yıl Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından belirlenen asgari teminat tutarlarıyla sınırlıdır. Bu sınırın üzerinde kalan zarar, kazaya sebep olan sürücü ve aracın işleteni tarafından kendi malvarlığından ödenir. Özellikle lüks araçlara çarpılan veya ağır yaralanmalı kazalarda bu fark yüz binlerce lirayı bulabilir. Bu yazıda 2026 yılında uygulanan teminat tutarları, limitlerin nasıl okunacağı, hangi zararların teminat dışında kaldığı ve limit aşımı riskine karşı alınabilecek önlemler anlatılmaktadır.
KISA CEVAP
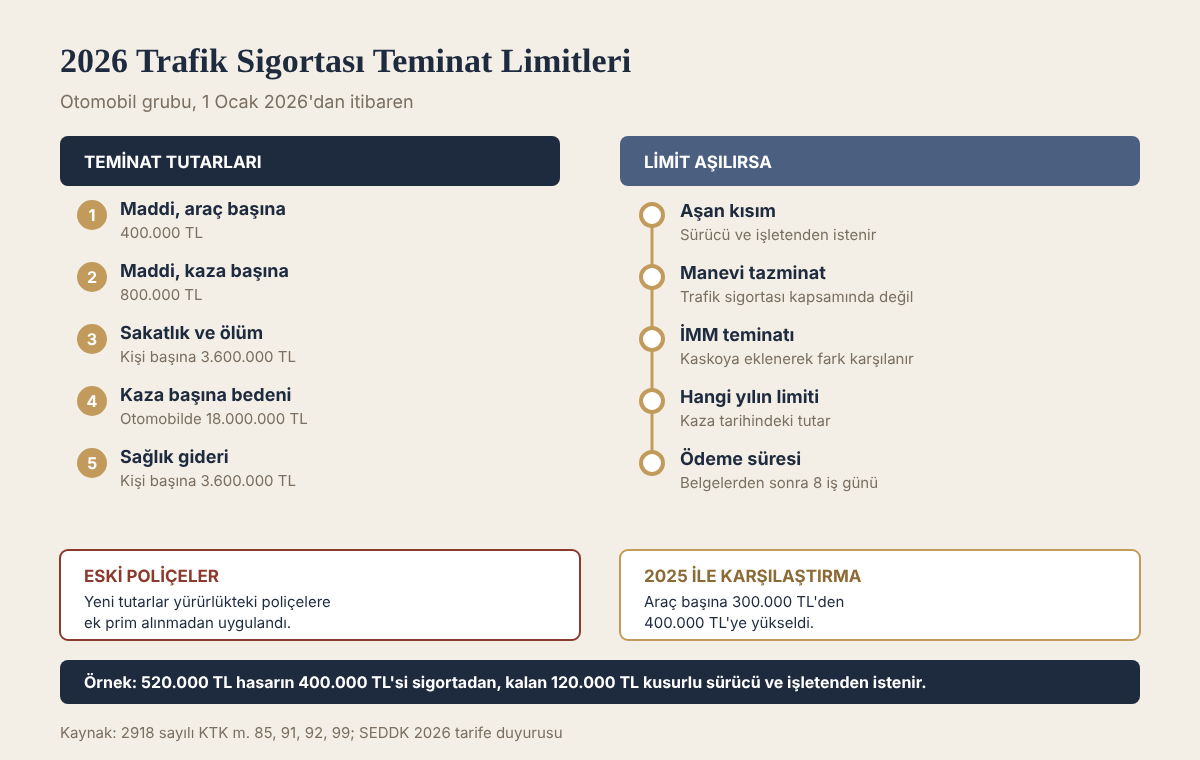
- 1 Ocak 2026’dan itibaren otomobiller için araç başına maddi zarar teminatı 400.000 TL, kaza başına maddi zarar teminatı 800.000 TL’dir.
- Sakatlanma ve ölüm teminatı ile sağlık gideri teminatı kişi başına 3.600.000 TL’dir; otomobillerde kaza başına toplam sınır 18.000.000 TL’dir.
- Yeni tutarlar, 2026 başında yürürlükte olan poliçelere de ek prim alınmadan uygulanmıştır.
- Hangi limitin uygulanacağı, poliçe tarihine değil kaza tarihine göre belirlenir.
- Limiti aşan zarar ile manevi tazminat zorunlu trafik sigortasından karşılanmaz; kusurlu sürücü ve işletenden istenir.
- Limit aşımı riskine karşı kasko poliçesine eklenen ihtiyari mali mesuliyet (İMM) teminatı en etkili korumadır.
Kanun metni
2918 sayılı Karayolları Trafik Kanunu m. 91/1 (özet)
İşletenlerin, bu Kanunun 85 inci maddesinin birinci fıkrasına göre olan sorumluluklarının karşılanmasını sağlamak için mali sorumluluk sigortası yaptırmaları zorunludur. Sigortanın asgari teminat tutarları idarece belirlenir ve her yıl güncellenir.
2026 yılı teminat tutarları
SEDDK, 2025 yılının son haftasında zorunlu trafik sigortası tarifesinde değişiklik yaparak 2026 teminat tutarlarını yaklaşık yüzde 33 oranında artırdı. Bu artış otomobil grubunda şu tutarlara karşılık gelir:
| Teminat | Otomobil (2026) |
|---|---|
| Maddi zararlar, araç başına | 400.000 TL |
| Maddi zararlar, kaza başına | 800.000 TL |
| Sakatlanma ve ölüm, kişi başına | 3.600.000 TL |
| Sakatlanma ve ölüm, kaza başına | 18.000.000 TL |
| Sağlık giderleri, kişi başına | 3.600.000 TL |
| Sağlık giderleri, kaza başına | 18.000.000 TL |
Maddi zarar teminatları ve kişi başına bedeni zarar teminatları tüm araç grupları için aynıdır. Kaza başına bedeni zarar sınırı ise aracın türüne göre değişir. Motosikletlerde bu sınır 10.800.000 TL, kamyon, çekici ve iş makinesi gibi yük taşıyan araçlarda 36.000.000 TL olarak uygulanır. Minibüs ve otobüs gibi yolcu taşıyan araçlarda kaza başına sınır, koltuk sayısına göre kademeli olarak artar. Yolcu taşıyan bir aracın sigortacısının ödeyeceği tutar belirlenirken o aracın poliçesindeki tutara bakılmalıdır.
SEDDK duyurusuna göre yeni tutarlar, 1 Ocak 2026 itibarıyla yürürlükteki bütün zorunlu trafik sigortası poliçelerine ek prim alınmaksızın uygulanmıştır. Yani 2025 yılında düzenlenmiş ve 2026’da hâlâ geçerli olan bir poliçe, 2026’da gerçekleşen kazalar için yeni teminat tutarlarını sağlar.
Limitler nasıl okunur?
“Araç başına” ve “kaza başına” ifadeleri sıkça karıştırılır. Araç başına maddi teminat, kazada zarar gören her bir araç için ödenebilecek azami tutarı gösterir. Kusurlu sürücü tek bir araca çarpmışsa, o araçtaki hasar ve değer kaybı için en fazla 400.000 TL ödenir. Kaza başına maddi teminat ise aynı kazada birden fazla araç zarar görmüşse, tüm araçlara ödenecek toplam tutarın sınırıdır. Üç araca çarpılan zincirleme bir kazada her araç için 400.000 TL sınırı ayrı ayrı uygulanır; ancak üç aracın toplamı 800.000 TL’yi geçemez.
Bedeni zararlarda da aynı mantık geçerlidir. Kazada yaralanan veya ölen her kişi için 3.600.000 TL’ye kadar ödeme yapılır; tüm kişilere ödenecek toplam tutar ise otomobillerde 18.000.000 TL ile sınırlıdır. Kaza başına sınır aşıldığında sigortacı, toplam teminatı zarar görenler arasında alacakları oranında paylaştırır.
Teminat hangi zararları karşılar?
Zorunlu trafik sigortası şu zararları teminat altına alır:
- Araç hasarı: Karşı aracın onarım bedeli; ağır hasarlı (pert) araçlarda aracın kaza tarihindeki rayiç değeri ile sovtaj bedeli arasındaki fark.
- Değer kaybı: Onarımdan sonra araçta oluşan piyasa değeri düşüşü. Değer kaybı talebi ve hesaplama yöntemi Araç Değer Kaybı Tazminatı: Hesaplama, Sigortaya Başvuru ve Zamanaşımı yazımızda ayrıca anlatılmıştır.
- Araç mahrumiyeti (ikame araç) zararı: Onarım süresince aracın kullanılamamasından doğan kayıp.
- Sürekli sakatlık ve geçici iş göremezlik tazminatı.
- Destekten yoksun kalma tazminatı.
- Bakıcı gideri ve cenaze giderleri.
- Sağlık giderleri: Kazadan doğan tedavi giderleri, Sosyal Güvenlik Kurumu üzerinden karşılanır; sigorta şirketleri bu giderler için SGK’ya toplu ödeme yapar.
Teminat dışında kalan zararlar
Bazı zararlar ise limit ne kadar yüksek olursa olsun zorunlu trafik sigortasından karşılanmaz:
- Manevi tazminat: Zorunlu trafik sigortası manevi zararları kapsamaz. Manevi tazminat sürücüden ve işletenden istenir.
- Sigortalının kendi zararları: Poliçe sahibinin kendi aracındaki hasar trafik sigortasından değil kaskodan karşılanır.
- İşletenin eşinin, usul ve füruunun ve birlikte yaşadığı kardeşlerinin eşyalarına gelen zararlar (KTK m. 92).
- Yarış ve yarış denemelerinde meydana gelen zararlar.
Teminat dışı hâllerin tam listesi, Karayolları Trafik Kanununun 92. maddesinde ve Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartlarında sayılmıştır.
Limit aşılırsa ne olur?
Kusurlu sürücünün verdiği zarar teminat tutarını aşarsa, aşan kısım ortadan kalkmaz. Zarar gören, sigorta şirketinden teminat sınırına kadar olan kısmı alır; kalanını kusurlu sürücüden ve aracın işleteninden ister. Karayolları Trafik Kanununun 85. maddesine göre işleten, aracın işletilmesinden doğan zarardan sürücüyle birlikte müteselsilen sorumludur. Bu nedenle aracı başkasına kullandıran malik de, teminatı aşan zarar için takibe maruz kalabilir.
Teminatı aşan zarar riski özellikle şu kazalarda ortaya çıkar:
- Lüks veya yüksek değerli araçlara çarpılan kazalar,
- Genç yaşta kalıcı sakatlığa uğrayan veya ölen kişilerin bulunduğu kazalar,
- Çok sayıda kişinin yaralandığı toplu taşıma kazaları,
- Zincirleme kazalar.
Örneğin değeri 5.000.000 TL olan bir aracın tamamen hasar görmesine yol açan bir sürücünün trafik sigortası yalnızca 400.000 TL öder. Kalan zarar için zarar gören, sürücüye ve işletene karşı dava açabilir veya karşı aracın kasko şirketi ödeme yaptıktan sonra bu tutarı kusurlu sürücüden rücu yoluyla isteyebilir.
Yargıtay 4. Hukuk Dairesi, 07.10.2025 tarihli, E. 2023/12431, K. 2025/13675 sayılı kararı
Karar özeti: Daire, sigortacının sorumluluğunu kaza tarihinde geçerli olan sakatlık ve ölüm teminat limitiyle sınırlı tutmuştur. Geçici iş göremezlik tazminatının tedavi gideri teminatından değil, sürekli sakatlık teminatından karşılanacağını belirtmiştir. Sürekli ve geçici iş göremezlik tazminatlarının toplamının kaza tarihindeki limiti aşamayacağını kabul etmiştir.
Bu karar, limitin iki yönden önemli olduğunu göstermektedir. Birincisi, uygulanacak limit poliçenin düzenlendiği yılın değil, kazanın meydana geldiği tarihin limitidir. İkincisi, aynı kişi için istenen sürekli sakatlık ve geçici iş göremezlik tazminatları tek bir kişi başı limit içinde değerlendirilir. Ağır yaralanmalı kazalarda bu iki kalemin toplamı limiti kolayca aşabilir. Bu durumda limiti aşan kısım için sürücü ve işletene karşı dava açılması gerekir; trafik sigortacısına karşı açılan davada bu kısım istenemez.
Hangi tarihin limiti uygulanır?
Uygulanacak teminat tutarı, kazanın meydana geldiği tarihte yürürlükte olan tutardır. Poliçenin düzenlendiği tarih veya tazminatın ödendiği tarih esas alınmaz. 2025 yılının Aralık ayında meydana gelen bir kazada 2025 limitleri, Ocak 2026’da meydana gelen bir kazada ise 2026 limitleri uygulanır. Yargılama uzun sürse ve dava 2028’de sonuçlansa bile sigorta şirketinin sorumluluğu, kaza tarihindeki teminat tutarı ile faizinden ibarettir.
Bu kural, eski tarihli kazalarda zarar görenin aleyhine sonuç doğurabilir. Yıllar içinde enflasyon nedeniyle teminat tutarı gerçek zararın gerisinde kalabilir. Bu durumda teminatı aşan kısım için sürücü ve işletene başvurmak dışında bir yol yoktur.
2025 ile karşılaştırma
2025 yılında otomobiller için araç başına maddi teminat 300.000 TL, kaza başına maddi teminat 600.000 TL, kişi başına sakatlık ve ölüm teminatı ise 2.700.000 TL idi. 2026 artışı her kalemde yaklaşık üçte bir oranındadır. Yedek parça ve işçilik fiyatlarındaki hızlı artış nedeniyle orta segment bir otomobilin ağır hasarı bile 400.000 TL’yi aşabilmektedir. Bu nedenle teminatların artmış olması, kusurlu sürücü bakımından limit aşımı riskini ortadan kaldırmaz.
Sigorta şirketi ne zaman ödemek zorundadır?
Teminat tutarı içinde kalan tazminat için sigorta şirketi, zararın ve sigortalının sorumluluğunu ilgilendiren belgelerin kendisine verilmesinden itibaren sekiz iş günü içinde ödeme yapmakla yükümlüdür (KTK m. 99). Zarar görenin yazılı başvurusundan itibaren on beş gün içinde ödeme yapılmaz veya eksik ödeme yapılırsa Sigorta Tahkim Komisyonuna veya mahkemeye başvurulabilir. Başvurunun nasıl yapılacağı Trafik Kazasından Sonra Sigorta Şirketine Başvuru Süreci yazımızda adım adım anlatılmıştır.
İhtiyari mali mesuliyet (İMM) teminatı
Limit aşımı riskine karşı en etkili koruma, kasko poliçesine eklenen ihtiyari mali mesuliyet teminatıdır. İMM, zorunlu trafik sigortasının limitini aşan zararları poliçede belirlenen tutara kadar karşılar. Bazı poliçelerde İMM limitsiz olarak da sunulmaktadır. İMM teminatının bir avantajı da manevi tazminatı kapsayabilmesidir; bu konuda poliçe şartlarının kontrol edilmesi gerekir. Kasko yaptırmayan sürücüler de bazı şirketlerin sunduğu “artı teminatlı” trafik poliçeleriyle veya ayrı İMM poliçesiyle aynı korumayı sağlayabilir.
Güncel Yargıtay kararları: limit, kaza tarihi ve yargılama giderleri
Kaza tarihindeki limit uygulanır
Trafik sigortacısının hangi tutara kadar sorumlu olduğu, Zorunlu Mali Sorumluluk Sigortası Genel Şartları’nın A.3 maddesinde açıkça yazılıdır. Yargıtay 4. Hukuk Dairesi bu hükmü kararlarında esas almaktadır.
Yargıtay 4. Hukuk Dairesi, E. 2022/11132, K. 2024/9704, T. 15.10.2024
Sigortacı, poliçede tanımlanan motorlu aracın işletilmesi sırasında, üçüncü şahısların ölümüne veya yaralanmasına veya bir şeyin zarara uğramasına sebebiyet vermiş olmasından dolayı, 2918 sayılı Karayolları Trafik Kanununa göre sigortalıya düşen hukuki sorumluluk çerçevesinde bu Genel Şartlarda içeriği belirlenmiş tazminatlara ilişkin talepleri, kaza tarihi itibariyle geçerli zorunlu sigorta teminat limitleri dahilinde karşılamakla yükümlüdür.
Bu nedenle davanın 2026’da açılmış olması, 2024’te gerçekleşen bir kazada 2026 limitlerinin uygulanacağı anlamına gelmez. Yargıtay 4. Hukuk Dairesi, E. 2024/3453, K. 2025/11532, T. 08.07.2025 sayılı kararında da trafik sigortasının işletenin sorumluluğunu “belli limitler dahilinde” karşılayan bir sorumluluk sigortası olduğu ve sigorta şirketinin sorumluluğunun poliçe limitiyle sınırlı olduğu tekrarlanmıştır.
Limit aşılırsa yargılama giderleri de oranlanır
Zarar limiti aştığında sigortacı yalnızca tazminatın bir kısmından değil, yargılama giderlerinin de bir kısmından sorumlu olur. Yargıtay 4. Hukuk Dairesi, E. 2021/21443, K. 2022/4106, T. 07.03.2022 sayılı kararında, trafik sigortacısının yargılama giderlerinden de limiti oranında sorumlu olduğu, zararın limiti geçmesi hâlinde maddi tazminata ilişkin giderlerin tamamından değil, poliçe limitinin tazminat miktarına oranı kadar kısmından sorumlu tutulacağı belirtilmiştir. Kalan giderler, tazminatın limit dışındaki kısmından sorumlu olan sürücü ve işletene yüklenir.
Bu kural uygulamada şu sonucu doğurur: büyük zararlarda yalnızca sigorta şirketine karşı dava açmak, hem tazminatın hem de giderlerin bir bölümünün tahsil edilememesi riskini taşır. Limit aşımı ihtimali varsa dava, sigorta şirketiyle birlikte sürücü ve işletene karşı da açılmalıdır.
Uygulamada sık yapılan hatalar
- Kaza tarihindeki limit yerine dava ya da karar tarihindeki limitin esas alınması.
- Kaza başına limitin birden fazla zarar gören arasında paylaşılacağının hesaba katılmaması. Diğer zarar görenlerin talepleri de aynı limitten karşılanır.
- Limit aşan zarar için işleten ve sürücünün davaya dahil edilmemesi; sonradan açılacak ayrı davada zamanaşımı sorunu çıkabilir.
- İMM poliçesinin varlığının araştırılmaması. Karşı aracın kaskosuna eklenmiş İMM teminatı, limit aşan zararı karşılayabilir.
Örnek olay
Mart 2026’da şehir içinde kırmızı ışıkta geçen bir otomobil, kavşaktaki iki araca çarpar. Birinci araçta 520.000 TL, ikinci araçta 310.000 TL hasar oluşur; ikinci aracın sürücüsü de yaralanır. Kusurlu sürücünün trafik sigortası, birinci araç için araç başına sınır olan 400.000 TL’yi, ikinci araç için 310.000 TL’yi öder; toplam 710.000 TL olduğu için kaza başına 800.000 TL sınırı aşılmaz. Birinci aracın sahibi, karşılanmayan 120.000 TL için kusurlu sürücüye ve aracın işleteni olan şirkete dava açar. Kusurlu sürücünün kasko poliçesinde İMM teminatı bulunsaydı, bu fark İMM’den ödenecekti. Yaralanan sürücünün geçici iş göremezlik ve sürekli sakatlık zararları ise 3.600.000 TL’lik kişi başı teminat içinde ayrıca karşılanır; manevi tazminat ise yalnızca sürücü ve işletenden istenebilir.
Sıkça sorulan sorular
2025’te yaptırdığım poliçe 2026’da da geçerli, eski limitler mi uygulanır?
Hayır. SEDDK duyurusuyla yeni tutarlar, yürürlükteki poliçelere ek prim alınmadan uygulanmıştır. 2026’da gerçekleşen kazada 2026 tutarları geçerlidir.
Teminat limiti kişi başına mı, araç başına mı?
Maddi zararlarda araç başına ve kaza başına, bedeni zararlarda kişi başına ve kaza başına ayrı sınırlar vardır.
Değer kaybı teminat limitinin içinde mi?
Evet. Araç hasarı ve değer kaybı, araç başına maddi zarar teminatı içinde birlikte karşılanır.
Sigorta şirketi limitin tamamını ödemek zorunda mı?
Hayır. Sigortacı gerçek zarar kadar öder; limit yalnızca ödenebilecek azami tutarı gösterir.
Limit aşıldığında aradaki farkı kim öder?
Kusurlu sürücü ve aracın işleteni müteselsilen sorumludur. Kasko poliçesinde İMM teminatı varsa fark İMM’den karşılanır.
Sonuç
2026 yılında zorunlu trafik sigortası araç başına 400.000 TL maddi zarar ve kişi başına 3.600.000 TL bedeni zarar teminatı sağlamaktadır. Bu tutarlar yükselmiş olsa da lüks araçlara ve ağır yaralanmalı kazalara oranla yetersiz kalabilir. Limit aşıldığında kalan zarar kusurlu sürücü ve işletenden istenir; manevi tazminat ise hiçbir durumda zorunlu trafik sigortasından karşılanmaz. Bu nedenle sürücülerin kasko poliçelerine yeterli tutarda İMM teminatı eklemesi, kazadan sonra kişisel malvarlığının takibe konu olması riskini azaltır.
İlgili yazılar: Güvence Hesabı Nedir? Sigortasız veya Kaçan Araç Kazasında Tazminat, Trafik Kazasında Maddi ve Manevi Tazminat
Mevzuat: 2918 sayılı Karayolları Trafik Kanunu · 5684 sayılı Sigortacılık Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.