
 Av. Emrah Karatay
Şehirlerarası otobüslerde, turizm amaçlı tur araçlarında ve ticari yolcu taşıyan diğer araçlarda, yolcuların yanında görünmeyen bir güvence daha vardır: zorunlu koltuk ferdi kaza sigortası. Bu sigorta, yolculuk sırasında meydana gelen bir kazada yolcuya veya yolcunun yakınlarına, kazada kimin kusurlu olduğuna bakmadan belirli bir tutar öder. Trafik sigortasından ve otobüs şirketinden istenebilecek tazminatlardan bağımsızdır; yani bu sigortadan alınan para, diğer tazminatlardan düşülmez. Buna rağmen pek çok yolcu bu sigortanın varlığından habersizdir ve başvuru yapmadığı için hakkını kaybeder. Bu yazıda zorunlu koltuk ferdi kaza sigortasının kapsamı, teminat tutarları, ödemenin nasıl hesaplandığı ve başvuru süreci anlatılmaktadır.
KISA CEVAP
- Ticari yolcu taşımacılığı yapan taşımacılar, araçlarındaki her koltuk için zorunlu koltuk ferdi kaza sigortası yaptırmak zorundadır.
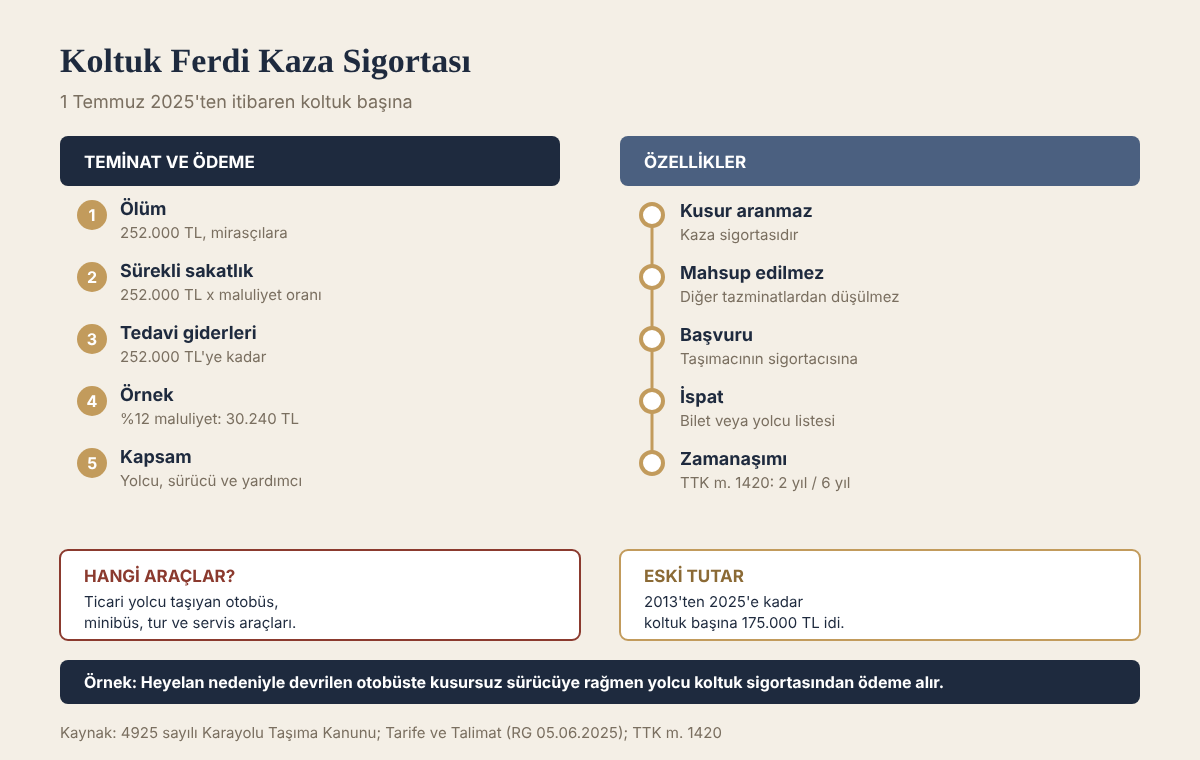
- 1 Temmuz 2025’ten bu yana koltuk başına teminat; ölüm ve sürekli sakatlık için 252.000 TL, tedavi giderleri için 252.000 TL’dir.
- Sigorta, kazada kusurlu olup olmadığına bakılmaksızın yolcuya, sürücüye ve sürücü yardımcılarına ödeme yapar.
- Ölüm hâlinde teminatın tamamı yasal mirasçılara ödenir; sürekli sakatlıkta teminat, maluliyet oranıyla çarpılarak ödenir.
- Bu sigortadan yapılan ödeme, trafik sigortasından ve taşımacıdan istenecek tazminattan düşülmez.
- Başvuru, taşımacının sigorta şirketine yapılır; alacak, sigorta sözleşmesine ilişkin zamanaşımına tabidir.
Kanun metni
4925 sayılı Karayolu Taşıma Kanunu, zorunlu sigortalar (özet)
Yolcu taşımacılığı yapan taşımacılar, taşıdıkları yolcular için zorunlu koltuk ferdi kaza sigortası yaptırmakla yükümlüdür. Sigortanın teminat tutarları ve uygulama esasları, Karayolu Yolcu Taşımacılığı Zorunlu Koltuk Ferdi Kaza Sigortası Genel Şartları ile Tarife ve Talimatında düzenlenir.
Koltuk ferdi kaza sigortası nedir?
Koltuk ferdi kaza sigortası, bir sorumluluk sigortası değil, bir kaza sigortasıdır. Zorunlu trafik sigortası, sigortalının başkasına verdiği zararı karşılar ve sigortalının kusuru oranında ödeme yapar. Koltuk ferdi kaza sigortası ise araçta bulunan kişinin kendisini, kazaya uğraması hâline karşı güvenceye alır. Bu nedenle kazada otobüs sürücüsünün kusurlu olması, karşı aracın kusurlu olması veya kazanın tamamen bir doğa olayından kaynaklanması sonucu değiştirmez. Yolcu kazada yaralanmış veya ölmüşse, sigorta ödeme yapar.
Kaza sigortalarının bir diğer özelliği, ödemenin önceden belirlenmiş bir tutar üzerinden yapılmasıdır. Ödeme, yolcunun gerçek zararına göre değil, teminat tutarına ve maluliyet oranına göre hesaplanır. Bu nedenle yolcunun geliri, yaşı veya bakmakla yükümlü olduğu kişi sayısı, ödenecek tutarı değiştirmez.
Hangi araçlarda zorunludur?
Zorunluluk, 4925 sayılı Karayolu Taşıma Kanunu kapsamında ticari yolcu taşımacılığı yapan taşımacılar için geçerlidir. Başlıca örnekleri şunlardır:
- Şehirlerarası ve uluslararası yolcu taşıyan otobüsler,
- Turizm amaçlı tur ve transfer araçları,
- Ticari olarak personel ve öğrenci taşıyan servis araçları,
- Ticari yolcu taşıyan minibüs ve midibüsler.
Sigorta, aracın ruhsatındaki koltuk sayısı esas alınarak, sürücü ve sürücü yardımcıları dâhil her koltuk için yapılır. Aracın koltuk sayısından fazla yolcu taşınmışsa, fazla yolcuların durumu ayrıca tartışmalı hâle gelir; bu nedenle ayakta yolcu taşınmasına izin verilmeyen araçlarda kapasitenin aşılması, hem taşımacı hem de yolcular bakımından risk doğurur.
Teminat tutarları
Koltuk ferdi kaza sigortasının teminat tutarları, Hazine ve Maliye Bakanlığı ile SEDDK tarafından yayımlanan Tarife ve Talimat ile belirlenir. 5 Haziran 2025 tarihli Resmî Gazete’de yayımlanan değişiklikle, 1 Temmuz 2025’ten itibaren koltuk başına teminat tutarları şöyledir:
| Teminat | Koltuk başına |
|---|---|
| Ölüm | 252.000 TL |
| Sürekli sakatlık | 252.000 TL |
| Tedavi giderleri | 252.000 TL |
Önceki tutar, 2013’ten bu yana 175.000 TL olarak uygulanıyordu. Tarife ve Talimat, artırılan teminat tutarlarının yürürlükteki bütün poliçelere ek prim alınmadan uygulanacağını öngörür. Hangi tutarın uygulanacağı, kazanın meydana geldiği tarihe göre belirlenir.
Ödeme nasıl hesaplanır?
Ölüm
Kazada ölen yolcu için ölüm teminatının tamamı, yani 252.000 TL, yolcunun yasal mirasçılarına miras payları oranında ödenir. Ölüm, kazadan hemen sonra değil de tedavi sırasında gerçekleşmişse, ölümün kazanın sonucu olduğu tıbbi kayıtlarla gösterilmelidir. Ölümden önce sürekli sakatlık tazminatı ödenmişse, bu tutar ölüm teminatından düşülür.
Sürekli sakatlık
Kazada kalıcı olarak sakat kalan yolcuya, sürekli sakatlık teminatının maluliyet oranıyla çarpılması sonucu bulunan tutar ödenir. Örneğin yüzde yirmi oranında kalıcı maluliyete uğrayan yolcuya 252.000 TL x %20 = 50.400 TL ödenir. Maluliyet oranı, tedavi tamamlandıktan sonra alınacak sağlık kurulu raporuyla belirlenir; ancak bu sigortada oran, Genel Şartlara ekli sakatlık cetveline göre hesaplanır. Raporda belirlenen arıza cetvelde yer almıyorsa sigortacının sorumluluğu doğmayabilir.
Tedavi giderleri
Kaza nedeniyle yapılan ve belgelenen tedavi giderleri, teminat tutarına kadar karşılanır. Tedavi giderlerinin SGK veya başka bir sigorta tarafından karşılanmış olması, koltuk ferdi kaza sigortasından yapılacak ödemede ayrıca değerlendirilir; aynı giderin iki kez ödenmesi istenemez.
Koltuk ferdi kaza sigortası bir meblağ sigortasıdır. Meblağ sigortasında sigortacı, gerçekleşen zararı değil, poliçede belirlenen tutarı öder. Ölüm hâlinde teminat tutarının tamamı, sürekli sakatlık hâlinde ise teminat tutarının sakatlık oranına göre hesaplanan kısmı hak sahibine ödenir. Ödeme için kazada taşımacının veya otobüs sürücüsünün kusurlu olması aranmaz; yolcunun taşıma sırasında kaza sonucu ölmesi veya yaralanması yeterlidir.
Meblağ sigortası niteliğinin önemli bir sonucu, bu ödemenin diğer tazminatlardan düşülüp düşülmeyeceği konusundadır. Zarar sigortalarında aynı zararın iki kez giderilmemesi esastır. Meblağ sigortasında ise yolcu veya mirasçıları, koltuk ferdi kaza sigortasından aldıkları tutarın yanında trafik sigortacısından ve kusurlu taraflardan da tazminat isteyebilir. Uygulamada bazı sigorta şirketleri, koltuk sigortası ödemesinin trafik sigortası tazminatından mahsup edilmesini talep etmektedir. Bu itiraza karşı, iki sigortanın farklı hukuki niteliği ve koltuk sigortası priminin taşımacı tarafından yolcu yararına ödendiği ileri sürülmelidir.
Diğer tazminatlarla ilişkisi
Koltuk ferdi kaza sigortasından yapılan ödeme, yolcunun diğer tazminat haklarını ortadan kaldırmaz ve onlardan düşülmez. Yolcu aynı kaza nedeniyle:
- Koltuk ferdi kaza sigortasından teminat tutarını,
- Otobüsün zorunlu karayolu taşımacılık mali sorumluluk sigortasından, sürücünün kusuru oranında gerçek zararını (yolcunun bedeni zararı bu sigortanın kapsamındaysa otobüsün trafik sigortacısının sorumluluğu doğmaz),
- Kazaya karışan diğer aracın trafik sigortasından, o aracın sürücüsünün kusuru oranında gerçek zararını,
- Otobüs şirketinden ve işletenden, teminatı aşan maddi zararını ve manevi tazminatını
isteyebilir. Kaza sigortası ödemesinin diğer tazminatlardan düşülmemesinin nedeni, bu sigortanın primlerinin yolcunun bilet bedeline yansıması ve yolcunun kendisi için yapılmış bir güvence olmasıdır. Otobüs kazasında diğer sorumluların kimler olduğu Otobüs Kazasında Tazminat: Yolcunun Hakları ve Başvuru Yolları yazımızda ayrıca anlatılmıştır.
Başvuru nasıl yapılır?
Başvuru, kazanın meydana geldiği aracın koltuk ferdi kaza sigortasını yapan şirkete yapılır. Sigorta şirketinin adı, taşımacıdan veya kazadan sonra düzenlenen resmî kayıtlardan öğrenilebilir. Başvuruda genellikle şu belgeler istenir:
- Yolcunun araçta bulunduğunu gösteren bilet, yolcu listesi veya taşımacı yazısı,
- Kaza tespit tutanağı veya polis/jandarma raporu,
- Hastane kayıtları ve epikriz,
- Sürekli sakatlık için sağlık kurulu raporu,
- Tedavi giderleri için faturalar,
- Ölüm hâlinde ölüm belgesi ve veraset ilamı,
- Kimlik ve banka hesap bilgileri.
Yolcunun araçta bulunduğunun ispatı en sık yaşanan sorundur. Biletsiz yolculuk veya yolcu listesine kaydedilmemiş yolcular bakımından sigorta şirketleri ödeme yapmaktan kaçınabilir. Bu durumda tanık beyanları, ödeme kayıtları ve kaza yerindeki resmî kayıtlar gibi diğer delillerle yolcunun araçta bulunduğu ispat edilmelidir.
Zamanaşımı
Koltuk ferdi kaza sigortasından doğan alacak, bir sigorta sözleşmesinden kaynaklandığından Türk Ticaret Kanununun 1420. maddesindeki zamanaşımına tabidir. Buna göre sigorta sözleşmesinden doğan istemler, alacağın muaccel olduğu tarihten itibaren iki yıl ve her hâlde rizikonun gerçekleştiği tarihten itibaren altı yıl içinde zamanaşımına uğrar. Bu süre, trafik sigortasındaki sürelerden farklı işleyebileceğinden, başvurunun ertelenmemesi gerekir.
Uyuşmazlık hâlinde
Sigorta şirketi ödeme yapmazsa veya maluliyet oranını düşük kabul ederse, Sigorta Tahkim Komisyonuna başvurulabilir veya dava açılabilir. Tahkim süreci genellikle daha hızlıdır ve hakem, gerekirse yeni bir maluliyet raporu aldırır. Tahkim usulü Trafik Kazalarında Sigorta Tahkim Komisyonuna Başvuru yazımızda anlatılmıştır.
Mirasçıların başvurusu
Yolcunun kazada ölmesi hâlinde teminat tutarı, yolcunun yasal mirasçılarına ödenir. Mirasçılar, sigorta şirketine başvururken mirasçılık belgesini, ölüm belgesini, kaza tutanağını ve yolcunun otobüste bulunduğunu gösteren belgeyi sunmalıdır. Ödeme, mirasçılık belgesindeki paylara göre yapılır. Mirasçılardan birinin sigorta şirketine tek başına başvurması mümkündür; ancak şirket genellikle bütün mirasçıların banka hesap bilgilerini veya aralarından birine verilmiş vekâletnameyi ister. Ölen yolcunun bakımında bulunan kişiler ise koltuk sigortasından bağımsız olarak, trafik sigortacısına ve kusurlu taraflara karşı destekten yoksun kalma tazminatı da isteyebilir.
Örnek olay
Bir yolcu, şehirlerarası otobüs yolculuğu sırasında otobüsün yoldaki bir heyelan nedeniyle kayarak devrilmesi sonucu kolundan yaralanır. Bilirkişi raporuna göre kazada otobüs sürücüsünün kusuru yoktur; kaza tamamen doğal bir olaydan kaynaklanmıştır. Bu nedenle otobüsün trafik sigortası, kusur bulunmadığı gerekçesiyle ödeme yapmaz.
Yolcu, tedavisinin tamamlanmasından sonra aldığı sağlık kurulu raporunda yüzde on iki oranında kalıcı maluliyet belirlenir. Otobüsün koltuk ferdi kaza sigortacısına başvurur ve 252.000 TL x %12 = 30.240 TL sürekli sakatlık tazminatı ile belgelediği tedavi giderlerini alır. Kusur bulunmamasına rağmen yapılan bu ödeme, koltuk ferdi kaza sigortasının kaza sigortası niteliğinden kaynaklanır.
Güncel Yargıtay kararları
Koltuk sigortası ödemesi tazminattan indirilmez
Yargıtay, zorunlu koltuk ferdi kaza sigortasını bir tutar (meblağ) sigortası olarak nitelendirir. Bu sigortadan yapılan ödeme, kusurlu sürücüye, işletene veya sorumluluk sigortacılarına karşı açılan davada hesaplanan tazminattan düşülmez. Sorumluluk sigortalarından yapılan ödemeler ise sigorta ettiren adına yapıldığı için indirilir. Uygulamada taşımacı şirketlerin ve trafik sigortacılarının en sık ileri sürdüğü mahsup savunmasına karşı dayanılacak ilke budur.
Yargıtay 17. Hukuk Dairesi, E. 2016/2630, K. 2019/1860, T. 21.02.2019
Kısaca söylemek gerekirse, Koltuk Sigortasından yapılan ödemeler , üçüncü kişilere karşı açılan davalarda tazminattan indirilmez.
Bu görüş, daireler arasındaki görev dağılımı değiştikten sonra da korunmuştur. Yargıtay 10. Hukuk Dairesi, koltuk sigortasından yapılan ödemenin Türk Borçlar Kanununun 55. maddesi kapsamında tazminat alacağından indirilebilecek bir ödeme olmadığını belirten bölge adliye mahkemesi kararını onamıştır (Yargıtay 10. Hukuk Dairesi, E. 2020/7564, K. 2024/3583, T. 02.04.2024). Yargıtay 11. Hukuk Dairesi de ölümlü bir minibüs kazasında aynı gerekçeyi içeren kararı incelemiştir (Yargıtay 11. Hukuk Dairesi, E. 2021/8384, K. 2023/2573, T. 02.05.2023).
Sakatlık ödemesi cetvele göre yapılır
Koltuk ferdi kaza sigortacısının sorumluluğu, trafik sigortacısınınkinden farklıdır. Sakatlık hâlinde ödenecek tutar, gerçek zarara veya genel maluliyet yönetmeliğine göre değil, Genel Şartlara ekli sakatlık cetveline göre belirlenir. Yargıtay, Adli Tıp Kurumu raporuyla belirlenen arızanın bu cetvelde yer almadığı bir dosyada koltuk sigortacısının diğer davalılarla birlikte sorumlu tutulmasını bozma nedeni saymıştır.
Yargıtay 4. Hukuk Dairesi, E. 2022/3373, K. 2024/270, T. 11.01.2024
Ödenecek tazminat miktarı yönünden “zarar sigortası – tutar sigortası” ayrımında Zorunlu Koltuk Sigortası bir “tutar sigortası”dır.
Bu nedenle sakatlık başvurusunda alınacak raporun, arızayı Genel Şartlar cetvelindeki karşılığıyla ve oranıyla göstermesi istenmelidir. Rapor yalnız genel maluliyet oranını gösteriyorsa sigortacı ödemeyi reddedebilir veya düşük oran uygulayabilir.
Taşımacılık sigortası ile trafik sigortasının sırası
Yolcu taşıyan araçlarda yolcunun bedeni zararı bakımından, koltuk sigortasından ayrı olarak zorunlu karayolu taşımacılık mali sorumluluk sigortası da bulunur. Yargıtay, yolcuların bedeni zararlarında taşımacılık sigortacısı ile aynı aracın trafik sigortacısı arasında müteselsil değil, sıralı bir sorumluluk bulunduğunu kabul eder. Zarar taşımacılık sigortasının kapsamındaysa taşıyan aracın trafik sigortacısının sorumluluğu doğmaz.
Yargıtay 4. Hukuk Dairesi, E. 2024/2879, K. 2024/9840, T. 17.10.2024
yolcunun uğradığı bedeni zararlar, taşımayı yapan aracın zorunlu karayolu taşımacılık sigortası kapsamında ise bu aracın trafik veya ihtiyari mali mesuliyet sigortacısının sorumluluğu doğmayacaktır.
Bu ayrım, davanın doğru sigortacıya yöneltilmesi bakımından önemlidir. Otobüs kazasında dava açılmadan önce aracın koltuk sigortası, taşımacılık sigortası ve trafik sigortası poliçeleri ayrı ayrı tespit edilmelidir. Karşı araç kusurluysa onun trafik sigortacısının sorumluluğu bu sıralamadan etkilenmez.
Uygulamada sık yapılan hatalar
- Koltuk sigortasına hiç başvurmamak. Kusur aranmadığı için kusursuz kazalarda bile ödeme alınabilir.
- Koltuk sigortasından alınan tutarın diğer tazminatlardan düşülmesini kabul etmek.
- Sakatlık raporunu Genel Şartlar cetveline göre aldırmamak.
- Otobüsün yolcuya karşı sorumluluğu için yalnız trafik sigortacısını hasım göstermek; taşımacılık sigortacısını davaya dahil etmemek.
- Yolcu sıfatını gösteren bilet, yolcu listesi ve ödeme kayıtlarını kazadan hemen sonra toplamamak.
- Zamanaşımını trafik kazası zamanaşımına göre hesaplamak. Koltuk sigortası alacağı sigorta sözleşmesinden doğduğu için Türk Ticaret Kanununun 1420. maddesine tabidir.
Süreler ve başvuru yolları özeti
- Koltuk sigortası alacağı: muacceliyetten itibaren iki yıl, her hâlde rizikonun gerçekleşmesinden altı yıl (TTK m. 1420).
- Trafik ve taşımacılık sigortacısına karşı bedeni zarar talepleri: zararın ve sorumlunun öğrenilmesinden iki yıl, kazadan on yıl; fiil suç oluşturuyorsa ceza zamanaşımı (KTK m. 109).
- Uyuşmazlık: Sigorta Tahkim Komisyonu veya asliye ticaret mahkemesi. Tahkime gitmeden önce sigortacıya yazılı başvuru yapılmış ve talep reddedilmiş ya da on beş iş günü içinde cevap verilmemiş olmalıdır (Sigortacılık Kanunu m. 30/13).
- Ölüm hâlinde: koltuk sigortası mirasçılara, destekten yoksun kalma tazminatı ise mirasçı olup olmadığına bakılmaksızın destekten yoksun kalanlara ödenir.
Sıkça sorulan sorular
Otobüs sürücüsü kusursuzsa koltuk sigortası öder mi?
Evet. Koltuk ferdi kaza sigortası kusura bakılmaksızın ödeme yapar.
Koltuk sigortasından para aldım, trafik sigortasından da tazminat isteyebilir miyim?
Evet. Koltuk ferdi kaza sigortası ödemesi, trafik sigortasından istenecek tazminattan düşülmez.
Kazada ölen yolcunun yakınları ne kadar alır?
Ölüm teminatının tamamı, yani kaza tarihinde geçerli tutar, yasal mirasçılara miras payları oranında ödenir.
Bilet almadan yolculuk yapıyordum, sigorta öder mi?
Yolcunun araçta bulunduğu başka delillerle ispat edilmelidir; ispat sağlanırsa ödeme yapılmalıdır.
Teminat tutarı ne zaman güncellenir?
Tutarlar Tarife ve Talimat değişiklikleriyle güncellenir; artışlar yürürlükteki poliçelere ek prim alınmadan uygulanır.
Otobüs firmasının koltuk ferdi kaza sigortası yoksa ne olur?
Zorunlu sigortayı yaptırmayan taşımacı, yolcuya karşı sorumluluğundan kurtulmaz; zarar gören, sigortanın ödeyeceği tutarı taşımacıdan ve diğer sorumlulardan isteyebilir. Bu durumda Güvence Hesabına başvurulup başvurulamayacağı, kaza tarihindeki mevzuata göre ayrıca değerlendirilmelidir.
Bilet alınmadan yolculuk yapan kişi sigortadan yararlanır mı?
Koltuk ferdi kaza sigortası, taşımacı tarafından taşınan yolculara yöneliktir. Biletin bulunmaması tek başına yolcu sıfatını ortadan kaldırmaz; yolcunun otobüste taşındığı tanık, kamera kaydı veya yolcu listesi gibi delillerle ispatlanabilir.
Sonuç
Zorunlu koltuk ferdi kaza sigortası, ticari yolcu taşıyan araçlarda yolculara kusurdan bağımsız bir güvence sağlar. Ölümde teminatın tamamı mirasçılara, sürekli sakatlıkta teminatın maluliyet oranı kadarı yolcuya ödenir ve bu ödeme diğer tazminatlardan düşülmez. Otobüs veya servis kazası geçiren yolcuların, trafik sigortası ve taşımacıya karşı taleplerinin yanında koltuk ferdi kaza sigortasına da ayrıca başvurması gerekir; aksi hâlde kolayca alınabilecek bir ödemeden vazgeçilmiş olur.
İlgili yazılar: Trafik Kazası Sonrası Sigortadan Para Alma: Yaralanma ve Ölümde Tazminat, Güvence Hesabı Nedir? Sigortasız veya Kaçan Araç Kazasında Tazminat
Mevzuat: 4925 sayılı Karayolu Taşıma Kanunu · 6102 sayılı Türk Ticaret Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.