
 Av. Emrah Karatay
Borcunu ödeyen bir kişinin e-Devlet veya UYAP Vatandaş Portalı üzerinden baktığında hakkındaki icra dosyasının hâlâ “derdest” göründüğünü fark etmesi, sık karşılaşılan bir durumdur. Dosyanın açık görünmesi yalnızca bir kayıt sorunu değildir; banka hesaplarındaki hacizler devam edebilir, maaştan kesinti yapılmaya devam edebilir, araç üzerindeki haciz şerhi kalkmayabilir ve kişi kredi başvurularında olumsuz sonuçlarla karşılaşabilir. Bu durumun en yaygın nedeni, borcun icra dairesi dışında doğrudan alacaklıya ödenmesi ve bu ödemenin icra dosyasına bildirilmemesidir. Bu yazıda borç ödendiği hâlde icra dosyasının neden açık kaldığı, dosyanın kapatılması için izlenecek yollar, tahsil harcı, İİK 33 ve 71 uyarınca icra mahkemesine başvuru, hacizlerin kaldırılması ve alacaklının sorumluluğu ele alınmaktadır.
KISA CEVAP
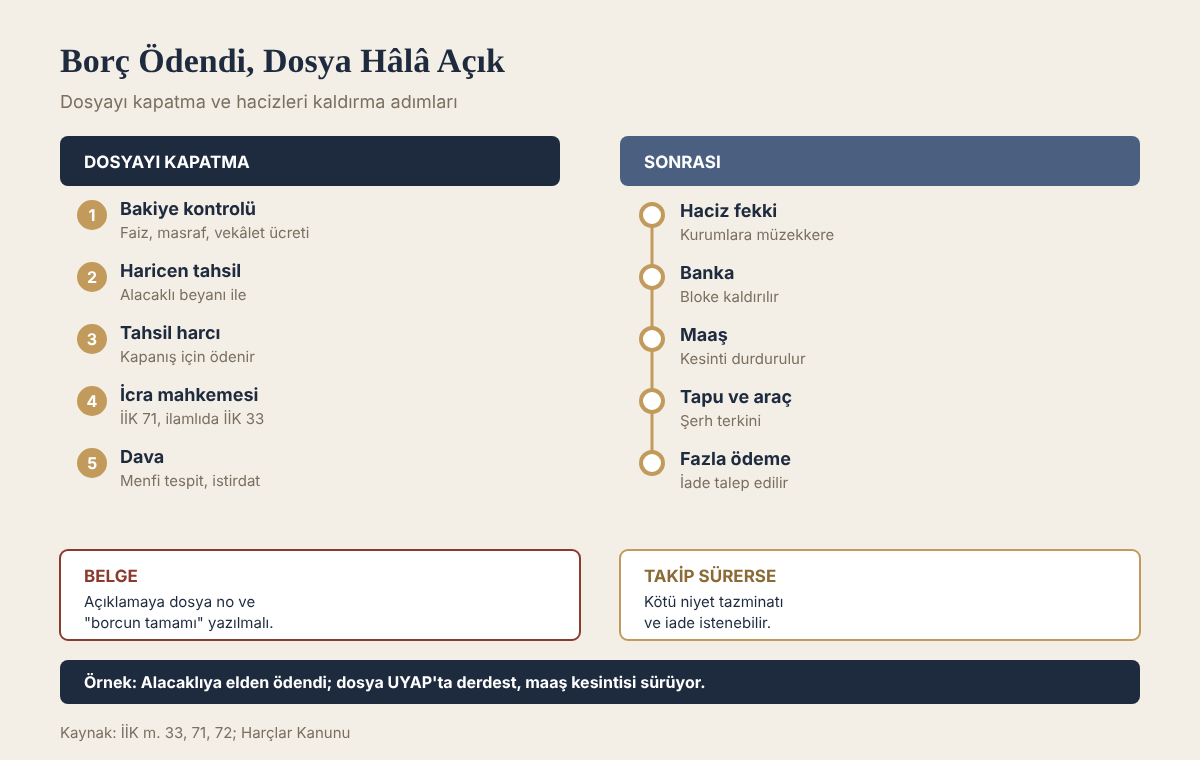
- Borç icra dairesi dışında alacaklıya ödenirse, ödeme icra dosyasına bildirilmedikçe dosya açık görünmeye devam eder.
- En hızlı yol, alacaklı veya vekilinin “haricen tahsil” beyanıyla dosyanın kapatılmasını istemesidir.
- Alacaklı beyanda bulunmazsa borçlu, noterden onaylı veya imzası ikrar edilmiş ödeme belgesiyle icra mahkemesinden takibin iptalini isteyebilir (İİK 71, ilamlı takipte İİK 33).
- Dosyanın kapatılması için tahsil harcının ödenmesi gerekebilir.
- Dosya kapandıktan sonra hacizlerin kaldırılması için ilgili kurumlara müzekkere yazılması istenmelidir.
- Ödemeye rağmen takip sürdürülürse borçlu, kötü niyet tazminatı ve fazla ödenen paranın iadesi için dava açabilir.
Kanun metni
2004 sayılı İcra ve İflas Kanunu m. 71/1
Borçlu, takibin kesinleşmesinden sonraki devrede borcun ve ferilerinin itfa edildiğini yahut alacaklının kendisine bir mühlet verdiğini noterden tasdikli veya imzası ikrar edilmiş bir belge ile ispat ederse, takibin iptal veya talikini her zaman icra mahkemesinden istiyebilir.
İcra dosyası neden açık kalır?
İcra dosyasının kapanması, icra dairesinin kendiliğinden yaptığı bir işlem değildir. Dosya ancak alacağın tamamının icra dairesi aracılığıyla tahsil edilmesi veya tarafların ödeme ya da anlaşma durumunu dosyaya bildirmesiyle kapatılır. Dosyanın açık kalmasının başlıca nedenleri şunlardır:
Haricen ödeme: Borçlu, borcunu icra dairesinin banka hesabına değil, doğrudan alacaklıya veya avukatına ödemiştir. İcra dairesi bu ödemeden haberdar değildir.
Eksik ödeme: Borçlu yalnızca asıl alacağı ödemiş, ancak faiz, icra masrafları, vekâlet ücreti ve harçlar ödenmemiştir. İcra dosyasındaki borç, takip talebindeki asıl alacakla sınırlı değildir; işleyen faiz ve takip giderleri de dosya borcuna dâhildir.
Tahsil harcının ödenmemesi: Alacaklı haricen tahsil beyanında bulunmuş, ancak tahsil harcı yatırılmamıştır. Uygulamada harç yatırılmadan dosyanın infaz edilerek kapatılmadığı görülmektedir.
Kampanya veya yapılandırma: Banka veya varlık yönetim şirketiyle yapılan indirimli kapama anlaşmasında, alacaklı tarafın dosyaya bildirim yapmaması veya geç yapması.
Birden fazla dosya: Borçlunun aynı alacaklı tarafından açılmış birden fazla dosyası vardır ve ödeme bunlardan yalnızca birine yapılmıştır.
Önce dosya borcunun kontrolü
Borçlunun ilk yapması gereken, dosyadaki güncel borç miktarını öğrenmektir. Bu bilgi, e-Devlet üzerinden UYAP Vatandaş Portalı’na girilerek veya icra dairesine bizzat başvurularak alınabilir. Dosya hesabında asıl alacak, takip öncesi ve sonrası faiz, icra vekâlet ücreti, takip giderleri ve harçlar ayrı ayrı görülür. Borçlu, alacaklıya yaptığı ödemenin bu kalemlerin tamamını karşılayıp karşılamadığını kontrol etmelidir. Ödeme yalnızca asıl alacağı karşılıyorsa, kalan kısım ödenmeden dosyanın kapanması beklenmemelidir.
Birinci yol: alacaklının haricen tahsil beyanı
Borcun tamamı ödenmişse en hızlı çözüm, alacaklının veya vekilinin icra dairesine “alacağın haricen tahsil edildiğini, dosyanın kapatılmasını ve tüm hacizlerin kaldırılmasını” bildiren bir dilekçe vermesidir. Bu beyan UYAP üzerinden avukat tarafından elektronik olarak da yapılabilir.
Borçlu, ödeme sırasında alacaklıdan veya avukatından:
- Ödenen miktarı, dosya numarasını ve “borcun tamamen ödendiğini” gösteren imzalı bir belge,
- İcra dosyasına haricen tahsil beyanında bulunulacağına dair yazılı taahhüt
almalıdır. Ödemenin banka havalesiyle ve açıklama kısmına icra dairesi ile dosya numarası yazılarak yapılması, ileride doğabilecek ispat sorunlarını önler. Ödeme makbuzunun saklanması önemlidir.
Tahsil harcı
492 sayılı Harçlar Kanunu uyarınca icra dairelerinde tahsil edilen paralardan tahsil harcı alınır. Borcun icra dairesi dışında ödenmesi hâlinde de tahsil harcı doğar. Harcın oranı, ödemenin takibin hangi aşamasında yapıldığına göre değişir; haciz öncesinde yapılan ödemelerde daha düşük, hacizden sonra ve satıştan sonra yapılan ödemelerde daha yüksek oran uygulanır.
Tahsil harcı kural olarak borçluya aittir. Bu nedenle haricen kapama anlaşması yapılırken harcın kim tarafından ödeneceği açıkça kararlaştırılmalıdır. Uygulamada alacaklılar haricen tahsil beyanında bulunduktan sonra harcın borçlu tarafından yatırılmasını beklemekte, harç yatırılmadıkça dosya kapanmamaktadır. Borçlu, icra dairesinden harç miktarını öğrenerek harcı yatırmalı ve makbuzu dosyaya sunmalıdır.
İkinci yol: icra mahkemesine başvuru
Alacaklı ödemeyi kabul etmesine rağmen beyanda bulunmuyor, ulaşılamıyor veya ödemenin yapıldığını inkâr ediyorsa, borçlu icra mahkemesine başvurabilir.
İlamsız takiplerde (İİK 71): Takibin kesinleşmesinden sonra borcun ve ferilerinin ödendiğini noterden tasdikli veya imzası ikrar edilmiş bir belge ile ispat eden borçlu, her zaman icra mahkemesinden takibin iptalini isteyebilir. Burada aranan belge türüne dikkat edilmelidir. Alacaklının imzaladığı adi bir makbuz, alacaklı imzasını ikrar ederse yeterli olur; inkâr ederse icra mahkemesi bu belgeyle takibi iptal edemez ve borçlu genel mahkemeye yönelmek zorunda kalır. Banka havale makbuzu veya dekontu da ödemenin ispatında kullanılabilir; ancak Yargıtay, dekontun açıklamasında takip dosyasına veya takip dayanağı senede açıkça atıf yapılmasını arar. Atıf yoksa ve alacaklı ödemenin bu borç için yapıldığını kabul etmiyorsa dekont icra mahkemesinde sonuç vermez.
İlamlı takiplerde (İİK 33): İcra emrinin tebliğinden önce yapılan ödemeler için yedi gün içinde, icra emrinden sonra yapılan ödemeler için ise her zaman icra mahkemesine başvurularak icranın geri bırakılması istenebilir. İcra emrinden sonraki ödemelerde belgenin noterlikçe düzenlenmiş veya onaylanmış olması ya da icra tutanağına dayanması gerekir.
Kambiyo takiplerinde: İİK 169/a kapsamında ödeme belgesiyle itiraz edilebilir; takibin kesinleşmesinden sonraki ödemeler için İİK 71 kıyasen uygulanır.
İcra mahkemesi başvurusu basit yargılama usulüne göre görülür ve icra mahkemesi işleri ivedi sayılır. Başvuru dilekçesine ödeme belgesinin aslı veya onaylı örneği eklenmelidir.
Üçüncü yol: menfi tespit veya istirdat davası
Ödemenin icra mahkemesinde aranan belge türüyle ispat edilememesi hâlinde borçlu, genel mahkemede İİK 72 uyarınca menfi tespit davası açabilir. Bu davada her türlü delil, banka kayıtları ve tanık beyanları dâhil kullanılabilir. Borçlu, ödediği hâlde takip nedeniyle ikinci kez ödeme yapmak zorunda kalmışsa, ödemeden itibaren bir yıl içinde istirdat davası açarak fazla ödediği paranın iadesini isteyebilir. Takibin kötü niyetle sürdürüldüğü ispat edilirse, alacaklı ayrıca alacağın yüzde yirmisinden az olmamak üzere tazminata mahkûm edilir. Bu konuda Menfi Tespit ve İstirdat Davası ve Haksız İcra Takibinde Kötü Niyet Tazminatı yazılarımıza bakılabilir.
Dosya kapandıktan sonra hacizlerin kaldırılması
İcra dosyasının kapanması, hacizlerin kendiliğinden kalkması anlamına gelmez. Dosyada konulan her haciz için ilgili kuruma ayrıca haciz kaldırma müzekkeresi gönderilmesi gerekir:
- Banka hesaplarındaki hacizler için bankalara elektronik müzekkere,
- Maaş haczi için işverene veya SGK’ya müzekkere,
- Araç haczi için trafik tescil kayıtlarına elektronik yazı,
- Taşınmaz haczi için tapu müdürlüğüne müzekkere.
Borçlu, dosya kapatma talebiyle birlikte “tüm hacizlerin kaldırılmasına ve ilgili kurumlara müzekkere yazılmasına” ilişkin talebini de icra dairesine iletmelidir. Müzekkerelerin gönderilip gönderilmediği UYAP üzerinden takip edilebilir. Tapu ve araç kayıtlarındaki şerhlerin silindiği, birkaç gün sonra e-Devlet üzerinden kontrol edilmelidir. Haciz kaldırma işlemleri için Banka Haczi Kaldırma, Tapu Haciz Kaldırma ve Araç Haczi Kaldırma yazılarımıza bakılabilir.
Ödemeye rağmen kesinti devam ediyorsa
Borç tamamen ödendiği hâlde maaştan kesinti yapılmaya veya banka hesabına bloke konulmaya devam ediyorsa, borçlu öncelikle icra dairesine yazılı başvuruda bulunarak kesintinin durdurulmasını istemelidir. Fazla kesilen paralar icra dairesinin hesabına geçtiği için, borçlu bu paraların kendisine iadesini icra dairesinden talep edebilir. İcra dairesinin işlem yapmaması veya talebi reddetmesi hâlinde, işlemin öğrenilmesinden itibaren yedi gün içinde İİK 16 uyarınca icra mahkemesine şikâyet yoluna gidilebilir. Fazla para alacaklıya ödenmişse, alacaklıdan iadesi için istirdat veya sebepsiz zenginleşme davası açılabilir.
Alacaklının sorumluluğu
Alacağını tahsil ettiği hâlde dosyaya bildirimde bulunmayan ve hacizlerin devamına göz yuman alacaklı, borçlunun uğradığı zararlardan sorumlu olabilir. Bu sorumluluk, TBK 49 vd. uyarınca haksız fiil sorumluluğu ve TMK 2’deki dürüstlük kuralı çerçevesinde değerlendirilir. Özellikle borçlunun kredi kullanamaması, ticari itibarının zedelenmesi veya hesaplarındaki paranın uzun süre bloke kalması gibi zararlar, ispat edilmek şartıyla tazmin edilebilir. Alacaklının avukatı da vekâlet ilişkisi çerçevesinde dosyaya bildirimde bulunmakla yükümlüdür.
Ödeme belgelerinin saklanması ve UYAP üzerinden takip
Haricen yapılan ödemelerde en sık karşılaşılan sorun, ödemenin hangi dosyaya ve hangi kalem için yapıldığının sonradan ispat edilememesidir. Bu nedenle banka havalesi veya EFT açıklamasına icra dairesinin adı, dosya numarası ve “borcun tamamına mahsuben” ifadesi yazılmalıdır. Elden ödemelerde alacaklıdan veya vekilinden tarih, tutar ve dosya numarası içeren imzalı bir makbuz alınmalı, mümkünse ibraname düzenlenmelidir. Yalnızca “hesaba para gönderildi” bilgisi, faiz ve masraf kalemlerinin de kapandığını göstermez.
Ödeme yapıldıktan sonra dosyanın durumu e-Devlet üzerinden “İcra Dosyası Sorgulama” ekranından veya UYAP Vatandaş Portal aracılığıyla izlenebilir. Dosyanın “derdest” görünmeye devam etmesi, ödemenin icra dairesine bildirilmediği veya hesaplanan bakiye ile yapılan ödeme arasında fark bulunduğu anlamına gelebilir. Bu durumda icra dairesinden güncel dosya hesabı istenmeli, eksik kalan faiz, vekâlet ücreti veya harç tutarı tespit edilmelidir. Bakiye borcun kapatılması, yeni bir uyuşmazlık doğmadan dosyanın infazen kapatılmasını sağlar.
Ödeme doğrudan icra dairesinin banka hesabına yapılmışsa dosya, tahsilatın sisteme işlenmesiyle birlikte hesaplanır ve borç tamamen karşılandığında infaz nedeniyle kapatılır. Bu yol, haricen ödemeye göre daha güvenlidir; zira tahsil harcı ve masraflar icra dairesince doğrudan hesaplanır ve borçlunun ayrıca alacaklının beyanını beklemesine gerek kalmaz.
Güncel Yargıtay kararları
Dekontta açık atıf şartı
Hukuk Genel Kurulu, borçlunun ödemeyi banka havale makbuzu veya dekontuyla da ispat edebileceğini kabul etmekle birlikte, ödeme belgesinde takibin dayanağı olan senede açıkça atıf yapılmasını zorunlu saymaktadır.
Yargıtay Hukuk Genel Kurulu, E. 2018/177, K. 2022/256, T. 03.03.2022
Borçlu, borcu ödediğini banka havale makbuzu veya dekontu ile de ispat edebilir .
Aynı ölçüt Yargıtay 12. Hukuk Dairesinin kararlarında da tekrarlanmaktadır. Çeke dayalı bir takipte borçluların sunduğu dört dekonttan üçünde takip konusu çeke atıf bulunduğu için bunlar ödeme olarak kabul edilmiş, atıf bulunmayan 55.000 TL’lik dekont ise alacaklının kabulü olmadığından dikkate alınmamıştır (Yargıtay 12. Hukuk Dairesi, E. 2025/9119, K. 2026/1778, T. 12.03.2026). Senede atıf içermeyen dekontlarla yapılan ödeme itirazının reddi de onanmıştır (Yargıtay 12. Hukuk Dairesi, E. 2022/8990, K. 2023/1830, T. 20.03.2023). Bu kararlar, havale açıklamasına icra dairesi ve dosya numarasının yazılması tavsiyesinin neden önemli olduğunu gösterir.
Alacaklının imzaladığı ödeme belgesi
İİK m. 71’e dayanan başvuruda alacaklının imzasını taşıyan adi bir belge, imza alacaklıya aitse takibin iptali için yeterlidir. Yargıtay 12. Hukuk Dairesinin incelediği dosyada alacaklı önce imzayı inkâr etmiş, sonra imzanın başka bir kâğıttan kesilerek kullanıldığını ileri sürmüştür; kriminal rapor imzanın alacaklıya ait olduğunu kesin olarak tespit etmiştir (Yargıtay 12. Hukuk Dairesi, E. 2023/6226, K. 2024/4588, T. 09.05.2024). Daire çoğunluğu bu dosyada bozma kararı vermiş, muhalefet şerhi ise imzası alacaklıya ait belgeyle ödemenin ispat edildiği görüşündedir. Uyuşmazlığın bu kadar uzaması, ödeme belgesinin baştan noter onaylı alınmasının sağladığı güvenceyi açıkça ortaya koymaktadır.
Tahsil harcı kimin üzerindedir?
İİK m. 15/1’e göre kanunda aksi yazılı değilse bütün harç ve masraflar borçluya aittir. Yargıtay 12. Hukuk Dairesi, tahsil harcının sorumlusunun borçlu olduğunu, harcı alacaklının yatırması hâlinde de borçlunun sorumluluğunun sona ermeyeceğini ve alacaklının yatırdığı tutar kadar takibe devam edebileceğini belirtmiştir.
Yargıtay 12. Hukuk Dairesi, E. 2025/2814, K. 2025/5065, T. 01.07.2025
Bu hükümden de anlaşılacağı üzere tahsil harcının sorumlusu borçludur.
Uygulamada icra müdürlükleri haricen tahsil beyanı üzerine takip miktarı üzerinden tahsil harcı ve cezaevi harcı yatırılmasını dosyanın kapatılmasının şartı olarak aramaktadır (örnek olarak Yargıtay 12. Hukuk Dairesi, E. 2022/7715, K. 2023/636, T. 06.02.2023). Alacaklı vekilinin haricen tahsil dilekçesi bir kez verildikten sonra bunun sehven verildiği iddiası ispatlanamazsa dosya kapatılır (Yargıtay 12. Hukuk Dairesi, E. 2022/12483, K. 2023/4555, T. 05.07.2023). Dava sürerken icra dosyası tahsil harcı yatırılarak infazen kapatılmışsa, bu durum mahkemece ayrıca değerlendirilir (Yargıtay 11. Hukuk Dairesi, E. 2025/4128, K. 2025/6482, T. 23.10.2025).
Uygulamada sık yapılan hatalar
- İndirimli kapama anlaşmasında tahsil harcının kimde kalacağını yazmamak. Kural olarak harç borçluya aittir; anlaşmada aksi kararlaştırılmamışsa dosya harç yatırılana kadar açık kalır.
- Havale açıklamasına yalnızca “borç ödemesi” yazmak. Dosya numarası veya senede atıf olmayan dekont, alacaklı inkâr ederse ödeme belgesi olarak kabul edilmeyebilir.
- Aynı alacaklının birden fazla dosyası varken ödemeyi hangi dosyaya yaptığını belirtmemek. Alacaklı ödemeyi başka bir borca mahsup ettiğini ileri sürebilir.
- Dosya kapandıktan sonra hacizleri tek tek kontrol etmemek. Kapanma kararı her haciz için müzekkere gönderildiği anlamına gelmez.
- Haricen tahsil beyanı verildiği hâlde maaş kesintisinin sürmesini beklemekle geçirmek. Fazla kesilen paralar için icra dairesine iade talebi verilmeli, ret hâlinde yedi gün içinde şikâyet yoluna gidilmelidir.
Örnek olay
Bir tüketici, bankaya olan kredi kartı borcu nedeniyle hakkında başlatılan icra takibinden sonra bankanın avukatıyla görüşerek indirimli kapama anlaşması yapar ve kararlaştırılan miktarı avukatın banka hesabına öder. Aradan üç ay geçmesine rağmen e-Devlet’te dosya derdest görünmekte ve maaşından kesinti devam etmektedir. Tüketici önce avukata yazılı ihtarda bulunarak haricen tahsil beyanının dosyaya verilmesini ister. Avukat beyanda bulunur, ancak dosya tahsil harcı yatırılmadığı için kapanmaz. Tüketici harcı yatırır, dosya kapatılır ve maaş haczinin kaldırılması için işverene müzekkere gönderilmesini talep eder. Ödemeden sonra kesilen maaş paralarının iadesini de icra dairesinden ister. Avukat beyanda bulunmamış olsaydı, tüketici avukatın imzasını taşıyan kapama yazısıyla icra mahkemesine başvurarak İİK 71 uyarınca takibin iptalini isteyebilirdi.
Sıkça sorulan sorular
Borcu ödedim, icra dosyası ne zaman kapanır?
Ödeme icra dairesine yapılmışsa ve tüm kalemleri karşılıyorsa dosya kapatılır. Haricen ödemede alacaklının beyanı ve tahsil harcının ödenmesi gerekir.
Alacaklı haricen tahsil beyanı vermezse ne yapabilirim?
Noterden onaylı veya imzası ikrar edilmiş ödeme belgesiyle icra mahkemesinden takibin iptali istenebilir veya genel mahkemede menfi tespit davası açılabilir.
Dosya kapandı ama haciz kalkmadı, neden?
Dosyanın kapanması hacizleri kendiliğinden kaldırmaz. Her haciz için ilgili kuruma müzekkere gönderilmesi gerekir.
Tahsil harcını kim öder?
Tahsil harcı kural olarak borçluya aittir. Haricen kapama anlaşmasında harcın kim tarafından ödeneceği açıkça kararlaştırılmalıdır.
Fazla kesilen maaş geri alınabilir mi?
Evet. İcra dairesinde bulunan fazla para borçluya iade edilir; alacaklıya ödenmişse iadesi için dava açılabilir.
Değerlendirme
Borç ödendiği hâlde icra dosyasının açık görünmesi, çoğu zaman ödemenin dosyaya bildirilmemesinden veya ödemenin dosya borcunun tamamını karşılamamasından kaynaklanır. Ödemeden önce güncel dosya borcunun öğrenilmesi, ödemenin dosya numarası belirtilerek banka yoluyla yapılması, alacaklıdan yazılı kapama belgesi alınması ve tahsil harcı ile haciz kaldırma işlemlerinin takip edilmesi, sorunun büyük ölçüde önüne geçer. Alacaklının işbirliği yapmadığı durumlarda İİK 71 ve İİK 72 kapsamındaki yargısal yollar kullanılabilir.
Mevzuat: 2004 sayılı İcra ve İflas Kanunu
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.