
 Av. Emrah Karatay
Anne ve babalar sağlıklarında çocuklarından birine ev alır, birine iş kurması için sermaye verir, birinin borcunu öder. Ölümden sonra diğer çocuklar haklı olarak şunu sorar: kardeşimize verilen bu değerler paylaşmada hiç hesaba katılmayacak mı? Türk Medeni Kanunu (TMK) bu soruya denkleştirme (iade) kurumuyla cevap verir. Mirasbırakanın altsoyuna karşılıksız yaptığı belirli kazandırmalar, mirasbırakan aksini açıkça belirtmedikçe, miras payına mahsuben yapılmış sayılır ve paylaşmada geri getirilir ya da paydan düşülür. Denkleştirme, saklı payın korunmasına yönelik tenkisten ve muvazaalı işlemlerin iptalinden farklı bir kurumdur.
KISA CEVAP
- Denkleştirme yalnızca yasal mirasçılar arasında uygulanır (TMK m. 669/1).
- Mirasbırakanın altsoyuna yaptığı çeyiz, kuruluş sermayesi, malvarlığı devri ve borçtan kurtarma gibi karşılıksız kazandırmalar, aksi açıkça belirtilmedikçe denkleştirmeye tabidir (TMK m. 669/2).
- Mirasçı aldığını aynen geri verir veya değerini kendi payına mahsup ettirir (TMK m. 671).
- Değer, kazandırma tarihine göre değil, denkleştirme anına göre hesaplanır (TMK m. 673).
- Olağan hediyeler ve geleneğe uygun düğün giderleri denkleştirmeye tabi değildir; eğitim giderleri ancak alışılmış ölçüyü aşan kısım için denkleştirilir (TMK m. 674, 675).
- Denkleştirme, saklı pay zedelenmese de uygulanır; tenkis ise saklı payın ihlalini şart koşar.
Kanun metni
4721 sayılı Türk Medeni Kanunu m. 669
Yasal mirasçılar, mirasbırakandan miras paylarına mahsuben elde ettikleri sağlararası karşılıksız kazandırmaları, denkleştirmeyi sağlamak için terekeye geri vermekle birbirlerine karşı yükümlüdürler. Mirasbırakanın çeyiz veya kuruluş sermayesi vermek ya da bir malvarlığını devretmek veya borçtan kurtarmak ve benzerleri gibi karşılık almaksızın altsoyuna yapmış olduğu kazandırmalar, aksi mirasbırakan tarafından açıkça belirtilmiş olmadıkça, denkleştirmeye tâbidir.
Denkleştirmenin mantığı
Kanun, mirasbırakanın çocuklarına sağlığında yaptığı büyük kazandırmaları çoğu zaman bir “avans” olarak kabul eder. Baba, oğluna bir daire aldığında, bunu kural olarak oğlunun gelecekteki miras payından bir ödeme olarak yapmış sayılır. Mirasbırakan ölünce bu avans paylaşmada hesaba katılır, böylece çocuklar arasında eşitlik korunur.
Bu karine mirasbırakanın iradesine dayanır. Kanun koyucu, anne ve babaların kural olarak çocuklarına eşit davranmak istediğini varsayar. Mirasbırakan bir çocuğunu diğerlerinden fazla kayırmak istiyorsa, bunu açıkça belirtmelidir. Açık beyan yoksa kazandırma denkleştirmeye tabidir.
Kimler arasında uygulanır?
Denkleştirme yükümlülüğü ve denkleştirme isteme hakkı yalnızca yasal mirasçılar arasında doğar. Atanmış mirasçılar ve vasiyet alacaklıları denkleştirme isteyemez, onlara karşı da denkleştirme istenemez.
Kanun iki ayrı kural koyar:
- Altsoya yapılan kazandırmalar. Çocuklara ve torunlara yapılan çeyiz, kuruluş sermayesi, malvarlığı devri, borçtan kurtarma ve benzeri karşılıksız kazandırmalar kanun gereği denkleştirmeye tabidir. Mirasbırakan aksini açıkça belirtmemişse bu karine işler (TMK m. 669/2).
- Diğer yasal mirasçılara yapılan kazandırmalar. Eşe, anne ve babaya veya kardeşlere yapılan kazandırmalar, ancak “miras payına mahsuben” yapıldığı anlaşılırsa denkleştirmeye tabidir (TMK m. 669/1). Burada karine yoktur; mahsup amacını denkleştirme isteyen ispat eder.
Mirasçılık sıfatı sonradan kaybedilirse, örneğin denkleştirmekle yükümlü çocuk mirası reddederse veya mirastan yoksun kalırsa, geri verme yükümlülüğü onun yerine geçen mirasçılara, miras paylarında meydana gelen artış oranında geçer (TMK m. 670). Bu nedenle bir çocuğun mirası reddetmesi, kendisine sağlığında verilmiş bir dairenin denkleştirmeden kurtulmasını kendiliğinden sağlamaz; onun yerine gelen çocukları bu yükümlülükle karşılaşabilir.
Hangi kazandırmalar denkleştirmeye tabidir?
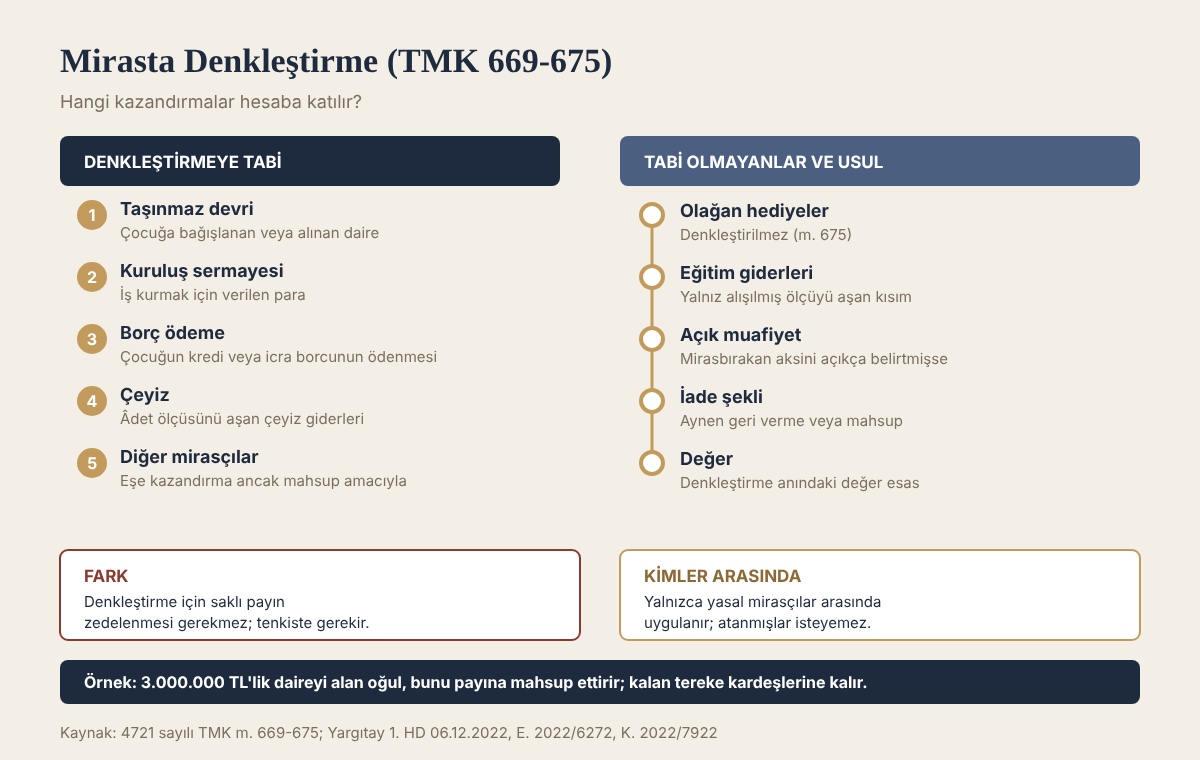
Kanunun saydığı örnekler sınırlı değildir; “ve benzerleri” ifadesi, aynı nitelikteki diğer kazandırmaları da kapsar. Uygulamada en sık karşılaşılanlar şunlardır:
- Taşınmaz devri veya taşınmaz alımı. Mirasbırakanın kendi dairesini çocuğuna bağışlaması veya çocuğu adına bedelini ödeyerek daire satın alması.
- Kuruluş sermayesi. Çocuğun iş yeri açması, şirket kurması veya bir mesleğe başlaması için verilen para.
- Borç ödeme. Çocuğun banka kredisinin, icra borcunun veya kredi kartı borcunun mirasbırakan tarafından ödenmesi.
- Çeyiz. Âdet ölçüsünü aşan çeyiz giderleri.
- Büyük miktarda para havalesi. Belirli bir amaçla, karşılığı istenmeden yapılan önemli para transferleri.
Kazandırmanın karşılıksız olması şarttır. Mirasbırakanın çocuğuna gerçekten satış yaptığı, çocuğun bedeli ödediği durumlarda denkleştirme gündeme gelmez. Satış görünümünde yapılan bağışlarda ise öncelikle muris muvazaası değerlendirilir.
Denkleştirmeye tabi olmayanlar
Kanun bazı kazandırmaları denkleştirme dışında tutar:
- Olağan hediyeler. Doğum günü, bayram veya mezuniyet gibi vesilelerle verilen ve mirasbırakanın yaşam düzeyine uygun hediyeler denkleştirilmez (TMK m. 675/1).
- Geleneğe uygun düğün giderleri. Evlenme sırasında yapılan geleneğe uygun giderler denkleştirmeye tabi değildir. Altsoyun evlenmesinde alışılmış ölçüler içindeki çeyiz giderleri için de denkleştirmeye tabi tutmama arzusunun bulunduğu kabul edilir (TMK m. 675/2).
- Eğitim giderleri. Çocukların eğitim ve öğrenimi için yapılan giderler, mirasbırakanın aksini istediği ispat edilmedikçe, yalnızca alışılmış ölçüleri aşan kısım için denkleştirilir (TMK m. 674/1). Örneğin bir çocuğun yurt dışında uzun süreli özel eğitim masrafları, diğer çocuklara yapılan harcamaların çok üstündeyse aşan kısım hesaba katılabilir.
- Mirasbırakanın açıkça muaf tuttuğu kazandırmalar. Mirasbırakan, kazandırmanın denkleştirmeye tabi olmayacağını açıkça belirtmişse denkleştirme yapılmaz. Bu beyan bağış senedine, tapudaki resmî senede veya bir vasiyetnameye yazılabilir. Ancak bu durumda bile diğer mirasçıların saklı payı korunur; saklı pay zedelenmişse tenkis istenebilir.
Kanun ayrıca eğitim ve öğrenimini tamamlamamış veya engelliliği bulunan çocuklara paylaşmada hakkaniyete uygun bir ödeme yapılmasını öngörür (TMK m. 674/2). Bu kural, kardeşlerine yapılan eğitim harcamalarından henüz yararlanamamış küçük çocukları korur.
Denkleştirme nasıl yapılır?
Aynen iade veya mahsup
Geri vermekle yükümlü mirasçı iki yoldan birini seçer (TMK m. 671/1):
- Aynen iade. Aldığı malı terekeye geri verir. Örneğin kendisine bağışlanan daireyi terekeye katar ve daire diğer tereke malları gibi paylaşılır.
- Mahsup. Malı elinde tutar, ancak değerini kendi miras payına mahsup ettirir. Değer payından fazla olsa bile mirasçı bu yolu seçebilir.
Seçim hakkı mirasçıya aittir. Mirasbırakan bu kurala aykırı bir tasarrufta bulunmuşsa, örneğin aynen iadeyi zorunlu kılmışsa, bu tasarruf ve diğer mirasçıların tenkis hakları saklıdır (TMK m. 671/2).
Değerin belirlenmesi
Denkleştirme, kazandırmanın denkleştirme anındaki değerine göre yapılır (TMK m. 673/1). Yirmi yıl önce bağışlanan bir dairenin bağış tarihindeki değeri değil, paylaşmanın yapıldığı tarihteki değeri esas alınır. Bu kural, enflasyonun yüksek olduğu dönemlerde mirasçılar arasındaki eşitliği korur. Malın yarar ve zararı ile gelir ve giderleri hakkında mirasçılar arasında sebepsiz zenginleşme hükümleri uygulanır (TMK m. 673/2). Örneğin daireyi elinde tutan çocuğun yaptığı zorunlu tadilat giderleri hesaba katılabilir.
Miras payını aşan kazandırma
Kazandırma mirasçının miras payını aşarsa, mirasçı mirasbırakanın bu fazlalığı kendisine bırakmak istediğini ispat ederse fazlalık denkleştirmeye tabi olmaz (TMK m. 672). İspat edemezse fazlalığı da terekeye geri verir veya değerini öder. Her iki durumda da diğer mirasçıların tenkise ilişkin hakları saklıdır.
Örnek hesap
Mirasbırakan, eşi daha önce ölmüş olarak üç çocuk bırakmıştır. Ölüm tarihinde terekede 6.000.000 TL değerinde mal vardır. Mirasbırakan ölümünden on yıl önce büyük oğluna bir daire bağışlamış, açıklama yapmamıştır. Dairenin paylaşma tarihindeki değeri 3.000.000 TL’dir.
- Denkleştirmeye esas tereke: 6.000.000 + 3.000.000 = 9.000.000 TL.
- Her çocuğun payı: 9.000.000 / 3 = 3.000.000 TL.
- Büyük oğul daireyi mahsup ettirirse, payı tamamen dolmuş olur; terekedeki 6.000.000 TL diğer iki çocuk arasında 3.000.000’er TL paylaşılır.
- Denkleştirme olmasaydı terekedeki 6.000.000 TL üçe bölünecek, büyük oğul daire dahil toplam 5.000.000 TL, diğerleri 2.000.000’er TL almış olacaktı.
Denkleştirme, tenkis ve muris muvazaası farkı
Bu üç kurum sıklıkla aynı davada birlikte ileri sürülür, ancak şartları farklıdır:
- Muris muvazaası. Mirasbırakan gerçekte bağışladığı bir taşınmazı tapuda satış gibi göstermişse, mirasçılar 01.04.1974 tarihli ve 1/2 sayılı İçtihadı Birleştirme Kararı uyarınca işlemin muvazaa nedeniyle geçersizliğini ve tapunun iptalini isteyebilir. Saklı pay sahibi olmak gerekmez. Ayrıntı için Muris Muvazaası: Mirastan Mal Kaçırma ve Tapu İptal-Tescil Davası yazımıza bakılabilir.
- Denkleştirme. İşlem geçerlidir, ancak karşılıksız kazandırma paylaşmada hesaba katılır. Saklı payın zedelenmesi şart değildir.
- Tenkis. Mirasbırakanın tasarrufu saklı payları zedelemişse, kazandırma saklı payı karşılayacak ölçüde indirilir. Tenkis davası bir yıllık ve on yıllık hak düşürücü sürelere tabidir (TMK m. 571). Bu konu Tenkis Davası ve Saklı Pay: Oranlar, Hesaplama, Tenkis Sırası ve Süreler yazımızda anlatılmıştır.
Yargıtay 1. Hukuk Dairesi 06.12.2022 tarihli ve E. 2022/6272, K. 2022/7922 sayılı kararında, muris muvazaası iddiasının yanında terditli olarak denkleştirme ve tenkis istenen bir davada, ilk kararın denkleştirme istemi hiç incelenmeden verilmesini bozma sebebi saydığını hatırlatmış ve kararın denkleştirme yönünden de değerlendirme yapılarak verilmesi gerektiğini vurgulamıştır. Aynı kararda Daire, denkleştirme hükmünü şöyle aktarmıştır:
Yargıtay 1. Hukuk Dairesi, 06.12.2022, E. 2022/6272, K. 2022/7922
Davacı taraf muris muvazaası hukuksal nedeni yanında terditli olarak 4721 sayılı TMK’nın 669. ve devamı maddeleri uyarınca denkleştirme nedenine de dayanmıştır. Ancak Mahkemece, bu neden üzerinde hiç durulmadan ve olumlu-olumsuz bir değerlendirme yapılmadan sonuca gidildiği anlaşılmıştır.
Bu karar, dava dilekçesinde talep sırasının açıkça yazılmasının önemini gösterir: önce muvazaa nedeniyle tapu iptali, olmazsa denkleştirme, o da olmazsa tenkis.
Denkleştirme nasıl istenir?
Denkleştirme çoğu zaman paylaşma sırasında ileri sürülür. Mirasçılar paylaşma sözleşmesi yapıyorsa, sağlığında yapılan kazandırmaları hesaba katarak payları belirler. Anlaşma olmazsa denkleştirme, paylaşma davasında veya ortaklığın giderilmesi davasında ya da ayrı bir denkleştirme davasıyla istenir. Mirasçılar, paylaşmanın eşitliğe ve adalete uygun olması için gereken bütün bilgileri birbirlerine vermekle yükümlüdür (TMK m. 649/2). Sağlığında büyük bir kazandırma almış olan mirasçı bunu saklayamaz.
Kazandırmanın ispatı için tapu kayıtları, bağış senetleri, banka havale dekontları, şirket kuruluş belgeleri ve tanık beyanları kullanılır. Mirasbırakanın kazandırmayı “payına mahsuben” veya “denkleştirmeye tabi olmamak üzere” yaptığına ilişkin beyanları da delil değeri taşır.
Güncel Yargıtay kararları
Denkleştirme davalarında Yargıtay’ın son kararları üç noktayı öne çıkarır: denkleştirme ile istihkak davasının ayrımı, altsoy dışındaki mirasçılarda ispat yükü ve zamanaşımı.
Para mirasçıda kaldıysa istihkak, bağışlandıysa denkleştirme
Mirasbırakanın banka hesabından bir çocuğa geçen para, iki farklı davanın konusu olabilir. Yargıtay 7. Hukuk Dairesi, E. 2024/1033, K. 2025/175, T. 09.01.2025 sayılı kararında bu ayrım açıkça yapılmıştır.
Yargıtay 7. Hukuk Dairesi, E. 2024/1033, K. 2025/175, T. 09.01.2025
Dava, murise ait paranın davalıda kaldığı savunmasına ilişkin ise Türk Medeni Kanunu’nun 637. maddesinde düzenlenen mirasta istihkak; miras bırakanın sağlar arası tasarruf işlemi ile karşılıksız kazandırma amacına dayalı yaptığı bir işlem ise Kanun’un 669. maddesinde düzenlenen mirasta denkleştirme isteğine ilişkindir.
Bu ayrım dava dilekçesinin yazımında önemlidir. Para mirasbırakanın kendisine ait olup yalnızca çocukta saklanıyorsa terekeye iadesi istihkak davasıyla istenir. Para çocuğa bağışlanmışsa paylaşmada denkleştirme istenir.
Altsoy dışındaki mirasçılarda ispat yükü
Yargıtay 14. Hukuk Dairesi, E. 2017/1426, K. 2021/167, T. 20.01.2021 sayılı kararında, altsoya yapılan kazandırmalar için kanuni bir denkleştirme karinesi bulunduğu, altsoy dışındaki yasal mirasçılara, örneğin eşe ya da kardeşe yapılan kazandırmalarda ise karinenin tersine işlediği belirtilmiştir. Bu durumda kazandırmanın miras payına mahsuben yapıldığını davacı ispat etmelidir.
Paylaşmaya kadar zamanaşımı işlemez
Yargıtay 14. Hukuk Dairesi, E. 2019/1789, K. 2021/3738, T. 03.06.2021 sayılı kararında, kural olarak terekenin paylaşılmasına kadar paydaşlar arasında zamanaşımı işlemediği vurgulanmıştır. Bu nedenle denkleştirme, mirasbırakanın ölümünden yıllar sonra açılan paylaşma davasında da ileri sürülebilir. Tenkis davası ise TMK m. 571’deki bir ve on yıllık hak düşürücü sürelere bağlıdır. Yargıtay 7. Hukuk Dairesi, E. 2023/4552, K. 2024/4443, T. 10.10.2024 sayılı kararına konu dosyada, denkleştirme asıl talep, tenkis terditli talep olarak ileri sürülmüş; ilk derece mahkemesi tenkis talebini hak düşürücü süre nedeniyle reddetmiştir. Bu örnek, sürelerin iki istem için ayrı ayrı izlenmesi gerektiğini gösterir.
Uygulamada sık yapılan hatalar
- Hesaptan çekilen parayı her durumda denkleştirme konusu saymak. Para mirasbırakan adına saklanıyorsa istihkak davası açılmalıdır.
- Eşe yapılan bağışlar için mahsup amacını gösteren delil sunmamak. Altsoy dışındaki mirasçılarda karine davacının aleyhinedir.
- Tenkis istemini denkleştirmeyle birlikte ileri sürerken bir yıllık süreyi gözden kaçırmak.
- Ortaklığın giderilmesi davasını arabulucuya başvurmadan açmak. 1 Eylül 2023’ten beri arabuluculuk bu dava için dava şartıdır (6325 sayılı Kanun m. 18/B).
Sıkça sorulan sorular
Babamın sağlığında kardeşime aldığı ev mirasta hesaba katılır mı?
Mirasbırakan aksini açıkça belirtmemişse katılır. Altsoya yapılan malvarlığı devri, kanun gereği denkleştirmeye tabidir. Kardeş evi terekeye geri verir veya değerini payına mahsup ettirir.
Denkleştirme hangi tarihteki değere göre yapılır?
Denkleştirme anındaki değere göre. Bağış tarihindeki değer değil, paylaşma sırasındaki güncel değer esas alınır.
Anne ve babanın verdiği harçlıklar ve okul masrafları denkleştirilir mi?
Olağan harçlıklar ve hediyeler denkleştirilmez. Eğitim giderleri ise yalnızca alışılmış ölçüleri aşan kısım için denkleştirilir.
Eşe yapılan bağış denkleştirmeye tabi midir?
Ancak miras payına mahsuben yapıldığı ispat edilirse. Eş için kanuni karine yoktur. Eşe yapılan bağış saklı payları zedeliyorsa tenkis davası gündeme gelir.
Mirasbırakan “denkleştirmeye tabi değildir” demişse hiçbir şey yapılamaz mı?
Denkleştirme istenemez. Ancak bağış diğer mirasçıların saklı payını zedeliyorsa, tenkis davası açılabilir.
Sonraki adım
Sağlığında yapılan kazandırmaların paylaşmada dikkate alınmasını isteyen mirasçı, önce tapu, banka ve şirket kayıtlarıyla kazandırmaları belgelemelidir. Paylaşma sözleşmesi aşamasında bu değerler hesaba katılmalı, anlaşma sağlanamazsa paylaşma veya ortaklığın giderilmesi davasında ya da ayrı bir davada denkleştirme istenmelidir. Saklı payın da zedelendiği düşünülüyorsa tenkis istemi, bir yıllık süre geçmeden aynı dilekçede kademeli olarak ileri sürülmelidir.
İlgili yazılar: Sağlığında Mal Paylaşımı: Çocuklara Yapılan Devirler Mirası Nasıl Etkiler?, Mirastan Feragat Sözleşmesi: Şekli, Sonuçları ve İptali (TMK 528)
Mevzuat: 4721 sayılı Türk Medeni Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.