
 Av. Emrah Karatay
Limited şirket, Türkiye’de en çok tercih edilen şirket türüdür. Az sayıda ortağın, sınırlı bir sermayeyle ve ortakların kişisel malvarlığını şirket borçlarından ayırarak ticaret yapmasına imkân verir. 6102 sayılı Türk Ticaret Kanunu (TTK) m. 573 ve devamı, limited şirketin bir veya daha çok gerçek ya da tüzel kişi tarafından bir ticaret unvanı altında kurulacağını ve sermayesinin esas sermaye paylarının toplamından oluşacağını düzenler. Kuruluş, anonim şirkete göre daha sadedir; ancak ortakların sorumluluğu, pay devrinin zorluğu ve kamu borçlarındaki kişisel sorumluluk gibi konular kuruluş aşamasında bilinmelidir.
KISA CEVAP
- Limited şirket en az bir, en çok elli ortakla kurulur (TTK m. 573/1, 574/1).
- 1.1.2024’ten itibaren asgari esas sermaye 50.000 TL’dir (Cumhurbaşkanı Kararı, RG 25.11.2023).
- Şirket sözleşmesi yazılı yapılır ve kurucular tarafından ticaret sicili müdürlüğünde yetkilendirilmiş personelin huzurunda imzalanır (TTK m. 575/1).
- Limited şirkette sermayenin yüzde yirmi beşinin tescilden önce ödenmesi şartı yoktur (TTK m. 585/1).
- Müdürlerden en az birinin ortak olması gerekir (TTK m. 623/1).
- Ortaklar şirket borçlarından sorumlu değildir; ancak şirketten tahsil edilemeyen kamu borçlarından sermaye payları oranında sorumludur (6183 sayılı Kanun m. 35).
- Eski sermayeyle kurulmuş şirketler için sermayeyi 50.000 TL’ye yükseltme süresi 31.12.2027’ye uzatılmıştır (RG 17.10.2026, 33403).
Kanun metni
6102 sayılı Türk Ticaret Kanunu m. 573
(1) Limited şirket, bir veya daha çok gerçek veya tüzel kişi tarafından bir ticaret unvanı altında kurulur; esas sermayesi belirli olup, bu sermaye esas sermaye paylarının toplamından oluşur. (2) Ortaklar, şirket borçlarından sorumlu olmayıp, sadece taahhüt ettikleri esas sermaye paylarını ödemekle ve şirket sözleşmesinde öngörülen ek ödeme ve yan edim yükümlülüklerini yerine getirmekle yükümlüdürler. (3) Limited şirket, kanunen yasak olmayan her türlü ekonomik amaç ve konu için kurulabilir.
Ortak sayısı
Limited şirket tek ortakla kurulabilir. Ortak sayısı elliyi aşamaz (TTK m. 574/1). Elliden fazla ortağa ulaşması beklenen işletmeler için anonim şirket uygun türdür.
Ortak sayısı sonradan bire düşerse, bu sonucu doğuran işlem tarihinden itibaren yedi gün içinde müdürlere yazıyla bildirilir. Müdürler bildirimden itibaren yedi gün içinde şirketin tek ortaklı olduğunu ve bu ortağın adını, yerleşim yerini ve vatandaşlığını tescil ve ilan ettirir; aksi hâlde doğacak zarardan sorumlu olurlar. Aynı yükümlülük şirketin tek ortakla kurulduğu hâlde de geçerlidir (TTK m. 574/2). Şirket, tek ortağının kendisi olacağı bir sonuca yol açacak şekilde kendi payını iktisap edemez (TTK m. 574/3).
Asgari sermaye
TTK m. 580, limited şirketin esas sermayesinin en az on bin Türk lirası olacağını ve bu tutarın Cumhurbaşkanınca on katına kadar artırılabileceğini düzenler. Bu yetkiye dayanılarak çıkarılan ve 25.11.2023 tarihli Resmî Gazete’de yayımlanan Cumhurbaşkanı Kararıyla 1.1.2024’ten itibaren asgari esas sermaye 50.000 TL’dir.
Bu tarihten önce 10.000 TL gibi düşük sermayeyle kurulmuş şirketler için 7511 sayılı Kanun’la TTK’ya eklenen geçici m. 15, sermayenin yeni tutara yükseltilmesi için süre vermişti. Süre 31.12.2026 olarak belirlenmişti; Ticaret Bakanlığının 17.10.2026 tarihli ve 33403 sayılı Resmî Gazete’de yayımlanan tebliğiyle 31.12.2027’ye uzatıldı. Bu tarihe kadar sermayesini 50.000 TL’ye yükseltmeyen limited şirketler sona ermiş sayılır.
Esas sermaye payları en az 25 Türk lirası veya katları olarak belirlenir. Bir ortak birden fazla paya sahip olabilir.
Şirket sözleşmesi
Şirket sözleşmesi yazılı yapılır ve kurucular tarafından ticaret sicili müdürlüğünde yetkilendirilmiş personelin huzurunda imzalanır (TTK m. 575/1). Anonim şirketten farklı olarak noter onayı seçeneği kanunda sayılmamıştır; imza ticaret sicilinde atılır. Sözleşme MERSİS üzerinden hazırlanır.
Şirket sözleşmesinde şu kayıtlar açıkça yer almalıdır (TTK m. 576/1):
- Ticaret unvanı ve şirketin merkezi,
- Esaslı noktaları belirtilmiş ve tanımlanmış işletme konusu,
- Esas sermayenin itibarî tutarı, esas sermaye paylarının sayısı, itibarî değerleri, varsa imtiyazlar ve pay grupları,
- Müdürlerin adları, soyadları, unvanları ve vatandaşlıkları,
- Şirket ilanlarının şekli.
Bunların dışında bazı hükümler ancak şirket sözleşmesinde öngörülürse bağlayıcı olur. Ek ödeme ve yan edim yükümlülükleri, önalım, geri alım ve alım hakları, ortakların ve müdürlerin rekabet yasağı, sözleşme cezaları, oy hakkında imtiyazlar ve genel kurulun ağırlaştırılmış nisapları bu türdendir. Bu hükümler kuruluşta sözleşmeye konulmazsa, sonradan konulması için genel kurulun nitelikli çoğunlukla karar alması gerekir.
Kuruluşta en çok ihmal edilen konu pay devridir. Şirket sözleşmesinde aksi öngörülmemişse pay devri noter onaylı sözleşme ve genel kurul onayıyla yapılır; genel kurul sebep göstermeden onayı reddedebilir. Ortaklar, ileride birinin şirketten ayrılmak istemesi hâlinde nasıl bir yol izleneceğini sözleşmede düzenleyebilir. Bu konu sitemizdeki Limited Şirket Hisse Devri (TTK 595) yazısında ayrıntılı anlatılmıştır.
Sermayenin ödenmesi
Kurucular sermayenin tamamını ödemeyi şartsız olarak taahhüt eder (TTK m. 585/1). Pay bedellerinin ödenmesi, ödeme yeri ve ödememenin sonuçları konusunda anonim şirket hükümleri kıyasen uygulanır. 7099 sayılı Kanun’la 2018’de yapılan değişiklikle, nakden taahhüt edilen payların en az yüzde yirmi beşinin tescilden önce ödenmesi şartı limited şirketler için kaldırılmıştır. Bu nedenle limited şirket, sermaye bankaya yatırılmadan tescil edilebilir; taahhüt edilen sermaye, anonim şirketlere ilişkin hükümlerin kıyasen uygulanmasıyla tescilden itibaren yirmi dört ay içinde ödenir.
Sermaye ödemesinin ertelenmesi, kuruluşu kolaylaştırır; ancak ödenmemiş sermaye borcu ortakların şirkete karşı borcu olarak kalır. Şirket iflas ederse iflas idaresi bu borcu ortaklardan ister. Ortakların ödeme yaptıklarını banka dekontlarıyla belgelemesi ve bu ödemelerin şirket defterlerine sermaye ödemesi olarak işlenmesi gerekir.
Ayni sermaye de konulabilir. Ayni sermayenin değerlemesi, anonim şirketlerde olduğu gibi asliye ticaret mahkemesince atanan bilirkişi raporuyla yapılır.
Müdürler
Şirketin yönetimi ve temsili şirket sözleşmesiyle düzenlenir. Yönetim ve temsil, müdür sıfatını taşıyan bir veya birden fazla ortağa, tüm ortaklara ya da üçüncü kişilere verilebilir. Ancak en az bir ortağın şirketi yönetim hakkının ve temsil yetkisinin bulunması gerekir (TTK m. 623/1). Dışarıdan bir profesyonel yönetici atanması mümkündür; fakat ortaklardan biri de mutlaka müdür olmalıdır.
Müdür, özen ve bağlılık borcuna tabidir ve şirkete, ortaklara ve alacaklılara karşı kusurundan sorumludur. Kuruluşta müdür olarak atanan ortak, şirketin vergi ve sosyal güvenlik yükümlülüklerinde kanuni temsilci sıfatıyla da sorumluluk üstlenir. Bu sorumluluğun kapsamı sitemizdeki Limited Şirket Müdürünün Sorumluluğu yazısında anlatılmıştır.
Ortakların sorumluluğu
Limited şirket ortakları kural olarak şirket borçlarından sorumlu değildir. Bir tedarikçi, şirketin ödemediği faturası için ortağın kişisel malvarlığına başvuramaz. Ortağın yükümlülüğü, taahhüt ettiği sermaye payını ödemek ve şirket sözleşmesinde öngörülmüşse ek ödeme ve yan edim yükümlülüklerini yerine getirmekle sınırlıdır (TTK m. 573/2).
Bu kuralın önemli bir istisnası kamu borçlarıdır. 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun m. 35’e göre limited şirket ortakları, şirketten tahsil edilemeyen veya tahsil edilemeyeceği anlaşılan amme alacaklarından sermaye payları oranında doğrudan sorumludur. Payını devreden ortak, devirden önceki dönemlere ait amme alacakları için devralanla birlikte sorumlu olmaya devam eder. Vergi borçları ve SGK prim borçları uygulamada bu hükümle ortaklara yansır. Anonim şirket pay sahiplerinde ise böyle bir sorumluluk yoktur. Bu fark, şirket türü seçilirken göz önünde tutulmalıdır.
Anonim şirketten başlıca farkları
Limited şirket ile anonim şirket arasındaki seçim, yalnızca sermaye tutarına göre yapılmamalıdır. Anonim şirkette asgari esas sermaye 250.000 TL, limited şirkette 50.000 TL’dir. Anonim şirkette nakdî sermayenin dörtte biri tescilden önce yatırılır; limited şirkette bu şart yoktur. Anonim şirket payları pay senedine bağlanabilir ve kural olarak ciro ve teslimle devredilir; limited şirket payının devri ise noter onaylı sözleşme ve kural olarak genel kurul onayı gerektirir. Anonim şirket pay sahipleri kamu borçlarından kişisel olarak sorumlu değilken limited şirket ortakları 6183 sayılı Kanun m. 35 uyarınca sorumludur. Ortaklar arasında güçlü bir kişisel güven ilişkisi bulunan küçük işletmeler için limited şirket, dışarıdan yatırımcı almayı veya ileride pay satışını planlayan işletmeler için anonim şirket daha uygundur.
Tescil ve sonrası
Şirket, ticaret siciline tescil ile tüzel kişilik kazanır. Tescil Türkiye Ticaret Sicili Gazetesi’nde ilan edilir. Tescilden önce şirket adına işlem yapanların sorumluluğu, anonim şirketlerde olduğu gibi şahsen ve müteselsilendir; işlem kurulacak şirket adına yapılmış ve şirket tescilden sonra üç ay içinde bunu kabul etmişse yalnız şirket sorumlu olur.
Kuruluştan sonra şirket yevmiye defteri, defteri kebir, envanter defteri, pay defteri ve genel kurul karar defterini tutar. Limited şirkette pay senedi çıkarılmaz; şirket sözleşmesinde öngörülmüşse ispat aracı niteliğinde nama yazılı bir belge düzenlenebilir. Ortakların ve payların kaydı pay defterinde tutulur.
Kuruluş masrafları arasında ticaret sicili ücretleri, ticaret odası kayıt ücreti ve sermayenin on binde dördü oranındaki Rekabet Kurumu payı bulunur (4054 sayılı Kanun m. 39).
Ortakların sorumluluğuna ilişkin güncel kararlar
Limited şirket kurmanın temel nedeni, ortakların kişisel malvarlığını şirket borçlarından ayırmaktır. Yargı kararları bu ayrımın genel kural olarak korunduğunu, ancak iki noktada sınırlandığını göstermektedir: kamu alacakları ve tüzel kişiliğin kötüye kullanılması.
Özel hukuk borçlarında kural: ortağa gidilemez
Yargıtay, bir sözleşmeden doğan alacak davasında şirketin yanında ortak ve müdür olan kişiyi de sorumlu tutan ilk derece kararını bozmuş, limited şirketin tüzel kişiliği bulunduğundan borçları için ortaklara gidilemeyeceğini belirtmiştir. Sözleşmeyi kendi adına imzalamayan müdürün, müdür sıfatıyla dahi kişisel sorumluluğu doğmaz.
Yargıtay 3. Hukuk Dairesi, E. 2023/3595, K. 2024/2295, T. 16.09.2024
6102 sayılı Kanun’un 573 üncü maddesine göre, limited şirketlerin tüzel kişiliği mevcut olup borçlarından dolayı şirket ortaklarına gidilmesi mümkün değildir.
İstisna: tüzel kişilik perdesinin aralanması
Hukuk Genel Kurulu, tüzel kişilik perdesinin aralanmasını ancak tüzel kişiliğin arkasına saklanılarak dürüstlük kuralına aykırı davranıldığı ve başka bir yasal dayanakla sorumluluk kurulamadığı istisnai durumlarda uygulanabilecek, dar yorumlanması gereken bir yol olarak nitelendirmiştir. Ortak ile şirketin malvarlığının birbirine karıştırılması, şirketin alacaklılardan mal kaçırmak için kullanılması veya yetersiz sermayeyle bilinçli olarak faaliyet sürdürülmesi bu istisnanın tipik örnekleridir.
Yargıtay Hukuk Genel Kurulu, E. 2023/258, K. 2023/528, T. 24.05.2023
Bu teoriye ihtiyatlı bir biçimde yaklaşılmalı, istisnai bir teori olduğundan mümkün olduğunca dar yorumlanmalı
Kuruluş aşamasındaki pratik sonuç şudur: Şirket hesabı ile ortağın kişisel hesabı ayrı tutulmalı, şirket adına yapılan ödemeler şirket hesabından yapılmalı ve şirket ile ortak arasındaki para hareketleri belgelenmelidir. Bu düzen, ileride perdenin aralanması iddiasına karşı ortağın en güçlü savunmasıdır.
Kamu alacaklarında ortağın sorumluluğu
Danıştay, 6183 sayılı Kanun m. 35’e dayanılarak ortak adına ödeme emri düzenlenebilmesi için önce asıl borçlu şirket adına ödeme emri düzenlenmesi ve malvarlığı araştırmasıyla alacağın şirketten tahsil edilemediğinin veya edilemeyeceğinin ortaya konulması gerektiğini belirtmektedir. Ortağa gönderilen ödeme emrinin hukuka uygunluğu, düzenlendiği tarihteki duruma göre incelenir.
Danıştay 7. Daire, E. 2016/4460, K. 2020/3197, T. 10.09.2020
asıl borçlu şirket adına ödeme emri düzenlendikten sonra malvarlığı araştırması yapılarak amme alacağının tahsil edilemediği veya edilemeyeceğinin ortaya konulması halinde şirket ortağı adına ödeme emri düzenlenebileceği
Ortağa gönderilen ödeme emrine karşı tebliğden itibaren on beş gün içinde vergi mahkemesinde dava açılabilir (6183 sayılı Kanun m. 58). Davada şirket hakkında takip yapılmadan ortağa gidildiği, borcun ortaklık dönemine ait olmadığı veya sorumluluğun payı aşan kısmı gibi itirazlar ileri sürülür.
Kuruluşta sık yapılan hatalar
- Şirket sözleşmesini standart MERSİS metniyle bırakmak; pay devri, ortaklıktan çıkma, rekabet yasağı ve ölüm hâlinde payın akıbeti gibi konuları düzenlememek.
- Sermaye taahhüdünü kâğıt üzerinde bırakmak. Yirmi dört aylık sürede ödenmeyen sermaye ortağın şirkete borcu olarak kalır; iflas veya tasfiye hâlinde ortaktan istenir.
- Sermayeyi nakden yatırıp kısa süre sonra ortağa geri aktarmak. Bu işlem ortağın şirkete borçlanması niteliği kazanabilir ve vergi incelemesinde ortaklarla yapılan işlem olarak ayrıca sorgulanır.
- Dışarıdan atanan müdürle yetinip ortaklardan hiçbirini müdür yapmamak. TTK m. 623/1’e aykırı şirket sözleşmesi tescil edilmez.
- Eski sermayeyle kurulmuş şirketin 50.000 TL’ye yükseltme süresini izlememek. TTK geçici m. 15’e göre süre içinde sermayesini yükseltmeyen şirket infisah etmiş sayılır.
- Payını devreden ortağın, devirden önceki döneme ait vergi ve prim borçlarından kurtulduğunu düşünmek.
Uygulamadan örnek olaylar
Örnek 1: İki arkadaş 50.000 TL sermayeli bir limited şirket kurar. Sermayeyi kuruluşta bankaya yatırmazlar ve şirket tescil edilir. Bir yıl sonra şirket kapanma noktasına gelir. Ortakların ödemediği sermaye payları, şirketin alacakları arasında kalır ve şirketin alacaklıları, haciz yoluyla bu alacağa başvurabilir.
Örnek 2: Tek ortaklı bir limited şirketin ortağı, dışarıdan bir kişiyi müdür olarak atamak ve kendisi yönetimde görünmemek ister. TTK m. 623/1 en az bir ortağın yönetim hakkı ve temsil yetkisi olmasını aradığından ortak da müdür olarak kalmak zorundadır.
Örnek 3: Bir limited şirket vergi borcunu ödemeden faaliyetini durdurur. Vergi dairesi, şirketten tahsil edemediği borç için yüzde kırk paya sahip ortağa, borcun yüzde kırkı için ödeme emri gönderir. Ortak, şirket borçlarından sorumlu olmadığını ileri sürerek bu borçtan kurtulamaz; çünkü sorumluluk 6183 sayılı Kanun m. 35’e dayanır.
Süreç
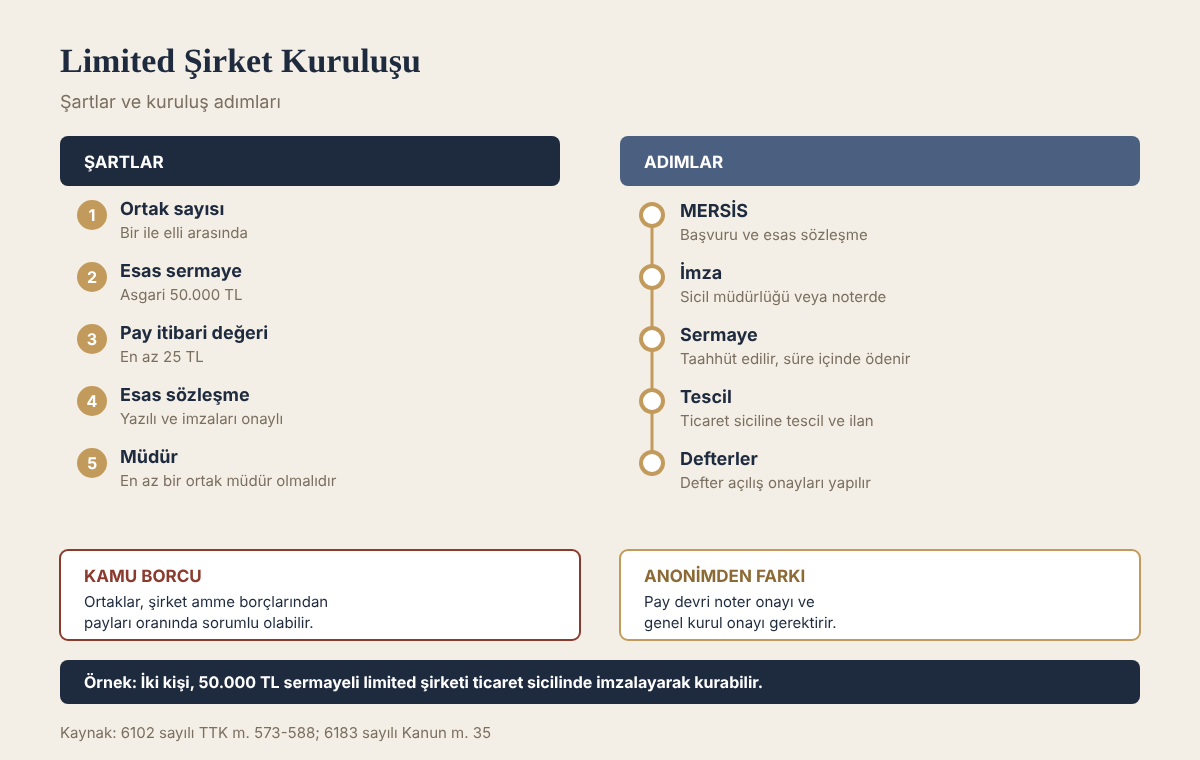
- Ticaret unvanı, merkez, işletme konusu, ortaklar ve sermaye payları belirlenir.
- Şirket sözleşmesi MERSİS üzerinden hazırlanır; pay devri, rekabet yasağı ve müdürlük hükümleri eklenir.
- Rekabet Kurumu payı yatırılır; ayni sermaye varsa bilirkişi raporu alınır.
- Kurucular sözleşmeyi ticaret sicili müdürlüğünde imzalar; müdürlerin imza beyannameleri verilir.
- Şirket tescil ve ilan edilir; defterler onaylanır, vergi kaydı yapılır ve sermaye yirmi dört ay içinde ödenir.
Sıkça sorulan sorular
Limited şirket kaç kişiyle kurulur?
En az bir, en çok elli ortakla (TTK m. 574/1).
Kuruluşta sermayenin bankaya yatırılması zorunlu mu?
Hayır. 2018’den beri limited şirketlerde yüzde yirmi beşlik ön ödeme şartı yoktur (TTK m. 585/1). Sermaye, tescilden sonraki yirmi dört ay içinde ödenir.
Ortak, şirketin borcunu öder mi?
Özel hukuk borçlarından sorumlu değildir. Şirketten tahsil edilemeyen vergi ve SGK borçlarından ise payı oranında sorumludur (6183 sayılı Kanun m. 35).
Limited şirket anonim şirkete dönüştürülebilir mi?
Evet. Tür değiştirme, 6102 sayılı Kanun’un tür değiştirmeye ilişkin hükümlerine göre genel kurul kararıyla yapılabilir. Dönüşmeden önce anonim şirket için öngörülen asgari sermayenin sağlanması gerekir. Anonim şirket kuruluşunun şartları sitemizdeki Anonim Şirket Kuruluşu yazısındadır.
Sonuç
Limited şirketin kuruluşu sade olsa da, sermaye ödemesinin ertelenmesi ortakların şirkete olan borcunu ortadan kaldırmaz ve ortaklar kamu borçlarından kişisel olarak sorumlu kalır. Şirket sözleşmesine kuruluşta konulmayan pay devri, rekabet yasağı ve ayrılma hükümleri, ortaklar arasında uyuşmazlık çıktığında en çok aranan düzenlemelerdir. Eski sermayeyle kurulmuş şirketlerin 31.12.2027’ye kadar sermayelerini 50.000 TL’ye yükseltmesi gerekir.
Mevzuat: 6102 sayılı Türk Ticaret Kanunu · 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.