
 Av. Emrah Karatay
Türk Ticaret Kanunu’nun “Kıymetli Evrak” kitabında düzenlenen kambiyo senetleri üç tanedir: poliçe, bono ve çek. Bu senetler para ödenmesini konu alır, kanunda sayılan şekil şartlarına sıkı sıkıya bağlıdır ve imza sahiplerinin sorumluluğunu senet metniyle sınırlar. Kambiyo senetlerine dayanan alacaklar için İcra ve İflas Kanunu ayrıca hızlı bir takip yolu öngörmüştür.
Gündelik hayatta en çok bono ve çek kullanılırken, poliçe daha çok dış ticarette ve bankacılık işlemlerinde karşımıza çıkar. Bu yazıda üç senet arasındaki temel farklar karşılaştırmalı olarak açıklanmakta ve sitemizde ayrıca ele alınmayan poliçenin unsurları ayrıntılı biçimde incelenmektedir. Bononun unsurları “Bononun (Senedin) Şekil Şartları (TTK 776)”, çekin unsurları ise Çekin Şekil Şartları ve İbraz Süresi (TTK 780, 796) yazılarımızda anlatılmıştır.
KISA CEVAP
- Poliçe üç taraflıdır: düzenleyen, muhataba lehtara ödeme yapması için havale verir.
- Bono iki taraflıdır: düzenleyen, lehtara belirli bir bedeli kendisi ödemeyi vaat eder.
- Çek de üç taraflıdır, ancak muhatap mutlaka bankadır ve çek görüldüğünde ödenir.
- Poliçe ve bonoda vade serbestçe belirlenebilir; çekte vade yoktur, ibraz süresi vardır.
- Kambiyo senedi, kanundaki zorunlu unsurlardan biri eksikse kambiyo senedi sayılmaz.
- Bütün imza sahipleri hamile karşı müteselsilen sorumludur.
Kambiyo senetlerinin ortak özellikleri
Üç senedin ortak özellikleri, onları diğer borç belgelerinden ayırır:
- Şekle bağlılık: Senet, kanunda sayılan unsurları taşımalıdır. Unsurlardan biri eksikse ve kanun bu eksikliği tamamlayan bir kural öngörmemişse belge kambiyo senedi niteliğini kaybeder.
- Soyutluk: Senetten doğan borç, senedin verilmesine yol açan temel ilişkiden bağımsızdır. Hamil, alacağını ispat için temel ilişkiyi göstermek zorunda değildir.
- Kayıtsız şartsızlık: Ödeme vaadi veya havalesi bir şarta bağlanamaz. “Mal teslim edilirse ödenecektir” gibi bir kayıt senedi kambiyo senedi olmaktan çıkarır.
- Müteselsil sorumluluk: Senedi düzenleyen, ciro eden, kabul eden ve aval veren herkes hamile karşı birlikte sorumludur.
- Def’ilerin sınırlanması: Borçlu, hamilden önceki kişilerle arasındaki kişisel ilişkilerden doğan savunmaları, hamil senedi bilerek borçlunun zararına kazanmadıkça hamile karşı ileri süremez.
- Hızlı takip: Kambiyo senetlerine dayanan alacak için kambiyo senetlerine özgü haciz ve iflas yolu kullanılabilir. Bu yol Kambiyo Senetlerine Özgü Haciz Yolu (İİK 167-170/b): Bono, Çek ve Poliçe ile Takip yazımızda anlatılmıştır.
Poliçe nedir?
Poliçe, düzenleyenin muhataba, belirli bir bedeli lehtara veya onun emrine ödemesi için verdiği kayıtsız şartsız havaleyi içeren kambiyo senedidir. Poliçede üç kişi bulunur:
- Düzenleyen (keşideci): Poliçeyi düzenleyen ve muhataba ödeme talimatı veren kişi.
- Muhatap: Ödemeyi yapması istenen kişi. Muhatap, poliçeyi kabul edinceye kadar senetten sorumlu değildir.
- Lehtar: Ödemenin kendisine yapılacağı kişi.
Poliçenin ekonomik işlevi, iki ayrı borç ilişkisini tek bir ödemeyle kapatmaktır. Örneğin bir ihracatçı, yurt dışındaki alıcısından alacaklıdır ve aynı zamanda kendi tedarikçisine borçludur. İhracatçı, alıcısını muhatap, tedarikçisini lehtar gösteren bir poliçe düzenleyerek alıcının doğrudan tedarikçiye ödeme yapmasını sağlayabilir.
Poliçenin zorunlu unsurları (TTK m. 671)
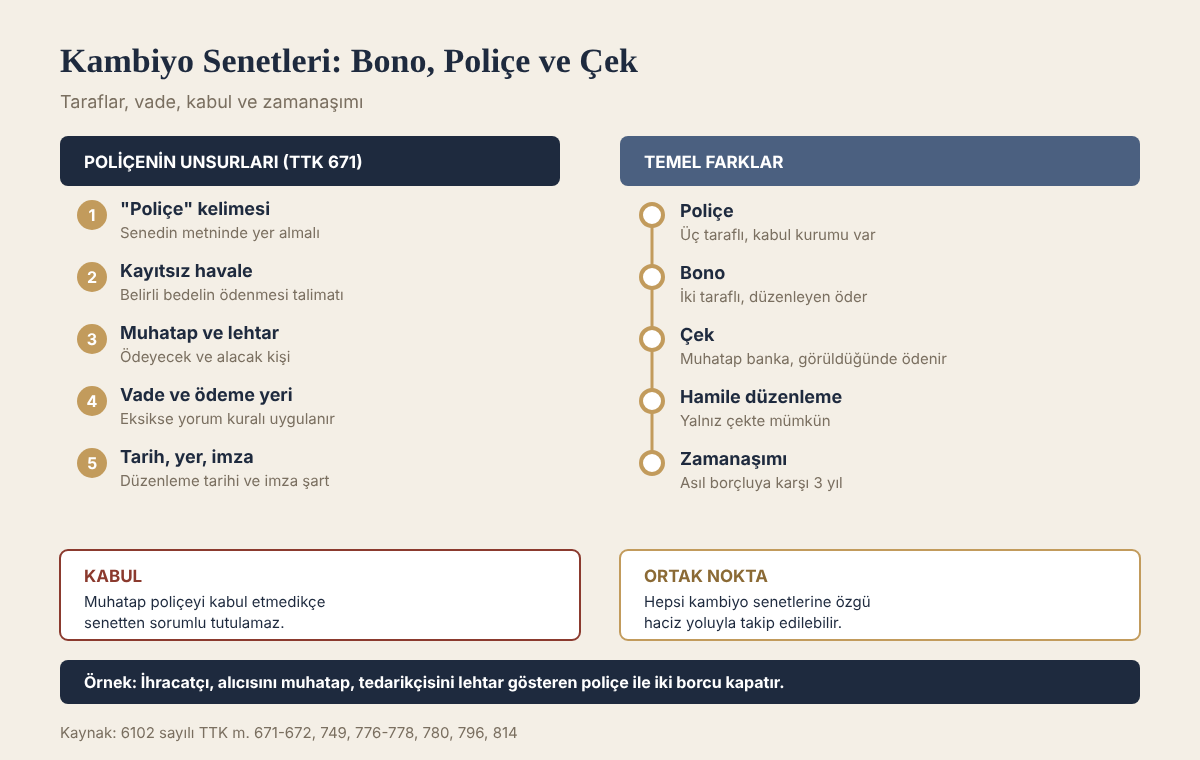
Türk Ticaret Kanunu m. 671’e göre poliçe şu unsurları içermelidir:
- “Poliçe” kelimesi: Senet metninde ve senedin yazıldığı dilde yer almalıdır. Bu kelime, senedin poliçe olarak düzenlendiğini gösterir.
- Kayıtsız şartsız havale: Belirli bir bedelin ödenmesi için muhataba verilen koşulsuz talimat.
- Muhatabın adı: Ödemeyi yapacak kişinin adı veya ticaret unvanı.
- Vade: Ödeme günü. Vade, görüldüğünde, görüldükten belirli bir süre sonra, düzenleme gününden belirli bir süre sonra veya belirli bir günde olarak gösterilebilir.
- Ödeme yeri: Ödemenin yapılacağı yer.
- Lehtarın adı: Ödemenin kendisine veya emrine yapılacağı kişi. Hamile yazılı poliçe düzenlenemez.
- Düzenleme tarihi ve yeri.
- Düzenleyenin imzası.
Kanun bazı unsurların eksikliğini yorum kurallarıyla tamamlar (TTK m. 672). Vadesi gösterilmemiş poliçe görüldüğünde ödenecek sayılır. Ödeme yeri gösterilmemişse muhatabın adının yanında yazılı yer ödeme yeri kabul edilir. Düzenleme yeri yoksa düzenleyenin adı yanında gösterilen yer düzenleme yeri sayılır. Bunlar dışındaki unsurların eksikliği, belgeyi poliçe olmaktan çıkarır.
Poliçede kabul
Poliçeyi bonodan ve çekten ayıran en önemli kurum kabuldür. Muhatap, poliçeyi düzenleyenin talimatıyla imzalamış değildir; bu nedenle poliçeyi kabul edinceye kadar senetten sorumlu tutulamaz. Kabul, muhatabın poliçe üzerine “kabul edilmiştir” veya buna benzer bir ibare yazıp imzalamasıyla gerçekleşir. Poliçenin ön yüzüne muhatabın yalnızca imzasını atması da kabul sayılır.
Kabul eden muhatap, vadede poliçeyi ödemekle yükümlü asıl borçlu hâline gelir. Muhatap poliçeyi kabul etmezse hamil, kabul etmeme protestosu çektirerek düzenleyene ve cirantalara vadeden önce başvurabilir. Poliçe zamanaşımında kabul eden muhataba karşı süre vadeden itibaren üç yıldır (TTK m. 749).
Bono nedir?
Bono, düzenleyenin belirli bir bedeli lehtara veya onun emrine kendisinin ödeyeceğini kayıtsız şartsız vaat ettiği senettir. Poliçeden farkı, ortada bir muhatabın bulunmaması ve düzenleyenin bizzat ödeme vaat etmesidir. Bu nedenle bonoyu düzenleyen kişi, poliçeyi kabul eden muhatap gibi sorumludur (TTK m. 778).
Bono için TTK m. 778, poliçeye ilişkin hükümlerin önemli bir kısmının bonoya da uygulanacağını belirtir: ciro, aval, vade, ödeme, protesto, zamanaşımı ve tamamlanmamış senet hükümleri bunlar arasındadır. Bonoda poliçeye özgü kabul kurumu yoktur.
Çek nedir?
Çek, düzenleyenin bankaya, kendisindeki karşılıktan belirli bir bedeli lehtara veya hamile ödemesi için verdiği havaleyi içeren senettir. Çekin poliçe ve bonodan farklı yönleri şunlardır:
- Muhatap bankadır. Banka dışındaki bir kişiye çek düzenlenemez.
- Çek görüldüğünde ödenir. Çekte vade yoktur; çeke yazılan ileri tarih, ibraz süresinin hesabında düzenleme tarihi olarak dikkate alınır.
- İbraz süresi vardır. Çek, düzenleme yeri ile ödeme yeri aynıysa on gün, farklıysa bir ay, farklı kıtalardaysa üç ay içinde bankaya ibraz edilmelidir (TTK m. 796).
- Hamile yazılı düzenlenebilir. Bono ve poliçeden farklı olarak çek hamiline düzenlenebilir.
- Ceza yaptırımı vardır. Karşılıksız çek düzenlemek, 5941 sayılı Çek Kanunu kapsamında yaptırıma bağlanmıştır. Bu konu Karşılıksız Çek Suçu: Çek Kanunu m. 5 Uyarınca Ceza ve Yasak yazımızda incelenmiştir.
Süresinde ibraz edilmeyen çekte hamilin kambiyo hukukundan doğan başvuru hakları kaybolur. Yargıtay Hukuk Genel Kurulu, geç ibraz edilen çekte bu sonucun düzenleyen bakımından da geçerli olduğunu kabul etmiştir (HGK, 17.04.2024, E. 2024/18, K. 2024/184).
Karşılaştırma tablosu
| Özellik | Poliçe | Bono | Çek |
|---|---|---|---|
| Taraf sayısı | Üç (düzenleyen, muhatap, lehtar) | İki (düzenleyen, lehtar) | Üç (düzenleyen, banka, lehtar/hamil) |
| İçerik | Ödeme havalesi | Ödeme vaadi | Ödeme havalesi |
| Asıl borçlu | Kabul eden muhatap | Düzenleyen | Düzenleyen (banka asıl borçlu değil) |
| Vade | Var | Var | Yok, görüldüğünde ödenir |
| Kabul | Var | Yok | Yok |
| Hamile düzenlenme | Mümkün değil | Mümkün değil | Mümkün |
| Asıl borçluya karşı zamanaşımı | 3 yıl | 3 yıl | 3 yıl (ibraz süresinin bitiminden) |
| Ceza yaptırımı | Yok | Yok | Karşılıksız çek yaptırımı |
Ciro, aval ve protesto
Ciro: Senedin arkasına yazılan ve senetten doğan hakları devreden beyandır. Ciro eden kişi (ciranta), aksi kararlaştırılmadıkça senedin kabul edilmemesinden ve ödenmemesinden sorumlu olur. Tam ciro, beyaz ciro, tahsil cirosu ve rehin cirosu gibi türleri vardır.
Aval: Senet bedelinin ödenmesini garanti eden kambiyo kefaletidir. Aval veren kişi, kimin için aval verdiyse onun gibi sorumludur. Senet üzerinde “kefil” sıfatıyla atılan imzalar uygulamada aval olarak değerlendirilir. Bu sorumluluk, Türk Borçlar Kanunu’ndaki adi kefaletin şekil şartlarına tabi değildir; adi kefalet için Kefalet Sözleşmesi Geçerlilik Şartları: El Yazısı, Azami Miktar ve Eş Rızası yazımıza bakılabilir.
Protesto: Poliçenin kabul edilmediğini veya senedin ödenmediğini resmî olarak tespit eden ve noter tarafından düzenlenen belgedir. Protesto, cirantalara ve düzenleyene başvurunun ön şartıdır; ancak senette “gidersiz iade olunacaktır” kaydı varsa protesto çekilmeden başvuru yapılabilir. Bonoyu düzenleyene karşı başvuru için protesto gerekmez.
Zamanaşımı
Kambiyo senetlerinde zamanaşımı süreleri kısadır ve borçlunun sıfatına göre değişir. Asıl borçluya (kabul eden muhatap, bonoyu düzenleyen) karşı süre üç yıl, cirantalara ve poliçeyi düzenleyene karşı bir yıl, cirantaların birbirine başvurusunda altı aydır. Çekte bütün başvuru hakları ibraz süresinin bitiminden itibaren üç yıldır (TTK m. 814). Süreler ve kesilme sebepleri Kambiyo Senetlerinde Zamanaşımı: Bono ve Çek yazımızda ayrıntılı olarak incelenmiştir.
Zorunlu unsur eksikse ne olur?
Kambiyo senetleri sıkı şekle bağlı belgelerdir. Bono için TTK m. 776’da sayılan unsurlardan biri eksikse, senet kural olarak bono sayılmaz (TTK m. 777/1). Kanun yalnızca bazı eksiklikleri tamamlayan karineler öngörür: vadesi gösterilmeyen bono görüldüğünde ödenecek bono sayılır; ödeme yeri yazılmamışsa, aksine kayıt yoksa senedin düzenlendiği yer ödeme yeri kabul edilir; düzenlenme yeri yazılmamışsa senet, düzenleyenin adı yanında gösterilen yerde düzenlenmiş sayılır (TTK m. 777). Bunların dışında kalan eksiklikler senedin kambiyo vasfını ortadan kaldırır. Bu durumda senet adi yazılı belge hükmüne girer ve kambiyo senetlerine özgü haciz yoluyla takibe dayanak yapılamaz.
Yargıtay 11. Hukuk Dairesi, 04.05.2023 tarihli, E. 2021/5921, K. 2023/2693 sayılı kararı
Yargıtay 11. HD, E. 2021/5921, K. 2023/2693
Uyuşmazlık konusu 15.04.2016 vade tarihli, 450.000,00 TL meblağlı ve üzerinde “nakden” kaydı bulunan senetlerde, dava tarihi itibarıyla yürürlükte bulunan 6102 sayılı Kanun’un 776 ncı maddesinin birinci fıkrasının bendi gereği zorunlu unsur olan düzenleme yeri bulunmamakta olup senetler bono vasfı taşımamaktadır; adi senet hükmündedir.
Düzenleme tarihindeki tahrifat da aynı sonucu doğurabilir. Yargıtay, düzenleme tarihi sonradan değiştirilen ve düzeltilmiş hâliyle vade tarihinden sonraki bir tarihi taşıyan senedin bono sayılamayacağını kabul etmiştir:
Yargıtay 11. Hukuk Dairesi, 17.11.2021 tarihli, E. 2020/5896, K. 2021/6328 sayılı kararı
Yargıtay 11. HD, E. 2020/5896, K. 2021/6328
Vade tarihinden sonraki bir tanzim tarihini taşıyan senedin, TTK’nın 776 ve 777. maddeleri uyarınca zorunlu unsur yokluğu nedeniyle bono, bir diğer söyleyişle kambiyo senedi vasfında kabul edilmesi olanaklı değildir. Bu durumda dava konusu belgenin kambiyo senetlerine özgü haciz yolu ile takibe konu edilmesi mümkün bulunmadığı…
Bono vasfını yitiren senet tamamen değersiz hâle gelmez. İmzası inkâr edilmeyen adi senet, alacağın varlığı için yazılı delil niteliğini korur. Alacaklı bu senede dayanarak genel haciz yoluyla ilamsız takip başlatabilir veya alacak davası açabilir. Ancak kambiyo senedine özgü kolaylıklar, örneğin icra mahkemesinde imzaya itiraz usulü, ödeme emrine itirazın takibi kendiliğinden durdurmaması ve kambiyo hukukundan doğan müteselsil sorumluluk bu senet için uygulanmaz.
Çekte de durum benzerdir. TTK m. 780’de sayılan unsurlardan biri eksik olan belge, kanunun öngördüğü karineler dışında çek sayılmaz. Bu nedenle senet veya çek düzenlenirken matbu formdaki boşlukların, özellikle düzenleme tarihi ve yerinin eksiksiz doldurulması, düzenleyen bakımından olduğu kadar alacaklı bakımından da önemlidir. Alacaklı, eline aldığı senedi bu yönden kontrol etmeli, eksik unsur varsa düzenleyenden imzalı bir düzeltme veya yeni senet istemelidir.
Örnek olay
Tekstil ihracatı yapan bir şirket, Almanya’daki alıcısına gönderdiği mallar karşılığında 90 gün vadeli bir poliçe düzenlemiş, alıcıyı muhatap, kendi kumaş tedarikçisini lehtar olarak göstermiştir. Tedarikçi poliçeyi alıcıya ibraz etmiş, alıcı “kabul edilmiştir” yazarak imzalamıştır. Vadede alıcı ödeme yapmamış, tedarikçi süresinde ödememe protestosu çektirmiştir.
Tedarikçi, kabul eden muhatap olan alıcıya karşı üç yıl, poliçeyi düzenleyen ihracatçı şirkete karşı ise protesto tarihinden itibaren bir yıl içinde başvurabilir. Tedarikçi ihracatçı şirkete karşı Türkiye’de kambiyo senetlerine özgü takip başlatmış, ihracatçı ödeme yaptıktan sonra alıcıya rücu etmiştir. Muhatap poliçeyi kabul etmemiş olsaydı, ona karşı poliçeye dayanarak hiçbir talep ileri sürülemeyecekti.
Sıkça sorulan sorular
“Senet” ile “bono” aynı şey midir?
Günlük dilde “senet” denildiğinde genellikle bono kastedilir. Hukuken ise senet, borç ikrarı içeren her yazılı belgeyi ifade eden daha geniş bir kavramdır. Kambiyo senedi niteliği taşımayan adi senetler için kambiyo takibi yapılamaz.
Hazır matbu senet formları geçerli midir?
Kırtasiyelerde satılan matbu bono formları, zorunlu unsurlar eksiksiz doldurulduğunda geçerlidir. Formun kendisi değil, doldurulan içerik belirleyicidir.
Poliçe ile bono arasındaki fark takibi etkiler mi?
Her ikisi de kambiyo senetlerine özgü takibe konu olur. Ancak poliçede muhatabın kabulü yoksa muhatap takip edilemez; bonoda ise düzenleyen doğrudan asıl borçludur.
Elektronik ortamda bono düzenlenebilir mi?
Kambiyo senetleri kural olarak ıslak imzalı fiziki belge şeklinde düzenlenir. Çek bakımından karekod ve elektronik kayıt uygulamaları bulunmakla birlikte, senedin aslı takip için önemini korumaktadır.
Kambiyo senedi niteliğini kaybeden belge tamamen hükümsüz müdür?
Hayır. Belge, borç ikrarını içeriyorsa adi senet olarak delil değeri taşır ve genel haciz yoluyla takip veya alacak davasında kullanılabilir.
Sonraki adım
Bir kambiyo senedi düzenlenirken veya kabul edilirken senedin türü belirlenmeli, kanundaki zorunlu unsurlar eksiksiz yazılmalı ve imza sahiplerinin sıfatları (düzenleyen, ciranta, avalist) açıkça gösterilmelidir. Ödenmeyen senet için izlenecek yollar Ödenmeyen Senedin Tahsili: Alacaklının İzleyebileceği Yollar yazımızda anlatılmıştır.
İlgili yazılar: Boş Senet (Bono) Örneği ve Doldurma Rehberi
Mevzuat: 6102 sayılı Türk Ticaret Kanunu m. 671-672, 749, 776-778, 780, 796, 814; 5941 sayılı Çek Kanunu; 2004 sayılı İcra ve İflas Kanunu m. 167-176..
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.