
 Av. Emrah Karatay
Trafik kazasında zarar gören kişinin tazminatı, kural olarak kusurlu aracın zorunlu trafik sigortası tarafından ödenir. Ancak her araç sigortalı değildir; bazı sürücüler kazadan sonra kaçar ve plaka tespit edilemez, bazı araçlar çalıntıdır, nadiren de sigorta şirketinin kendisi iflas eder. Kanun koyucu bu durumlarda zarar görenin mağdur olmaması için Güvence Hesabını kurmuştur. Güvence Hesabı, sigortanın bulunmadığı ya da işlemediği hâllerde, zorunlu trafik sigortasının yerine geçerek zarar görene ödeme yapan bir sosyal güvence mekanizmasıdır. Bu yazıda Güvence Hesabının hangi hâllerde ödeme yaptığı, hangi zararları karşıladığı, başvurunun nasıl yapıldığı ve ödemeden sonra kime rücu edildiği anlatılmaktadır.
KISA CEVAP
- Güvence Hesabı, 5684 sayılı Sigortacılık Kanununun 14. maddesiyle kurulmuştur ve karayolu kazaları bakımından görevleri 2918 sayılı Karayolları Trafik Kanununun 108. maddesinde sayılmıştır.
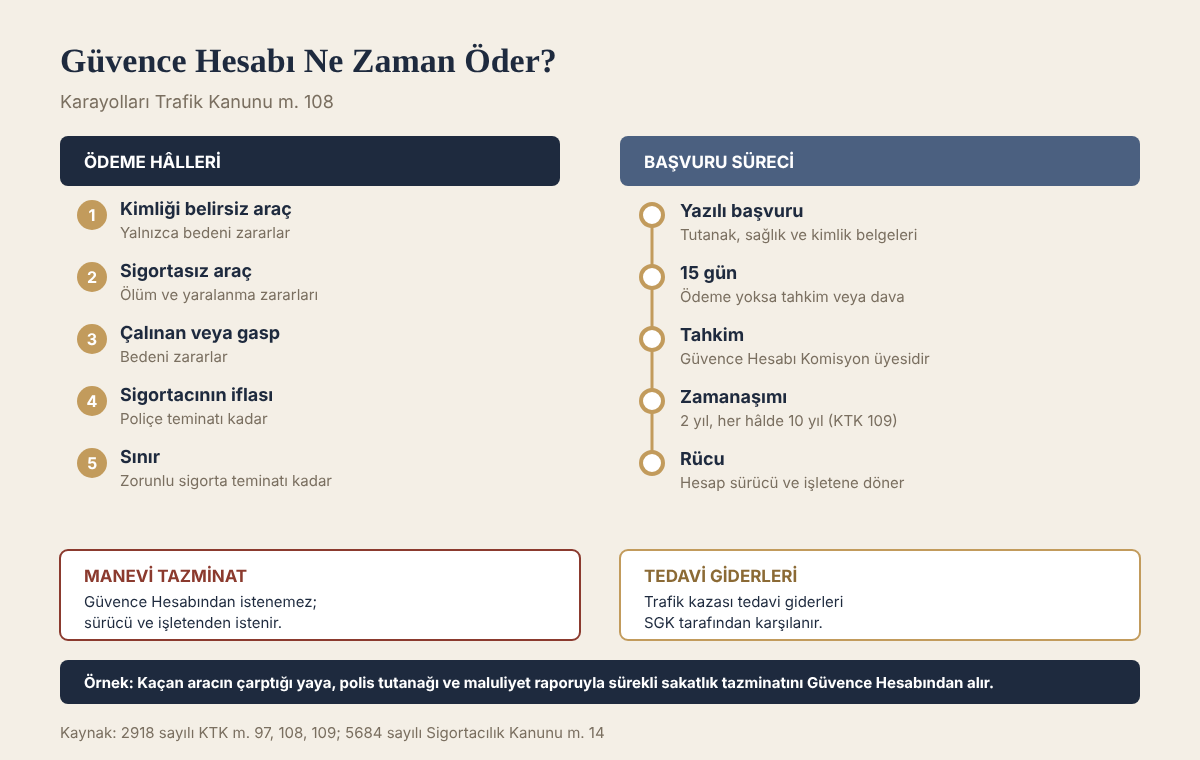
- Sigortasız araç, kimliği belirlenemeyen (kaçan) araç, çalınan veya gasp edilen araç ve sigortacının iflası ya da ruhsatının iptali hâllerinde ödeme yapar.
- Kural olarak yalnızca ölüm ve yaralanmaya bağlı bedeni zararlar karşılanır; araç hasarı gibi maddi zararlar, sigortacının iflası veya ruhsatının iptali dışında ödenmez.
- Ödemeler, zorunlu trafik sigortasının kaza tarihindeki asgari teminat tutarlarıyla sınırlıdır.
- Önce Güvence Hesabına yazılı başvuru yapılır; ödeme yapılmaz veya eksik yapılırsa Sigorta Tahkim Komisyonuna ya da mahkemeye gidilir.
- Güvence Hesabı, ödediği tazminatı kazaya sebep olan sürücüden ve işletenden geri ister.
Kanun metni
5684 sayılı Sigortacılık Kanunu m. 14 (özet)
Sigortalının tespit edilemediği, zorunlu sigortanın yaptırılmadığı veya aracın çalındığı ya da gasp edildiği hâllerde zarar görenlerin bedeni zararları; sigorta şirketinin ruhsatının iptali veya iflası hâlinde ise şirketin ödemekle yükümlü olduğu bedeni ve maddi zararlar, kaza tarihindeki teminat tutarları dâhilinde Güvence Hesabınca karşılanır.
Güvence Hesabı nedir, kim yönetir?
Güvence Hesabı, bir sigorta şirketi değildir. Zorunlu sigortaların yaptırılmamasından veya işlememesinden doğan boşluğu kapatmak için 5684 sayılı Kanunla Türkiye Sigorta Birliği nezdinde kurulmuş bir hesaptır. Gelirleri, sigorta şirketlerinin zorunlu sigorta primlerinden aktardıkları paylar, sigortasız araç sahiplerine uygulanan idari para cezalarının bir kısmı ve rücu yoluyla tahsil edilen tutarlardan oluşur. Hesap kendi organlarınca yönetilir ve Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumunun (SEDDK) gözetimine tabidir.
Güvence Hesabı yalnızca karayolu kazalarıyla sınırlı değildir; kanunla belirlenen bazı başka zorunlu sigortalar için de benzer görev üstlenir. Ancak uygulamada başvuruların büyük çoğunluğu trafik kazalarından gelir.
Güvence Hesabı hangi hâllerde ödeme yapar?
1. Kimliği belirlenemeyen araç
Kazaya sebep olan araç olay yerinden kaçmış ve plakası tespit edilememişse zarar gören, zorunlu sigortacıya başvuramaz. Bu hâlde Güvence Hesabı, ölüm ve yaralanmaya bağlı bedeni zararları öder. Araçtaki hasar, eşyaların zarar görmesi gibi maddi zararlar bu kapsamda karşılanmaz. Bunun nedeni, kimliği belirsiz araçla ilgili sahte başvuru riskidir; kanun koyucu bu riski maddi zararları kapsam dışında bırakarak sınırlamıştır.
Kimliği belirlenemeyen araç başvurusunda en önemli belge, kazanın gerçekten bilinmeyen bir araç tarafından gerçekleştirildiğini gösteren resmî kayıtlardır. Polis veya jandarma tutanağı, savcılık soruşturma dosyası ve hastane kayıtları bu nedenle eksiksiz alınmalıdır. Kaza ihbarının geç yapılması veya yaralanmanın kazadan günler sonra hastaneye bildirilmesi, Güvence Hesabının başvuruyu sorgulamasına yol açar.
2. Sigortasız araç
Kazaya sebep olan aracın zorunlu trafik sigortası yoksa veya poliçenin süresi dolmuşsa zarar gören Güvence Hesabına başvurur. Bu hâlde de Güvence Hesabı ölüm ve yaralanmaya bağlı bedeni zararları öder. Zarar görenin aracındaki hasar ve değer kaybı Güvence Hesabından istenemez; bu zarar, kimliği belli olan sigortasız aracın sürücüsünden ve işleteninden genel hükümlere göre talep edilir. Araç kaskolu ise kasko şirketi hasarı öder ve sonra sigortasız araç sahibine rücu eder. Sigortasız aracın tespit edilmiş olması, Güvence Hesabının ödeme sonrasında sorumlulara rücu edebilmesini de sağlar.
3. Çalınan veya gasp edilen araç
Çalınan veya gasp edilen bir aracın kazaya karışması hâlinde aracın maliki, Karayolları Trafik Kanunu m. 85 vd. uyarınca işleten sıfatıyla sorumlu tutulamayabilir. Bu boşluk nedeniyle Güvence Hesabı, bu tür kazalarda zarar görenin bedeni zararlarını öder. Araç sahibinin, aracın çalındığını kazadan önce emniyete bildirmiş olması önemlidir.
4. Sigorta şirketinin iflası veya ruhsatının iptali
Zorunlu trafik sigortasını yapan şirket iflas etmişse veya faaliyet ruhsatı iptal edilmişse, zarar gören tazminatını tahsil edemez. Bu hâlde Güvence Hesabı, sigortacının yerine geçerek hem bedeni hem maddi zararları poliçe teminatıyla sınırlı olarak öder.
Hangi zararlar karşılanır?
Güvence Hesabı, zorunlu trafik sigortasının karşıladığı zarar kalemlerini, yukarıdaki sınırlamalarla birlikte karşılar. Başlıca kalemler şunlardır:
- Sürekli sakatlık tazminatı: Kazada yaralanan kişinin beden gücündeki kalıcı kayıp nedeniyle uğradığı gelir kaybı.
- Geçici iş göremezlik tazminatı: Tedavi süresince çalışamamaktan doğan kayıp.
- Destekten yoksun kalma tazminatı: Kazada ölen kişinin bakımında olan eş, çocuk, anne ve babanın uğradığı kayıp.
- Bakıcı gideri: Kazadan sonra başkasının bakımına muhtaç kalan kişinin bakım masrafları.
- Cenaze giderleri.
- Araç hasarı ve değer kaybı: Yalnızca sigortacının iflası veya ruhsatının iptali hâlinde.
Tedavi giderleri ise 2011’den bu yana Sosyal Güvenlik Kurumu tarafından karşılanır. Zarar gören, kaza nedeniyle yapılan tedavi masraflarını SGK’ya provizyon sistemiyle fatura eder; Güvence Hesabı ve sigorta şirketleri bu masraflar için SGK’ya toplu ödeme yapar.
Manevi tazminat ise Güvence Hesabının kapsamında değildir. Zorunlu trafik sigortası manevi zararları teminat altına almadığından Güvence Hesabından da manevi tazminat istenemez. Manevi tazminat, kazaya sebep olan sürücüye ve işletene karşı açılacak davada istenir.
Teminat sınırları
Güvence Hesabı, kaza tarihinde yürürlükte olan zorunlu trafik sigortası asgari teminat tutarlarıyla sınırlı olarak ödeme yapar. 1 Ocak 2026’dan itibaren gerçekleşen kazalarda otomobiller için kişi başına sakatlık ve ölüm teminatı 3.600.000 TL, araç başına maddi zarar teminatı 400.000 TL olarak uygulanmaktadır. Teminatı aşan zarar, Güvence Hesabından değil, kazaya sebep olan sürücüden ve işletenden istenir. 2026 tutarlarının araç türüne göre tamamı 2026 Trafik Sigortası Teminat Limitleri: Ne Kadar, Neyi Karşılar? yazımızda yer almaktadır.
Başvuru nasıl yapılır?
Güvence Hesabına başvuru yazılı olarak yapılır. Başvuru, Güvence Hesabının internet sitesindeki form aracılığıyla elektronik ortamda veya posta yoluyla gönderilebilir. Başvuruya eklenmesi gereken başlıca belgeler şunlardır:
- Kaza tespit tutanağı veya polis ya da jandarma raporu,
- Savcılık soruşturma veya ceza dava dosyasından ifade tutanakları, bilirkişi raporu ve varsa iddianame,
- Zarar görenin kimlik belgesi ve banka hesap bilgisi,
- Sürekli sakatlık iddiasında, ilk müdahale kayıtları, epikriz raporu ve tedavi belgeleri,
- Ölüm hâlinde ölüm belgesi, otopsi raporu, veraset ilamı ve destek ilişkisini gösteren belgeler,
- Maddi zarar talebinde ruhsat fotokopisi, hasar fotoğrafları ve ekspertiz raporu,
- Sigortasızlığın veya sigortacının iflasının belgelenmesi.
Karayolları Trafik Kanununun 97. maddesi, zarar görenin dava açmadan veya tahkime gitmeden önce sigortacıya yazılı başvuru yapmasını zorunlu tutar. Bu kural Güvence Hesabı başvuruları için de uygulanır. Başvuru yapılmadan doğrudan açılan dava, dava şartı yokluğu nedeniyle reddedilebilir. Başvuruya on beş gün içinde yazılı cevap verilmezse veya verilen cevap talebi karşılamazsa tahkim veya dava yoluna gidilebilir.
Araç hasarı neden kapsam dışında?
Güvence Hesabının maddi zararları kural olarak ödememesi, uygulamada en çok itiraz edilen konudur. Kanun koyucu, kimliği belirsiz araçla ilgili sahte hasar başvurularını önlemek ve hesabın kaynaklarını en ağır zararlara, yani ölüm ve yaralanmaya ayırmak istemiştir. Bu tercih, sigortasız aracın kimliği belli olsa bile değişmez. Mahkemelerin Güvence Hesabını araç hasar bedelinden sorumlu tuttuğu kararlar, bu nedenle üst yargı denetiminde bozulmaktadır.
Bu durumda araç sahibinin izleyeceği yol şöyledir: Kasko poliçesi varsa hasar kasko şirketinden alınır ve muafiyet, değer kaybı gibi karşılanmayan kalemler için sigortasız aracın sürücüsü ve işletenine dava açılır. Kasko yoksa doğrudan sürücü ve işletene karşı tazminat davası açılır; bu davada kusur oranı bilirkişi raporuyla belirlenir. Karşı tarafın ödeme gücü sınırlıysa, dava açılmadan önce ihtiyati haciz istenmesi tahsilat ihtimalini artırır. Sigortacının iflası veya ruhsatının iptali ise ayrıdır: Bu hâlde Güvence Hesabı, iflas eden şirketin poliçesi kapsamında ödenmesi gereken araç hasarını da karşılar.
Sigorta Tahkim Komisyonu ve dava
Güvence Hesabının ödeme yapmaması veya eksik ödeme yapması hâlinde zarar gören Sigorta Tahkim Komisyonuna da başvurabilir. 5684 sayılı Kanunun 30. maddesinin birinci fıkrası, zorunlu sigortalardan doğan uyuşmazlıklarda Güvence Hesabı bakımından da tahkim yolunu açık tutmaktadır. Komisyon süreci genellikle mahkemeden daha hızlıdır ve hakem, maluliyet ve aktüerya raporlarını kendisi aldırır. Tutarı yüksek veya karmaşık dosyalarda ise asliye ticaret veya asliye hukuk mahkemesinde dava açılabilir. Güvence Hesabına karşı açılan davada, kazaya sebep olan sürücü ve işleten de davalı gösterilebilir; böylece teminatı aşan kısım ve manevi tazminat aynı davada istenebilir.
Zamanaşımı
Güvence Hesabına yöneltilen talepler, Karayolları Trafik Kanununun 109. maddesindeki zamanaşımına tabidir. Zarar gören, zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren iki yıl içinde ve her hâlde kaza tarihinden itibaren on yıl içinde talepte bulunmalıdır. Tazminat, ceza kanununda daha uzun zamanaşımı öngörülen bir suçtan doğuyorsa, örneğin taksirle öldürme veya yaralamada, uzun ceza zamanaşımı süresi uygulanır. Ölümlü ve ağır yaralanmalı kazalarda bu kural zarar görenin lehinedir.
Güvence Hesabının rücu hakkı
Güvence Hesabı ödeme yaptıktan sonra, ödediği tutarı kazaya sebep olan sürücüden, aracın işleteninden ve sigortasız aracı kullananlardan geri ister. Sigortasız araç kullanan kişi bakımından bu sonuç ağırdır: sigorta primini ödemeyen işleten, Güvence Hesabının ödediği yüz binlerce liralık tazminatı faiziyle birlikte ödemek zorunda kalabilir. Bu nedenle zorunlu trafik sigortası yaptırmamak, yalnızca idari para cezası değil, ciddi bir mali risk de doğurur.
Çalınan araçlarda rücu, aracı çalan ve kullanan kişilere yöneltilir. Araç sahibi, aracın çalınmasında kusuru yoksa sorumlu tutulmaz. Kimliği belirlenemeyen araçta ise rücu edilecek kişi bulunmadığından Güvence Hesabı ödemeyi kendi kaynaklarından karşılar; sürücü sonradan tespit edilirse ona rücu edilir.
Örnek olay
Gece saatlerinde yaya geçidinden karşıya geçen bir kişiye bir otomobil çarpar ve sürücü kaçar. Kaza yerindeki tanıklar plakayı okuyamaz; çevre kameraları da plakayı göstermez. Yaralı kişi hastaneye kaldırılır, polis tutanak düzenler ve savcılık faili meçhul soruşturma başlatır. Tedavi sonunda yaralının beden gücünde yüzde on iki oranında kalıcı kayıp bulunduğu sağlık kurulu raporuyla belirlenir.
Zarar gören, polis tutanağı, savcılık dosyasından alınan belgeler, epikriz ve sağlık kurulu raporuyla Güvence Hesabına başvurur. Güvence Hesabı, aktüerya hesabıyla belirlediği sürekli sakatlık tazminatını öder. Zarar gören hesaplamanın düşük yapıldığını düşündüğü için Sigorta Tahkim Komisyonuna başvurur ve hakemin aldırdığı rapor doğrultusunda bakiye tutar Güvence Hesabından tahsil edilir. Aylar sonra sürücü kamera kayıtlarının incelenmesiyle tespit edilir; Güvence Hesabı ödediği tutar için sürücüye rücu davası açar. Zarar gören ise manevi tazminat için sürücüye ayrıca dava açabilir.
Yargı kararlarında Güvence Hesabı
Güvence Hesabına karşı açılan davalarda uyuşmazlık çoğunlukla üç noktada toplanır: maddi zararın kapsam dışında kalıp kalmadığı, başvuru şartının yerine getirilip getirilmediği ve Güvence Hesabının ödeme sonrasında sorumlulara rücu edebileceği süre. Bu başlıkların her birinde yerleşik içtihat bulunmaktadır.
Araç hasarı Güvence Hesabından istenemez
Yargıtay, sigortasız aracın sebep olduğu kazada Güvence Hesabının araç hasarından sorumlu tutulmasını bozma nedeni saymıştır:
Yargıtay 17. Hukuk Dairesi, E. 2015/19437, K. 2018/10779, T. 15.11.2018
Güvence Hesabı Yönetmeliği 9/1-b maddesi gereğince davalı sadece bedensel zararlar yönü ile sorumlu olmakla, Güvence Hesabı’nın araç hasar tazminatından da sorumlu tutularak hüküm kurulması doğru görülmemiştir.
Bölge adliye mahkemeleri de aynı görüştedir. İstanbul Bölge Adliye Mahkemesi, araç hasarı, değer kaybı, çekici, ekspertiz ve araç mahrumiyeti bedelinin Güvence Hesabından istendiği bir dosyada ilk derece mahkemesinin ret kararını yerinde bulmuştur:
İstanbul Bölge Adliye Mahkemesi 9. Hukuk Dairesi, E. 2017/2217, K. 2019/3580, T. 17.10.2019
rizikonun meydana geldiği tarihte trafik sigortası bulunmayan araçların neden olduğu kazada uğranılan bedensel zararın tazmini Güvence Hesabından istenebilir. Araç hasarından oluşan zarar taleplerin güvence hesabı sorumluğunda değildir.
Bu nedenle araç sahibinin Güvence Hesabına karşı maddi hasar davası açması, yargılama giderleri ve vekâlet ücreti yükü bakımından ciddi bir risk taşır. Maddi zarar için davanın doğrudan sigortasız aracın sürücüsü ve işletenine yöneltilmesi gerekir.
Rücu davasında zamanaşımı
Güvence Hesabının ödeme yaptıktan sonra sürücü ve işletene açtığı rücu davalarında zamanaşımı, Karayolları Trafik Kanununun 109. maddesinin üçüncü fıkrasına göre belirlenir. Yargıtay kararlarında bu hüküm şöyle aktarılmaktadır:
Yargıtay 4. Hukuk Dairesi, E. 2022/12393, K. 2025/8608, T. 27.05.2025
Motorlu araç kazalarında tazminat yükümlülerinin birbirlerine karşı rücu hakları, kendi yükümlülüklerini tam olarak yerine getirdikleri ve rücu edilecek kimseyi öğrendikleri günden başlayarak iki yılda zamanaşımına uğrar.
Güvence Hesabının rücu davasına ilişkin bir dosyada bölge adliye mahkemesi, zamanaşımının Güvence Hesabının ödeme yaptığı tarih itibarıyla gerçekleşmediğini ve davalının araç işleteni sıfatıyla zarardan sorumlu olduğunu kabul etmiş; bu karara yönelik temyiz incelemesi Yargıtay 4. Hukuk Dairesi, E. 2022/2420, K. 2024/7945, T. 19.09.2024 sayılı kararla yapılmıştır. Uygulamada sigortasız araç işleteni bakımından önemli olan nokta şudur: Rücu süresi kaza tarihinden değil, Güvence Hesabının zarar görene ödeme yaptığı ve sorumluyu öğrendiği tarihten başlar. Kazadan yıllar sonra rücu talebiyle karşılaşılması bu nedenle olağandır.
Uygulamada sık yapılan hatalar
- Kaçan araç vakalarında tutanağın geç düzenlenmesi veya hastane kaydında kazanın “düşme” gibi farklı bir nedenle yazılması, Güvence Hesabının başvuruyu reddetmesine yol açabilir. İlk başvuruda olay doğru anlatılmalıdır.
- Başvuru sırasında maluliyet raporu ve aktüerya hesabı için gerekli belgelerin eksik bırakılması, Karayolları Trafik Kanununun 97. maddesindeki başvurunun usulüne uygun yapılmadığı itirazına neden olur. Başvuru dilekçesine eklenen belgeler liste hâlinde yazılmalıdır.
- Araç hasarı ve araç mahrumiyeti bedeli Güvence Hesabından istenmemelidir; bu talepler sigortasız aracın sürücüsü ve işletenine yöneltilmelidir.
- Manevi tazminat, Güvence Hesabına karşı açılan davada değil, aynı davada davalı gösterilecek sürücü ve işletene karşı istenmelidir.
- Sigortasız araç işleteni, Güvence Hesabının ödemesinden haberdar olmasa bile rücu davasıyla karşılaşabilir. Kazaya karışan sigortasız araç sahibinin, ceza dosyasındaki kusur raporuna itiraz etmesi ve kusur oranını erken aşamada netleştirmesi, ileride açılacak rücu davasında da önem taşır.
Sıkça sorulan sorular
Çarpan araç kaçtı, aracımdaki hasarı Güvence Hesabından alabilir miyim?
Hayır. Kimliği belirlenemeyen araçlarda yalnızca ölüm ve yaralanmaya bağlı bedeni zararlar karşılanır. Araç kaskolu ise hasar için kasko şirketine başvurulabilir.
Sigortasız araç çarptı, araç hasarı Güvence Hesabından istenebilir mi?
Hayır. Güvence Hesabı bu hâlde yalnızca ölüm ve yaralanmaya bağlı zararları öder. Araç hasarı ve değer kaybı, sigortasız aracın sürücüsü ile işletenine karşı açılacak davada istenir; kasko varsa önce kasko şirketine başvurulabilir.
Güvence Hesabından manevi tazminat istenebilir mi?
Hayır. Manevi tazminat, zorunlu trafik sigortasının ve Güvence Hesabının kapsamı dışındadır; sürücü ve işletenden istenir.
Başvurudan sonra ne kadar beklemek gerekir?
Başvuruya on beş gün içinde yazılı cevap verilmez veya verilen cevap talebi karşılamazsa Sigorta Tahkim Komisyonuna ya da mahkemeye başvurulabilir.
Yabancı plakalı araç çarptı ve sigortası yok, ne yapılmalı?
Yeşil kartı veya sınırda yapılmış trafik sigortası bulunmayan yabancı araçlarda da Güvence Hesabına başvurulabilir. Bu konu Yabancı Plakalı Araç Kazası: Yeşil Kart, TMTB ve Tazminat Başvurusu yazımızda ayrıca anlatılmıştır.
Sonuç
Güvence Hesabı, sigortasız veya kimliği belirlenemeyen araçların sebep olduğu kazalarda zarar görenin güvencesidir. Ödemeler zorunlu trafik sigortası teminat tutarlarıyla sınırlıdır ve sigortacının iflası dışındaki hâllerde yalnızca bedeni zararları kapsar. Başvurudan önce resmî tutanak ve sağlık kayıtları eksiksiz toplanmalı, yazılı başvuru yapıldıktan sonra on beş günlük süre beklenmeli ve sonuç alınamazsa tahkim veya dava yoluna gidilmelidir. Güvence Hesabının ödemesi, kazaya sebep olanın sorumluluğunu ortadan kaldırmaz; teminatı aşan zararlar ve manevi tazminat için sürücü ve işletene ayrıca başvurulabilir. Trafik kazasındaki genel tazminat kalemleri için Trafik Kazasında Maddi ve Manevi Tazminat yazımıza bakılabilir.
Mevzuat: 2918 sayılı Karayolları Trafik Kanunu · 5684 sayılı Sigortacılık Kanunu.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.