
 Av. Emrah Karatay
Trafik kazasından aylar sonra sürücünün adresine bir sigorta şirketinden ihtarname veya icra müdürlüğünden ödeme emri gelebilir. Sürücü bu sigorta şirketiyle hiçbir sözleşme yapmamıştır ya da yaptığı sözleşmenin kendisini koruyacağını düşünmektedir. Oysa sigorta şirketleri, ödedikleri tazminatı belirli hâllerde başkasından geri isteme hakkına sahiptir. Buna rücu denir. Rücu iki farklı yoldan doğar: kasko şirketinin kendi sigortalısına ödediği hasarı kazaya sebep olan kişiden istemesi ve trafik sigortacısının karşı tarafa ödediği tazminatı sözleşmeye aykırı davranan kendi sigortalısından istemesi. Bu yazıda her iki rücu türü, şartları, zamanaşımı ve rücu davasında ileri sürülebilecek savunmalar anlatılmaktadır.
KISA CEVAP
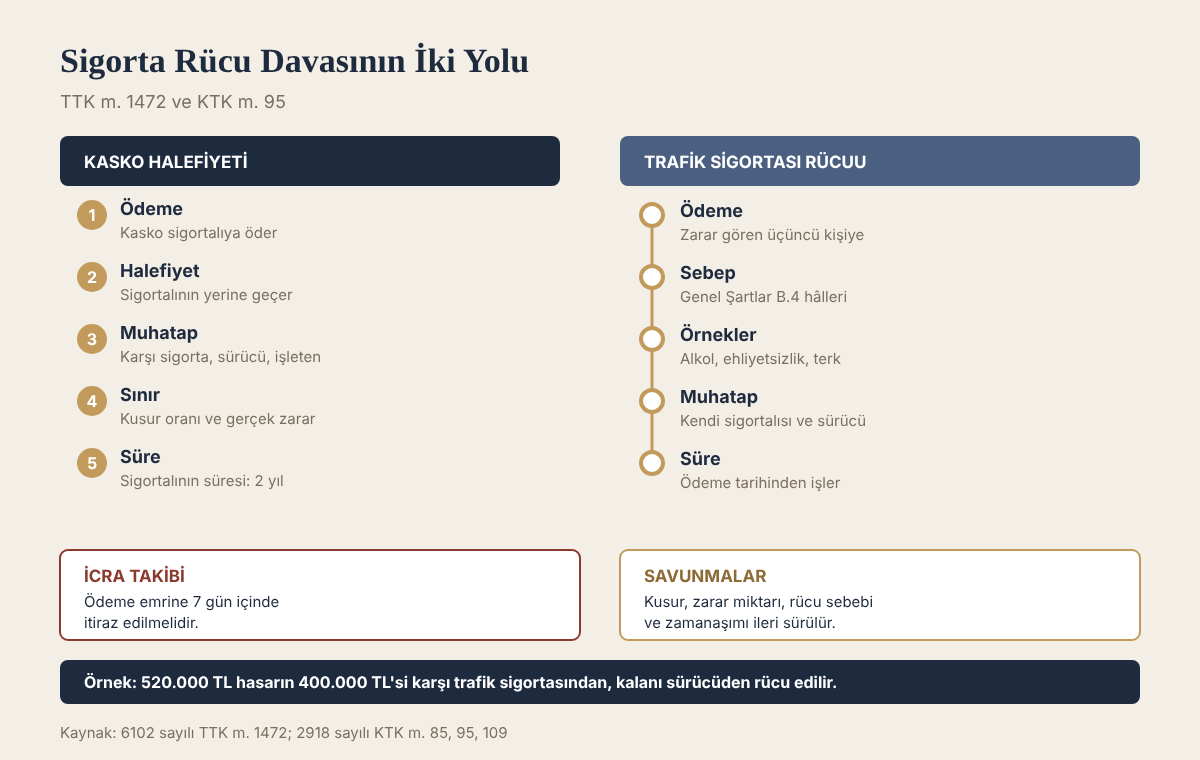
- Kasko şirketi, sigortalısına ödediği hasar bedeli kadar sigortalının haklarına halef olur ve kazaya sebep olan sürücüye, işletene ve onların trafik sigortacısına rücu eder (TTK m. 1472).
- Trafik sigortacısı ise karşı tarafa ödediği tazminatı, alkol, ehliyetsizlik, olay yerini terk gibi Genel Şartlarda sayılan hâllerde kendi sigortalısından geri isteyebilir (KTK m. 95/2).
- Halefiyete dayanan rücuda sigortacı, sigortalısının sahip olduğundan fazla hak kazanamaz; kusur oranı ve gerçek zarar sınırları aynen uygulanır.
- Kasko şirketinin rücu davasında zamanaşımı, sigortalının kendi tazminat talebi için geçerli olan süredir; kazadan itibaren hesaplanır.
- Rücu davasında en sık savunmalar kusur oranına, ödenen tutarın gerçek zarara uygunluğuna ve rücu sebebinin ispatına ilişkindir.
Kanun metni
6102 sayılı Türk Ticaret Kanunu m. 1472/1
Sigortacı, sigorta tazminatını ödediği tarihten başlayarak ödediği tutar oranında sigortalının yerine geçer. Sigortalı, sigortacının bu haklarını kullanmasını engelleyecek eylem ve işlemlerden sorumludur.
Birinci yol: kasko şirketinin halefiyete dayanan rücusu
Kasko sigortası, sigortalının kendi aracında meydana gelen hasarı karşılar. Kazada kusurlu olan karşı taraf olsa bile, sigortalı aracını hızlıca onarmak için çoğu zaman kendi kasko şirketine başvurur. Kasko şirketi hasarı öder ve ödediği tarihten itibaren, ödediği tutar oranında sigortalısının yerine geçer. Böylece sigortalının kusurlu tarafa karşı sahip olduğu tazminat hakkı, ödenen kısım bakımından kasko şirketine geçer.
Kasko şirketi bu hakkı üç kişiye karşı kullanabilir:
- Kusurlu aracın zorunlu trafik sigortacısı: Teminat sınırları içinde ve kusur oranında sorumludur. Kasko şirketleri rücu taleplerini çoğunlukla önce karşı tarafın trafik sigortacısına yöneltir.
- Kusurlu aracın sürücüsü: Kusuru oranında sorumludur.
- Kusurlu aracın işleteni: Karayolları Trafik Kanununun 85. maddesi uyarınca sürücüyle birlikte müteselsilen sorumludur.
Uygulamada kasko şirketinin sürücüye ve işletene doğrudan rücu ettiği durumlar genellikle şunlardır: karşı aracın trafik sigortasının bulunmaması, hasarın trafik sigortası teminatını aşması veya karşı aracın trafik sigortacısının bir sebeple ödemeyi reddetmesi. Hasar 650.000 TL ise ve kusurlu aracın trafik sigortası araç başına 400.000 TL ödüyorsa, kasko şirketi aradaki 250.000 TL’yi kusurlu sürücüden ve işletenden ister.
Halefiyetin sınırları
Halefiyet, sigortacıya yeni bir hak vermez; sigortalının hakkını devralır. Bu nedenle kasko şirketi, sigortalısının karşı taraftan isteyebileceğinden fazlasını isteyemez. Karşı tarafın kusuru yüzde altmışsa, kasko şirketi ödediği hasarın ancak yüzde altmışını rücu edebilir. Kasko şirketinin ödediği tutar, aracın gerçek hasarından fazlaysa veya ağır hasarlı araçta sovtaj bedeli düşülmemişse, fazla kısım rücu edilemez. Karşı tarafın sigortalıya karşı ileri sürebileceği bütün savunmalar, kasko şirketine karşı da ileri sürülebilir.
Sigortalının kalan hakları
Kasko, sigortalının uğradığı bütün zararları karşılamaz. Değer kaybı, kasko poliçelerinin büyük çoğunluğunda teminat dışıdır. Poliçedeki muafiyet tutarı ve bazı poliçelerdeki eşdeğer parça farkı da sigortalının üzerinde kalır. Sigortalı, kasko tarafından karşılanmayan bu zararlar için karşı tarafın trafik sigortacısına ayrıca başvurabilir. Değer kaybı talebi Araç Değer Kaybı Tazminatı: Hesaplama, Sigortaya Başvuru ve Zamanaşımı yazımızda anlatılmıştır.
Halefiyetin en önemli sonucu, kasko şirketinin sigortalısından daha fazla hakka sahip olmamasıdır. Kasko şirketi, karşı tarafa karşı ancak sigortalının sahip olduğu hak kadar talepte bulunabilir. Bunun üç pratik sonucu vardır. Birincisi, rücu tutarı kasko şirketinin ödediği tutarla sınırlıdır; şirket, sigortalısına ödediğinden fazlasını karşı taraftan isteyemez. İkincisi, karşı taraf, sigortalıya karşı ileri sürebileceği bütün savunmaları kasko şirketine karşı da ileri sürebilir; örneğin sigortalının da kusurlu olduğunu ve rücu tutarından kusur oranında indirim yapılması gerektiğini savunabilir. Üçüncüsü, zamanaşımı bakımından da sigortalının tabi olduğu süre uygulanır.
Kasko şirketinin rücu hakkının doğması için sigortalısına gerçekten ödeme yapmış olması yetmez; sigortalının karşı tarafa karşı bir tazminat hakkının da bulunması gerekir. Kazada karşı sürücünün kusuru yoksa, kasko şirketinin ona rücu edebileceği bir hak da yoktur. Bu nedenle rücu davalarında en çok tartışılan konu kusur oranıdır ve mahkeme, kaza tespit tutanağıyla yetinmeyip kusur yönünden bilirkişi raporu alır.
İkinci yol: trafik sigortacısının kendi sigortalısına rücusu
Zorunlu trafik sigortası, kazada zarar gören üçüncü kişiyi korumak için yapılır. Bu nedenle sigortacı, sigortalısının sözleşmeye aykırı davranışını zarar görene karşı ileri süremez ve tazminatı öder (KTK m. 95/1). Ancak ödeme yaptıktan sonra, sözleşmeye göre ödemek zorunda olmadığı bu tutarı kendi sigortalısından geri isteyebilir (KTK m. 95/2).
Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartlarının B.4 maddesi, rücu sebeplerini sınırlı olarak sayar. Başlıcaları şunlardır:
- Zarara kasten sebep olunması,
- Aracın gerekli sürücü belgesi olmayan kişilerce kullanılması,
- Sürücünün yasal sınırın üzerinde alkollü veya uyuşturucu ya da uyarıcı madde etkisinde olması sebebiyle kazanın meydana gelmesi,
- Yolcu veya yük taşıma kurallarına aykırılık sebebiyle zararın artması,
- Sürücünün zorunlu bir sebep olmaksızın kaza yerini terk etmesi.
Bu sebeplerin her biri ayrı yazılarda ayrıntılı olarak ele alınmıştır: “Ehliyetsiz Araç Kullanımında Sigortanın Rücu Hakkı“, “Alkollü Trafik Kazasında Rücu” ve “Trafik Kazasında Olay Yerini Terk Nedeniyle Rücu”. Genel Şartlarda sayılmayan bir sebeple, örneğin sürücünün yorgun olduğu veya araç muayenesinin geçmiş olduğu gerekçesiyle rücu edilemez.
Rücu davası nasıl açılır?
Sigortacı rücu talebini önce ihtarnameyle bildirir; ödeme yapılmazsa ilamsız icra takibi başlatır veya doğrudan dava açar. Rücu talebiyle karşılaşan kişi için şu süreler kritiktir:
- İcra takibi: Ödeme emrinin tebliğinden itibaren yedi gün içinde itiraz edilmezse takip kesinleşir. İtiraz üzerine sigortacı, itirazın iptali davası açmak zorunda kalır. Bu dava ve icra inkâr tazminatı riski İtirazın İptali Davası: 1 Yıllık Süre, İcra İnkâr Tazminatı ve Arabuluculuk yazımızda anlatılmıştır.
- Dava: Sigortacı doğrudan dava açmışsa, dava dilekçesinin tebliğinden itibaren iki hafta içinde cevap dilekçesi verilmelidir. Cevap süresinde ileri sürülmeyen savunmalar, kural olarak sonradan genişletilemez.
Görevli mahkeme rücunun türüne göre değişir. Trafik sigortacısının sigorta sözleşmesine dayanarak gerçek kişi sigortalısına açtığı rücu davası tüketici işleminden doğar; Yargıtay bu davaların tüketici mahkemesinde görüleceğini ve zorunlu arabuluculuk bakımından Tüketicinin Korunması Hakkında Kanunun 73/A maddesinin uygulanacağını kabul eder. Sigortalı tacirse ve araç ticari işletmesine aitse dava asliye ticaret mahkemesinde görülür ve ticari arabuluculuk dava şartıdır. Kasko şirketinin halefiyetle tacir olmayan sürücüye ve işletene açtığı rücu davası ise haksız fiile dayandığından kural olarak asliye hukuk mahkemesinde görülür. Rücu davasında mahkeme, kusur oranını ve zararın miktarını yeniden belirlemek için bilirkişi raporu alır.
Zamanaşımı
Zamanaşımı, rücunun türüne göre farklılık gösterir:
Halefiyete dayanan rücu (kasko): Kasko şirketi, sigortalısının yerine geçtiği için sigortalının karşı tarafa karşı tabi olduğu süre uygulanır. Trafik kazalarında bu süre, Karayolları Trafik Kanununun 109. maddesine göre zararın ve tazminat yükümlüsünün öğrenilmesinden itibaren iki yıl, her hâlde kazadan itibaren on yıldır. Fiil aynı zamanda ceza kanununda daha uzun zamanaşımı öngörülen bir suç oluşturuyorsa, o süre uygulanır. Sürenin başlangıcı kasko şirketinin ödeme tarihi değil, sigortalının zararı öğrendiği tarihtir. Kasko şirketinin geç ödeme yapması süreyi uzatmaz.
Sözleşmeye dayanan rücu (trafik sigortası): Trafik sigortacısının kendi sigortalısına rücu hakkı, sigortacının zarar görene ödeme yaptığı tarihte doğar. Zamanaşımı da bu tarihten itibaren işler ve Karayolları Trafik Kanununun 109. maddesinin dördüncü fıkrası uyarınca iki yıldır. Yargıtay, ölümlü bir kazada sigortacının uzamış ceza zamanaşımına dayanma isteğini kabul etmeyen kararı onamıştır.
Rücu davasında savunmalar
Rücu davasında davalının ileri sürebileceği başlıca savunmalar şunlardır:
- Kusur itirazı: Kaza tespit tutanağındaki kusur değerlendirmesi mahkemeyi bağlamaz. Davalı, bağımsız bir bilirkişi raporu alınmasını isteyebilir. Kusur itirazının usulü Kaza Tespit Tutanağına İtiraz: Kusur Oranı Yanlışsa Ne Yapılır? yazımızda anlatılmıştır.
- Zarar miktarına itiraz: Ödenen onarım bedelinin piyasa rayicine uygunluğu, parça fiyatları, işçilik süreleri ve KDV dahil edilip edilmediği incelenmelidir. Ağır hasarlı araçlarda rayiç değer ve sovtaj bedeli ayrıca denetlenmelidir.
- Rücu sebebinin ispatlanmaması: Trafik sigortacısının rücusunda alkol oranının usulüne uygun ölçülmediği, ehliyetsizliğin resmî kayıtla ispatlanmadığı veya kaza yerinin zorunlu bir sebeple terk edildiği ileri sürülebilir.
- İlliyet bağı: Alkol nedeniyle rücuda kazanın münhasıran alkolün etkisiyle meydana gelmediği savunulabilir.
- Zamanaşımı: Sürenin dolduğu, cevap dilekçesinde açıkça ileri sürülmelidir; mahkeme zamanaşımını kendiliğinden dikkate almaz.
- Poliçe tarihi: Rücu sebebinin, poliçenin düzenlendiği tarihte yürürlükte olan Genel Şartlarda yer alıp almadığı kontrol edilmelidir.
Örnek olay
Şehir içinde şerit değiştiren bir sürücü, yanındaki şeritte ilerleyen bir aracın yan tarafına çarpar. Çarpılan aracın sahibi aracını kendi kasko şirketine onartır; kasko şirketi 520.000 TL hasar bedeli öder. Ardından kusurlu aracın trafik sigortacısına başvurur ve araç başına teminat olan 400.000 TL’yi tahsil eder. Kalan 120.000 TL için kusurlu sürücüye ve aracın işleteni olan şirkete karşı icra takibi başlatır.
Sürücü yedi gün içinde ödeme emrine itiraz eder. Kasko şirketinin açtığı itirazın iptali davasında sürücü, karşı aracın da hız sınırını aştığını ve onarım faturasındaki parça fiyatlarının piyasa rayicinin üzerinde olduğunu savunur. Mahkemenin aldırdığı bilirkişi raporu, sürücünün yüzde yetmiş beş kusurlu olduğunu ve gerçek hasarın 480.000 TL olduğunu belirler. Sürücünün sorumlu olduğu tutar 360.000 TL’dir; bunun tamamı trafik sigortası teminatı içinde kaldığından, trafik sigortacısının ödediği 400.000 TL zaten bu tutarı karşılamıştır. Mahkeme rücu davasını reddeder ve trafik sigortacısının fazla ödeme yaptığını tespit eder.
Güncel Yargıtay kararları
Trafik sigortacısı yalnız sözleşmenin tarafına rücu edebilir
Karayolları Trafik Kanununun 95. maddesinin ikinci fıkrasına dayanan rücu, sigorta sözleşmesinden doğar. Bu nedenle trafik sigortacısı, ödediği tazminatı poliçede sigorta ettiren olarak yer alan kişiden isteyebilir. Aracı kullanan sürücü poliçenin tarafı değilse, alkol veya ehliyetsizlik gibi rücu sebebi sürücüde gerçekleşmiş olsa bile sigortacı bu yola dayanarak sürücüden ödeme isteyemez.
Yargıtay 4. Hukuk Dairesi, E. 2021/26202, K. 2024/7312, T. 11.07.2024
diğer davalı …, araç sürücüsü olup sigorta sözleşmesinin tarafı olmadığından trafik sigortacısı tarafından açılacak rücu davaları da akide karşı açılacağından araç sürücüsü … aleyhine hüküm kurulması doğru görülmemiştir.
Uygulamada aracı arkadaşına veya çalışanına kullandıran malik, sürücünün alkollü olması nedeniyle kendi trafik sigortacısının rücu talebiyle karşılaşır. Malikin bu durumda sürücüye karşı iç ilişkiden doğan haklarını ayrıca değerlendirmesi gerekir.
Rücu davasında görev ve arabuluculuk
Gerçek kişi sigortalıya karşı açılan rücu davasının niteliği uzun süre tartışıldı. İlk derece mahkemesi ve bölge adliye mahkemesi davayı ticari dava sayarak ticari arabuluculuk şartı yokluğundan reddetmiş, Yargıtay ise sigortacı ile gerçek kişi sigortalı arasındaki trafik sigortası sözleşmesinin tüketici işlemi olduğunu, bu nedenle Türk Ticaret Kanununun 5/A maddesinin değil, Tüketicinin Korunması Hakkında Kanunun 73/A maddesinin uygulanacağını belirterek kararı bozmuştur.
Yargıtay 4. Hukuk Dairesi, E. 2021/17176, K. 2021/4361, T. 08.07.2021
Taraflar arasında akdi bir ilişki olup davalının sorumluluğunun kaynağı davacıyla yaptığı trafik sigorta sözleşmesine aykırılıktır. Davalı gerçek kişidir.
Tüketici davalarında arabuluculuk şartı 22.07.2020’de yürürlüğe girdiğinden, bu tarihten sonra açılan rücu davalarında arabulucuya başvurulmuş olması gerekir. Tutarı tüketici hakem heyeti sınırının altında kalan talepler için ise tüketici hakem heyeti görevlidir; 2026 yılı için bu sınır 186.000 TL’dir.
Rücu zamanaşımı iki yıldır
Yargıtay, alkollü sürücünün sebep olduğu ölümlü kazada hak sahiplerine 06.05.2013’te ödeme yapan sigortacının 29.02.2016’da açtığı rücu davasının zamanaşımından reddine ilişkin kararı onamıştır. Sigortacı, ölüm nedeniyle on beş yıllık uzamış ceza zamanaşımının uygulanması gerektiğini ileri sürmüş, bu savunma kabul görmemiştir.
Yargıtay 4. Hukuk Dairesi, E. 2022/12393, K. 2025/8608, T. 27.05.2025
zamanaşımı konusunda yapılan değerlendirmenin uygun olmasına göre karar usul ve kanuna uygun olup bir usulsüzlük bulunmadığından
Kasko şirketinin halefiyete dayanan rücusunda ise süre, sigortalının karşı tarafa karşı tabi olduğu süredir; bu konuda Yargıtay içinde uzamış ceza zamanaşımının uygulanıp uygulanmayacağına ilişkin karşı oylu kararlar bulunmaktadır (Yargıtay 4. Hukuk Dairesi, E. 2022/2541, K. 2023/13306, T. 11.12.2023). Rücu talebiyle karşılaşan kişi, kaza tarihini, sigortacının ödeme tarihini ve takip veya dava tarihini birlikte inceleyerek zamanaşımı def’ini cevap dilekçesinde açıkça ileri sürmelidir.
Uygulamada sık yapılan hatalar
- Ödeme emrine yedi gün içinde itiraz etmemek. Kesinleşen takipte kusur ve tutar savunmaları ancak menfi tespit veya istirdat davasıyla, çok daha zor koşullarda ileri sürülebilir.
- Zamanaşımı def’ini cevap dilekçesinde açıkça ileri sürmemek. Mahkeme zamanaşımını kendiliğinden dikkate almaz.
- Kasko şirketinin ödediği tutarı denetlememek. Muafiyet, sovtaj bedeli ve KDV gibi kalemler rücu tutarını değiştirebilir.
- Trafik sigortacısının sürücüye, poliçenin tarafı olmamasına rağmen 95. madde yoluyla rücu etmesine itiraz etmemek.
- Karşı aracın trafik sigortacısının ödediği tutarı rücu hesabında dikkate almamak. Teminat içinde kalan tutar için kusurlu sürücüye ayrıca rücu edilemez.
- Görevsiz mahkemede açılan davada görev itirazında bulunmamak; tüketici işleminden doğan rücu davası tüketici mahkemesinin görevindedir.
Süreler özeti
- Ödeme emrine itiraz: tebliğden itibaren 7 gün (İİK m. 62).
- Cevap dilekçesi: tebliğden itibaren 2 hafta (HMK m. 127).
- Trafik sigortacısının kendi sigortalısına rücusu: ödeme tarihinden itibaren 2 yıl (KTK m. 109/4).
- Kasko şirketinin halefiyetle rücusu: sigortalının tabi olduğu süre; kural olarak zararın ve sorumlunun öğrenilmesinden 2 yıl, kazadan 10 yıl (KTK m. 109/1).
- İtirazın iptali davası: itirazın tebliğinden itibaren 1 yıl (İİK m. 67).
Sıkça sorulan sorular
Karşı tarafın kasko şirketi benden para istiyor, trafik sigortam yok muydu?
Trafik sigortası, teminat sınırına kadar öder. Kasko şirketi, bu sınırı aşan kısmı veya trafik sigortacısının ödemediği tutarı kusurlu sürücüden ve işletenden isteyebilir.
Kendi trafik sigortam bana neden rücu ediyor?
Alkol, ehliyetsizlik, olay yerini terk gibi Genel Şartlarda sayılan hâllerde trafik sigortacısı, karşı tarafa ödediği tazminatı kendi sigortalısından geri isteyebilir.
Rücu davasında kusur oranına itiraz edebilir miyim?
Evet. Kusur oranı ve zarar miktarı rücu davasında yeniden incelenir.
Kasko şirketi kazadan üç yıl sonra rücu davası açtı, zamanaşımı dolmuş olabilir mi?
Halefiyete dayanan rücuda süre, sigortalının zararı öğrendiği tarihten başlar. Ceza zamanaşımı uygulanmıyorsa iki yıllık süre dolmuş olabilir; bu savunma açıkça ileri sürülmelidir.
Rücu talebi icra yoluyla gelirse ne yapmalıyım?
Ödeme emrine yedi gün içinde itiraz edilmelidir. İtiraz edilmezse takip kesinleşir.
Sonuç
Sigorta rücu davaları, sigortalı olunmasına rağmen tazminatın kişisel olarak ödenmesi sonucunu doğurabilir. Kasko şirketi, halefiyet yoluyla kusurlu tarafa; trafik sigortacısı ise Genel Şartlarda sayılan hâllerde kendi sigortalısına rücu eder. Her iki durumda da kusur oranı, gerçek zarar ve zamanaşımı rücu talebinin sınırlarını belirler. İcra takibine süresinde itiraz etmek ve davada kusur ile zarar miktarına ilişkin bağımsız bilirkişi incelemesi istemek, rücu talebinin haksız kısmından kurtulmanın en etkili yoludur.
Mevzuat: 6102 sayılı Türk Ticaret Kanunu · 2918 sayılı Karayolları Trafik Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.