
 Av. Emrah Karatay
Türkiye pazarını tanımak, potansiyel müşteri ve tedarikçilerle temas kurmak veya bölgedeki faaliyetlerini koordine etmek isteyen yabancı şirketler için irtibat bürosu, en az külfetli yapılardan biridir. İrtibat bürosu, Türkiye’de ticari faaliyette bulunmamak kaydıyla, yabancı şirket adına araştırma, tanıtım ve koordinasyon işlerini yürüten bir birimdir. Şubeden farklı olarak ticaret siciline tescil edilmez; kuruluşu Sanayi ve Teknoloji Bakanlığı’nın iznine bağlıdır. İrtibat bürosunun en önemli özelliği, Türkiye’de gelir elde edememesi ve bütün giderlerinin yurt dışından getirilen dövizle karşılanmasıdır. Bu yazıda irtibat bürosunun kuruluş şartları, izin süresi, yasaklanan faaliyetler ve vergisel yükümlülükleri ele alınmaktadır.
KISA CEVAP
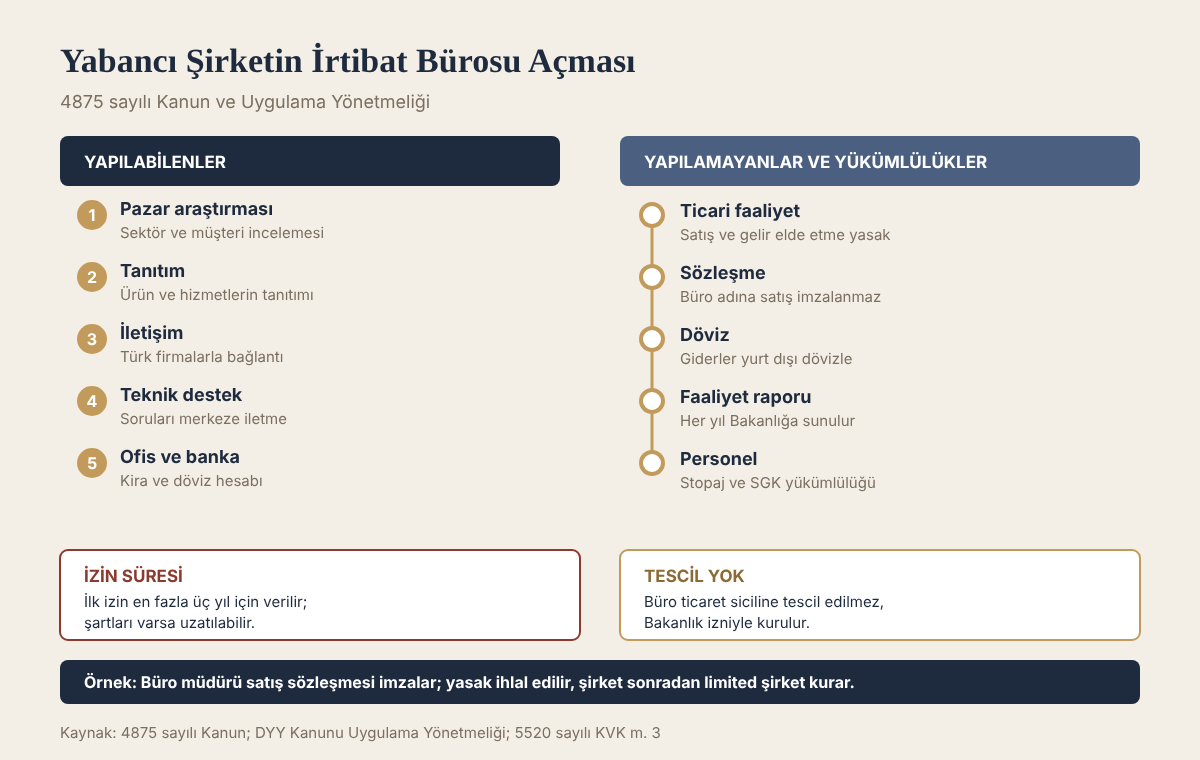
- İrtibat bürosu Türkiye’de ticari faaliyette bulunamaz ve gelir elde edemez.
- Kuruluş için Sanayi ve Teknoloji Bakanlığı’ndan izin alınır; ticaret siciline tescil yapılmaz.
- İlk izin en fazla üç yıl için verilir; şartları varsa süre uzatılabilir.
- Büronun bütün giderleri yurt dışından getirilen dövizle karşılanmalıdır.
- Büro her yıl Bakanlığa faaliyet raporu sunmakla yükümlüdür.
- Büro kurumlar vergisi mükellefi değildir; ancak personel için gelir vergisi stopajı ve SGK yükümlülükleri vardır.
Kanun metni
Doğrudan Yabancı Yatırımlar Kanunu Uygulama Yönetmeliği (özet)
Yabancı ülke kanunlarına göre kurulmuş şirketlere, Türkiye’de ticari faaliyette bulunmamak kaydıyla irtibat bürosu açma izni, beyan edilen faaliyet kapsamında ilk başvuruda en fazla üç yıl süreyle Genel Müdürlükçe verilir.
İrtibat bürosu nedir?
İrtibat bürosu, yabancı bir şirketin Türkiye’deki “gözü ve kulağı” işlevini gören, ticari işlem yapma yetkisi bulunmayan bir temsilciliktir. 4875 sayılı Doğrudan Yabancı Yatırımlar Kanunu ve bu Kanun’a dayanan Uygulama Yönetmeliği, irtibat bürosunun kuruluşunu ve faaliyetlerini düzenler. Yetkili makam, Sanayi ve Teknoloji Bakanlığı bünyesindeki Teşvik Uygulama ve Yabancı Sermaye Genel Müdürlüğü’dür.
Büronun hukuki niteliği, şube ve yan kuruluştan açıkça farklıdır. Şube ana şirketin ticari faaliyetini Türkiye’de yürütür; yan kuruluş ise Türkiye’de kurulmuş ayrı bir tüzel kişidir. İrtibat bürosu ise ne satış yapabilir ne de fatura düzenleyebilir. Ticari faaliyet yürütmek isteyen yabancı şirketlerin şube açması veya şirket kurması gerekir. Şube açma süreci Yabancı Şirketin Türkiye’de Şube Açması: Şartlar, Belgeler ve Hukuki Sonuçlar yazımızda anlatılmıştır.
İrtibat bürosunun yapabileceği faaliyetler
Bakanlık izni, başvuruda beyan edilen faaliyetlerle sınırlıdır. Uygulamada izin verilen başlıca faaliyetler şunlardır:
- Türkiye pazarına yönelik pazar araştırması ve fizibilite çalışmaları,
- Yabancı şirketin ürün ve hizmetlerinin tanıtımı,
- Yabancı şirketin Türkiye’deki müşteri, distribütör ve tedarikçileriyle iletişim ve koordinasyon,
- Yabancı şirketin Türkiye’den yaptığı alımlarda kalite kontrolü ve tedarik süreçlerinin takibi,
- Bölge ülkelerindeki faaliyetlerin Türkiye’den koordinasyonu,
- Yabancı şirketin Türkiye’deki yatırım olanaklarının araştırılması.
Bazı sektörlerde irtibat bürosu açılması için Bakanlık izninin yanında ilgili düzenleyici kurumların görüşü veya izni de gerekebilir. Bankacılık, sigortacılık ve sermaye piyasası gibi alanlarda yabancı kuruluşların temsilcilikleri kendi özel mevzuatlarına tabidir.
Yasaklanan faaliyetler
İrtibat bürosunun ticari faaliyette bulunması kesinlikle yasaktır. Büro:
- Mal veya hizmet satışı yapamaz,
- Satış sözleşmesi imzalayamaz veya müşterilerden sipariş toplayarak bunu kendi adına sonuçlandıramaz,
- Fatura düzenleyemez,
- Türkiye’de gelir elde edemez,
- Yabancı şirket dışındaki kişilere ücret karşılığı hizmet veremez.
Büronun ticari faaliyette bulunduğunun tespiti hâlinde uzatma başvurusu reddedilir ve büronun izni iptal edilebilir. Ayrıca vergi idaresi, ticari faaliyet yürüten büroyu yabancı şirketin Türkiye’deki işyeri olarak değerlendirebilir. Bu durumda yabancı şirket, büronun yürüttüğü faaliyetlerden elde edildiği kabul edilen kazanç üzerinden Türkiye’de dar mükellef olarak vergilendirilebilir. Bu risk, özellikle büro çalışanlarının fiilen satış görüşmelerini yürüttüğü ve sözleşmeleri müzakere ettiği durumlarda ortaya çıkar.
Başvuru ve gerekli belgeler
İrtibat bürosu başvurusu, Bakanlığın elektronik sistemi üzerinden yapılır. Başvuruda genel olarak şu belgeler istenir:
- Başvuru formu ve büronun Türkiye’de yürüteceği faaliyetleri ayrıntılı olarak açıklayan bir yazı,
- Yabancı şirketin kendi ülkesindeki ticaret sicilinden alınmış faaliyet belgesi,
- Yabancı şirketin son yıla ait faaliyet raporu veya bilanço ve gelir tablosu,
- Büro temsilcisine verilen vekâletname,
- Büronun ticari faaliyette bulunmayacağına ilişkin taahhüt.
Yabancı ülkede düzenlenen belgelerin apostil şerhi taşıması veya Türk konsolosluğunca onaylanması ve noter onaylı Türkçe tercümelerinin sunulması gerekir. Bakanlık, başvuruyu inceledikten sonra izin yazısını düzenler. İzin yazısında büronun faaliyet konusu ve izin süresi belirtilir.
İzin süresi ve uzatma
İlk başvuruda izin, beyan edilen faaliyet kapsamında en fazla üç yıl süreyle verilir. Süre dolmadan önce Bakanlığa uzatma başvurusu yapılabilir. Bakanlık uzatma taleplerini; büronun geçmiş yıl faaliyetleri, yabancı şirketin Türkiye’ye yönelik iş planı ve hedefleri, mevcut ve öngörülen harcama tutarı ile istihdam edilen personel sayısını dikkate alarak değerlendirir.
Yalnızca pazar araştırması veya tanıtım amacıyla açılan bürolar için uzatma yapılmaz. Bunun gerekçesi, pazar araştırmasının geçici bir faaliyet olduğu ve üç yıllık süre sonunda yabancı şirketin ya Türkiye’de ticari faaliyete başlaması ya da büroyu kapatması gerektiği düşüncesidir. Koordinasyon ve kalite kontrol gibi sürekli nitelikteki faaliyetler için ise uzatma talepleri olumlu değerlendirilebilir.
Giderlerin dövizle karşılanması
İrtibat bürosunun bütün giderleri, yabancı şirket tarafından yurt dışından Türkiye’ye getirilen dövizle karşılanmalıdır. Kira, personel maaşları, ofis giderleri ve diğer harcamalar için gereken para, yabancı şirketin hesabından büronun Türkiye’deki banka hesabına transfer edilir. Büronun Türkiye’de elde ettiği herhangi bir gelirle giderlerini karşılaması mümkün değildir. Döviz transferlerinin banka kayıtlarıyla belgelenmesi, hem Bakanlığa sunulacak raporlarda hem de olası bir vergi incelemesinde büronun gelir elde etmediğinin ispatı için önem taşır.
Yıllık faaliyet raporu
İrtibat bürosu, her yıl Mayıs ayı sonuna kadar bir önceki yıla ait faaliyetlerini ve yurt dışından getirilen döviz tutarlarını gösteren raporu Bakanlığa sunmakla yükümlüdür. Raporda büronun yürüttüğü faaliyetler, harcama kalemleri ve çalışan sayısı yer alır. Raporun süresinde verilmemesi, uzatma başvurusunun değerlendirilmesinde olumsuz bir unsur olarak dikkate alınır ve iznin iptaline yol açabilir. Büronun adres, temsilci veya faaliyet konusu gibi bilgilerinde değişiklik olması hâlinde de Bakanlığa bildirim yapılması gerekir.
Vergi ve SGK yükümlülükleri
İrtibat bürosu gelir elde etmediği için kurumlar vergisi mükellefi değildir ve kural olarak KDV mükellefiyeti de bulunmaz. Ancak büronun vergi dairesinden vergi kimlik numarası alması, personeline ödediği ücretler üzerinden gelir vergisi ve damga vergisi kesintisi yaparak muhtasar ve prim hizmet beyannamesi vermesi gerekir. Büro, ödediği kira bedelleri üzerinden de vergi kesintisi yapmakla yükümlüdür.
Büroda çalışan Türk vatandaşları için SGK işe giriş bildirimleri yapılır ve primler ödenir. Yabancı personel çalıştırılacaksa çalışma izni alınmalıdır. Büronun işçi çalıştırması, iş hukuku bakımından işverenin yabancı şirket olduğu bir iş ilişkisi doğurur; işçilerin kıdem ve ihbar tazminatı alacaklarından yabancı şirket sorumludur.
İrtibat bürosu, şube ve yan kuruluş karşılaştırması
Yabancı şirketin Türkiye’deki ihtiyacına göre doğru yapıyı seçmesi, ileride yaşanabilecek vergi ve uyum sorunlarını önler:
| Ölçüt | İrtibat bürosu | Şube | Yan kuruluş (Ltd./AŞ) |
|---|---|---|---|
| Ticari faaliyet | Yasak | Serbest | Serbest |
| Kuruluş | Bakanlık izni | Ticaret siciline tescil | Ticaret siciline tescil |
| Tüzel kişilik | Yok | Yok | Var |
| Süre | En fazla 3 yıl, uzatılabilir | Süresiz | Süresiz |
| Kurumlar vergisi | Yok | Dar mükellef | Tam mükellef |
| Giderlerin finansmanı | Yurt dışından döviz | Kendi gelirleri ve ana şirket | Kendi gelirleri ve ortaklar |
Bu tablodan da anlaşılacağı üzere irtibat bürosu, yabancı şirketin Türkiye’de henüz gelir elde etmeyi planlamadığı başlangıç dönemleri ve yalnızca koordinasyon işlevi gören birimler için uygundur.
Büro temsilcisinin konumu
Büroyu Türkiye’de temsil eden kişi, yabancı şirketin verdiği vekâletnameye dayanarak hareket eder. Temsilcinin yetkileri, büronun faaliyet konusuyla sınırlı tutulmalıdır. Vekâletnamede satış sözleşmesi imzalama, ihaleye katılma veya ödeme kabul etme gibi ticari yetkilere yer verilmesi, büronun ticari faaliyette bulunduğu izlenimini doğurur. Temsilcinin yabancı uyruklu olması hâlinde ikamet ve çalışma izni alınmalıdır. Temsilcinin değişmesi durumunda yeni vekâletname ve bilgiler Bakanlığa bildirilir.
Büronun kapatılması
Yabancı şirket büroyu kapatmaya karar verdiğinde, durumu Bakanlığa bildirir ve izin yazısının iptalini ister. Vergi dairesindeki mükellefiyet kapatılır, SGK işyeri kaydı sonlandırılır ve çalışanların işçilik alacakları ödenir. Kira sözleşmesi ve diğer sözleşmeler de usulüne uygun olarak sona erdirilmelidir. İzin süresinin dolmasına rağmen uzatma başvurusu yapılmaması veya başvurunun reddedilmesi hâlinde de büronun faaliyetlerine son vermesi gerekir.
Örnek olay
Merkezi Japonya’da bulunan bir tekstil makinesi üreticisi, Türkiye’deki tekstil sektörünün büyüklüğünü dikkate alarak Bursa’da irtibat bürosu açmaya karar vermiştir. Büronun faaliyetleri, Türk tekstil firmalarıyla iletişim kurmak, ürünleri tanıtmak ve satış sonrası teknik soruları Japonya’daki merkeze iletmek olarak belirlenmiştir. Şirket, apostilli faaliyet belgesi ve bilanço ile Bakanlığa başvurmuş, üç yıllık izin almıştır.
Büronun iki çalışanı, ilk yıl boyunca fuarlara katılmış ve potansiyel müşterilerle görüşmüştür. Ancak bir müşteriyle yapılan görüşmede büro müdürü, satış sözleşmesini büro adına imzalamış ve bedelin büronun Türkiye’deki hesabına ödenmesini istemiştir. Bu işlem, büronun ticari faaliyet yasağını ihlal etmiştir. Şirket, hukuki danışmanlık aldıktan sonra sözleşmenin Japonya’daki merkez tarafından imzalanmasını sağlamış, Türkiye’deki satışlar arttıkça da İstanbul’da bir limited şirket kurarak ticari faaliyetini bu şirket üzerinden yürütmeye başlamıştır.
Yargı kararlarında irtibat bürosu
İrtibat bürosuna ilişkin uyuşmazlıklar iki alanda yoğunlaşır: büronun izin sınırlarını aşarak ticari faaliyette bulunması hâlinde ortaya çıkan vergi sorunları ve büronun davalarda taraf olup olamayacağı. Her iki konuda da Danıştay, Yargıtay ve bölge adliye mahkemelerinin yol gösterici kararları bulunmaktadır.
Ticari faaliyet tespit edilirse büro dar mükellef olarak vergilendirilir
Danıştay, Ticaret Bakanlığı denetiminde ticari faaliyet yürüttüğü tespit edilen bir irtibat bürosunun vergilendirilmesine ilişkin dosyada şu değerlendirmeyi yapmıştır:
Danıştay 4. Daire, E. 2021/239, K. 2022/3639, T. 06.06.2022
ticari faaliyette bulunması dolayısıyla da irtibat bürosu olma özelliğini kaybettiği, buna göre, irtibat bürosu olma özelliğini kaybeden kurumun, ticari faaliyetin vergilendirilmesi gerektiği, söz konusu vergilendirme usulünün dar mükellef kuruma ilişkin yukarıda değinilen mevzuat uyarınca yapılacağı
Aynı kararda tarhiyatın muhatabı olarak büronun ilgili dönemdeki genel müdürünün belirlenmesinde hukuka aykırılık görülmemiştir. Bu sonuç, büro temsilcisi bakımından kişisel bir risk doğurur. Kurumlar Vergisi Kanununun 28. maddesine göre dar mükelleflerin vergisel ödevleri kanuni temsilcileri tarafından yerine getirilir; büronun izin sınırlarını aşan faaliyetleri nedeniyle doğan vergi ve cezalarda muhatap olarak temsilci gösterilebilmektedir.
Hangi davranışlar ticari faaliyet sayılır?
Ticari faaliyetin tespitinde belirleyici olan, büronun fiilen ne yaptığıdır. Danıştay 4. Daire, E. 2020/1914, K. 2022/6824, T. 24.11.2022 sayılı kararda aktarılan vergi mahkemesi kararında; büronun yabancı şirket ile Türkiye’deki müşteriler arasında yapılan sözleşmelere aracılık ettiği, organizasyon şemasında satış ve pazarlama müdürlüklerinin bulunduğu, çalışanların pazarlama faaliyeti yaptıklarını beyan ettikleri tespitlerine dayanılarak büronun şube gibi faaliyet gösterdiği kabul edilmiştir. Aynı dosyada büronun faaliyet izni de iptal edilmiştir.
Buna karşılık her müşteri temasının satış faaliyeti sayılmadığı da görülmektedir. Danıştay 4. Daire, E. 2020/1909, K. 2022/6832, T. 24.11.2022 sayılı kararda aktarılan bölge idare mahkemesi gerekçesinde, büronun mal stoğu bulunmadığı, mal satışı yapmadığı ve ticaretin müşterilerin malı ithal etmesi suretiyle gerçekleştiği belirtilerek, büronun izin sınırlarını aşarak müşteri bulma faaliyetinde bulunmasının olayın gerçek mahiyetini değiştirmeyeceği değerlendirilmiştir. Bu farklı yaklaşımlar, sonucun somut olayın ayrıntılarına ve inceleme raporlarındaki tespitlere sıkı biçimde bağlı olduğunu göstermektedir.
Davada taraf yabancı şirkettir
İrtibat bürosunun ayrı bir tüzel kişiliği bulunmadığından, davalarda taraf olan yabancı şirkettir. Dava dilekçesinde büronun adresinin gösterilmesi bu sonucu değiştirmez:
İzmir Bölge Adliye Mahkemesi 17. Hukuk Dairesi, E. 2018/2345, K. 2021/641, T. 01.04.2021
dava dilekçesi başlığında, davanın, davacı şirkete izafeten irtibat bürosu tarafından açıldığına ilişkin bir ibarenin bulunmadığı, dava dilekçesinde adres olarak irtibat bürosunun adresinin gösterilmesinin, davanın irtibat bürosu tarafından açıldığı anlamına gelmeyeceği açıktır.
Büro “işyeri” sayılmayabilir
İrtibat bürosunun varlığı, yabancı şirketin Türkiye’de işyeri bulunduğu anlamına gelmeyebilir. İstanbul 17. Asliye Ticaret Mahkemesi, E. 2015/337, K. 2018/274, T. 05.07.2018 sayılı kararında, Milletlerarası Tahkim Kanununun 3. maddesindeki işyeri kavramından yabancı şirketin Türkiye’deki şubesi veya acentesinin anlaşılması gerektiğini, ticari faaliyette bulunmamak kaydıyla açılan irtibat bürolarının ise işyeri olarak nitelendirilemeyeceğini belirtmiştir. Bu yaklaşım, büronun yalnız izin kapsamındaki faaliyetlerle sınırlı kaldığı durumlarda geçerlidir; büronun fiilen ticari faaliyette bulunduğu durumlarda vergi idaresi ve mahkemeler farklı sonuca ulaşabilmektedir.
Büro yöneticileri için uyum kontrol listesi
- Büro çalışanlarının unvanları ve görev tanımları, izin yazısındaki faaliyet konularıyla uyumlu olmalıdır. “Satış müdürü” veya “pazarlama müdürü” gibi unvanlar, denetimlerde ticari faaliyet karinesi olarak değerlendirilebilir.
- Teklif, fiyat listesi ve sözleşmeler doğrudan yabancı şirket tarafından düzenlenmeli; büro çalışanları sözleşme imzalamamalı ve ödeme kabul etmemelidir.
- Müşterilerle yapılan yazışmalarda büronun yalnız tanıtım ve koordinasyon görevi yürüttüğü açıkça belirtilmelidir.
- Yurt dışından getirilen döviz tutarları ile büronun giderleri arasında uyum bulunmalı; aradaki farklar açıklanabilir olmalıdır.
- Büronun faaliyetleri ticari nitelik kazanmaya başladığında, izin iptali ve geriye dönük vergilendirme riskine girmeden şube veya şirket kuruluşuna geçilmelidir.
Sıkça sorulan sorular
İrtibat bürosu ticaret siciline tescil edilir mi?
Hayır. İrtibat bürosu ticaret siciline tescil edilmez; kuruluşu Sanayi ve Teknoloji Bakanlığı iznine bağlıdır.
İrtibat bürosu adına banka hesabı açılabilir mi?
Evet. Büro, yurt dışından getirilen dövizlerin aktarılması ve giderlerin ödenmesi için Türkiye’de banka hesabı açabilir.
İrtibat bürosu ofis kiralayabilir mi?
Evet. Büro, faaliyetleri için ofis kiralayabilir. Kira giderleri yurt dışından getirilen dövizle karşılanır.
İrtibat bürosu şubeye dönüştürülebilir mi?
Doğrudan bir dönüşüm usulü yoktur. Ticari faaliyete geçmek isteyen yabancı şirket şube açar veya şirket kurar, ardından irtibat bürosunu kapatır.
İrtibat bürosu yabancı uyruklu personel çalıştırabilir mi?
Evet. Büroda yabancı uyruklu personel de görevlendirilebilir; ancak bu kişiler için Türkiye’de çalışma izni alınması gerekir. Çalışma izni olmadan yabancı personel çalıştırılması, idari para cezası yaptırımına yol açabilir.
Sonraki adım
İrtibat bürosu açmayı planlayan yabancı şirketin, büroda yürütülecek faaliyetleri başvuru aşamasında açık ve gerçekçi biçimde tanımlaması gerekir. Faaliyetlerin ticari nitelik kazanma riski varsa, baştan şube veya şirket kurulması daha uygun olabilir. Büro faaliyete geçtikten sonra yıllık raporlar düzenli verilmeli, döviz transferleri belgelenmeli ve çalışanların satış sözleşmesi imzalamaması sağlanmalıdır. Türkiye’de şirket kuruluşu için Limited Şirket Kuruluşu yazımıza bakılabilir.
İlgili yazılar: Şahıs Şirketinden Limited Şirkete Geçiş: Yollar, Vergi ve Sorumluluk, Anonim Şirket Kuruluşu
Mevzuat: 4875 sayılı Doğrudan Yabancı Yatırımlar Kanunu; Doğrudan Yabancı Yatırımlar Kanunu Uygulama Yönetmeliği; 5520 sayılı Kurumlar Vergisi Kanunu m. 3..
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.