
 Av. Emrah Karatay
Faaliyetleri büyüyen esnaf ve tacirlerin önemli bir kısmı, belirli bir aşamadan sonra “şahıs şirketi” olarak bilinen bireysel işletmelerini limited şirkete dönüştürmeyi düşünür. Bu tercihin başlıca nedenleri, işletme sahibinin kişisel malvarlığının işletme borçlarından korunması, kazanç arttıkça yükselen gelir vergisi oranları yerine kurumlar vergisine tabi olunması ve kurumsal bir yapıyla kredi, ihale ve büyük müşteri ilişkilerinde güven sağlanmasıdır. Ancak şahıs işletmesinden limited şirkete geçiş, yalnızca yeni bir şirket kurmaktan ibaret değildir. Mevcut işletmenin varlıklarının, borçlarının, çalışanlarının, kira sözleşmesinin ve ruhsatlarının yeni şirkete nasıl aktarılacağı ayrıca planlanmalıdır. Limited şirket kuruluşunun genel usulü Limited Şirket Kuruluşu yazımızda anlatıldığından, bu yazıda mevcut bir şahıs işletmesinin limited şirkete aktarılmasına özgü konular ele alınmaktadır.
KISA CEVAP
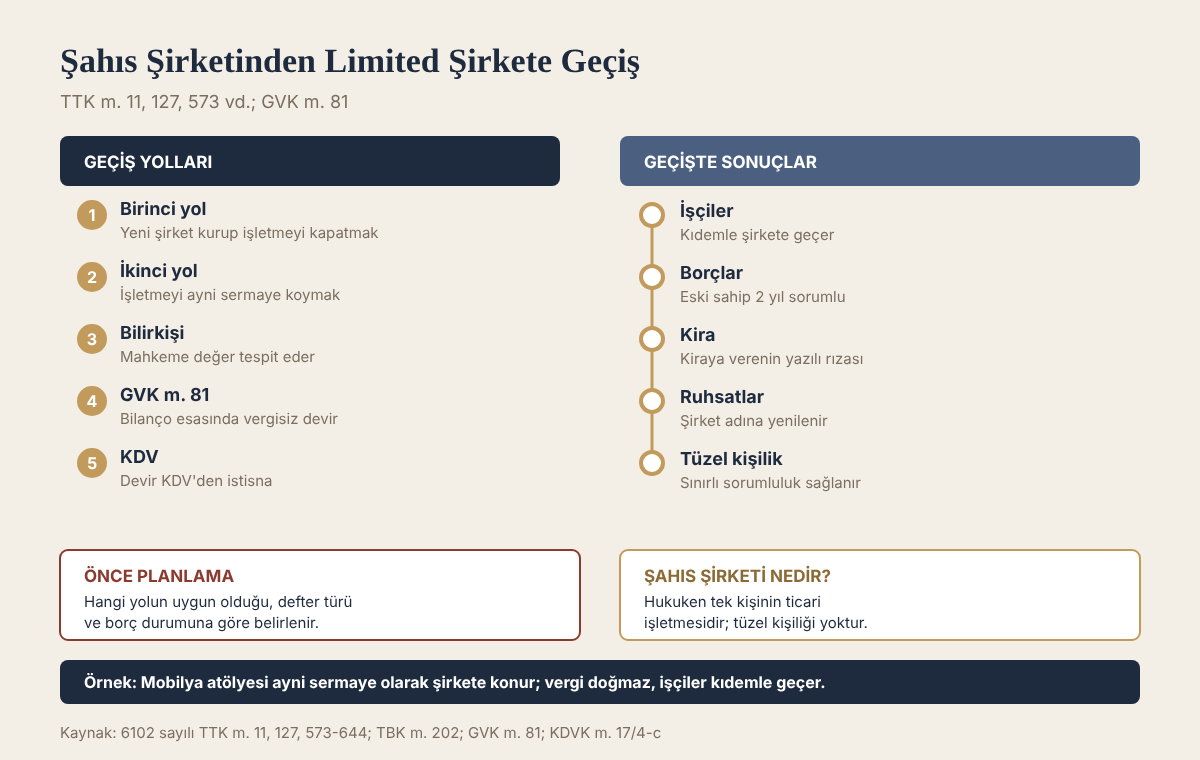
- Halk arasında “şahıs şirketi” denilen yapı hukuken tek kişinin ticari işletmesidir; tüzel kişiliği yoktur.
- Geçiş için en sık kullanılan iki yol, yeni şirket kurup işletmeyi kapatmak veya işletmeyi aktif ve pasifiyle şirkete ayni sermaye olarak koymaktır.
- Bilanço esasına göre defter tutan işletme, GVK m. 81 şartlarıyla devredilirse değer artışı vergilendirilmez ve devir KDV’den istisnadır.
- İşletmede çalışan işçilerin iş sözleşmeleri yeni şirkete geçer; kıdem süreleri korunur.
- Devirden önceki borçlardan eski işletme sahibi iki yıl süreyle şirketle birlikte sorumlu kalır.
- Kira sözleşmesinin şirkete geçmesi için kiraya verenin yazılı rızası gerekir.
Kanun metni
6102 sayılı TTK m. 11/3
Ticari işletme, bir bütün hâlinde devredilebilir ve diğer hukuki işlemlere konu olabilir. Devir sözleşmesi yazılı şekilde yapılır ve ticaret siciline tescil ve ilan edilir.
“Şahıs şirketi” hukuken nedir?
Gündelik dilde “şahıs şirketi” ifadesi, tek bir kişinin kendi adına işlettiği ticari işletmeyi anlatmak için kullanılır. Hukuken bu yapı bir şirket değil, ticari işletmedir. İşletmenin ayrı bir tüzel kişiliği yoktur; işletme adına yapılan bütün işlemler işletme sahibinin kişisel işlemleri sayılır. Bu nedenle işletme sahibi, işletmenin bütün borçlarından kişisel malvarlığıyla sınırsız olarak sorumludur. Türk Ticaret Kanunu’nda “şahıs şirketi” terimi ise kollektif ve komandit şirketler için kullanılır. Bu yazıda kastedilen, tek kişinin ticari işletmesidir.
Limited şirket ise ayrı bir tüzel kişiliğe sahiptir. Ortaklar, kural olarak yalnızca taahhüt ettikleri sermaye ile sorumludur. Ancak şirketin kamu borçlarından ortakların sermaye payları oranında sorumlu tutulabileceği unutulmamalıdır.
Geçişin avantajları ve dikkat edilmesi gerekenler
Avantajlar:
- Sınırlı sorumluluk: Şirketin özel hukuk borçlarından ortaklar kural olarak kişisel malvarlıklarıyla sorumlu değildir.
- Vergi oranı: Şahıs işletmesinin kazancı yüzde 15’ten yüzde 40’a kadar artan oranlı gelir vergisine tabidir. Limited şirketin kazancı ise kurumlar vergisine tabidir. Kazanç belirli bir seviyeyi aştığında şirket yapısı vergisel bakımdan avantajlı hâle gelebilir. Bununla birlikte şirketten ortaklara kâr dağıtımında ayrıca vergi kesintisi yapıldığı dikkate alınmalıdır.
- Kurumsallaşma: Ortak alma, pay devri ve yatırımcı katılımı şirket yapısında daha kolaydır.
Dikkat edilmesi gerekenler:
- Limited şirketin muhasebe, genel kurul ve ticaret sicili yükümlülükleri şahıs işletmesine göre daha fazladır.
- Şirketten para çekmek, şahıs işletmesindeki kadar serbest değildir; ortakların şirketten borç alması vergisel sonuçlar doğurabilir.
- Şirket ortağı ve müdürü, 5510 sayılı Kanun’a göre 4/b kapsamında sigortalı sayılır.
Birinci yol: Yeni şirket kurup şahıs işletmesini kapatmak
En basit yöntem, işletme sahibinin yeni bir limited şirket kurması, şahıs işletmesinin varlıklarını şirkete satması ve işletmeyi kapatmasıdır. Bu yöntemde:
- Limited şirket asgari sermayeyle kurulur ve ticaret siciline tescil edilir.
- Şahıs işletmesindeki stoklar, demirbaşlar ve araçlar faturayla şirkete satılır. Bu satışlar KDV’ye tabidir ve satıştan doğan kazanç şahıs işletmesinin kazancına eklenir.
- Müşteri ve tedarikçi sözleşmeleri yeni şirket adına yeniden yapılır.
- Şahıs işletmesinin vergi mükellefiyeti kapatılır ve ticaret sicilinden terkini sağlanır.
Bu yöntem, işletmenin varlıklarının az olduğu veya devralınacak borç bulunmadığı durumlarda pratiktir. Ancak varlıkların satışında KDV ve gelir vergisi doğar; ayrıca her sözleşmenin yeniden yapılması zaman alır.
İkinci yol: İşletmeyi ayni sermaye olarak koymak
İkinci yöntemde, şahıs işletmesi bütün aktif ve pasifleriyle birlikte limited şirkete ayni sermaye olarak konulur. TTK m. 127, ticari işletmelerin sermaye olarak konulabileceğini öngörür. Bu yöntemin aşamaları şunlardır:
- Değerleme: Ayni sermaye olarak konulacak işletmenin değeri, şirket merkezinin bulunduğu yerdeki asliye ticaret mahkemesince atanan bilirkişi tarafından belirlenir. Bilirkişi, işletmenin aktiflerini ve borçlarını inceleyerek net değeri gösteren bir rapor hazırlar.
- Kuruluş: Limited şirket, işletmenin bilirkişi raporuyla belirlenen değeri esas alınarak kurulur. Şirket sözleşmesinde ayni sermayenin konusu ve değeri gösterilir.
- Devir sözleşmesi: TTK m. 11/3 uyarınca ticari işletmenin devri yazılı bir sözleşmeyle yapılır ve ticaret siciline tescil ve ilan edilir.
- Tescil işlemleri: Taşınmaz ve araç gibi sicile kayıtlı varlıkların şirket adına tescili sağlanır.
- Kapanış: Şahıs işletmesinin ticaret sicilinden terkini ve vergi mükellefiyetinin sonlandırılması yapılır.
Bu yöntemde işletmenin ticari itibarı, müşteri ilişkileri ve süregelen sözleşmeleri bir bütün olarak şirkete geçer. TTK m. 194, ticari işletmenin bir ticaret şirketine dönüşmesi hâlinde tür değiştirme hükümlerinin kıyasen uygulanabileceğini de öngörmektedir. Ancak işletmenin tüzel kişiliği bulunmadığından uygulamada en güvenli yol, ayni sermaye ve işletme devri hükümlerine göre hareket etmektir.
Vergisel boyut: GVK m. 81 ve KDV istisnası
Gelir Vergisi Kanunu m. 81/1-2, kazancı bilanço esasına göre tespit edilen ferdi bir işletmenin, bilançosunun bir sermaye şirketine aktif ve pasifiyle bütün hâlinde devredilmesi durumunda değer artışı kazancının vergilendirilmemesini öngörür. Bu istisnadan yararlanmak için:
- İşletmenin bilanço esasına göre defter tutuyor olması,
- Devralan şirketin ferdi işletmenin bilançosunu aynen kendi bilançosuna geçirmesi,
- İşletme sahibine, devir bilançosuna göre belirlenen öz sermaye tutarında şirket payı verilmesi gerekir.
Bu şartlarla yapılan devir, KDV Kanunu m. 17/4-c uyarınca KDV’den de istisnadır. İşletme hesabı esasına göre defter tutan işletmelerin bu istisnadan yararlanabilmesi için önce bilanço esasına geçmeleri gerekir. Şartlara uyulmadan yapılan devirler ise satış hükmünde sayılır ve vergiye tabi olur. Vergisel sonuçlar her işletme için farklılık gösterebileceğinden, devir öncesinde bir mali müşavirle birlikte hesaplama yapılması önerilir.
İşçilerin durumu
Şahıs işletmesinde çalışan işçilerin iş sözleşmeleri, 4857 sayılı İş Kanunu m. 6 uyarınca işyerinin devriyle birlikte bütün hak ve borçlarıyla yeni şirkete geçer. İşçilerin kıdem süreleri sıfırlanmaz; şahıs işletmesinde geçen süreler kıdem tazminatı hesabında dikkate alınır. Devirden önce doğmuş ve devir tarihinde ödenmesi gereken işçilik borçlarından eski işletme sahibi ve yeni şirket birlikte sorumludur. Eski işletme sahibinin bu sorumluluğu devir tarihinden itibaren iki yılla sınırlıdır. Kıdem tazminatı ise bu iki yıllık sınırın dışındadır; eski işletme sahibi, kendi dönemi ve devir tarihindeki ücretle sınırlı olarak süresiz sorumlu kalır.
İşyeri devri, işçinin iş sözleşmesini feshetmesi için tek başına haklı bir neden değildir. İşverenin de yalnızca devir nedeniyle işçiyi işten çıkarması geçerli bir fesih sebebi sayılmaz. SGK’ya işyeri devri bildirimi yapılmalı ve işçilerin şirket adına yeni işe giriş kayıtları usulüne uygun olarak düzenlenmelidir.
Borçlardan sorumluluk
Ticari işletmenin aktif ve pasifleriyle devralınması hâlinde, TBK m. 202 uyarınca devralan şirket, işletmenin borçlarından alacaklılara bildirim veya ilan tarihinden itibaren sorumlu olur. Önceki işletme sahibi de iki yıl süreyle yeni şirketle birlikte müteselsilen sorumlu kalır. Bu süre, muaccel borçlarda bildirim veya ilan tarihinden, sonradan muaccel olacak borçlarda ise muacceliyet tarihinden başlar. Bu nedenle geçiş, işletme sahibinin geçmiş borçlardan hemen kurtulması sonucunu doğurmaz. İşletme devrinde borçlardan sorumluluk ve alacaklıların hakları Ticari İşletmenin Devri: TTK 11/3, TBK 202, Borçlardan Sorumluluk ve Tasarrufun İptali yazımızda ayrıntılı olarak anlatılmıştır.
Kira sözleşmesi, ruhsatlar ve diğer işlemler
Kira sözleşmesi: İşyerinin kiracısı şahıs işletmesi sahibi ise, kira ilişkisinin şirkete geçmesi için TBK m. 323 uyarınca kiraya verenin yazılı rızası gerekir. Kiraya veren, haklı bir sebep olmadıkça rızasını vermekten kaçınamaz. Devreden kiracı, kira süresinin sonuna kadar ve en fazla iki yıl süreyle şirketle birlikte sorumlu kalır. Bu konu İşyeri Kira İlişkisinin Devri (TBK 323): Kiraya Verenin Rızası ve Devredenin Sorumluluğu yazımızda ele alınmıştır.
Ruhsat ve izinler: İşyeri açma ve çalışma ruhsatı, şirket adına yeniden alınmalı veya ruhsat devri yapılmalıdır. Sektöre özgü izin ve lisanslar da yeni şirket adına düzenlenmelidir.
Banka ve sözleşmeler: Banka hesapları, POS cihazları, kredi sözleşmeleri, tedarikçi ve müşteri sözleşmeleri şirket adına güncellenmelidir. Marka tescili varsa marka da şirket adına devredilmelidir.
Örnek olay
Bir mobilya atölyesi işleten Ahmet Bey, on yıldır bilanço esasına göre defter tutan bir şahıs işletmesi sahibidir. İşletmede beş işçi çalışmakta, atölye kiralık bir binada bulunmaktadır. Kazancının artması ve büyük bir otel zinciriyle sözleşme yapma imkânı doğması üzerine Ahmet Bey, işletmesini limited şirkete dönüştürmeye karar vermiştir.
Ahmet Bey, mali müşavirinin önerisiyle işletmeyi aktif ve pasifleriyle birlikte yeni kurulacak limited şirkete ayni sermaye olarak koymuştur. Asliye ticaret mahkemesince atanan bilirkişi işletmenin net değerini belirlemiş, şirket bu değer üzerinden kurulmuştur. Devir GVK m. 81 şartlarına uygun yapıldığından değer artışı vergilendirilmemiş ve KDV doğmamıştır. Beş işçinin iş sözleşmeleri kıdemleri korunarak şirkete geçmiş, kiraya verenin yazılı rızası alınarak kira sözleşmesi şirkete devredilmiştir. Ahmet Bey, devirden önceki borçlardan iki yıl süreyle şirketle birlikte sorumlu kalmıştır.
Yargıtay kararlarında işletme ve işyeri devri
Şahıs işletmesinden limited şirkete geçiş, hukuki sonuçları bakımından hem ticari işletme devri hem de işyeri devri niteliği taşır. Bu nedenle uygulamada çıkan uyuşmazlıklar, Türk Borçlar Kanununun 202. maddesi ile İş Kanununun 6. maddesi etrafında yoğunlaşır. Yargıtay kararları, geçişi planlayan işletme sahibinin hangi noktalarda risk taşıdığını açıkça göstermektedir.
Devralan şirketin önceki borçlardan sorumluluğu
Yargıtay, işletmenin aktif ve pasifleriyle devri hâlinde devralanın sorumluluğunu Türk Borçlar Kanununun 202. maddesine dayandırmaktadır:
Yargıtay 3. Hukuk Dairesi, E. 2025/2363, K. 2025/5778, T. 01.12.2025
bir malvarlığını veya bir işletmeyi aktif ve pasifleri ile birlikte devralanın, bunu alacaklılara bildirdiği veya ticari işletmeler için Ticaret Sicili Gazetesinde, diğerleri için Türkiye genelinde dağıtımı yapılan gazetelerden birinde yayımlanacak ilanla duyurduğu tarihten başlayarak, onlara karşı malvarlığındaki veya işletmedeki borçlardan sorumlu olacağı düzenlenmiştir.
Bildirim ve ilan, yalnızca devralan şirketin sorumluluğunun başlangıcı bakımından değil, eski işletme sahibinin sorumluluğunun sona ermesi bakımından da önemlidir. Türk Borçlar Kanununun 202. maddesinin son fıkrasına göre bildirme veya ilanla duyurma yükümlülüğü devralan tarafından yerine getirilmedikçe, önceki borçlunun iki yıllık müteselsil sorumluluk süresi işlemeye başlamaz. Başka bir deyişle ilan yapılmazsa eski işletme sahibinin geçmiş borçlardan kurtulma süreci hiç başlamamış olur.
Devrin alacaklılara karşı ileri sürülebilmesi bakımından da usule uyulması gerekir. Yargıtay 8. Hukuk Dairesi, E. 2015/22722, K. 2018/16130, T. 24.09.2018 sayılı kararda ilk derece mahkemesinin, borçlu ile üçüncü kişi şirket arasındaki ilişkinin ticari işletme devri niteliğinde olduğunu, İcra ve İflas Kanununun 44. maddesi ile Türk Borçlar Kanununun 202. maddesindeki koşulların yerine getirildiğinin ispat edilmediğini ve devralan şirketin işletme borçlarından sorumlu olduğunu kabul ettiği aktarılmaktadır. Bu tür istihkak davaları, devralan şirketin malları üzerine eski işletme sahibinin alacaklıları tarafından haciz konulduğunda gündeme gelir.
Devir sözleşmesi tek başına yetmez
Ticari işletme devri, her bir malvarlığı unsuru için ayrıca tasarruf işlemi yapılmasını gerektirir. Yargıtay 4. Hukuk Dairesi, mülga Borçlar Kanunu döneminde verdiği kararda bu ilkeyi şöyle açıklamıştır:
Yargıtay 4. Hukuk Dairesi, E. 2023/2146, K. 2023/7239, T. 30.05.2023
işletmeye dâhil olan tüm aktifler devir sözleşmesinin yapılmasıyla kendiliğinden devralana intikal etmeyeceğinden, ayrıca devrin konusunu oluşturan her bir … unsur için usulüne uygun olan tasarruf işlemlerinin de yapılması gerekmektedir.
Bu nedenle ayni sermaye yoluyla geçişte taşınmazların tapuda, araçların trafik sicilinde, markaların Türk Patent ve Marka Kurumu sicilinde şirket adına tescili ve alacakların temliki ayrıca yapılmalıdır. Bu işlemler tamamlanmadan şahıs işletmesinin kapatılması, şirket adına görünmeyen varlıklar bakımından belirsizlik doğurur.
Şirketleşme bir işyeri devridir
Gerçek kişi tarafından işletilen işyerinin şirkete geçirilmesi, işletme sahibi yeni şirketin ortağı olsa bile işyeri devri sayılır:
Yargıtay 9. Hukuk Dairesi, E. 2016/30897, K. 2021/595, T. 13.01.2021
İşyerinin önceleri gerçek kişi ya da kişilerce işletilmesinin ardından şirketleşmeye gidilmesi halinde, bu işlem de bir tür işyeri devridir. Önceki gerçek kişi olan işverenlerin devralan tüzel kişi ortakları olması bu devir ilişkisini ortadan kaldırmamaktadır.
Kıdem tazminatında iki yıllık sınır uygulanmaz
İşletme sahibinin en çok yanıldığı nokta, iki yıl geçtikten sonra işçilik alacaklarından tamamen kurtulacağı düşüncesidir. Hukuk Genel Kurulu bu konuda şu ilkeyi benimsemiştir:
Yargıtay Hukuk Genel Kurulu, E. 2022/43, K. 2023/17, T. 01.02.2023
İş yeri devri halinde kıdem tazminatı bakımından devreden işveren kendi dönemi ve devir tarihindeki son ücreti ile sınırlı olmak üzere sorumludur. Mülga 1475 sayılı Kanun’un 14. maddesinin ikinci fıkrasında, devreden işverenin sorumluluğu bakımından bir süre öngörülmediğinden, 4857 sayılı Kanun’un 6. maddesinde sözü edilen devreden işveren için öngörülen iki yıllık süre sınırlaması, kıdem tazminatı bakımından söz konusu olmaz.
Buna karşılık ihbar tazminatı ve kullanılmayan yıllık izin ücreti feshe bağlı haklar olduğundan, bunlardan yalnız son işveren olan şirket sorumludur (Yargıtay 9. Hukuk Dairesi, E. 2016/30897, K. 2021/595, T. 13.01.2021). Devir tarihine kadar doğmuş ücret, fazla çalışma ve tatil ücretlerinden ise eski işletme sahibi ile şirket, devir tarihinden itibaren iki yıl süreyle müteselsilen sorumludur (Yargıtay 9. Hukuk Dairesi, E. 2021/13414, K. 2022/490, T. 17.01.2022).
Geçiş öncesi kontrol listesi
- İşletmenin bütün borçları, alacaklıların adları ve adresleriyle birlikte listelenmeli; devir sonrası bildirim ve Türkiye Ticaret Sicili Gazetesinde ilan derhâl yapılmalıdır.
- Ayni sermaye olarak konulacak taşınmaz, araç, marka ve alacaklar için ayrı ayrı tescil ve temlik işlemleri planlanmalıdır.
- İşçilerin işe giriş tarihleri, ücretleri ve birikmiş alacakları devir tarihi itibarıyla tutanağa bağlanmalıdır. Kıdem tazminatı karşılığının şirket bilançosunda gösterilmesi, ileride eski işletme sahibine başvurulmasını önler.
- Kira sözleşmesinin devri için kiraya verenin yazılı rızası alınmalı; işyeri kiralarında rızanın haklı sebep olmadan verilmemesi hâlinde Türk Borçlar Kanununun 323. maddesine dayanılabileceği unutulmamalıdır.
- GVK m. 81 kapsamında vergisiz devir isteniyorsa, devir bilançosunun aynen şirkete aktarılması ve öz sermaye karşılığında pay verilmesi şartları mali müşavirle birlikte belgelenmelidir.
Sıkça sorulan sorular
Şahıs işletmesinin vergi numarası şirkete geçer mi?
Hayır. Limited şirket ayrı bir tüzel kişi olduğu için yeni bir vergi kimlik numarası alır.
Şahıs işletmesinin zararları şirkete devredilebilir mi?
Geçmiş yıl zararlarının devri, vergi mevzuatındaki özel şartlara bağlıdır. Bu konu devir öncesinde mali müşavirle değerlendirilmelidir.
Geçiş sırasında işçilere kıdem tazminatı ödenmesi gerekir mi?
Hayır. İş sözleşmeleri şirkete geçtiği için kıdem tazminatı ödenmez; işçilerin kıdem süreleri yeni şirkette devam eder.
Şahıs işletmesi kapatılmadan şirket kurulabilir mi?
Evet. Ancak aynı faaliyetin iki ayrı yapı altında sürdürülmesi vergisel ve muhasebesel karışıklıklara yol açabileceğinden geçişin kısa sürede tamamlanması önerilir.
Sonraki adım
Şahıs işletmesinden limited şirkete geçmeden önce işletmenin defter tutma usulü, varlıkları, borçları, çalışanları ve sözleşmeleri listelenmeli, hangi geçiş yolunun daha uygun olduğu vergi ve sorumluluk açısından değerlendirilmelidir. Limited şirkette müdürün sorumluluğu için Limited Şirket Müdürünün Sorumluluğu yazımıza bakılabilir.
Mevzuat: 6102 sayılı Türk Ticaret Kanunu m. 11, 127, 194, 573-644; 6098 sayılı Türk Borçlar Kanunu m. 202, 323; 193 sayılı Gelir Vergisi Kanunu m. 81; 3065 sayılı KDV Kanunu m. 17/4-c; 4857 sayılı İş Kanunu m. 6..
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.