
 Av. Emrah Karatay
Kira bedelinin nakit olarak elden verilmesi uzun yıllar yaygın bir uygulamaydı. 17 Ekim 2024 tarihinde yayımlanan 328 Seri No’lu Gelir Vergisi Genel Tebliği ile konut ve işyeri kira bedellerinin, tutarı ne olursa olsun, banka veya PTT aracılığıyla ödenmesi ve tahsil edilmesi zorunlu hâle getirilmiştir. Bu kurala uymayan hem kiracıya hem kiraya verene, her bir ödeme için ayrı ayrı özel usulsüzlük cezası kesilebilir. Elden ödemenin ikinci sorunu ise hukuk alanındadır: kira bedelini elden ödediğini belgeyle gösteremeyen kiracı, tahliye takibinde ve alacak davasında ödemeyi ispat etmekte zorlanır. Bu yazıda kirayı elden ödemenin vergi cezası ve ispat sonuçları birlikte ele alınmıştır.
KISA CEVAP
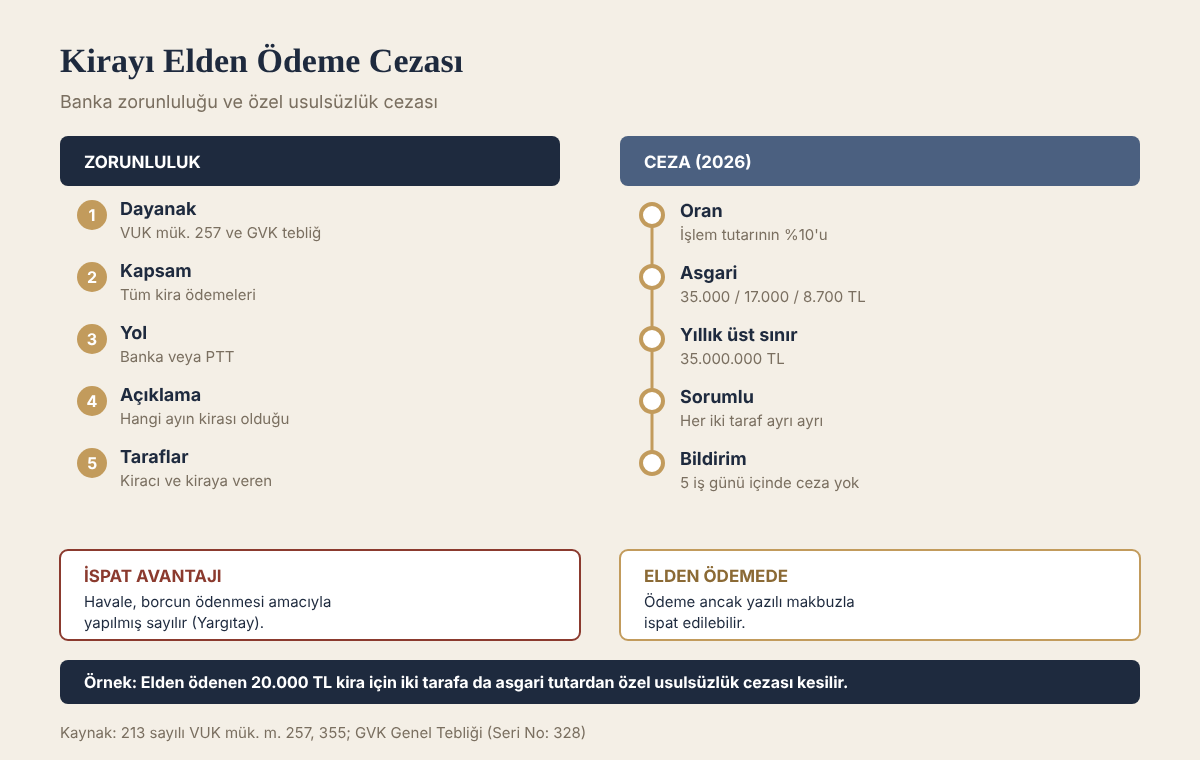
- 17.10.2024’ten itibaren konut ve işyeri kira bedellerinin tamamı banka veya PTT aracılığıyla ödenmelidir; eski 500 TL’lik konut sınırı kaldırılmıştır.
- Kurala uymayan kiracıya ve kiraya verene ayrı ayrı, her ödeme için işlem tutarının yüzde 10’u oranında özel usulsüzlük cezası kesilir (213 sayılı VUK mükerrer m. 355).
- Ceza, 2026 yılı için tacir olmayan gerçek kişilerde 8.700 TL’den az olamaz.
- Elden ödeme yapan, ödemeyi izleyen beş iş günü içinde durumu kendiliğinden vergi dairesine bildirirse ödeyen hakkında bu ceza kesilmez.
- Elden ödenen kiranın mahkemede ispatı için kiraya verenin imzalı makbuzu gerekir; tahliye takibinde ödeme iddiası belgeyle ispat edilmelidir (İİK m. 269/c).
Banka zorunluluğunun dayanağı
213 sayılı Vergi Usul Kanunu (VUK) mükerrer m. 257, Hazine ve Maliye Bakanlığına tahsilat ve ödemelerin banka veya benzeri finans kurumları aracılığıyla yapılmasını zorunlu tutma yetkisi verir. Bakanlık bu yetkiye dayanarak, kira gelirinin vergilendirilmesini düzenleyen Gelir Vergisi Kanunu çerçevesinde önce 2007 yılında 268 Seri No’lu Gelir Vergisi Genel Tebliği’ni çıkarmıştı. Bu tebliğde konutlarda aylık 500 TL ve üzerindeki kira ödemeleri ile tüm işyeri kiralarının banka veya PTT aracılığıyla yapılması öngörülmüştü. 500 TL sınırı yıllar içinde anlamını yitirdiği için 328 Seri No’lu Tebliğ ile bu sınır tamamen kaldırılmış ve kural bütün kira ödemelerini kapsar hâle getirilmiştir.
Zorunluluk, gelir ve kurumlar vergisi mükellefleri ile mükellef olmayanlar arasındaki bütün konut ve işyeri kiralama işlemlerini kapsar. Yani kiraya veren emekli bir kişi, kiracı ise öğrenci olsa bile kira bedeli banka veya PTT aracılığıyla ödenmelidir. Günlük veya haftalık kiralamalar da kapsam içindedir. İcra veya mahkeme yoluyla yapılan tahsilatlar ile ayni (mal olarak) yapılan ödemeler zorunluluğun dışında tutulmuştur.
Ödeme nasıl yapılmalıdır?
Kira bedeli kiracının kendi hesabından veya PTT şubesinden, kiraya verenin hesabına gönderilmelidir. Uygulamada şu hususlara dikkat edilmesi gerekir:
- Açıklama kısmı: Ödemenin kira bedeline ilişkin olduğu ve hangi aya ait bulunduğu açıklama alanına yazılmalıdır. Örneğin: “Ekim 2026 kira bedeli, … adresindeki daire”.
- Hesap sahibi: Ödeme kiraya verenin adına açılmış hesaba yapılmalıdır. Kiraya verenin talimatıyla başka birinin hesabına yapılan ödeme, uyuşmazlık hâlinde tartışma yaratır; bu talimatın yazılı alınması gerekir.
- Kiracı dışında birinin ödemesi: Kiracının eşi, çocuğu veya şirketi tarafından yapılan ödemelerde açıklamaya kiracının adı ve kira ilişkisi yazılmalıdır.
- Kredi kartı ile ödeme: Bankaların sunduğu kira ödeme hizmetleri de banka aracılığıyla ödeme sayılır.
Ceza ne kadardır?
Tevsik zorunluluğuna uymayanlara uygulanacak ceza, VUK mükerrer m. 355’in dördüncü fıkrasında düzenlenmiştir.
213 sayılı Vergi Usul Kanunu mükerrer m. 355/4
Tahsilat ve ödemelerini banka, benzeri finans kurumları veya posta idarelerince düzenlenen belgelerle tevsik etme zorunluluğuna uymayanların her birine, her bir işlem için bu maddeye göre uygulanan cezalardan az olmamak üzere işleme konu tutarın % 10’u nispetinde özel usulsüzlük cezası kesilir. (…) Ancak, bu fıkra uyarınca bir takvim yılı içinde kesilecek özel usulsüzlük cezasının toplamı 20 milyon (35.000.000 TL) Türk lirasını geçemez. Tevsik zorunluluğuna aykırı bir şekilde ödeme yapanların, durumu ödemeyi takip eden beş iş günü içerisinde kendiliğinden idareye bildirmesi halinde, ödemede bulunan adına bu fıkra uyarınca özel usulsüzlük cezası kesilmez.
Maddenin birinci fıkrasındaki asgari tutarlar 1 Ocak 2026’dan itibaren şöyledir:
- Birinci sınıf tüccarlar ve serbest meslek erbabı için 35.000 TL,
- İkinci sınıf tüccarlar, defter tutan çiftçiler ve basit usulde vergilendirilenler için 17.000 TL,
- Bunların dışında kalanlar (tacir olmayan gerçek kişiler) için 8.700 TL.
Ceza, işlem tutarının yüzde 10’u ile bu asgari tutarlardan hangisi yüksekse onun üzerinden kesilir. Örneğin tacir olmayan bir kiracının elden ödediği 20.000 TL’lik aylık kira için yüzde 10 oranı 2.000 TL’ye denk gelir; ancak asgari tutar 8.700 TL olduğundan ceza 8.700 TL olur. Aynı ceza, ödemeyi elden tahsil eden kiraya verene de ayrıca kesilir. On iki ay boyunca elden ödenen kira için her ay ayrı işlem sayıldığından ceza on iki kez uygulanabilir.
Beş iş günü içinde kendiliğinden bildirim
7524 sayılı Kanun ile 2024 yılında eklenen düzenleme, elden ödeme yapan tarafa bir pişmanlık imkânı tanır. Kiracı, kira bedelini elden ödediği tarihi izleyen beş iş günü içinde durumu vergi dairesine kendiliğinden bildirirse kendisi hakkında ceza kesilmez. Bu imkân yalnızca ödemeyi yapan içindir; elden tahsilat yapan kiraya veren bu düzenlemeden yararlanamaz.
Ceza nasıl ortaya çıkar?
Vergi idaresi elden ödemeleri genellikle şu yollarla öğrenir: kira geliri beyannamesinde beyan edilen tutar ile banka kayıtlarının uyuşmaması, kiracının stopaj kesintisi yaptığı işyeri kiralarında muhtasar beyanname kayıtları, kira uyuşmazlığına ilişkin mahkeme dosyaları ve ihbarlar. Özellikle kiracı ile kiraya veren arasındaki bir davada “kirayı elden ödedim” beyanı, vergi idaresine bildirilmesi gereken bir bilgi niteliği taşıyabilir.
Kesilen özel usulsüzlük cezasına karşı, ihbarnamenin tebliğinden itibaren otuz gün içinde vergi mahkemesinde dava açılabilir veya uzlaşma talep edilebilir. Özel usulsüzlük cezalarında uzlaşma ve indirim imkânları Vergi Cezasına İtiraz: Uzlaşma, Cezada İndirim ve Dava Süresi yazımızda ele alınmıştır.
Elden ödenen kiranın mahkemede ispatı
Kira bedelinin elden ödenmesi borçlar hukuku bakımından geçersiz değildir; vergi kuralına aykırılık ödemeyi hükümsüz kılmaz. Sorun ispattır. Kira bedelinin ödenmesi, borcu sona erdiren bir hukuki işlemdir ve tutarı senetle ispat sınırını aştığında senetle ispat edilmesi gerekir (6100 sayılı Hukuk Muhakemeleri Kanunu, HMK m. 200). Bu sınır her yıl yeniden değerleme oranında artırılır; günümüzde bir aylık kira bedeli neredeyse her zaman bu sınırın üzerindedir. Karşı taraf açıkça muvafakat etmedikçe ödeme tanıkla ispat edilemez.
Tahliye istekli icra takibinde ispat kuralı daha da sıkıdır. Kiracı kira sözleşmesini kabul edip kiranın ödendiğini ileri sürerse bu iddiasını noterlikçe düzenlenmiş veya onaylanmış ya da alacaklı tarafından ikrar olunmuş bir belgeyle veya resmi makamların verdiği bir makbuzla ispat etmek zorundadır (2004 sayılı İcra ve İflas Kanunu, İİK m. 269/c). Kiraya verenin imzasını taşıyan adi bir makbuz, kiraya veren imzayı inkâr etmedikçe yeterli olabilir; imza inkâr edilirse icra mahkemesi imza incelemesi yapar. Banka dekontu ise resmi bir kurumun düzenlediği belge niteliğinde olduğundan ödemenin en güçlü delilidir.
Yargıtay uygulamasında, kira bedelinin ödendiğinin ispat yükünün kiracıda olduğu ve elden ödeme iddiasının yazılı belgeyle kanıtlanması gerektiği istikrarlı biçimde kabul edilmektedir. Bu nedenle elden ödeme yapmak zorunda kalan kiracı, her ödeme için kiraya verenden tarih, tutar, ait olduğu ay ve kiralananın adresini gösteren imzalı bir makbuz almalıdır.
Banka ödemesinin ispat gücü
Bankadan yapılan ödemenin ispat bakımından önemli bir üstünlüğü vardır: Yargıtay’a göre havale, kural olarak mevcut bir borcun ödenmesi amacıyla yapılmış sayılır.
Yargıtay 13. Hukuk Dairesi, 18.12.2018 tarihli, E. 2016/29241, K. 2018/12294 sayılı kararı
Havale kural olarak bir ödeme vasıtasıdır. Başka bir ifade ile havalenin, mevcut bir borcun ödenmesi amacıyla yapıldığı yolunda yasal bir karine mevcuttur. Bu yasal karinenin aksini havaleyi gönderen tarafın ispat etmesi gerekir.
Bu karine, kiracının banka aracılığıyla yaptığı ödemelerin kira borcuna karşılık olduğunu kolayca ispat etmesini sağlar. Kiraya verenin, havalenin başka bir borç için gönderildiğini ileri sürmesi hâlinde ispat yükü ona geçer. Açıklama kısmına “… ayı kira bedeli” yazılması, uyuşmazlığı baştan önler. Elden ödemede ise kiracı, kira borcunu ödediğini yazılı belgeyle ispat etmek zorundadır; makbuz yoksa ödemenin ispatı çoğu zaman mümkün olmaz.
Kiraya veren elden kira almak istiyorsa
Bazı kiraya verenler vergi kaydı oluşmaması için kiranın elden ödenmesini ister. Bu talep kiracıyı iki yönden riske sokar: hem kendisine vergi cezası kesilebilir hem de ileride ödemeyi ispat edemeyebilir. Kiraya veren banka hesabı bildirmekten kaçınırsa kiracı, kira bedelini notere veya mahkemenin belirleyeceği bir yere tevdi edebilir (6098 sayılı Türk Borçlar Kanunu, TBK m. 107). Bu yol Kira Bedelinin Tevdii yazımızda anlatılmıştır. Kiracının kiraya verenin hesabını biliyorsa ödemeyi bankadan yapması ve kiraya verenin itirazını yazılı olarak kayda geçirmesi de mümkündür.
Uygulamadan örnekler
Örnek 1: Kiracı iki yıl boyunca aylık kira bedelini elden ödemiştir. Kiraya veren altı aylık kiranın ödenmediğini ileri sürerek tahliye istekli takip başlatır. Kiracının elinde makbuz yoktur. İcra mahkemesi, ödeme iddiasının İİK m. 269/c’deki belgelerle ispat edilmediği gerekçesiyle itirazın kaldırılmasına ve tahliyeye karar verebilir.
Örnek 2: Kiracı, kira bedelini kiraya verenin isteği üzerine elden ödemiş, ancak ertesi gün vergi dairesine dilekçe vererek durumu bildirmiştir. Kiracı hakkında özel usulsüzlük cezası kesilmez; kiraya veren ise elden tahsilat nedeniyle cezayla karşılaşabilir.
Örnek 3: Kiracı bir ay kirayı bankadan, bir ay elden ödemektedir. Elden yapılan her ödeme ayrı bir aykırılık oluşturur; banka üzerinden yapılan aylar için ceza söz konusu olmaz.
Güncel Yargıtay kararlarında elden ödemenin ispatı
İspat yükü kiracıdadır
Yargıtay’ın yerleşik uygulamasına göre kira ilişkisini ve kira bedelini kiraya veren, kira bedelinin ödendiğini ise kiracı ispat eder. Yıllık kira bedeli senetle ispat sınırını aşıyorsa ödeme kesin delille kanıtlanmalıdır (Yargıtay 3. Hukuk Dairesi, E. 2022/7755, K. 2023/36, T. 17.01.2023). Güncel kira bedelleri dikkate alındığında bu sınır neredeyse her kira ilişkisinde aşılmaktadır.
Yazılı sözleşme varsa tanık dinlenemez
Yargıtay 3. Hukuk Dairesi, ilk derece mahkemesinin tanık beyanlarına dayanarak kira bedellerinin ödendiğini kabul etmesini hatalı bulmuştur. Taraflar arasında yazılı kira sözleşmesi bulunduğunda, senede karşı tanıkla ispat yasağı da devreye girer.
Yargıtay 3. Hukuk Dairesi, E. 2025/4147, K. 2025/5013, T. 21.10.2025
Her ne kadar, İlk Derece Mahkemesince; tanık beyanlarına dayanılarak davacı kiracının kira bedellerini ödediği sonucuna varılmış ise de, yıllık kira bedeli senetle ispat sınırının üzerinde olduğundan, kiracı iddiasını kesin delille ispat etmekle yükümlüdür. Aynı zamanda senede karşı tanıkla ispat yasağını düzenleyen 6100 sayılı Kanunun 201. maddesine göre de, taraflar arasında yazılı kira sözleşmesi bulunduğundan, kira bedellerinin ödendiği hususunda tanık dinlenemez.
Elden ödeme savunması belge olmadan sonuç vermez
Aynı daire 2026 tarihli bir kararında, kira bedellerini elden ödediğini ileri süren ancak bu iddiayı destekleyen yazılı belge, makbuz veya banka kaydı sunamayan kiracı aleyhine kurulan hükmü değerlendirmiştir (Yargıtay 3. Hukuk Dairesi, E. 2025/5377, K. 2026/2155, T. 14.04.2026). Kararda ayrıca, elden ödeme savunmasının kira ilişkisinin zımnen kabulü anlamına geldiği vurgulanmıştır. Bu nedenle elden ödeme savunması, kiracıyı hem vergi cezası hem de ispat bakımından zor durumda bırakır.
Uygulamada sık yapılan hatalar
- Kira bedelini elden ödeyip makbuz almamak. Makbuz bulunmadığında ödeme kural olarak ispat edilemez.
- Banka havalesinde açıklama kısmını boş bırakmak. Açıklamasız ödeme, başka bir borca yapılmış sayılabilir.
- Ödemeyi kiraya verenin yakınının hesabına, yazılı talimat almadan yapmak.
- Elden ödemeden sonra beş iş günü içinde vergi dairesine bildirim yapmamak. Süre geçtikten sonra yapılan bildirim ödeyeni cezadan kurtarmaz.
- Tahliye takibine karşı “kirayı elden ödedim” diye itiraz edip belge sunmamak. İcra mahkemesinde ödeme iddiası belgeyle ispat edilmelidir.
Sıkça sorulan sorular
Kira bedeli kiraya verenin eşinin hesabına yatırılabilir mi?
Kiraya verenin yazılı talimatı varsa ödeme banka aracılığıyla yapıldığından vergi zorunluluğu yerine getirilmiş olur. Ancak borçlar hukuku bakımından ödemenin kiraya verene yapılmış sayılması için talimatın ispatı gerekir.
Depozito da banka aracılığıyla mı ödenmelidir?
Tebliğ kira bedellerini düzenler. Bununla birlikte depozitonun, TBK m. 342 gereğince kiraya verenin onayı olmadan çekilemeyecek bir vadeli hesaba yatırılması gerekir. Bu nedenle depozitonun da banka kanalıyla ödenmesi hem vergi hem ispat açısından doğrudur.
Eski yıllarda elden ödenen kiralar için ceza kesilir mi?
17.10.2024 öncesinde aylık 500 TL’nin altındaki konut kiraları için zorunluluk yoktu. Bu tarihten önceki daha yüksek tutarlı konut kiraları ve tüm işyeri kiraları ise eski tebliğ kapsamında zaten zorunluluğa tabiydi. Cezalarda zamanaşımı süresi VUK m. 374 uyarınca beş yıldır.
Sonuç
Kirayı elden ödemek, hem vergi cezası hem ispat güçlüğü yaratır. Banka veya PTT aracılığıyla ve açıklaması doğru yazılmış bir ödeme, kiracıyı ve kiraya vereni bu risklerden korur. Elden ödeme yapılmışsa beş iş günü içinde vergi dairesine bildirim yapılması ve kiraya verenden imzalı makbuz alınması gerekir.
İlgili yazılar: İşe Başlama Bildirimi ve Kayıt Dışı Faaliyetin Sonuçları (VUK 153, 168, 344), Kira Geliri Vergisi ve Kira Beyannamesi (2026)
Mevzuat: 213 sayılı Vergi Usul Kanunu, 2004 sayılı İcra ve İflas Kanunu, 6100 sayılı Hukuk Muhakemeleri Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.