
 Av. Emrah Karatay
Ticari hayatta sürekli mal veya hizmet alışverişi yapan iki işletme, her fatura için ayrı ödeme yapmak yerine karşılıklı borç ve alacaklarını bir hesapta toplar ve belirli dönemlerde bu hesabı kapatır. Bir toptancı ile perakendeci arasındaki ilişki, bir üretici ile hammadde tedarikçisi arasındaki çalışma veya bir inşaat firması ile taşeronu arasındaki hesap bunun tipik örnekleridir. Muhasebede bu hesap “cari hesap” olarak adlandırılır.
Ancak muhasebedeki cari hesap ile Türk Ticaret Kanunu’nda düzenlenen “cari hesap sözleşmesi” her zaman aynı şey değildir. Kanuni anlamda cari hesap, yazılı bir sözleşmeye dayanır ve özel hukuki sonuçlar doğurur. Bu yazıda cari hesap sözleşmesinin tanımı, şekli ve sonuçları, uygulamadaki açık hesap ilişkisinden farkı, ticari defterlerin delil değeri ve cari hesap alacağının tahsil yolları ele alınmaktadır.
KISA CEVAP
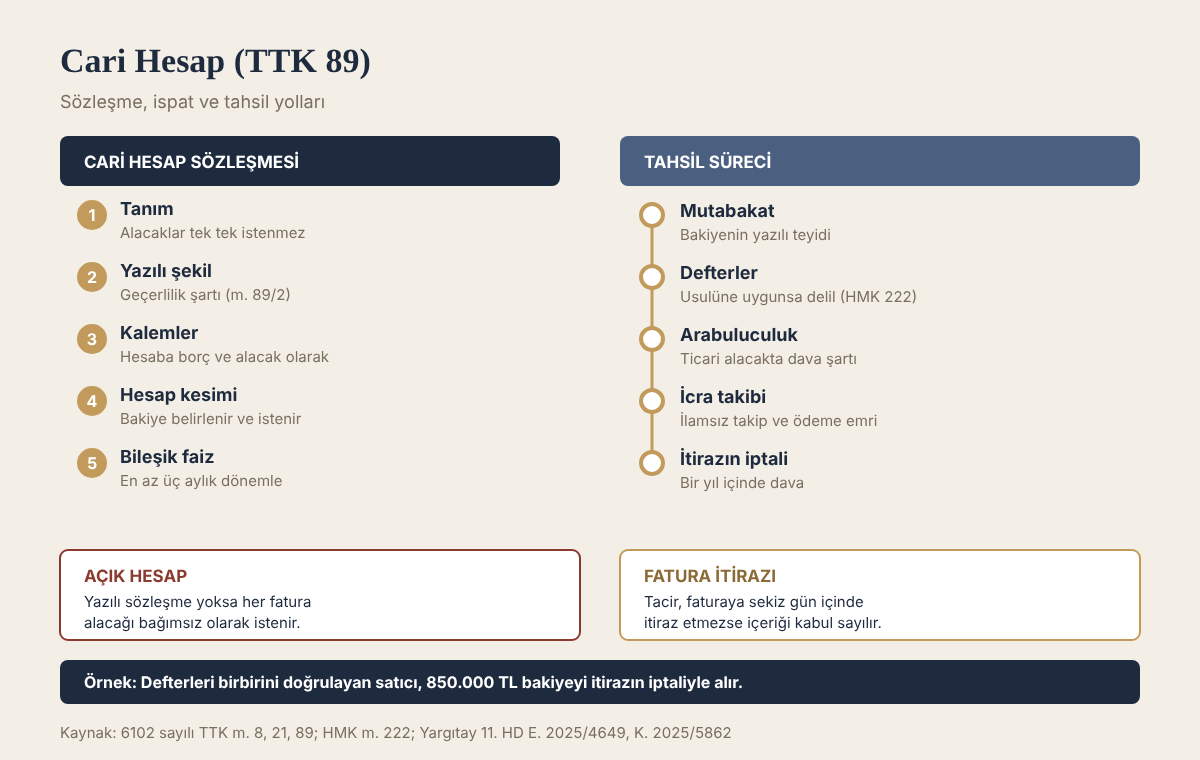
- Cari hesap sözleşmesi, tarafların karşılıklı alacaklarını tek tek istemekten vazgeçerek hesaba kaydetmeleri ve hesap kesildiğinde ortaya çıkan bakiyeyi isteyebilmeleri amacıyla yaptıkları sözleşmedir (TTK m. 89/1).
- Cari hesap sözleşmesinin geçerliliği yazılı şekilde yapılmasına bağlıdır (TTK m. 89/2).
- Yazılı sözleşme olmasa da taraflar arasındaki sürekli ticari ilişki, uygulamada “açık hesap” olarak yürür ve alacaklar ticari defter kayıtlarıyla ispat edilir.
- Ticari defterler, usulüne uygun tutulmuşsa tacirler arasındaki davalarda delil olarak kabul edilir (HMK m. 222).
- Cari hesap alacağı için ilamsız icra takibi yapılabilir; itiraz hâlinde itirazın iptali davası açılır.
- Ticari alacak davalarında dava açmadan önce arabulucuya başvurmak zorunludur.
Kanun metni
6102 sayılı Türk Ticaret Kanunu m. 89
(1) Cari hesap sözleşmesi, iki kişinin herhangi bir hukuki sebebe dayanan ve aralarındaki ilişkiden doğan alacaklarını tek tek istemekten vazgeçerek, bunları kalem olarak hesaba kaydetmek ve hesabın kesilmesinden sonra çıkacak artan tutarı isteyebilmek amacıyla yaptıkları sözleşmedir. (2) Cari hesap sözleşmesinin geçerliliği, yazılı şekilde yapılmasına bağlıdır.
Cari hesap sözleşmesinin unsurları
TTK m. 89’daki tanımdan cari hesap sözleşmesinin şu unsurları çıkar:
- İki taraf: Sözleşme iki kişi arasında yapılır. Taraflar gerçek veya tüzel kişi olabilir; tacir olmaları şart değildir. Ancak uygulamada cari hesap sözleşmeleri büyük ölçüde tacirler arasında görülür.
- Karşılıklı alacaklar: Sözleşmenin konusu, tarafların aralarındaki ilişkiden doğan alacaklarıdır. Alacakların satış, hizmet, kira veya başka bir hukuki sebebe dayanması önemli değildir.
- Tek tek istemekten vazgeçme: Cari hesabın özü budur. Hesaba kaydedilen alacaklar, kendi başına talep edilemez hâle gelir. Taraflar her bir faturayı ayrı ayrı talep etmek yerine hesabın sonucunu bekler.
- Hesaba kalem olarak kaydetme: Alacaklar hesaba borç ve alacak kalemleri olarak işlenir.
- Hesabın kesilmesi ve bakiye: Belirlenen dönemlerde hesap kesilir, borç ve alacak kalemleri birbirinden düşülür ve kalan tutar (bakiye) belirlenir. Alacaklı taraf yalnızca bu bakiyeyi isteyebilir.
Cari hesabın bu yapısı, taraflara önemli kolaylıklar sağlar. Her işlem için ayrı ödeme yapılması gerekmez, karşılıklı alacaklar kendiliğinden birbirine mahsup edilir ve taraflar arasında sürekli bir finansman ilişkisi kurulur.
Yazılı şekil şartı
TTK m. 89/2 uyarınca cari hesap sözleşmesinin geçerliliği yazılı şekilde yapılmasına bağlıdır. Bu bir geçerlilik şartıdır; yalnızca ispat kolaylığı için aranan bir şekil değildir. Yazılı olarak yapılmamış bir cari hesap sözleşmesi, kanuni anlamda cari hesabın özel sonuçlarını doğurmaz ve hâkim bu durumu kendiliğinden dikkate alır.
Yazılı sözleşmede bulunması önerilen başlıca hükümler şunlardır:
- Hesaba kaydedilecek işlemlerin türü
- Hesabın hangi dönemlerde kesileceği
- Hesap özetinin nasıl gönderileceği ve itiraz süresi
- Faiz oranı ve faizin işleyiş şekli
- Teminatlar
- Sözleşmenin süresi ve fesih koşulları
Uygulamadaki “açık hesap” ilişkisi
Ticari hayatın büyük bölümünde taraflar arasında yazılı bir cari hesap sözleşmesi bulunmaz. İşletmeler birbirlerine fatura keser, ödemeler zaman zaman ve parça parça yapılır, muhasebede her müşteri veya tedarikçi için bir cari hesap tutulur. Bu durumda taraflar arasında TTK m. 89 anlamında bir cari hesap sözleşmesi değil, uygulamada “açık hesap” veya “ticari cari ilişki” olarak adlandırılan bir ilişki vardır.
Bu ayrımın pratik sonuçları önemlidir:
- Alacakların bağımsızlığı: Yazılı cari hesap sözleşmesi yoksa her fatura alacağı kural olarak bağımsız bir alacaktır ve vadesinde talep edilebilir.
- Mahsup: Yapılan ödemeler, borçlunun belirlediği borca, belirleme yapılmamışsa kanundaki sıraya göre en eski ve muaccel borca mahsup edilir.
- Faiz: Her fatura alacağı için faiz, vadenin geldiği veya borçlunun temerrüde düşürüldüğü tarihten itibaren ayrı ayrı işler.
- İspat: Alacağın varlığı ve tutarı, faturalar, irsaliyeler, ödeme belgeleri ve özellikle ticari defter kayıtlarıyla ispat edilir.
Uygulamada mahkemeler, taraflar arasında yazılı bir cari hesap sözleşmesi bulunmasa bile, iki tarafın ticari defterlerini bilirkişi aracılığıyla inceleyerek taraflar arasındaki hesabın bakiyesini belirlemektedir.
Yargıtay 11. Hukuk Dairesi, E. 2025/4649, K. 2025/5862, T. 01.10.2025 sayılı kararı
Kararın özeti: Taraflar arasındaki ticari ilişkiden doğan alacak davasında, tarafların ticari defterleri üzerinde yaptırılan bilirkişi incelemesiyle davacı adına ayrı bir cari hesap tutulduğu ve hesap bakiyesinin defter kayıtlarıyla doğrulandığı tespit edildiğinden, alacak bu inceleme sonucuna göre belirlenmelidir.
Yargıtay 11. Hukuk Dairesi başka bir kararında da, karşılıklı alacak iddialarının bulunduğu bir uyuşmazlıkta tarafların defterlerinin üç kişilik bilirkişi heyeti tarafından incelenmesiyle bakiyenin belirlenmesini ve ticari alacağa avans faizi uygulanmasını esas almıştır (Yargıtay 11. Hukuk Dairesi, E. 2020/4933, K. 2021/2006, T. 04.03.2021).
Ticari defterlerin delil değeri
Cari hesap uyuşmazlıklarının çözümünde en önemli delil ticari defterlerdir. HMK m. 222 uyarınca mahkeme, ticari davalarda tarafların ticari defterlerinin ibrazına kendiliğinden veya taraflardan birinin talebi üzerine karar verebilir. Ticari defterlerin delil olarak kabul edilebilmesi için şu şartlar aranır:
- Defterlerin kanuna göre eksiksiz ve usulüne uygun tutulmuş olması
- Açılış ve kapanış onaylarının yaptırılmış olması
- Defter kayıtlarının birbirini doğrulaması
Bu şartlara uygun tutulan defter kayıtlarının sahibi lehine delil olabilmesi için, karşı tarafın aynı şartlara uygun defterlerindeki kayıtların bunlara aykırı olmaması, karşı tarafın defterlerini ibraz etmemesi veya defter kayıtlarının aksinin senet ya da kesin delillerle ispatlanmamış olması gerekir. Karşı tarafın usulüne uygun defterleri ilgili hususta hiçbir kayıt içermiyorsa, defterler sahibi lehine delil olarak kullanılamaz. Açılış veya kapanış onayları bulunmayan defterler ise yalnızca sahibi aleyhine delil olur.
Bu kurallar, cari hesap alacağı iddiasında bulunan işletmenin defterlerini düzenli ve usulüne uygun tutmasının ne kadar önemli olduğunu gösterir. Onaysız veya eksik tutulan defterlere dayanılarak alacak ispat edilemez.
Mutabakat ve hesap özeti
Cari hesap ilişkisinde tarafların belirli dönemlerde hesap mutabakatı yapması, ileride çıkabilecek uyuşmazlıkları önlemenin en etkili yoludur. Mutabakat mektubunda, belirli bir tarih itibarıyla taraflar arasındaki hesap bakiyesi bildirilir ve karşı tarafın bu bakiyeyi onaylaması veya itiraz etmesi istenir. İmzalı bir mutabakat, bakiye üzerinde tarafların anlaştığını gösteren güçlü bir yazılı delildir.
Ayrıca faturaya süresinde itiraz edilmemesinin sonuçları da cari hesap uyuşmazlıklarında önem taşır. Bir faturayı alan tacir, faturanın içeriğine sekiz gün içinde itiraz etmemişse, içeriğini kabul etmiş sayılır (TTK m. 21/2). Bu konu Faturaya İtiraz Süresi (TTK 21) yazımızda ayrıntılı olarak anlatılmıştır.
Faiz ve bileşik faiz
Ticari işlerde faiz oranı taraflarca serbestçe belirlenebilir. Faiz oranı kararlaştırılmamışsa, ticari işlerde avans faizi talep edilebilir. Cari hesaplarda ayrıca, üç aydan kısa olmamak üzere belirlenen dönemlerde faizin anaparaya eklenerek birlikte yeniden faiz yürütülmesi, yani bileşik faiz kararlaştırılabilir (TTK m. 8/3). Bileşik faiz uygulanabilmesi için bunun sözleşmede açıkça kararlaştırılmış olması gerekir.
Cari hesap alacağının tahsili
Arabuluculuk
Ticari davalardan konusu bir miktar para olan alacak, tazminat, itirazın iptali, menfi tespit ve istirdat davalarında dava açmadan önce arabulucuya başvurulması dava şartıdır (TTK m. 5/A, 7445 sayılı Kanun ile değişik). Takibe itiraz üzerine açılacak itirazın iptali davası da bu kapsamdadır. Cari hesap alacağı için dava açmadan önce bu aşamanın tamamlanması gerekir. Arabuluculuk süreci Ticari Davalarda Zorunlu Arabuluculuk yazımızda anlatılmıştır.
İcra takibi
Alacaklı, cari hesap bakiyesi için ilamsız icra takibi başlatabilir. Takip talebinde alacağın sebebi olarak cari hesap ilişkisi ve faturalar gösterilir. Borçlu ödeme emrine yedi gün içinde itiraz etmezse takip kesinleşir. Borçlu elinde imzalı bir mutabakat veya borç ikrarı varsa, İİK m. 68 uyarınca itirazın kaldırılması yoluna da başvurulabilir.
İtirazın iptali davası
Borçlu takibe itiraz ederse, alacaklı itirazın tebliğinden itibaren bir yıl içinde itirazın iptali davası açabilir. Davada ticari defterler, faturalar ve ödeme kayıtları incelenir ve çoğunlukla mali müşavir bilirkişiden rapor alınır. Alacak likit ise ve itiraz haksız bulunursa, alacağın yüzde yirmisinden az olmamak üzere icra inkâr tazminatına da hükmedilir. Bu dava İtirazın İptali Davası: 1 Yıllık Süre, İcra İnkâr Tazminatı ve Arabuluculuk yazımızda ayrıntılı olarak incelenmiştir.
Örnek olay
A Ltd. Şti., B Ltd. Şti.’ye iki yıl boyunca sürekli olarak inşaat malzemesi satmıştır. Taraflar arasında yazılı bir sözleşme bulunmamakta, A her teslimde fatura kesmekte, B ise belirli aralıklarla toplu ödemeler yapmaktadır. Ticari ilişki sona erdiğinde A’nın defterlerinde B’den 850.000 TL alacak görünmektedir. B, bakiyenin 500.000 TL olduğunu, bazı faturaların kendisine ulaşmadığını ileri sürer.
Taraflar arasında yazılı cari hesap sözleşmesi bulunmadığından ilişki açık hesap niteliğindedir. A, arabuluculuk aşamasında anlaşma sağlanamayınca icra takibi başlatır; B’nin itirazı üzerine itirazın iptali davası açar. Mahkeme, iki şirketin ticari defterlerini bilirkişi heyetine inceletir. İnceleme sonucunda, B’nin itiraz ettiği faturaların irsaliyelerle teslim edildiği ve B’nin defterlerine de kaydedildiği, B’nin bu faturalara sekiz günlük süre içinde itiraz etmediği anlaşılır. Mahkeme, A’nın defter kayıtlarının B’nin defterleriyle doğrulandığını tespit ederek itirazın iptaline ve icra inkâr tazminatına karar verir.
Güncel Yargıtay kararları
Yazılı sözleşme yoksa cari hesap hükümleri uygulanmaz
Yargıtay Hukuk Genel Kurulu, kanuni anlamda cari hesap ile uygulamadaki açık hesap ilişkisini açıkça ayırmaktadır. Yazılı sözleşme bulunmayan ilişkide taraflar hesaplaşmayı belirli dönemlere bağlamadan yaptıklarından TTK’nın cari hesap hükümleri uygulanmaz.
Yargıtay Hukuk Genel Kurulu, E. 2017/1299, K. 2021/779, T. 17.06.2021
Açık hesap ilişkisi ise önceki borçlar tahsil edilmemesine rağmen taraflar arasındaki ticari ilişkinin devam etmesi durumudur. Açık hesap ilişkisinde taraflar tek taraflı ya da karşılıklı olarak alacaklarını hesaba kaydedip belirli hesap dönemlerine bağlı kalmaksızın hesaplaşma yaptıklarından, bu ilişkiye TTK’nin cari hesaba ilişkin hükümleri uygulanamaz.
Aynı görüş Yargıtay Hukuk Genel Kurulu, E. 2022/1269, K. 2023/1106, T. 15.11.2023 sayılı kararda da tekrarlanmıştır: cari hesap teknik bir kavramdır ve yalnızca TTK m. 89’daki koşullar varsa taraflar arasında cari hesap ilişkisinden söz edilebilir. Takip talebinde ya da dava dilekçesinde alacağın sebebi “cari hesap” diye yazılmış olsa da mahkeme, yazılı sözleşme yoksa ilişkiyi açık hesap olarak değerlendirir ve her faturayı ayrı alacak olarak inceler.
Defterlerin uyumu ve faturaya itiraz edilmemesi
Yargıtay 6. Hukuk Dairesi, E. 2023/1854, K. 2024/3701, T. 23.10.2024 sayılı kararına konu eser sözleşmesi dosyasında ilk derece mahkemesi, taraflar arasında yazılı cari hesap sözleşmesi bulunmadığını, ancak her iki tarafın defterlerinin usulüne uygun tutulduğunu ve birbiriyle uyumlu olduğunu, davacının faturalarının davalının defterlerine kaydedildiğini ve bunlara yasal sürede itiraz edilmediğini tespit etmiştir. Mahkeme HMK m. 222’ye dayanarak cari hesap ekstresinden doğan bakiye alacak için itirazın iptaline karar vermiştir. Açık hesap ilişkisinde alacaklıyı koruyan da yazılı sözleşme değil, iki tarafın defter kayıtlarının uyumu olmuştur.
Uygulamada sık yapılan hatalar
- Takip talebinde alacağın sebebini yalnızca “cari hesap bakiyesi” olarak yazmak. Faturaların tarih ve numaraları, teslim belgeleri ve ödemeler ayrıca gösterilmelidir.
- Sözleşmede kararlaştırılmamış bileşik faizi takip talebine eklemek. TTK m. 8/3’teki bileşik faiz ancak açıkça kararlaştırılmışsa istenebilir.
- Kendi defterlerinin açılış ve kapanış onaylarını kontrol etmeden dava açmak. Onaysız defter yalnızca sahibi aleyhine delil olur.
- Arabuluculuk başvurusunda alacak kalemlerini ve faiz başlangıcını göstermemek. Sonradan açılacak davanın kapsamı tartışmalı hâle gelir.
Sıkça sorulan sorular
Muhasebedeki cari hesap ile cari hesap sözleşmesi aynı şey midir?
Hayır. Muhasebedeki cari hesap, bir müşteri veya tedarikçiyle yapılan işlemlerin kaydedildiği hesaptır. Cari hesap sözleşmesi ise TTK m. 89’da düzenlenen, yazılı şekilde yapılması zorunlu ve alacakların tek tek istenmemesi sonucunu doğuran özel bir sözleşmedir.
Yazılı sözleşme yoksa cari hesap alacağı istenemez mi?
İstenebilir. Yazılı sözleşme yoksa kanuni anlamda cari hesabın özel sonuçları doğmaz; ancak taraflar arasındaki ticari ilişkiden doğan alacaklar faturalar, irsaliyeler ve ticari defterlerle ispat edilerek talep edilebilir.
Cari hesap ekstresi tek başına delil midir?
Bir tarafın tek başına hazırladığı hesap ekstresi, karşı tarafça onaylanmadıkça tek başına kesin delil değildir. Ancak usulüne uygun tutulmuş ticari defterlere dayanan ekstre, diğer delillerle birlikte değerlendirilir. Karşı tarafın imzaladığı mutabakat ise güçlü bir yazılı delildir.
Mutabakat mektubuna cevap verilmezse ne olur?
Mutabakat mektubuna cevap verilmemesi tek başına bakiyenin kabul edildiği anlamına gelmez. Ancak taraflar arasındaki sözleşmede veya ticari teamülde belirli bir süre içinde itiraz edilmemesine sonuç bağlanmışsa durum farklı değerlendirilebilir. Bakiyeye itiraz edilecekse bunun yazılı olarak yapılması önerilir.
Cari hesap alacağında hangi faiz uygulanır?
Sözleşmede faiz oranı belirlenmişse bu oran uygulanır. Belirlenmemişse ticari işlerde avans faizi istenebilir. Faiz, borçlunun temerrüde düşürüldüğü tarihten itibaren işler.
Sonraki adım
Sürekli ticari ilişki içindeki işletmelerin, karşılıklı hesaplarını yazılı bir cari hesap sözleşmesine bağlaması ve hesap kesim dönemlerini, faiz oranını ve itiraz sürelerini açıkça belirlemesi önerilir. Yazılı sözleşme yoksa ticari defterlerin usulüne uygun tutulması, faturaların teslimine ilişkin belgelerin saklanması ve düzenli aralıklarla mutabakat yapılması hayati önem taşır. Bakiye ödenmezse, önce arabulucuya başvurulmalı, anlaşma sağlanamazsa icra takibi ve gerekirse itirazın iptali davası yoluna gidilmelidir.
Mevzuat: 6102 sayılı Türk Ticaret Kanunu m. 5/A, 8, 21, 89 vd.; 6100 sayılı Hukuk Muhakemeleri Kanunu m. 222; 2004 sayılı İcra ve İflas Kanunu m. 67-68..
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.